
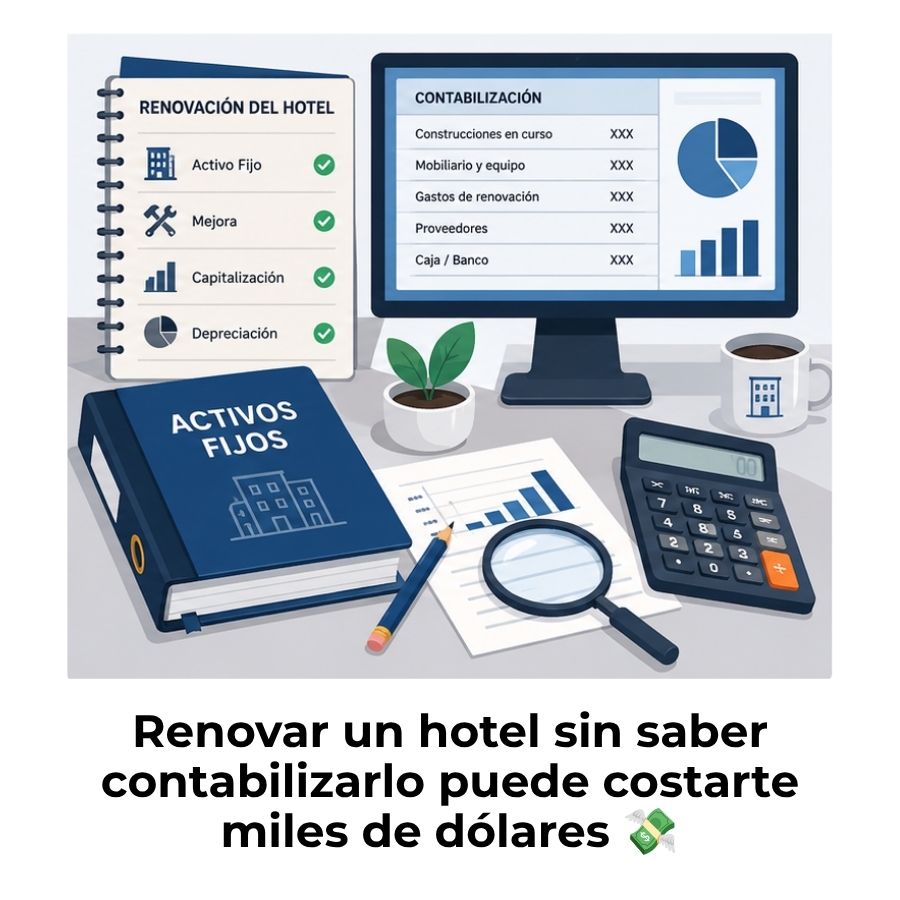
Contabilizar la renovación de un hotel implica decidir si el desembolso realizado se registra como gasto del ejercicio o como un activo que permanecerá en el balance y se amortizará con el tiempo. Esa decisión no es arbitraria: el Plan General de Contabilidad establece criterios claros según el tipo de obra, su efecto sobre el activo y la situación jurídica del inmueble.
¿A qué se refiere contabilizar la renovación de un hotel?
Contabilizar la renovación de un hotel es el proceso mediante el cual se registra en los libros contables el desembolso económico que origina una obra o mejora realizada sobre las instalaciones del establecimiento. El resultado de ese registro afecta directamente al balance, a la cuenta de resultados y a la carga fiscal del ejercicio, por lo que hacerlo bien desde el principio evita correcciones posteriores costosas.
El núcleo del proceso consiste en determinar si el desembolso constituye un gasto corriente —que se imputa íntegramente en el ejercicio en que se produce— o una inversión capitalizable —que se incorpora al activo del balance y se distribuye como gasto a lo largo de varios años mediante la amortización—. Ambas opciones son válidas, pero cada una responde a circunstancias distintas y exige asientos diferentes.
Diferencia entre mejora, reparación y renovación
Aunque en el lenguaje cotidiano estos tres términos se usan casi como sinónimos, el Plan General de Contabilidad los distingue con precisión. Una reparación simplemente devuelve el activo a su estado de funcionamiento original, sin modificar su capacidad ni su vida útil. Una mejora, en cambio, aumenta la productividad, amplía el uso del activo o extiende el tiempo durante el que puede seguir generando beneficios. La renovación, por su parte, puede combinar ambos efectos según la magnitud y el alcance de la intervención.
| Tipo de intervención | Efecto sobre el activo | Tratamiento contable |
|---|---|---|
| Reparación / mantenimiento | Mantiene el estado original | Gasto corriente (cuenta 622) |
| Mejora / ampliación | Aumenta capacidad o productividad | Capitalización (subgrupo 21) |
| Renovación (alarga vida útil) | Extiende el período de uso | Capitalización (subgrupo 21) |
| Renovación (sustituye elemento) | Reemplaza un componente existente | Capitalización + baja del anterior |
¿Por qué el tratamiento contable cambia según el tipo de obra?
El tipo de obra determina si el desembolso afecta a la cuenta de resultados en el año actual o si, por el contrario, queda registrado como un activo que genera beneficios futuros. Este criterio responde al principio de correlación entre ingresos y gastos: si la obra produce rendimientos durante varios ejercicios, el gasto debe distribuirse en ese mismo período, no concentrarse en uno solo. Aplicar el tratamiento incorrecto distorsiona tanto el resultado del ejercicio como el valor real de los activos en el balance.
¿Cómo se decide si una renovación se capitaliza o se gasta?
La pregunta central que debes responder antes de registrar cualquier asiento es si la obra produce un beneficio económico futuro superior al que el activo generaría sin ella. Si la respuesta es afirmativa, la normativa contable española es clara: el coste debe activarse, no imputarse como gasto del año. Esta evaluación no es subjetiva; el PGC proporciona criterios objetivos para tomarla.
Criterios del Plan General de Contabilidad (PGC)
La NRV 3.ª del Plan General de Contabilidad establece que los costes de renovación, ampliación y mejora se incorporan al activo como mayor valor del bien cuando se cumpla al menos uno de tres supuestos: que la obra aumente la capacidad de producción del activo, que incremente su productividad o que alargue su vida útil estimada. Si ninguna de estas condiciones se cumple, el desembolso se registra como gasto del ejercicio mediante la cuenta 622 de reparaciones y conservación.
Señales que indican capitalización obligatoria
Más allá de los criterios normativos, hay situaciones concretas en las que la capitalización no es optativa, sino obligatoria. Cuando se sustituye un componente relevante que ya tenía un valor contable asignado en el balance —como la cubierta del edificio, los ascensores o la totalidad del sistema de fontanería—, la normativa exige dar de baja el elemento anterior y activar el nuevo. Ignorar este paso produce activos sobreestimados y una amortización incorrecta en los ejercicios siguientes.
También es obligatorio capitalizar cuando la renovación se realiza antes de la puesta en funcionamiento inicial del inmueble, o cuando las obras se producen antes de que el hotel reanude su actividad tras un cierre prolongado. En esos casos, incluso desembolsos que en otras circunstancias serían gasto corriente pueden activarse como mayor coste del activo.
Paso a paso para contabilizar la renovación de un hotel
El proceso completo de registro contable de una renovación hotelera se articula en cuatro fases secuenciales. Cada una depende de la anterior, por lo que omitir un paso o ejecutarlo en orden incorrecto genera errores que se arrastran durante toda la vida útil del activo. A continuación te detallamos cada etapa con el asiento que le corresponde.
Fase 1: Clasificar la renovación antes de registrarla
Antes de abrir el libro diario, necesitas determinar con precisión qué tipo de intervención estás contabilizando. Reúne el presupuesto detallado de la obra, el contrato con la empresa constructora y cualquier informe técnico disponible. Con esa documentación, aplica los tres criterios del PGC: si la obra aumenta capacidad, productividad o vida útil, se capitaliza. En caso contrario, se registra directamente como gasto. Esta clasificación previa es el pilar de todo el proceso.
Fase 2: Dar de baja el elemento sustituido
Cuando la renovación implica reemplazar un componente que ya figuraba en el balance con valor propio —por ejemplo, la cubierta del edificio o el sistema de climatización—, es obligatorio registrar su baja antes de activar el nuevo. El asiento de baja elimina el coste histórico del elemento, cancela su amortización acumulada y reconoce la pérdida o ganancia resultante por la diferencia entre ambas cifras. Este paso limpia el balance y evita que aparezcan activos duplicados.
Fase 3: Registrar el nuevo activo en el balance
Una vez clasificada la renovación como capitalizable y gestionada la baja del elemento anterior, llega el momento de activar el nuevo desembolso. El importe activado incluye el coste de materiales, la mano de obra y todos los costes directamente atribuibles a poner el activo en condiciones de uso, como honorarios técnicos o licencias de obra. Los impuestos recuperables —como el IVA soportado deducible— no forman parte del coste del activo y se registran por separado.
Fase 4: Calcular y registrar la amortización
La amortización distribuye el coste del nuevo activo a lo largo de su vida útil estimada. El punto de partida de la amortización es la fecha en que el activo renovado queda disponible para su uso, no la fecha de pago de la factura. Si la renovación amplía la vida útil del bien original, debes revisar también la cuota de amortización del conjunto y ajustarla al nuevo horizonte temporal. La cuota anual se registra en la cuenta 681 con abono a la 281.
Cuentas del PGC que se usan en la renovación hotelera
El Plan General de Contabilidad español organiza las cuentas relacionadas con las renovaciones dentro del grupo 2 (activo no corriente) y del grupo 6 (gastos). Conocer con exactitud qué cuenta corresponde a cada situación es indispensable para mantener el balance limpio y facilitar una auditoría. Las cuentas más frecuentes en la renovación hotelera son las del subgrupo 21, que agrupa el inmovilizado material.
La cuenta 622 de reparaciones y conservación acoge todos los desembolsos que simplemente mantienen el hotel en condiciones de uso sin modificar sus parámetros básicos. Por su parte, las cuentas del subgrupo 21 —construcciones, instalaciones técnicas, otras instalaciones o mobiliario— reciben el importe de las renovaciones capitalizables. La elección correcta entre una y otra cuenta determina si la inversión aparece en el balance o si consume directamente el resultado del año, lo que tiene consecuencias fiscales importantes.
Ejemplos prácticos de asientos contables
Los ejemplos que verás a continuación están construidos con cifras hipotéticas para ilustrar los distintos escenarios que se presentan en la práctica hotelera. Cada asiento refleja la lógica contable que se aplica según el tipo de renovación, por lo que el esquema de cuentas es replicable con los importes reales de tu hotel.
Renovación de habitaciones capitalizable
Supón que un hotel de tres estrellas decide renovar completamente doce habitaciones: sustituye la tabiquería, renueva el sistema eléctrico interno y remodela los cuartos de baño. La obra amplía la vida útil del edificio en ocho años adicionales y permite subir la categoría a cuatro estrellas. El coste total asciende a 120.000 € más IVA del 21 %. Dado que la renovación amplía la vida útil y aumenta la productividad, el desembolso se capitaliza en la cuenta 211 (construcciones).
| Cuenta | Descripción | Debe (€) | Haber (€) |
|---|---|---|---|
| 211 | Construcciones (mayor valor por renovación) | 120.000,00 | |
| 472 | IVA soportado deducible (21 %) | 25.200,00 | |
| 523 | Proveedores de inmovilizado a corto plazo | 145.200,00 |
Desde la fecha en que las habitaciones estén disponibles para su uso, el hotel comenzará a amortizar ese importe adicional de 120.000 € durante la nueva vida útil estimada del activo. Si el activo renovado tiene una vida útil restante de 20 años, la cuota anual de amortización adicional será de 6.000 € al año.
Reparación del sistema eléctrico como gasto corriente
En un escenario diferente, el mismo hotel detecta un fallo en el cuadro eléctrico de la planta baja y llama a un electricista para repararlo. El coste es de 2.400 € más IVA. Esta intervención no amplía la capacidad del hotel ni alarga su vida útil, por lo que se trata como gasto corriente en la cuenta 622. No aparece en el balance como activo.
| Cuenta | Descripción | Debe (€) | Haber (€) |
|---|---|---|---|
| 622 | Reparaciones y conservación | 2.400,00 | |
| 472 | IVA soportado deducible (21 %) | 504,00 | |
| 410 | Acreedores por prestación de servicios | 2.904,00 |
Renovación parcial con baja del elemento anterior
Este caso combina la activación del nuevo elemento con la baja obligatoria del antiguo. Supón que el hotel sustituye el sistema de climatización, que figura en el balance por un coste histórico de 30.000 € con amortización acumulada de 18.000 €. El nuevo sistema cuesta 45.000 € más IVA. Primero se da de baja el sistema antiguo y después se activa el nuevo en la cuenta 215 (otras instalaciones).
| Cuenta | Descripción | Debe (€) | Haber (€) |
|---|---|---|---|
| Asiento 1: Baja del sistema de climatización antiguo | |||
| 2815 | Amortización acumulada de otras instalaciones | 18.000,00 | |
| 671 | Pérdidas procedentes del inmovilizado material | 12.000,00 | |
| 215 | Otras instalaciones (baja del sistema antiguo) | 30.000,00 | |
| Asiento 2: Activación del nuevo sistema de climatización | |||
| 215 | Otras instalaciones (nuevo sistema) | 45.000,00 | |
| 472 | IVA soportado deducible (21 %) | 9.450,00 | |
| 523 | Proveedores de inmovilizado a corto plazo | 54.450,00 | |
La pérdida de 12.000 € registrada en la cuenta 671 corresponde al valor neto contable del sistema antiguo en el momento de su baja, es decir, la diferencia entre su coste histórico (30.000 €) y la amortización acumulada hasta ese momento (18.000 €). Este importe reduce el resultado del ejercicio en que se produce la sustitución, por lo que es conveniente identificarlo antes de cerrar el año contable.
Amortización tras la renovación: cómo calcularla
Una vez activada la renovación en el balance, el siguiente paso es determinar cómo se va a distribuir su coste a lo largo del tiempo. La amortización no empieza en la fecha de la factura, sino cuando el activo renovado está disponible para su uso. Ese matiz es relevante cuando las obras se prolongan varios meses y el hotel permanece cerrado o con acceso restringido a las zonas en rehabilitación.
Vida útil nueva vs. vida útil residual
Cuando se renueva un elemento que extiende la vida del activo original, tienes dos opciones para calcular la base de amortización: aplicar la nueva vida útil estimada sobre el coste total del activo tras la renovación, o amortizar por separado el importe de la mejora durante el período adicional que ha generado. La práctica más habitual y la que recomienda la Resolución del ICAC de 2013 es separar la mejora como un componente independiente y amortizarla durante su propia vida útil.
Método lineal aplicado a mejoras hoteleras
El método lineal distribuye el coste de la renovación en cuotas iguales durante toda la vida útil del activo. Su cálculo es sencillo: cuota anual = coste activado / vida útil estimada en años. Si el hotel ha activado 120.000 € de renovación con una vida útil de 20 años, la cuota anual es de 6.000 €, que se registra como gasto en la cuenta 681 con abono a la cuenta de amortización acumulada 281.
Errores frecuentes al contabilizar una renovación hotelera
Incluso cuando se conoce la teoría, la práctica cotidiana genera errores que se repiten con frecuencia. Identificarlos de antemano te permite evitar correcciones retroactivas que afectan a varios ejercicios y complican una eventual auditoría. El error más habitual es registrar como gasto corriente obras que, por sus efectos sobre el activo, deberían haberse capitalizado.
Llevar un inventario detallado de los componentes del hotel con sus valores históricos, amortizaciones acumuladas y fechas de incorporación al balance facilita enormemente la gestión de cualquier renovación futura. Sin ese registro, el riesgo de pasar por alto una baja obligatoria o de valorar mal el activo renovado aumenta de forma considerable. Para profundizar en aspectos relacionados con la valoración de activos hoteleros, es clave comprender cómo los criterios de medición inicial y posterior se articulan dentro del marco del PGC.
Preguntas frecuentes
¿Cuándo una obra en un hotel es gasto y cuándo es inversión?
Una obra en un hotel se trata como gasto corriente cuando simplemente mantiene el activo en su estado de funcionamiento original, sin modificar su capacidad ni su vida útil. Se convierte en inversión capitalizable cuando cumple al menos uno de estos tres criterios definidos en la NRV 3.ª del PGC: que aumente la capacidad productiva del establecimiento, que incremente su productividad o que extienda su vida útil estimada más allá de la originalmente prevista. La documentación técnica de la obra es la prueba fundamental para argumentar uno u otro tratamiento ante una auditoría o inspección fiscal.
¿Qué cuenta contable se usa para registrar una renovación hotelera?
Depende del tipo de renovación y del elemento afectado. Si la renovación se capitaliza, se utilizan las cuentas del subgrupo 21 del PGC: la cuenta 211 para obras estructurales sobre el edificio, la 212 para instalaciones técnicas de uso especializado, la 215 para otras instalaciones como climatización o fontanería, y la 216 para mobiliario. Si la renovación se trata como gasto corriente, la cuenta habitual es la 622 de reparaciones y conservación. La cuenta 472 recoge siempre el IVA soportado deducible, con independencia del tratamiento elegido para el coste principal.
¿Cómo se amortiza una mejora capitalizada en un hotel?
Una mejora capitalizada se amortiza durante su vida útil propia, que puede coincidir o no con la vida útil residual del activo al que pertenece. El método más habitual en la práctica hotelera es el lineal, que divide el coste activado entre los años estimados de uso para obtener una cuota anual fija. Esa cuota se registra anualmente con un cargo a la cuenta 681 (amortización del inmovilizado material) y un abono a la subcuenta de amortización acumulada correspondiente dentro del subgrupo 281. La amortización comienza en el ejercicio en que el activo renovado queda disponible para su uso.
¿Se puede contabilizar una renovación si el hotel está arrendado?
Sí, pero el tratamiento tiene particularidades importantes. Si el arrendatario realiza obras que quedan unidas de forma permanente e inseparable al inmueble —como tabiquería, suelos o instalaciones eléctricas integradas—, esos costes se activan como inmovilizado material aunque el arrendatario no sea el propietario del edificio. En ese caso, la vida útil del activo activado es la duración del contrato de arrendamiento cuando esta sea inferior a la vida económica del activo, incluyendo los períodos de renovación cuando existan evidencias de que se van a producir. Esta regulación está recogida en la Resolución del ICAC de 1 de marzo de 2013.
¿Qué ocurre con el IVA en la renovación de un hotel?
El IVA soportado en la factura de la renovación se registra siempre en la cuenta 472, con independencia de si la obra se capitaliza o se contabiliza como gasto. Si el hotel tiene derecho a deducir el IVA, ese importe no forma parte del coste del activo ni del gasto: se compensa con el IVA repercutido a través de la declaración periódica. Solo en los casos en que el IVA no sea deducible —por ejemplo, en actividades exentas o sujetas a prorrata— se incorpora al coste del activo o del gasto, según corresponda. La gestionar la estacionalidad financiera de un hotel puede condicionar también la forma en que se planifica el pago de grandes renovaciones y su impacto en la tesorería.
¿Hay diferencia entre renovación parcial y total en contabilidad?
La diferencia no radica tanto en si la renovación es parcial o total, sino en si hay sustitución de componentes que ya figuraban en el balance con valor propio. Una renovación parcial que afecta a elementos perfectamente identificables exige la baja de los componentes sustituidos antes de activar los nuevos, exactamente igual que una renovación total. Lo que cambia es la magnitud del proceso y el número de asientos necesarios. En una renovación total del edificio, es habitual encontrar activos con distintas vidas útiles —estructura, instalaciones, mobiliario— que deben gestionarse de forma independiente para que la amortización refleje correctamente la realidad económica del hotel.
¿Qué documentos se necesitan para contabilizar una reforma hotelera?
El soporte documental de una renovación hotelera debe ser sólido y conservarse durante el período de prescripción fiscal. Los documentos indispensables son la factura o facturas de la empresa constructora o proveedores, el presupuesto detallado que describe el alcance de la obra, el contrato de ejecución de la obra, cualquier certificado técnico o licencia de obra obtenida y, cuando sea necesario, un informe técnico que acredite el aumento de vida útil o capacidad del activo. Este último documento es especialmente relevante cuando la capitalización puede cuestionarse en una inspección, ya que aporta el fundamento técnico que respalda la decisión contable adoptada. Para ampliar el contexto dentro de la contabilidad hotelera y turística, es recomendable revisar cómo se interrelacionan estas decisiones con la planificación financiera global del establecimiento.
Conclusión
Contabilizar la renovación de un hotel no es un trámite administrativo: es una decisión que afecta directamente al valor de tus activos, al resultado de tus ejercicios contables y a tu posición ante una auditoría o inspección fiscal. La clave está en distinguir con precisión si cada obra se capitaliza o se registra como gasto, y en aplicar los asientos correspondientes sin omitir pasos como la baja del elemento sustituido.
A lo largo de este contenido has visto los criterios del PGC para tomar esa decisión, las cuentas que intervienen en cada escenario, ejemplos concretos de asientos con importes reales y los errores más frecuentes que debes evitar. Con esa base puedes abordar la renovación de cualquier elemento del hotel —habitaciones, instalaciones, mobiliario o fachada— con seguridad y con el respaldo normativo necesario.
Si quieres seguir profundizando en la gestión financiera de establecimientos turísticos, en este sitio web encontrarás más contenidos sobre contabilidad aplicada al sector hotelero que te ayudarán a tomar decisiones cada vez más fundamentadas.
Sigue aprendiendo:
¿Cómo elegir un PMS con integración contable?
El IVA en el turismo: ¿Cómo funciona?
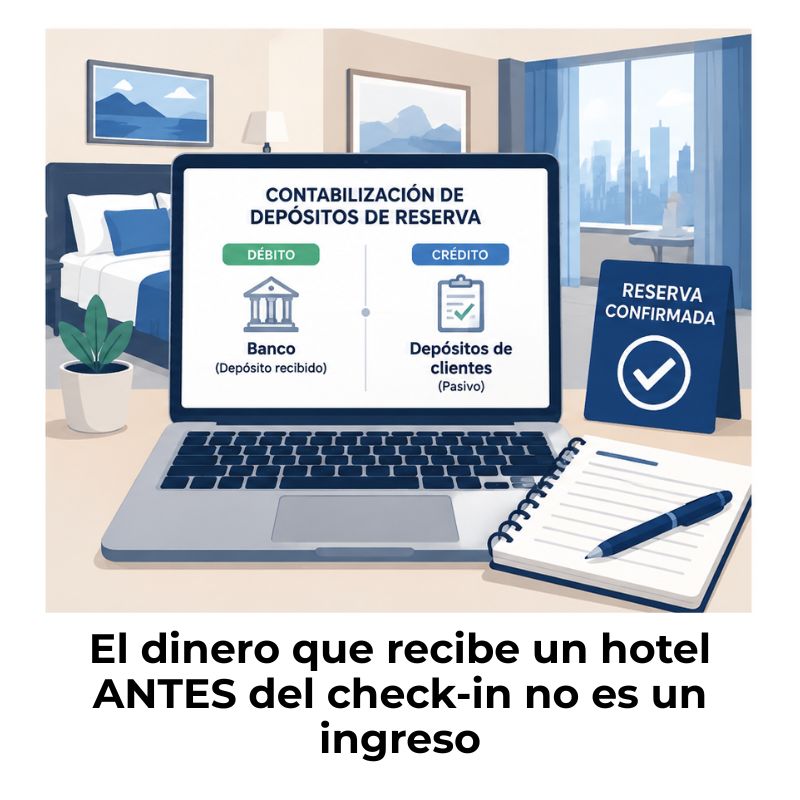
¿Cómo contabilizar depósitos de reserva en tu hotel?
¿Cómo se contabiliza un programa de fidelización hotelera?
Impuesto sobre pernoctaciones turísticas
Los mejores software de contabilidad para hoteles
RevPAR: El indicador que todo hotelero debe dominar
Contabilidad para touroperadores: ¿Cómo funciona?
