
El plan de cuentas hotelero es el catálogo ordenado que un hotel usa para clasificar cada operación financiera: ingresos por habitaciones, costos de restaurante, gastos de mantenimiento y mucho más. Está organizado por grupos y departamentos, lo que permite saber, con exactitud, qué área del hotel genera dinero y cuál lo consume. En este artículo encontrarás esa estructura completa con códigos y ejemplos reales.
¿Qué es un plan de cuentas hotelero?
Un plan de cuentas hotelero es el catálogo ordenado de todas las cuentas contables que utiliza un hotel para registrar sus operaciones financieras. Funciona como el esqueleto del sistema contable del establecimiento: sin él, no hay forma de saber qué ingresos provienen de qué servicio ni qué gastos corresponden a cada área. Cada cuenta tiene un código, un nombre y una función específica dentro del registro diario.
A diferencia de lo que ocurre en una empresa comercial o de servicios genérica, un hotel genera ingresos desde múltiples frentes al mismo tiempo: habitaciones, restaurante, bar, spa, lavandería, eventos. Por eso, el plan de cuentas hotelero se diseña con una lógica departamental, donde cada área tiene sus propias subcuentas de ingresos y gastos, lo que permite medir el desempeño de cada una de forma independiente.
Diferencia entre un plan de cuentas general y uno hotelero
El plan general de contabilidad que aplica a cualquier empresa cubre ingresos, gastos, activos y pasivos de forma amplia. El plan de cuentas hotelero parte de esa misma base, pero la adapta a la realidad de un negocio donde los ingresos provienen de múltiples servicios simultáneos y los gastos deben asignarse a cada departamento por separado. Esa diferencia no es cosmética; cambia por completo la forma de leer y analizar los estados financieros.
Por ejemplo, en una empresa común puede bastar con una cuenta de «ingresos por servicios». En un hotel, esa misma lógica se multiplica: hay una cuenta para ingresos por habitaciones, otra para el restaurante, otra para el spa y otra para eventos. Cada una lleva su propio desglose de costos directos, lo que convierte al plan de cuentas en una herramienta de gestión, no solo de registro.
¿Por qué un hotel necesita su propio plan de cuentas?
La operación hotelera combina actividades tan distintas como el alojamiento, la gastronomía, el entretenimiento y los servicios personales, todo bajo un mismo techo y, en muchos casos, bajo una misma razón social. Sin un plan de cuentas adaptado, es imposible saber cuál de esas actividades genera rentabilidad y cuál consume recursos sin devolver lo suficiente.
Además, muchos hoteles trabajan con agencias de viajes, operadores turísticos y plataformas de reservas online, cada una con condiciones comerciales distintas. Eso genera cuentas por cobrar diferenciadas, comisiones variables y ajustes de tarifas que un plan de cuentas genérico no está preparado para capturar con el nivel de detalle que necesita el gerente financiero o el contador del establecimiento.
Estructura del plan de cuentas hotelero
La estructura del plan de cuentas hotelero sigue la lógica de los grandes grupos contables, pero incorpora subcuentas específicas para cada departamento del hotel. El orden va de los recursos que posee el hotel (activo) hacia los compromisos (pasivo), el capital de los dueños (patrimonio) y, finalmente, los resultados de operación (ingresos y gastos). Conocer esa jerarquía te permite ubicarte dentro del plan sin perder el hilo.
Grupo 1 – Activo del hotel
El activo concentra todo lo que el hotel posee o tiene derecho a recibir. Se divide en activo corriente, que incluye recursos disponibles en el corto plazo, y activo no corriente, que agrupa los bienes duraderos del establecimiento. Las cuentas más relevantes de este grupo son caja, bancos, cuentas por cobrar a huéspedes, inventarios de alimentos y bebidas, y la propiedad planta y equipo, que registra las instalaciones, el mobiliario y los equipos del hotel.
| Código | Cuenta | Descripción |
|---|---|---|
| 1001 | Caja general | Efectivo disponible en recepción y puntos de cobro del hotel. |
| 1002 | Caja chica – Recepción | Fondo fijo para gastos menores en el área de front desk. |
| 1010 | Bancos – Cuenta corriente | Saldo disponible en cuentas bancarias operativas del hotel. |
| 1020 | Cuentas por cobrar – Huéspedes | Saldos pendientes de clientes que aún no han realizado el check-out. |
| 1021 | Cuentas por cobrar – Agencias | Saldos adeudados por operadores turísticos y agencias de viajes. |
| 1030 | Inventario – Alimentos | Valor de los alimentos almacenados en bodega y cocina. |
| 1031 | Inventario – Bebidas | Licores, vinos, cervezas y refrescos disponibles para venta. |
| 1032 | Inventario – Suministros habitaciones | Amenidades, ropa de cama, toallas y artículos de limpieza. |
| 1100 | Propiedad planta y equipo | Edificio, mobiliario, equipos de cocina y equipos de cómputo. |
| 1101 | Depreciación acumulada | Cuenta de valuación que reduce el valor en libros de los activos fijos. |
Grupo 2 – Pasivo del hotel
El pasivo registra todas las obligaciones que el hotel tiene con terceros: proveedores, empleados, entidades financieras y el Estado. Una cuenta que llama mucho la atención en esta sección es la de anticipos de huéspedes, que registra los pagos que los clientes hacen antes de llegar al hotel. Mientras el servicio no se preste, ese dinero es técnicamente una deuda del hotel con el huésped, no un ingreso.
| Código | Cuenta | Descripción |
|---|---|---|
| 2001 | Cuentas por pagar – Proveedores | Deudas con proveedores de alimentos, bebidas y suministros. |
| 2010 | Anticipos de huéspedes | Pagos recibidos antes de la prestación del servicio de alojamiento. |
| 2020 | Nóminas por pagar | Salarios del personal devengados y pendientes de pago. |
| 2030 | Impuestos por pagar – IVA / IGV | IVA, IGV u otros impuestos indirectos retenidos y pendientes de pago. |
| 2040 | Préstamos bancarios – Largo plazo | Financiamientos con vencimiento mayor a un año. |
| 2050 | Depósitos de huéspedes en garantía | Importes retenidos como garantía de consumo o daños en habitación. |
Grupo 3 – Patrimonio neto
El patrimonio neto refleja la participación de los propietarios en el hotel, una vez descontadas todas las deudas. Incluye el capital aportado al constituir la empresa, las reservas formadas en ejercicios anteriores y el resultado del período en curso. La cuenta de utilidades retenidas es especialmente relevante en hoteles, ya que muestra cuánto ha acumulado el negocio sin distribuir entre sus socios, lo cual habla de la capacidad de reinversión del establecimiento.
Grupo 4 – Ingresos operativos por departamento
Este grupo es el corazón del plan de cuentas hotelero desde el punto de vista de la gestión. Cada departamento que genera ingresos tiene su propia cuenta y sus propias subcuentas, lo que permite comparar el rendimiento de habitaciones, restaurante, spa y demás servicios en cualquier período. Un hotel bien gestionado puede detectar, solo revisando este grupo, cuál área está creciendo y cuál necesita atención.
| Código | Cuenta | Departamento |
|---|---|---|
| 4001 | Ingresos – Habitaciones estándar | Habitaciones |
| 4002 | Ingresos – Habitaciones suite | Habitaciones |
| 4003 | Ingresos – Desayuno buffet | Alimentos y bebidas |
| 4004 | Ingresos – Restaurante (almuerzo/cena) | Alimentos y bebidas |
| 4005 | Ingresos – Bar y bebidas | Alimentos y bebidas |
| 4010 | Ingresos – Spa y tratamientos | Spa y recreación |
| 4015 | Ingresos – Salones y eventos | Eventos |
| 4020 | Ingresos – Lavandería huéspedes | Lavandería |
| 4025 | Ingresos – Estacionamiento | Otros servicios |
| 4030 | Ingresos – Teléfono e internet | Telecomunicaciones |
Grupo 5 – Costos y gastos operativos
El grupo de costos y gastos operativos es el espejo del grupo de ingresos. Cada departamento que genera ingresos también genera costos directos, y esos costos se registran en cuentas separadas. El costo de ventas de alimentos, el costo de bebidas, los suministros de habitaciones y la nómina del personal de cada área son las partidas que más peso tienen en este grupo y las que más influyen en la rentabilidad final del hotel.
Grupo 6 – Gastos de departamentos funcionales
Los departamentos funcionales son aquellos que no generan ingresos directamente, pero que son necesarios para que el hotel opere. Administración, recursos humanos, marketing, mantenimiento, sistemas de información y energía son los más comunes. Sus gastos no se asignan a ningún departamento operativo específico, sino que se agrupan aparte y luego se deducen del resultado global, siguiendo la lógica del sistema USALI, que es el estándar internacional para hoteles.
Grupo 7 – Cuentas de cierre y resultados
Al cierre del período contable, las cuentas de ingresos y gastos se liquidan contra las cuentas de resultados. Aquí se determina la utilidad o pérdida del hotel. Las cuentas de este grupo permiten calcular indicadores clave como el GOP (Gross Operating Profit), que mide el beneficio bruto de operación antes de deducir gastos no atribuibles a la gestión directa, como intereses, impuestos sobre la renta y amortizaciones de activos.
Plan de cuentas hotelero detallado con códigos
A continuación encontrarás el plan de cuentas hotelero desarrollado con sus códigos, agrupado por categoría. La codificación que se usa aquí sigue una lógica de cuatro dígitos: el primer dígito identifica el grupo, el segundo la subcategoría y los dos últimos la cuenta específica. Este esquema es flexible y cada hotel puede adaptarlo según su tamaño y complejidad operativa.
Cuentas de activo (códigos 1000–1999)
Las cuentas de activo en el rango 1000–1999 agrupan todos los recursos del hotel. Los primeros códigos (1001–1020) corresponden al activo corriente: efectivo, bancos y cuentas por cobrar. A partir del código 1100, se registran los activos fijos del establecimiento. La subcuenta de depreciación acumulada (1101) es obligatoria, ya que los activos de un hotel se deprecian con el uso y el tiempo, y esa pérdida de valor debe reflejarse en la contabilidad.
Cuentas de pasivo (códigos 2000–2999)
En el rango 2000–2999 se registran todas las deudas y obligaciones del hotel. Un aspecto que distingue al sector hotelero es la presencia de la cuenta de anticipos de huéspedes (2010), que recoge los pagos adelantados por reservas. Desde el punto de vista contable, ese dinero es una obligación de servicio hasta que el cliente llegue y consuma. Solo en ese momento se convierte en ingreso reconocido.
Cuentas de patrimonio (códigos 3000–3999)
El patrimonio agrupa el capital inicial aportado por los propietarios, las reservas acumuladas y el resultado del período. En hoteles con varios socios o inversores, es habitual encontrar subcuentas diferenciadas por tipo de aportante. Las utilidades retenidas (cuenta 3020 en muchos sistemas) son el indicador más directo de la salud financiera acumulada del hotel a lo largo de los años de operación.
Cuentas de ingresos (códigos 4000–4999)
Este rango es el más extenso y el más relevante para el análisis financiero departamental. Cada departamento operativo del hotel tiene su propio bloque de cuentas de ingresos. El departamento de habitaciones suele concentrar entre el 50 % y el 70 % de los ingresos totales de un hotel, seguido por alimentos y bebidas y, a mayor distancia, por servicios complementarios como spa, eventos o telecomunicaciones.
Cuentas de costos y gastos (códigos 5000–6999)
Los costos operativos directos se registran en el rango 5000–5999 y los gastos de departamentos funcionales en el 6000–6999. Esta separación no es arbitraria: permite distinguir lo que cuesta producir el servicio de lo que cuesta administrarlo y soportarlo. La nómina del personal es, en la mayoría de los hoteles, la partida más grande dentro de los gastos operativos, y debe desglosarse por departamento para permitir un análisis real de la rentabilidad de cada área.
¿Cómo se organiza la contabilidad por departamentos?
La contabilidad departamental es el rasgo más característico del plan de cuentas hotelero. En lugar de ver el hotel como una sola unidad de negocio, el sistema lo trata como un conjunto de centros de resultados que operan con relativa independencia. Cada departamento tiene sus propios ingresos (si los genera) y sus propios costos directos, lo que permite calcular la contribución de cada área al resultado global del establecimiento.
Departamentos operativos: centros de ingreso
Los departamentos operativos son aquellos que prestan servicios directamente facturados al cliente. Habitaciones, alimentos y bebidas, spa, lavandería y eventos entran en esta categoría. Cada uno cuenta con una cuenta de resultados propia que muestra sus ingresos, su costo de ventas y el margen bruto que genera. Eso permite comparar la rentabilidad entre departamentos y tomar decisiones sobre dónde invertir o dónde recortar.
Dentro de la contabilidad hotelera, los departamentos operativos reciben el nombre de centros de beneficio, porque su razón de existir es generar un margen positivo. Si un departamento opera sistemáticamente en pérdida, el plan de cuentas lo hace visible con claridad y permite actuar sobre esa situación antes de que afecte el resultado global del hotel.
Departamentos funcionales: centros de costo
Los departamentos funcionales, también llamados no distribuidos, agrupan los gastos que sustentan la operación general del hotel sin generar ingresos propios. Administración, recursos humanos, marketing, mantenimiento y sistemas de información son los más comunes. Sus costos se registran en el plan de cuentas de forma separada y se deducen del resultado operativo total, no del resultado de ningún departamento específico.
Departamentos no operativos
Los departamentos no operativos agrupan los gastos financieros y estructurales del hotel que no están bajo el control directo de la dirección operativa: intereses de préstamos, alquileres de la propiedad, seguros, impuestos sobre la renta y reservas de reposición. Estos conceptos se deducen del GOP para calcular el resultado neto del ejercicio y representan la carga financiera que el hotel asume independientemente de cómo opere cada departamento.
El USALI y su relación con el plan de cuentas
El USALI (Uniform System of Accounts for the Lodging Industry) es el estándar internacional de contabilidad para hoteles más utilizado en el mundo. No es un software ni una norma legal obligatoria, sino un sistema voluntario que define cómo clasificar, registrar y presentar la información financiera de un hotel de manera uniforme, comparable y comprensible para cualquier inversor, auditor o directivo del sector, sin importar el país donde opere el establecimiento.
«El USALI clasifica los departamentos del hotel en dos grandes grupos: operativos, que generan ingresos, y no operativos, que solo generan costos, permitiendo así medir la contribución real de cada área al resultado global.»
La relación entre el USALI y el plan de cuentas hotelero es directa: el USALI actúa como el modelo conceptual y el plan de cuentas es su implementación práctica dentro del sistema contable del hotel. Un hotel que adopta el USALI como referencia construye su plan de cuentas siguiendo la estructura departamental que ese sistema propone, lo que facilita la comparación de resultados con otros establecimientos del sector y el análisis de tendencias a lo largo del tiempo. Si quieres profundizar en este estándar, puedes revisar el artículo sobre el USALI y su aplicación práctica.
¿Qué aporta el USALI al plan de cuentas de un hotel?
El USALI aporta principalmente tres cosas al plan de cuentas hotelero. Primero, una estructura departamental clara y estandarizada que cualquier profesional del sector puede interpretar. Segundo, el principio de costos directos, que asigna a cada departamento solo los costos que le corresponden. Tercero, una serie de indicadores de rendimiento clave que se calculan directamente a partir del plan de cuentas, lo que conecta la contabilidad con la gestión operativa del hotel.
¿Qué hoteles aplican el USALI?
El USALI es adoptado principalmente por hoteles de cadena internacional, establecimientos de más de 50 habitaciones y cualquier hotel que reciba inversión extranjera o que forme parte de un grupo hotelero. Los hoteles pequeños e independientes pueden adaptarlo parcialmente según sus necesidades de información.
GOP, TDP y EBITDA: indicadores clave del plan de cuentas
El plan de cuentas hotelero, cuando está bien estructurado, permite calcular de forma directa los tres indicadores financieros más importantes del sector. El TDP (Total Departments Profit) suma los márgenes de todos los departamentos operativos. El GOP (Gross Operating Profit) descuenta de ese total los gastos de los departamentos funcionales. El EBITDA va un paso más allá y excluye también las amortizaciones y los resultados financieros.
| Indicador | Nombre completo | Cómo se calcula | Qué mide |
|---|---|---|---|
| TDP | Total Departments Profit | Suma de márgenes de departamentos operativos | Rentabilidad conjunta de los centros de ingreso |
| GOP | Gross Operating Profit | TDP menos gastos de departamentos funcionales | Eficiencia de la gestión operativa completa del hotel |
| EBITDA | Beneficio antes de dotaciones, amortizaciones, intereses e impuestos | GOP menos reservas de reposición y honorarios de gestión | Capacidad del hotel para generar flujo operativo real |
| NOI | Net Operating Income | EBITDA menos amortizaciones, intereses e impuestos | Resultado neto final del ejercicio hotelero |
Asientos contables típicos en un hotel
Los asientos contables son el nivel más concreto del plan de cuentas: muestran cómo se registra cada transacción en las cuentas correspondientes. En un hotel, hay operaciones que se repiten a diario y que todo contador del sector debe conocer. El principio que rige todos estos asientos es el de la partida doble: cada transacción afecta al menos a dos cuentas, una en el debe y otra en el haber, manteniendo siempre el equilibrio contable.
Registro de ingreso por habitación
Cuando un huésped ocupa una habitación y el hotel genera el cargo correspondiente, el asiento contable debita la cuenta de cuentas por cobrar del huésped (activo) y acredita la cuenta de ingresos por habitaciones. Si el pago se realiza en efectivo al momento del check-out, el asiento cambia: se debita caja y se acredita directamente la cuenta de ingresos. El IVA o IGV aplicable genera una cuenta adicional de impuestos por pagar, que se registra en el mismo asiento.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 1020 | Cuentas por cobrar – Huéspedes | 115,00 | — |
| 4001 | Ingresos – Habitaciones estándar | — | 100,00 |
| 2030 | IVA / IGV por pagar (15 %) | — | 15,00 |
Registro de costo de alimentos y bebidas
Cada vez que el restaurante del hotel retira productos de la bodega para preparar un plato o una bebida, ese movimiento debe registrarse contablemente. El asiento debita la cuenta de costo de ventas de alimentos (gasto) y acredita la cuenta de inventario de alimentos (activo). El seguimiento preciso de este asiento es lo que permite calcular el porcentaje de costo de alimentos sobre los ingresos del restaurante, uno de los indicadores más monitoreados en la operación de alimentos y bebidas.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 5010 | Costo de ventas – Alimentos | 38,00 | — |
| 1030 | Inventario – Alimentos | — | 38,00 |
Registro de nómina del personal hotelero
La nómina en un hotel se registra desagregada por departamento: el salario del recepcionista va a la cuenta de gastos de habitaciones, el del cocinero a alimentos y bebidas, y el del personal administrativo a la cuenta del departamento funcional correspondiente. Este desglose es fundamental para medir el costo de personal de cada área y es uno de los registros más complejos de gestionar porque involucra múltiples cuentas simultáneamente, incluyendo las provisiones de prestaciones sociales.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 5100 | Gastos de nómina – Habitaciones | 1.200,00 | — |
| 5200 | Gastos de nómina – Alimentos y bebidas | 900,00 | — |
| 6100 | Gastos de nómina – Administración | 600,00 | — |
| 2020 | Nóminas por pagar | — | 2.700,00 |
Errores frecuentes al diseñar un plan de cuentas hotelero
Diseñar un plan de cuentas para un hotel parece sencillo al principio, pero hay errores que se repiten con mucha frecuencia y que generan problemas de información a medida que el negocio crece. Conocerlos desde el inicio te ahorra rehacer el plan contable más adelante, algo que implica ajustar todos los registros históricos y puede generar inconsistencias difíciles de resolver. Los errores más comunes son los siguientes:
- No separar ingresos por departamento: Agrupar todos los ingresos en una sola cuenta hace imposible saber qué área del hotel genera más dinero y cuál opera en pérdida.
- Confundir anticipos con ingresos: Los pagos recibidos antes de que el huésped llegue son un pasivo, no un ingreso. Registrarlos directamente en ingresos distorsiona los estados financieros del período.
- No asignar la nómina por departamento: Registrar todo el gasto de personal en una sola cuenta impide calcular el costo real de cada área y hace inútil el análisis de rentabilidad departamental.
- Crear demasiadas cuentas innecesarias: Un plan de cuentas excesivamente detallado genera confusión entre el personal contable y dificulta la consolidación de la información. Más cuentas no siempre significa más claridad.
- No actualizar el plan con el crecimiento del hotel: Si el hotel incorpora un nuevo servicio (por ejemplo, un spa o un centro de convenciones) y no se crean las cuentas correspondientes, esos ingresos y costos se mezclan con los de otras áreas y pierden su valor analítico.
- Ignorar las cuentas de cortesías y descuentos: Las habitaciones otorgadas a personal, las comidas de cortesía o los descuentos aplicados a tarifas deben registrarse en cuentas específicas. Si se omiten, los ingresos brutos aparecen inflados y el análisis de precios pierde precisión.
Conocer estos errores es parte de lo que debe saber un contador para trabajar en hoteles. El plan de cuentas no es un documento que se diseña una vez y se olvida: requiere revisión periódica para que siempre refleje la realidad operativa del establecimiento. Un plan bien mantenido es una ventaja competitiva real para cualquier hotel.
Preguntas frecuentes
¿Cuántas cuentas debe tener un plan de cuentas para hoteles?
No existe un número fijo ni una norma universal que lo establezca. La cantidad de cuentas depende del tamaño del hotel, la variedad de servicios que ofrece y el nivel de detalle que necesita la dirección para tomar decisiones. Un hotel pequeño puede operar con entre 80 y 150 cuentas, mientras que un hotel de cadena internacional con múltiples departamentos y servicios puede llegar a tener más de 400 cuentas activas. Lo más importante no es la cantidad, sino que cada cuenta tenga un propósito claro y no genere duplicidades con otra. Un plan de cuentas eficiente es el que da la información necesaria sin crear ruido contable.
¿Qué diferencia hay entre el plan de cuentas de un hotel y el de un restaurante?
La diferencia principal está en la amplitud y complejidad del plan. Un restaurante centra casi toda su actividad en alimentos y bebidas, con cuentas de ingresos por tipo de menú o servicio y cuentas de costos asociadas. El plan de cuentas hotelero va mucho más allá: incluye ingresos por habitaciones, spa, lavandería, eventos y telecomunicaciones, además de cuentas de activo específicas como inventario de amenidades y ropa de cama. También incorpora cuentas únicas del sector hotelero como anticipos de huéspedes, depósitos en garantía y la cuenta de habitaciones de cortesía, que no tienen equivalente en un restaurante independiente.
¿Puedo adaptar el plan general de contabilidad a un hotel?
Sí, es perfectamente posible y es la práctica habitual en muchos países donde no existe un plan de cuentas sectorial específico para hoteles. El plan general de contabilidad proporciona la estructura de grupos (activo, pasivo, patrimonio, ingresos, gastos) y el hotel la complementa creando subcuentas adaptadas a su operación. La clave está en respetar la codificación del plan general para mantener la compatibilidad con las obligaciones fiscales y legales, mientras se agregan niveles de detalle internos que permitan el análisis departamental propio de la gestión hotelera. La contabilidad turística en muchos países parte precisamente de esa adaptación.
¿Qué cuentas se usan para registrar ingresos por habitaciones?
Los ingresos por habitaciones se registran en el grupo 4 del plan de cuentas hotelero, en cuentas como ingresos por habitación estándar, habitación doble, suite junior y suite presidencial. Cada categoría de habitación tiene su propia subcuenta para permitir el análisis de mezcla de ventas. También se crean cuentas separadas para descuentos, tarifas especiales y cortesías, que se registran como deducciones de los ingresos brutos para llegar al ingreso neto por habitaciones, que es la cifra sobre la que se calcula el RevPAR y demás indicadores del departamento.
¿Qué es el departamento de alimentos y bebidas en contabilidad hotelera?
El departamento de alimentos y bebidas (A&B) es uno de los departamentos operativos del hotel y, en muchos establecimientos, el segundo en volumen de ingresos después de habitaciones. Contablemente, tiene su propio bloque de cuentas de ingresos (desayuno, restaurante, bar, room service, eventos con catering) y sus propias cuentas de costo de ventas. El porcentaje de costo de alimentos sobre los ingresos del departamento es el indicador más vigilado por los directores de A&B, y el plan de cuentas debe estar diseñado para generarlo de forma automática al consolidar los registros del período. Conocer más sobre la contabilidad hotelera y turística ayuda a comprender el alcance completo de este departamento.
¿Cómo se registran los descuentos y cortesías en un hotel?
Los descuentos comerciales aplicados a tarifas publicadas y las cortesías (habitaciones o servicios entregados sin cobro) se registran en cuentas de deducción de ingresos, no como gastos. Esto significa que se restan directamente de los ingresos brutos para obtener el ingreso neto. Las cortesías al personal, por ejemplo, se debitan en una cuenta de costo de beneficios al personal y se acreditan en la cuenta de ingresos correspondiente, lo que permite reflejar el valor real del servicio prestado sin que aparezca ni como ingreso ni como gasto sin justificación.
¿Qué software contable es compatible con un plan de cuentas hotelero?
La mayoría de los sistemas de contabilidad empresarial permiten configurar un plan de cuentas personalizado, lo que los hace compatibles con un plan hotelero. Herramientas como SAP, Oracle Hospitality, Sage y soluciones cloud más accesibles como QuickBooks o Contaplus permiten crear la estructura departamental que el hotel necesite. Lo que determina la calidad del resultado no es el software en sí, sino el diseño del plan de cuentas que se configura dentro de él. Un software potente con un plan de cuentas mal diseñado no produce información útil; uno más sencillo con un plan bien estructurado puede funcionar perfectamente para hoteles medianos y pequeños. Para entender mejor el ecosistema completo, es útil explorar la sección de contabilidad hotelera y sus herramientas de gestión.
Conclusión
El plan de cuentas hotelero es mucho más que un listado de códigos y nombres. Es la estructura que permite a un hotel saber, en cualquier momento, qué departamento gana, cuánto cuesta operar cada servicio y dónde hay oportunidades de mejora. Sin esa base, cualquier decisión financiera se toma a ciegas, y en un sector tan competitivo como el hotelero, eso tiene un costo real.
A lo largo de este artículo has visto cómo se organiza el plan por grupos contables, cómo se codifican las cuentas por departamento, qué asientos se generan en las operaciones más frecuentes y qué errores evitar desde el diseño inicial. Toda esa información te permite acercarte al plan de cuentas de un hotel con criterio propio, ya sea que estés estudiando contabilidad hotelera o que vayas a aplicarla en un establecimiento real.
Si este tema te resultó útil, en este sitio web encontrarás más contenidos sobre contabilidad hotelera, turística y finanzas aplicadas al sector, desarrollados con el mismo nivel de detalle y enfoque práctico. Hay mucho más por explorar dentro de esta disciplina.
Sigue aprendiendo:
RevPAR: El indicador que todo hotelero debe dominar
¿Cómo elegir un PMS con integración contable?
Franquicia hotelera: El secreto detrás de las grandes marcas
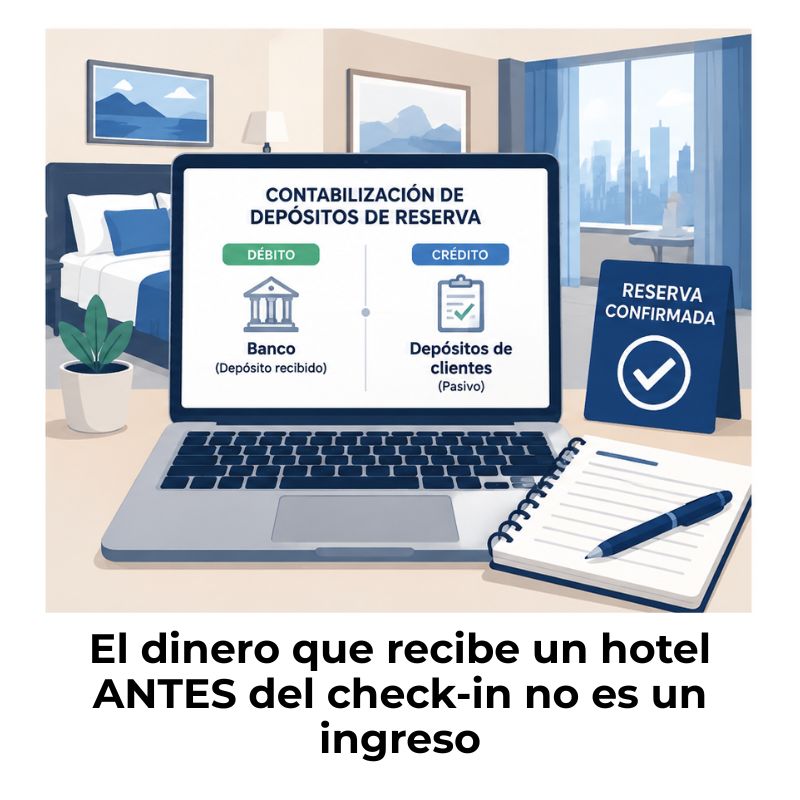
¿Cómo contabilizar depósitos de reserva en tu hotel?
GOP hotelero: El indicador que revela la verdad de tu hotel
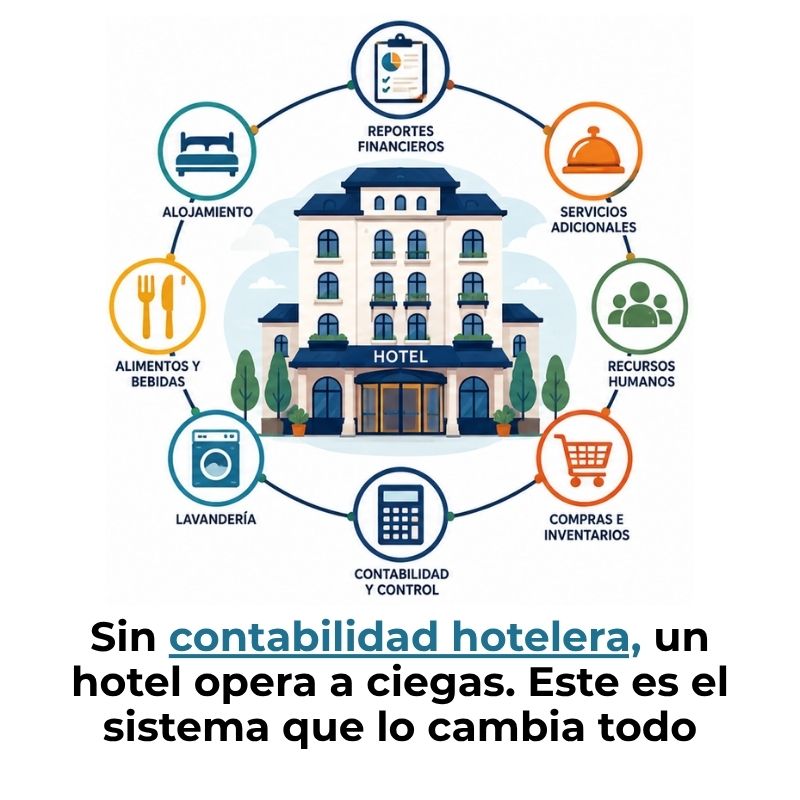
Contabilidad hotelera: El secreto financiero de los hoteles
Contabilidad para touroperadores: ¿Cómo funciona?

Contabilidad para hostales y albergues turísticos
