
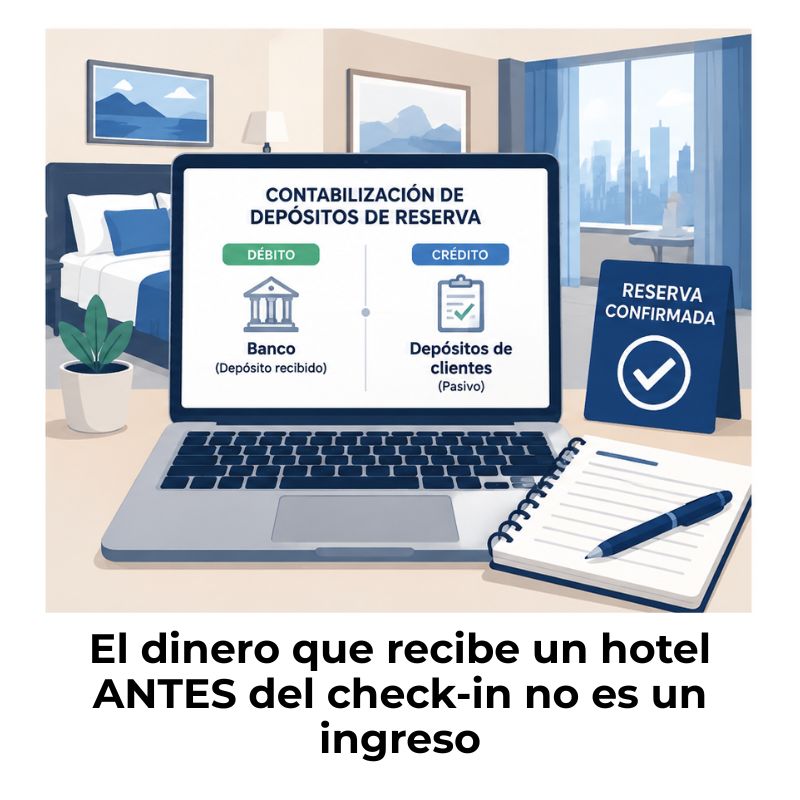
Contabilizar un depósito de reserva hotelera significa registrar el dinero recibido como un pasivo, no como un ingreso, porque el hotel todavía tiene una obligación pendiente con el huésped. El ingreso se reconoce únicamente cuando el servicio se presta. A continuación, vas a ver exactamente cómo funciona ese proceso, con las cuentas que intervienen, los asientos contables paso a paso y los errores más frecuentes que conviene evitar.
¿Qué es un depósito de reserva hotelera?
Un depósito de reserva hotelera es el pago parcial o total que realiza un huésped antes de ocupar la habitación, con el único propósito de garantizar su reserva. El hotel recibe ese dinero, pero todavía no ha prestado ningún servicio, lo que lo convierte en una obligación económica pendiente, no en un ingreso ganado.
Este tipo de cobro es habitual en temporadas de alta demanda, reservas de larga estadía o reservas de grupos. Desde el punto de vista contable, el tratamiento que recibe es radicalmente distinto al de una venta ordinaria, y entenderlo bien es el primer paso para llevar registros correctos en la contabilidad de un hotel.
Diferencia entre depósito de reserva y anticipo de cliente
Aunque parecen lo mismo, el depósito de reserva y el anticipo de cliente tienen naturalezas jurídicas y contables distintas. El anticipo implica que el cliente ha comenzado a pagar por un bien o servicio ya acordado con detalle, y en muchos sistemas fiscales genera IVA de forma inmediata. El depósito de reserva, en cambio, funciona como garantía: si el servicio no se presta, puede devolverse sin que se haya generado ningún hecho imponible.
Esta distinción tiene consecuencias directas en la declaración de impuestos. Un anticipo obliga al hotel a reconocer el IVA en el momento del cobro, mientras que un depósito de reserva, tratado correctamente como pasivo, no genera esa obligación hasta que el huésped hace el check-in y el servicio se presta. Confundir ambos conceptos es uno de los errores más frecuentes en la contabilidad de establecimientos hoteleros.
| Característica | Depósito de reserva | Anticipo de cliente |
|---|---|---|
| Naturaleza contable | Pasivo (obligación) | Pasivo (obligación) |
| Genera IVA al recibirlo | No (en muchas jurisdicciones) | Sí, en la mayoría de los sistemas |
| Se puede devolver | Sí, sin consecuencias fiscales inmediatas | Implica nota de crédito y ajuste del IVA |
| Reconocimiento del ingreso | Al prestar el servicio (check-in) | Al prestar el servicio |
| Cuenta habitual | Depósitos recibidos (pasivo corriente) | Anticipos de clientes (pasivo corriente) |
¿Cómo se contabiliza un depósito de reserva hotelera?
La contabilización de un depósito de reserva hotelera sigue un proceso de tres etapas claramente diferenciadas. Cada etapa genera un asiento contable distinto que refleja el estado real de la obligación entre el hotel y el huésped. Ignorar alguna de estas etapas provoca estados financieros inexactos que no representan la situación económica real del establecimiento.
Paso 1 — Recepción del depósito
Cuando el huésped transfiere el depósito, el hotel recibe efectivo o un cargo bancario. En ese momento, el dinero entra como activo (Bancos o Caja), pero simultáneamente se crea un pasivo bajo la cuenta de depósitos recibidos. El balance se mantiene equilibrado: el hotel tiene más dinero, pero también tiene una obligación nueva frente al cliente que debe reflejar fielmente.
Asiento contable — Recepción del depósito
| Cuenta | Debe | Haber |
|---|---|---|
| Bancos (activo) | 500,00 | — |
| Depósitos recibidos de clientes (pasivo) | — | 500,00 |
Concepto: Depósito recibido por reserva — habitación núm. [X] — check-in previsto [fecha].
Paso 2 — Aplicación del depósito al check-in
Cuando el huésped llega al hotel y ocupa la habitación, se produce el hecho económico real: el servicio se presta. En ese momento, el pasivo desaparece y el ingreso se reconoce por primera vez. Si el depósito no cubre el total de la estadía, el huésped paga la diferencia en ese instante o al momento del check-out, dependiendo de la política del hotel.
Asiento contable — Aplicación del depósito (check-in)
| Cuenta | Debe | Haber |
|---|---|---|
| Depósitos recibidos de clientes (pasivo) | 500,00 | — |
| Ingresos por alojamiento (resultado) | — | 500,00 |
Concepto: Aplicación del depósito de reserva al ingreso por hospedaje — check-in [fecha].
Paso 3 — Cancelación o devolución del depósito
Si el huésped cancela la reserva y el hotel devuelve el depósito, el pasivo se cancela con cargo a la cuenta bancaria, sin que haya existido ningún ingreso en ningún momento. Si el hotel aplica una penalización por cancelación, esa penalización sí se reconoce como ingreso, pero solo por el importe retenido, no por el depósito completo.
Asiento contable — Devolución del depósito por cancelación
| Cuenta | Debe | Haber |
|---|---|---|
| Depósitos recibidos de clientes (pasivo) | 500,00 | — |
| Bancos (activo) | — | 500,00 |
Concepto: Devolución del depósito de reserva por cancelación — reserva núm. [X].
¿Por qué el depósito es un pasivo y no un ingreso?
La razón es contundente: el hotel tiene una obligación pendiente con el huésped. Ha recibido dinero, pero todavía no ha entregado nada a cambio. Desde la perspectiva del devengo —principio fundamental de la contabilidad—, el ingreso solo existe cuando el bien o servicio se entrega efectivamente al cliente, independientemente de cuándo se cobre.
«Una entidad debe reconocer los ingresos cuando satisfaga una obligación a cumplir mediante la transferencia del control sobre los bienes o servicios acordados al cliente.» — NIF D-1, Ingresos por contratos con clientes.
Este principio, recogido también en las Normas Internacionales de Información Financiera (NIIF 15), obliga a que cualquier cobro previo a la prestación del servicio se reconozca como un pasivo por contrato. El hotel le debe al huésped una habitación, no dinero, y esa obligación debe estar visible en el balance hasta que quede satisfecho con el servicio de alojamiento.
Asientos contables completos con ejemplos prácticos
Ver los asientos en contexto real ayuda a interiorizar la lógica del registro. Los tres ejemplos que siguen cubren las situaciones más comunes en la operación diaria de un hotel: el depósito recibido, su aplicación en el check-in y su devolución por cancelación. Cada asiento mantiene el equilibrio de la partida doble y refleja exactamente lo que ocurre en cada etapa del proceso.
Ejemplo 1: Depósito recibido por transferencia bancaria
Una empresa de viajes corporativos realiza la reserva de tres habitaciones para ejecutivos que llegarán en quince días. Transfiere un depósito de garantía de 1.500,00 como señal de confirmación. El hotel registra la entrada de dinero en Bancos y crea el pasivo correspondiente, sin tocar ninguna cuenta de ingresos en este momento.
| Cuenta | Debe | Haber |
|---|---|---|
| Bancos | 1.500,00 | — |
| Depósitos recibidos de clientes (pasivo corriente) | — | 1.500,00 |
Ejemplo 2: Aplicación del depósito en el check-in del huésped
Los ejecutivos llegan, se registran en recepción y el hotel presta el servicio de alojamiento acordado. En este momento, el pasivo se cancela y el ingreso surge por primera vez en la contabilidad. Si el total de la estadía asciende a 3.600,00, el depósito cubre 1.500,00 y el saldo restante (2.100,00) queda pendiente de cobro o se liquida en el acto.
| Cuenta | Debe | Haber |
|---|---|---|
| Depósitos recibidos de clientes (pasivo corriente) | 1.500,00 | — |
| Clientes / Cuentas por cobrar | 2.100,00 | — |
| Ingresos por alojamiento | — | 3.600,00 |
Ejemplo 3: Devolución del depósito por cancelación de reserva
Uno de los huéspedes cancela su habitación con cinco días de antelación. Según la política del hotel, tiene derecho a recuperar el depósito completo sin penalización. El asiento de devolución cancela el pasivo y reduce el saldo bancario, sin que haya habido en ningún momento un ingreso en el estado de resultados.
| Cuenta | Debe | Haber |
|---|---|---|
| Depósitos recibidos de clientes (pasivo corriente) | 500,00 | — |
| Bancos | — | 500,00 |
Si el hotel aplica una penalización del 30 % (150,00), el asiento cambia: devuelve solo 350,00 al huésped y reconoce 150,00 como ingreso por penalización. Así, solo el monto retenido entra al estado de resultados, no el depósito completo.
¿Cuándo se reconoce el ingreso en la contabilidad hotelera?
El principio de devengo establece que el ingreso se reconoce en el momento en que el hotel presta el servicio, sin importar cuándo se cobró. En la práctica hotelera, esto significa que el ingreso por alojamiento entra en los registros cuando el huésped hace el check-in y ocupa efectivamente la habitación, no cuando pagó el depósito ni cuando realizó la reserva.
Para estadías de varios días, muchos hoteles distribuyen el ingreso de forma proporcional a cada noche de ocupación. Si un huésped se aloja cinco noches, el ingreso se reconoce en cinco tramos iguales, uno por cada noche efectivamente prestada. Este tratamiento es coherente con la NIIF 15 y con la mayoría de los marcos contables aplicables al sector turístico, que el USALI también recoge en sus directrices operativas.
Cuentas contables que intervienen en el registro
Conocer con precisión qué cuentas participan en cada etapa del proceso evita confusiones y facilita la conciliación bancaria al cierre del mes. Las cuentas varían ligeramente según el plan contable de cada país, pero la lógica es siempre la misma: activo cuando entra el dinero, pasivo mientras existe la obligación, ingreso cuando el servicio se presta. El plan de cuentas hotelero detalla las subcuentas específicas que se abren para cada tipo de operación.
Cuentas de activo
- Bancos: Recoge el ingreso del depósito al momento del cobro.
- Caja: Alternativa si el huésped paga en efectivo en recepción.
- Clientes / Cuentas por cobrar: Saldo pendiente tras aplicar el depósito en el check-in.
Cuentas de pasivo
- Depósitos recibidos de clientes: Pasivo corriente que refleja la obligación del hotel.
- IVA repercutido (si aplica): Solo cuando el depósito se trata como anticipo en sistemas que lo exigen.
- Impuesto de hospedaje por pagar: En jurisdicciones donde existe este tributo específico.
Cuentas de resultado
- Ingresos por alojamiento: Aparece solo cuando el servicio se presta.
- Ingresos por penalización de cancelación: Importe retenido si el huésped cancela fuera de plazo.
- Ingresos diferidos: En casos donde el ingreso se distribuye entre varias noches de estadía.
Para profundizar en cómo se clasifican y estructuran estas cuentas dentro del sistema de información financiera de un establecimiento, puedes consultar el apartado sobre ingresos hoteleros, donde se explican las categorías más habituales del sector y su tratamiento contable específico.
Errores frecuentes al registrar depósitos de reserva
Muchos problemas contables en hoteles tienen su origen en un manejo incorrecto de los depósitos. Identificarlos de antemano permite evitar correcciones costosas al cierre del ejercicio o durante una auditoría. La mayoría de estos errores derivan de confundir el momento del cobro con el momento del devengo, dos instantes que en la operación hotelera rara vez coinciden.
Otro error que pasa desapercibido es no llevar subcuentas auxiliares por huésped o por número de reserva. Si todos los depósitos van a una sola cuenta genérica, es imposible saber a quién corresponde cada saldo al cierre del período. Abrir subcuentas individuales es la práctica más recomendable para facilitar las conciliaciones y responder con rapidez ante cualquier reclamación o cancelación.
La contabilidad hotelera y turística tiene particularidades que la hacen diferente a la contabilidad general. Entender esas diferencias desde el principio ayuda a evitar errores estructurales que afectan todos los registros del establecimiento, no solo los depósitos.
Preguntas frecuentes
¿Qué cuenta contable se usa para registrar un depósito de reserva hotelera?
La cuenta más habitual es «Depósitos recibidos de clientes», que forma parte del pasivo corriente en el balance general. Según el plan de cuentas de cada país, puede estar bajo denominaciones como «anticipos y avances recibidos» o «pasivos por contrato con clientes». Lo importante es que quede en el pasivo, no en una cuenta de ingresos, hasta que el servicio se preste efectivamente. Además, se recomienda abrir subcuentas auxiliares por reserva o por huésped para facilitar el control individual de cada depósito.
¿El depósito de reserva hotelera genera IVA al recibirlo?
En la mayoría de los sistemas fiscales, el depósito de reserva hotelera no genera IVA en el momento de su cobro, siempre que se trate como garantía y no como un anticipo por un servicio ya facturado. El IVA nace cuando el ingreso se devenga, es decir, cuando el huésped ocupa la habitación. Sin embargo, si el sistema fiscal local exige tratar el depósito como un anticipo con factura, el IVA sí debe declararse al recibirlo. Es recomendable verificar la normativa tributaria vigente en la jurisdicción del hotel antes de definir el tratamiento.
¿Cuál es la diferencia entre depósito de reserva y anticipo de clientes en un hotel?
El depósito de reserva funciona como una garantía que el huésped entrega para asegurar su habitación. El anticipo de clientes, en cambio, es un pago a cuenta de un servicio ya acordado en detalle y que, en muchos marcos fiscales, obliga a emitir una factura y a declarar el IVA en el momento del cobro. La diferencia práctica es que el depósito puede devolverse sin consecuencias fiscales inmediatas si no hubo incumplimiento, mientras que la devolución de un anticipo ya facturado requiere una nota de crédito y el ajuste del impuesto correspondiente.
¿Qué ocurre contablemente si el huésped cancela su reserva?
Si el hotel devuelve el depósito íntegramente, se cancela el pasivo con cargo a la cuenta bancaria y no se genera ningún ingreso. Si el hotel retiene una penalización según su política de cancelación, solo ese importe retenido se reconoce como ingreso en el estado de resultados. El resto se devuelve al huésped. En ninguno de los dos casos el depósito completo se convierte en ingreso: únicamente la parte que el hotel conserva como compensación por la cancelación tiene ese tratamiento contable.
¿Cómo se registra un depósito de reserva pagado con tarjeta de crédito?
Cuando el pago se realiza con tarjeta, el activo que aumenta no es Bancos directamente, sino una cuenta de «Tarjetas por cobrar» o «Derechos de cobro por tarjeta», que refleja el importe pendiente de liquidación por parte de la entidad procesadora. El pasivo de depósitos recibidos se crea de la misma forma que en una transferencia. Una vez que la entidad procesa el pago y abona los fondos, se reclasifica el importe a la cuenta de Bancos, completando el ciclo del activo sin alterar el pasivo ni el ingreso.
¿En qué estado financiero aparece el depósito de reserva hotelera?
El depósito de reserva hotelera aparece en el balance general, dentro del pasivo corriente, mientras la obligación con el huésped esté pendiente. No tiene presencia en el estado de resultados hasta que el servicio se presta. Una vez que el huésped hace el check-in, el pasivo desaparece del balance y el ingreso correspondiente entra en el estado de resultados. Si al cierre del período existen depósitos de reservas futuras aún no prestadas, seguirán mostrándose en el pasivo del balance de ese período.
¿Qué norma contable regula el reconocimiento del ingreso en hoteles?
A nivel internacional, el reconocimiento de ingresos en hoteles se rige principalmente por la NIIF 15 «Ingresos de actividades ordinarias procedentes de contratos con clientes», que establece el principio de que el ingreso se reconoce cuando se transfiere el control del bien o servicio al cliente. En México, la norma equivalente es la NIF D-1 «Ingresos por contratos con clientes». Para la gestión interna del sector, el USALI proporciona directrices operativas específicas que complementan estos marcos normativos.
Conclusión
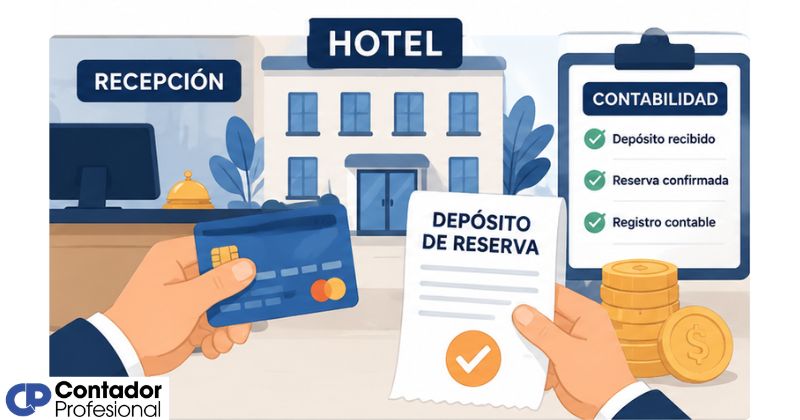
La contabilización de depósitos de reserva hotelera gira en torno a un principio claro: el dinero que recibes antes de prestar el servicio no es tuyo todavía en términos contables. Mientras el huésped no ocupe la habitación, ese importe vive en el pasivo de tu balance como una obligación real, no como un ingreso ganado.
Ahora que conoces las tres etapas del proceso —recepción, aplicación y devolución—, los asientos que cada una genera y las cuentas que intervienen, tienes todo lo necesario para registrar estos movimientos con precisión. Aplica las subcuentas auxiliares desde el primer depósito y evitarás los errores que más tiempo y dinero cuestan en la práctica diaria de un hotel.
La diferencia entre contabilidad hotelera y general va mucho más allá de este tema, y en este sitio web encontrarás otros conceptos del sector explicados con el mismo nivel de detalle y ejemplos reales para que tu aprendizaje siga avanzando.
Sigue aprendiendo:
¿Cómo controlar el inventario de bebidas en un hotel?
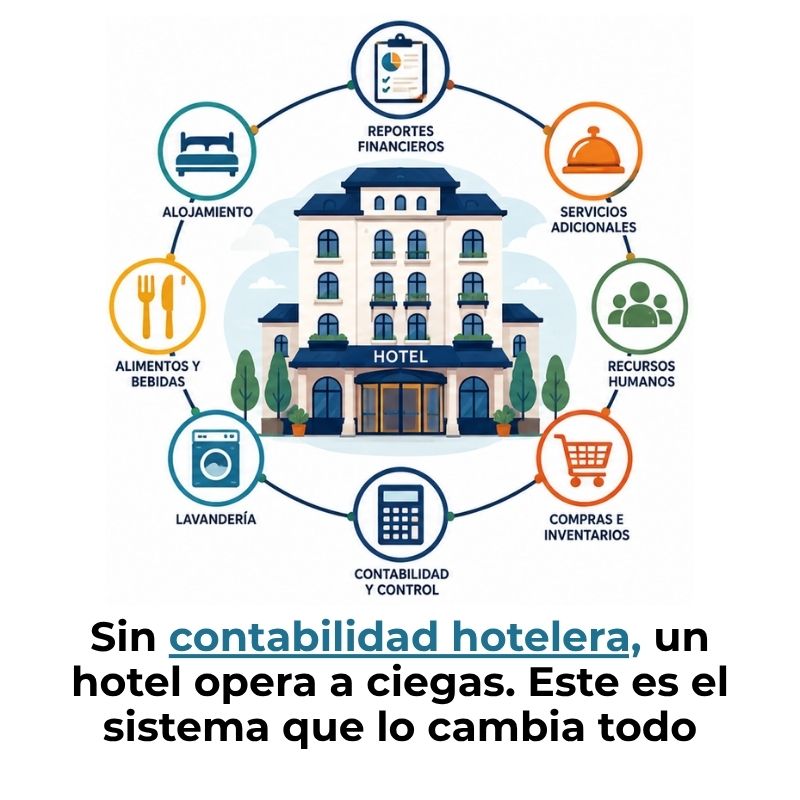
Contabilidad hotelera: El secreto financiero de los hoteles
Impuesto sobre pernoctaciones turísticas
El IVA en el turismo: ¿Cómo funciona?
Contabilización de propinas hoteleras
El presupuesto hotelero: ¿Cómo elaborarlo?

Diferencia contable entre agencia de viajes y touroperador

Contabilidad de eventos y banquetes hoteleros
