
La contabilidad de un casino integrado en un hotel es un campo propio dentro de la contabilidad hotelera. Tiene cuentas específicas, una forma particular de calcular los ingresos del juego y obligaciones fiscales distintas a las del resto del establecimiento. Si trabajas en el sector o estás estudiando esta área, aquí tienes los fundamentos que necesitas manejar.
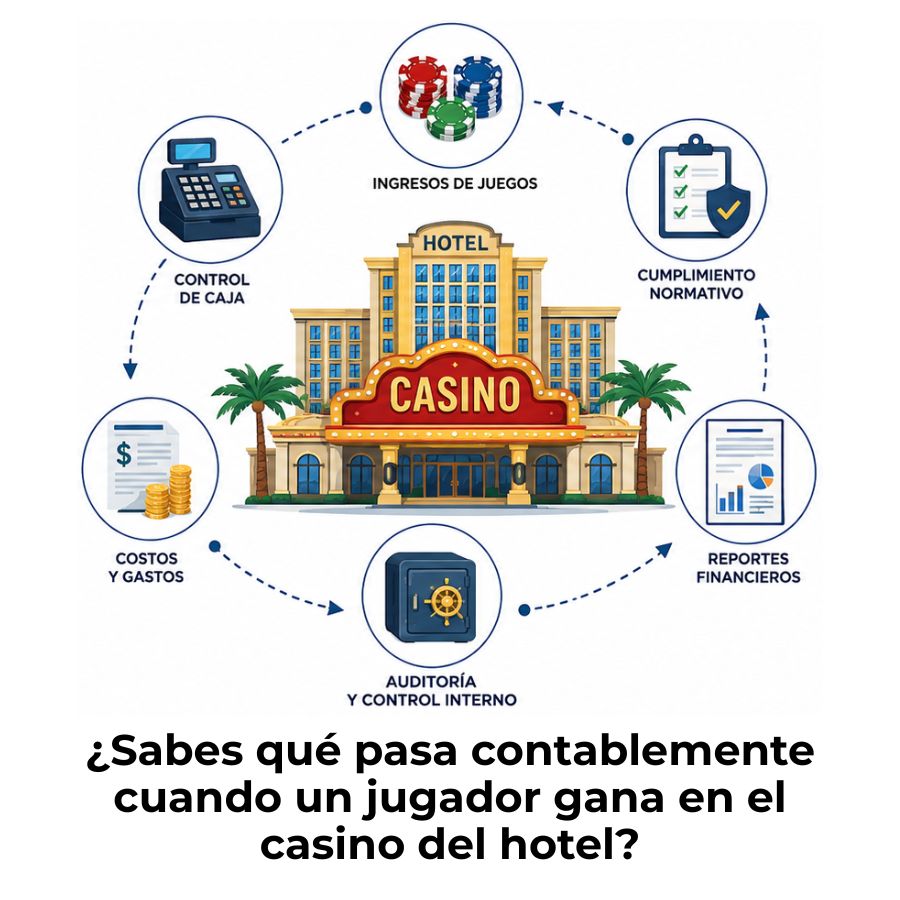
¿Qué es la contabilidad de casinos hoteleros?
La contabilidad de casinos hoteleros es la rama de la contabilidad hotelera que se ocupa de registrar, clasificar y reportar todas las operaciones económicas generadas por el departamento de juego dentro de un hotel. A diferencia de otros departamentos como habitaciones o restauración, el casino opera con una lógica contable propia que no puede aplicarse de forma directa a partir de los principios generales del sector.
Un hotel que integra un casino bajo su mismo techo no es simplemente un hotel con una fuente de ingresos adicional. Es un establecimiento que gestiona dos actividades con marcos normativos, tratamientos fiscales y estructuras de cuentas completamente distintos. Entender esa distinción es el punto de partida para llevar la contabilidad correctamente.
¿Por qué el casino es un departamento operativo del hotel?
Dentro del modelo USALI (Uniform System of Accounts for the Lodging Industry), el casino se clasifica como un departamento operativo, es decir, uno de los centros de responsabilidad que generan ingresos propios y que además carga sus costes directos en una cuenta de resultados independiente. Esto significa que tiene su propia línea en el estado departamental del hotel, exactamente igual que habitaciones o alimentos y bebidas.
Esta clasificación tiene una consecuencia práctica inmediata: los costes indirectos del hotel, como los gastos de administración o energía, no se imputan al departamento de casino. Solo los costes directamente vinculados a la operación del juego, como las fichas, el personal de sala o el mantenimiento de las máquinas, forman parte de su cuenta de resultados individual.
Diferencia entre ingreso bruto e ingreso neto del casino
Esta distinción es fundamental y marca toda la lógica contable del casino hotelero. El ingreso bruto del casino es la suma total de las apuestas recibidas de los jugadores durante un periodo determinado. Sin embargo, ese importe nunca se registra como ingreso en la contabilidad, porque incluye el dinero que el casino devuelve en forma de premios.
Lo que realmente entra en los libros contables como ingreso del casino es el ingreso neto, que resulta de restar los premios pagados al total apostado. A ese resultado se le conoce en el sector con el nombre de «win» y representa el beneficio real de la actividad del juego antes de descontar los gastos de operación del departamento.
¿Cómo se registran los ingresos del casino en un hotel?
El registro de ingresos en el departamento de casino sigue una lógica diferente a la del resto de servicios hoteleros. Mientras que en habitaciones o restauración se contabiliza el precio de venta de cada servicio en el momento de su prestación, en el casino el ingreso se determina al cierre de cada jornada o turno mediante el recuento físico del efectivo y las fichas en circulación.
Este proceso es conocido como «el conteo» y debe realizarse bajo estrictos procedimientos de control interno. El resultado de ese recuento es el dato base que alimenta el registro contable del día. Cualquier diferencia entre lo esperado y lo contado debe documentarse y justificarse antes de que los datos lleguen al departamento de contabilidad.
El drop, el hold y el win: tres conceptos clave
El hold percentage es uno de los indicadores más vigilados por la dirección financiera del hotel, porque permite comparar el rendimiento del casino entre periodos y entre tipos de juego. Un hold bajo puede deberse a una racha de premios elevados, pero también puede ser señal de problemas en los controles internos o en los procedimientos de recuento.
¿Cómo se contabilizan los premios pagados a los jugadores?
Los premios pagados en la actividad del juego responden al gasto típico necesario para obtener los ingresos de la actividad, por lo que se registran como un gasto de explotación y no como una reducción de la cifra de negocios.
Esta distinción tiene consecuencias directas en cómo se presenta la cuenta de resultados del casino. Los premios no reducen la línea de ingresos brutos, sino que aparecen como un gasto operativo del departamento. Así, el estado de resultados muestra primero el total apostado como ingreso bruto y, a continuación, deduce los premios como gasto para obtener el ingreso neto o win.
Este tratamiento contable es coherente con la normativa española recogida en las Normas de Adaptación del Plan General de Contabilidad a las Sociedades de Casinos de Juego, aprobadas inicialmente en 1978 y aún vigentes en lo que no contradiga el PGC actual. Conocer esta norma específica es indispensable para quien lleve las cuentas de un casino hotelero en España.
Estructura departamental del casino hotelero según el USALI
El USALI es el sistema de contabilidad uniforme más utilizado en la industria hotelera a nivel internacional. Su principal aportación es que organiza el estado de resultados del hotel por departamentos, de modo que cada área operativa tiene su propia cuenta de pérdidas y ganancias. El casino ocupa un apartado propio dentro de esa estructura departamental, con sus ingresos, costes directos y resultado de departamento bien diferenciados del resto.
Departamentos operativos frente a departamentos funcionales
El USALI divide los departamentos del hotel en dos grandes categorías. Los departamentos operativos son los que generan ingresos directos, como habitaciones, alimentos y bebidas, y el propio casino. Los departamentos funcionales son los que solo generan gastos, como administración, recursos humanos o mantenimiento. Los costes de los departamentos funcionales no se reparten entre los operativos, sino que se deducen del resultado conjunto del hotel para llegar al GOP (Gross Operating Profit).
Esta separación es especialmente relevante en el caso del casino, porque garantiza que su rendimiento se evalúe de forma aislada y justa, sin que los costes generales del hotel distorsionen su resultado departamental. Así, la dirección financiera puede comparar la contribución del casino con la de cualquier otro departamento en igualdad de condiciones.
El casino dentro del estado de resultados departamental
En el estado de resultados departamental del hotel, el casino aparece con su propia sección estructurada en tres líneas principales: ingresos brutos del juego, premios pagados como gasto operativo y resultado neto del departamento (TDP, Total Department Profit). Ese TDP del casino se suma al TDP del resto de departamentos operativos para obtener el resultado operativo total antes de deducir los costes funcionales.
Esta estructura permite a los directivos del hotel visualizar de un vistazo qué departamento contribuye más al resultado global y tomar decisiones basadas en datos reales por área, en lugar de trabajar con números agregados que ocultan el rendimiento individual de cada centro de actividad.
Cuentas contables específicas del casino hotelero
Las Normas de Adaptación del Plan General de Contabilidad a las Sociedades de Casinos de Juego establecen un cuadro de cuentas específico para la actividad del juego. Estas cuentas conviven con el cuadro general del hotel, pero responden a una lógica propia que no puede confundirse con la de los demás departamentos. Conocerlas es indispensable para cualquier contador que trabaje en este tipo de establecimientos.
Cuentas de ingresos del juego
Cuentas de gastos directos del casino
Los gastos directos del departamento de casino son los que se originan exclusivamente por la operación del juego y que, por tanto, se imputan a su cuenta de resultados propia. No incluyen ningún coste de otros departamentos del hotel, aunque el personal de casino, por ejemplo, pueda compartir ciertas instalaciones generales del establecimiento.
Asientos contables frecuentes en la operación del casino
A continuación se muestran los asientos más habituales en la operación diaria del casino hotelero. Los importes son ficticios y solo sirven para ilustrar la mecánica contable de cada operación.
Obligaciones fiscales y normativas del casino integrado en un hotel
El casino hotelero está sujeto a un régimen fiscal específico que lo diferencia por completo de cualquier otro departamento del hotel. La normativa fiscal del juego en España ha evolucionado desde la primera adaptación del PGC en 1978, pero sus principios básicos de tributación se mantienen vigentes y siguen condicionando cómo se registran los ingresos y gastos del departamento de casino.
Quien gestione la contabilidad de un casino hotelero debe conocer tanto las normas contables del sector hotelero como las normas específicas de los establecimientos de juego. Ignorar cualquiera de los dos marcos normativos puede generar errores contables con consecuencias fiscales directas. Ampliar el conocimiento sobre la contabilidad hotelera y turística en general es una base sólida antes de abordar la especificidad del casino.
La tasa sobre el juego y su reflejo contable
La tasa sobre el juego es el principal tributo que grava la actividad de los casinos en España. Se calcula sobre el importe neto de los ingresos del juego, es decir, sobre el win, y su tipo varía según la comunidad autónoma, ya que es un tributo cedido a las regiones. En la contabilidad del casino, esta tasa se registra como un gasto operativo del departamento y se refleja en la cuenta de pérdidas y ganancias antes de calcular el resultado departamental.
La periodificación de esta tasa es importante: debe reconocerse en el periodo al que corresponde el win gravado, independientemente de cuándo se realice el pago efectivo a la administración. Por eso, en el cierre mensual del departamento de casino, la tasa devengada pero no pagada aparece como una provisión o un pasivo acumulado en el balance del hotel.
IVA y casino: una relación particular
Los servicios de juego en casinos están exentos del Impuesto sobre el Valor Añadido en España, de acuerdo con la Ley del IVA. Esto significa que el casino no repercute IVA a sus clientes y tampoco puede deducir el IVA soportado en sus compras y gastos relacionados con la actividad del juego. Ese IVA soportado no recuperable se convierte en un mayor coste para el departamento.
Esta exención tiene una implicación contable relevante en los hoteles que combinan actividades sujetas a IVA con la actividad del casino. Cuando un proveedor de servicios trabaja para ambas áreas del hotel, es necesario determinar qué porción del IVA soportado corresponde a cada actividad. Esta prorrata puede ser una fuente habitual de errores contables si no se gestiona con un criterio claro y documentado.
Resumen del tratamiento fiscal del casino hotelero
- Tasa sobre el juego: Tributo cedido a las CCAA; se aplica sobre el win; se registra como gasto operativo.
- IVA en servicios de juego: Exento; el casino no repercute ni puede deducir el IVA soportado en la actividad del juego.
- Impuesto sobre Sociedades: El resultado del casino se integra en el resultado global del hotel; tributa dentro del IS general.
- Prorrata de IVA: Necesaria cuando el hotel realiza actividades sujetas y actividades exentas de forma simultánea.
Controles internos en la contabilidad del casino hotelero
Los controles internos son especialmente críticos en un casino hotelero porque las operaciones involucran grandes volúmenes de efectivo que se mueven de forma continua y en tiempo real. Un sistema de control interno robusto no solo protege los activos del hotel, sino que también garantiza que los datos contables que llegan al departamento financiero sean fiables y auditables en cualquier momento.
Sin procedimientos de control claros, la contabilidad del casino puede presentar diferencias entre los registros de caja y los datos del sistema de gestión, lo que dificulta el cierre contable y puede generar contingencias fiscales. Por eso, el diseño de los controles internos y la contabilidad del casino son dos disciplinas que no pueden diseñarse de forma separada.
🎲 Control del efectivo
Recuento diario supervisado por dos personas independientes. Toda diferencia queda documentada y requiere justificación antes del cierre contable.
📋 Conciliación de fichas
Las fichas en circulación se concilian diariamente con el inventario inicial y las compras del periodo. Las pérdidas de fichas se reconocen como gasto del departamento.
🖥️ Sistemas de vigilancia
Las cámaras de seguridad actúan como soporte documental en caso de reclamaciones. Su registro se integra en el protocolo de auditoría interna del casino.
📑 Segregación de funciones
Quien maneja el efectivo no contabiliza las transacciones. Esta separación de funciones es el pilar básico de cualquier sistema de control interno en un casino.
🔢 Informes de turno
Al final de cada turno se genera un informe con el drop, los premios pagados y el win provisional. Esos datos alimentan el registro contable del departamento cada día.
🛠️ Software de gestión
Un buen software hotelero integrado con el sistema del casino automatiza la transferencia de datos al módulo contable y reduce los errores de transcripción manual.
¿En qué se diferencia la contabilidad de un casino hotelero de la de un casino independiente?
Un casino independiente dedica toda su estructura organizativa y contable a la actividad del juego. Un casino hotelero, en cambio, es un departamento más dentro de un establecimiento que gestiona múltiples fuentes de ingresos. Esa diferencia de contexto cambia profundamente cómo se lleva la contabilidad en uno y otro caso, aunque los conceptos básicos del juego (drop, win, premios) sean los mismos.
Otro punto de diferencia relevante es la tributación autonómica. Los hoteles que operan en comunidades autónomas con tasas turísticas deben gestionar también el impuesto sobre pernoctaciones turísticas junto con la tasa sobre el juego del casino, lo que eleva la complejidad fiscal del establecimiento de forma considerable.
Preguntas frecuentes
¿Qué significa «win» en la contabilidad de un casino hotelero?
El «win» es el ingreso neto real del casino hotelero y se calcula restando los premios pagados a los jugadores del total apostado o drop de cada jornada. Es el único importe que se reconoce como ingreso contable del departamento de casino, ya que registrar el drop completo como ingreso distorsionaría la imagen fiel de la actividad. El win es, por tanto, la base sobre la que se calcula la tasa sobre el juego y el indicador que determina la rentabilidad real del casino en cada periodo.
¿Cómo se registra contablemente un premio pagado en un casino hotelero?
Los premios pagados a los jugadores se registran como un gasto operativo del departamento de casino, no como una reducción directa de los ingresos brutos. El asiento típico debita una cuenta de gastos de premios del juego y acredita la caja del casino por el importe entregado al jugador. Este tratamiento está respaldado por las Normas de Adaptación del PGC a las Sociedades de Casinos, que establecen que los premios responden al gasto necesario para obtener los ingresos de la actividad, no a una devolución de los mismos.
¿Qué normas regulan la contabilidad de casinos de juego en España?
En España, la contabilidad de los casinos de juego se rige principalmente por las Normas de Adaptación del Plan General de Contabilidad a las Sociedades de Casinos de Juego, aprobadas por Orden de 23 de junio de 1978, en todo aquello que no contradiga el PGC vigente. Estas normas establecen el cuadro de cuentas específico del juego y los criterios para reconocer ingresos, premios y gastos. Para los hoteles con casino integrado, estas normas se aplican de forma complementaria al marco contable general del sector hotelero, incluido el USALI como referencia internacional.
¿El casino hotelero tributa por IVA sobre los ingresos del juego?
No. Los servicios de juego prestados por los casinos están exentos de IVA en España según la Ley 37/1992 del Impuesto sobre el Valor Añadido. Esto significa que el casino no repercute IVA en los ingresos del juego ni puede deducir el IVA soportado en los gastos directamente relacionados con esa actividad. El tributo principal que grava los ingresos del casino es la tasa sobre el juego, un tributo cedido a las comunidades autónomas cuyo tipo varía según la región donde se encuentre el establecimiento.
¿Qué es el hold percentage y para qué sirve en la contabilidad del casino?
El hold percentage es un indicador que mide qué porcentaje del total apostado (drop) retiene el casino después de pagar premios, es decir, cuánto del dinero que entra en las mesas o máquinas se convierte en win. Se calcula dividiendo el win entre el drop y multiplicando por cien. En la contabilidad del casino hotelero, el hold percentage no es una cuenta contable, sino un indicador de gestión que permite a la dirección detectar comportamientos anómalos, comparar el rendimiento por tipo de juego y evaluar si los controles internos están funcionando correctamente.
¿Cómo afecta la estacionalidad a las cuentas del departamento de casino?
La estacionalidad es una característica inherente a la contabilidad hotelera en general, y el departamento de casino no es una excepción. En temporadas de alta ocupación, el volumen de drop y win del casino tiende a aumentar en paralelo con el número de huéspedes del hotel. Esta variación estacional obliga a realizar presupuestos separados para cada temporada y a no comparar directamente los resultados de meses con ocupación muy diferente. El correcto análisis de la estacionalidad del casino es fundamental para interpretar los estados financieros departamentales sin conclusiones erróneas.
¿Qué diferencia hay entre el ingreso bruto y el ingreso neto del casino?
El ingreso bruto del casino es el total de las apuestas recibidas de los jugadores durante un periodo, también llamado drop. El ingreso neto, o win, es el resultado de restar a ese drop los premios pagados durante el mismo periodo. Solo el ingreso neto se reconoce contablemente como ingreso del departamento y es la base para calcular la tasa sobre el juego, elaborar el informe departamental del casino y medir la rentabilidad real de la actividad de juego dentro del hotel.
Conclusión
La contabilidad de casinos hoteleros es un campo que combina la lógica departamental del sector hotelero con las normas y tratamientos fiscales propios de la actividad del juego. Dominar sus conceptos fundamentales, como el win, el drop, el hold, el tratamiento de los premios y la tasa sobre el juego, te permite registrar la actividad del casino con precisión y presentar estados financieros que reflejen la imagen fiel del establecimiento.
Cada concepto que has visto en este artículo tiene una aplicación contable directa: el win como ingreso neto, los premios como gasto operativo, la exención de IVA con su prorrata correspondiente y la tasa sobre el juego como tributo específico. Aplicarlos con coherencia en el día a día del departamento de casino te ayudará a cerrar cada periodo sin sorpresas ni diferencias difíciles de explicar.
Si este tema te ha resultado útil, en este sitio web encontrarás más contenido sobre contabilidad hotelera y turística que te permitirá ampliar tu conocimiento del sector y trabajar con mayor seguridad en cualquier tipo de establecimiento.
Sigue aprendiendo:

Contabilidad de eventos y banquetes hoteleros
Contabilidad hotelera: El secreto financiero de los hoteles
El IVA en el turismo: ¿Cómo funciona?
Auditoría hotelera: Detecta fallos antes de que cuesten dinero
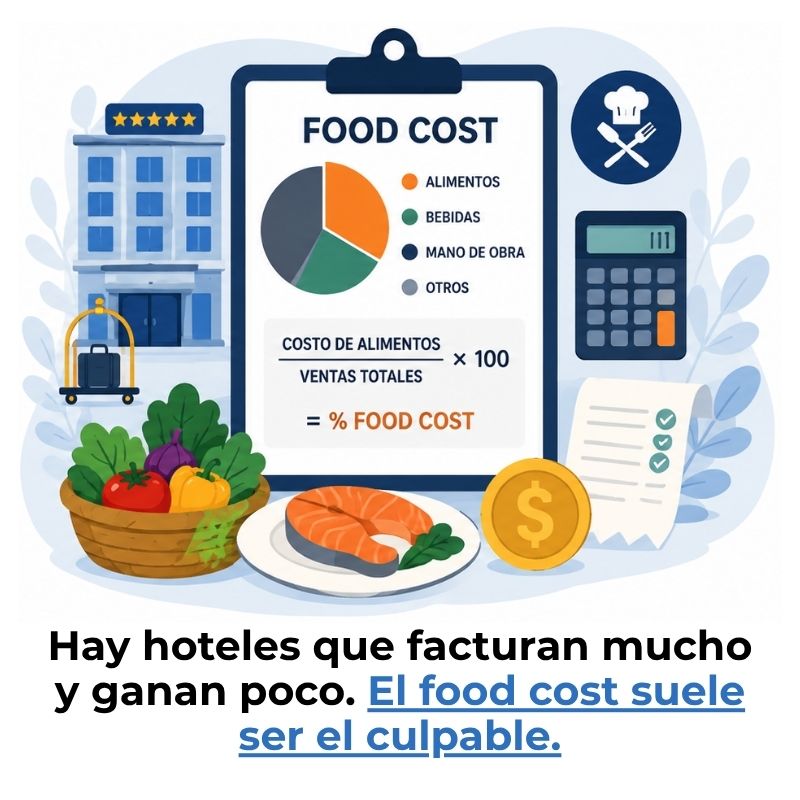
Food cost en hoteles: El número que pocos vigilan
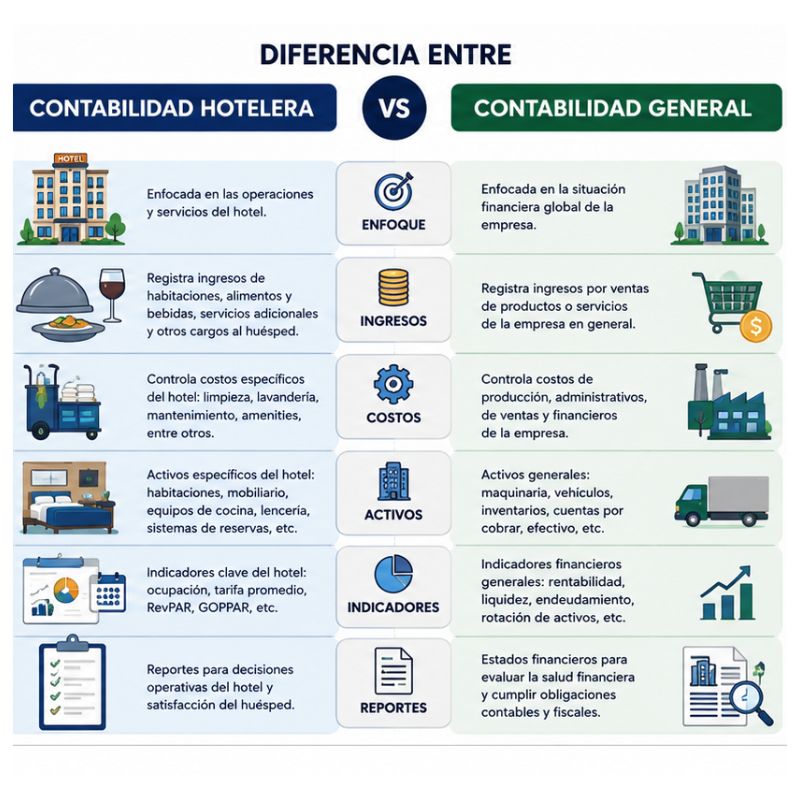
Diferencia entre contabilidad hotelera y general
GOP hotelero: El indicador que revela la verdad de tu hotel
Depreciación de activos hoteleros
