
La contabilidad hotelera y la contabilidad general comparten los mismos principios básicos, pero se aplican de forma muy distinta. Un hotel genera ingresos simultáneos desde múltiples fuentes, organiza sus costos por departamento y sigue estándares internacionales propios del sector. Entender esas diferencias te ayuda a comprender por qué ningún hotel puede limitarse a un sistema contable genérico.
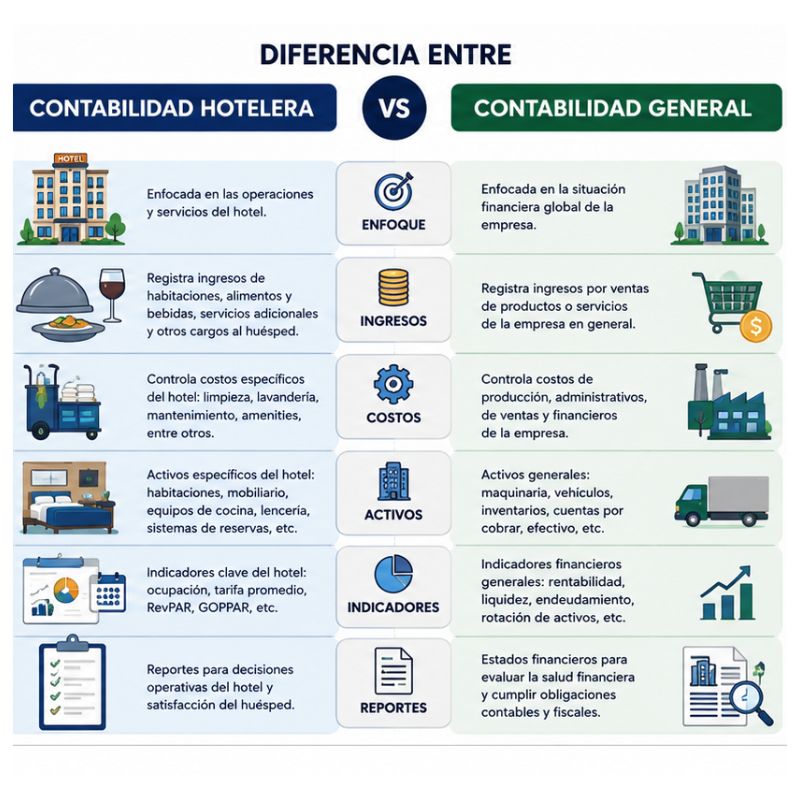
¿Qué es la contabilidad hotelera y en qué se diferencia de la general?
La contabilidad general es el sistema base que aplica cualquier empresa para registrar sus operaciones económicas, elaborar estados financieros y cumplir con sus obligaciones fiscales. Se fundamenta en principios universales como la partida doble, el devengo y la prudencia, y resulta válida para empresas comerciales, industriales o de servicios estándar.
La contabilidad hotelera, en cambio, toma esos mismos principios y los adapta a la realidad operativa de un hotel: múltiples fuentes de ingreso simultáneas, departamentos que funcionan como centros de costos independientes y una cadencia de cobros que no sigue el ciclo tradicional de facturación. No se trata de un sistema completamente distinto, sino de una especialización profunda.
Definición de contabilidad general
La contabilidad general —también llamada contabilidad financiera— registra todas las transacciones económicas de una empresa para producir estados financieros que reflejen su situación patrimonial. Su objetivo es ofrecer información fiable a propietarios, inversores y organismos fiscales. No está diseñada para ningún sector en particular: funciona igual para una tienda, una fábrica o una consultoría.
Definición de contabilidad hotelera
La contabilidad hotelera es la rama especializada que adapta los principios contables a las operaciones de un establecimiento de alojamiento turístico. Controla ingresos por habitaciones, restaurante, lavandería, spa y otros servicios; distribuye los costos entre departamentos operativos; y emplea indicadores propios que la contabilidad convencional no contempla. Su fin es dar información precisa y útil para tomar decisiones en un negocio de alta complejidad operativa.
Las diferencias fundamentales entre ambos sistemas
Aunque comparten la misma base teórica, la contabilidad hotelera y la general divergen en varios puntos concretos que afectan el día a día de quien lleva los libros de un hotel. Conocer esas diferencias es el primer paso para entender por qué un hotel necesita un sistema contable propio y no un simple traslado de las reglas que funcionan en otro tipo de empresa.
Registro de ingresos: producción vs. facturación
En la contabilidad general, el ingreso se reconoce en el momento en que se emite la factura. En la contabilidad hotelera, el ingreso se contabiliza por producción: es decir, cuando el servicio se presta, no cuando se emite el documento. Si un huésped ocupa una habitación durante cinco noches, cada noche genera un ingreso, aunque la factura se emita al momento del check-out. Esta diferencia tiene impacto directo en los estados financieros del período.
Ejemplo práctico: reconocimiento del ingreso
Contabilidad general
El ingreso de una estancia de 5 noches se registra completo al emitir la factura el último día.
Contabilidad hotelera
El ingreso se distribuye noche a noche, reflejando la producción real del servicio de alojamiento.
Estructura de costos y departamentalización
En la contabilidad general, los costos se agrupan por naturaleza: compras, sueldos, servicios exteriores, amortizaciones. En la contabilidad hotelera, cada departamento actúa como un centro de costos independiente: habitaciones, alimentos y bebidas, lavandería, spa, mantenimiento. El personal, los suministros y los gastos operativos se asignan al departamento que los genera, lo que permite calcular la rentabilidad real de cada área del hotel.
Gestión de existencias e inventario
Una empresa comercial típica gestiona un tipo de inventario relativamente homogéneo: productos para la venta. Un hotel, en cambio, maneja existencias muy diversas de forma simultánea: alimentos, bebidas, productos de limpieza, artículos de habitación como amenities o ropa de cama, combustibles y materiales de mantenimiento. Cada categoría requiere un control separado, ya que su consumo se vincula a departamentos distintos con estructuras de costo propias.
Tratamiento de reservas y anticipos
Cuando un cliente realiza una reserva y abona una cantidad anticipada, la contabilidad general tiende a registrarla como un anticipo de clientes, lo que genera la obligación de ingresar el impuesto sobre el valor añadido en ese momento. La contabilidad hotelera, en muchos casos, contabiliza esas cantidades como depósitos recibidos a corto plazo —una partida de pasivo—, reconociendo que todavía se le debe el servicio al huésped. El tratamiento correcto depende de la normativa fiscal aplicable en cada país.
| Aspecto | Contabilidad general | Contabilidad hotelera |
|---|---|---|
| Reconocimiento de ingresos | Al emitir la factura | Por producción del servicio (noche a noche) |
| Estructura de costos | Global por naturaleza | Por departamento (centro de costos) |
| Inventario | Homogéneo o limitado | Diverso: alimentos, bebidas, amenities, combustibles |
| Tratamiento de anticipos | Anticipo de clientes | Depósito recibido a corto plazo (pasivo) |
| Plan de cuentas | Estándar general | Especializado (USALI o equivalente local) |
| Indicadores de gestión | Universales (ROI, margen neto…) | Sectoriales (RevPAR, ADR, GOP, ocupación) |
¿Por qué la contabilidad hotelera necesita un plan de cuentas propio?
El plan de cuentas estándar de una empresa convencional no contempla la realidad operativa de un hotel. No existe una cuenta para el ingreso por habitaciones diferenciada del ingreso por restaurante, ni una subcuenta para el costo de amenities o para el reparto de la nómina entre el departamento de recepción y el de pisos. Sin un plan de cuentas adaptado, los registros contables de un hotel son incompletos y no permiten tomar decisiones de gestión con base real.
Además, la operación de un hotel combina en un mismo establecimiento actividades que en otros sectores corresponderían a empresas distintas: producción de alimentos (cocina), venta directa de productos (tiendas o minibar), prestación de servicios (alojamiento, spa) y, en algunos casos, gestión de franquicias o contratos de explotación. Cada una de estas actividades tiene una lógica contable propia que el plan general no puede absorber sin distorsionar la información financiera.
¿Por qué un plan de cuentas genérico no funciona en un hotel?
- No distingue fuentes de ingreso: Mezcla habitaciones, restaurante y servicios adicionales en una sola cuenta.
- No distribuye costos: Imposible saber si el departamento de spa es rentable o si el de alimentos y bebidas está generando pérdidas.
- No refleja la temporalidad: La estacionalidad del turismo exige registros que permitan comparar períodos de alta y baja ocupación con precisión.
- No contempla cuentas específicas: Existencias de amenities, depósitos de huéspedes o ingresos por comisiones de agencias de viaje quedan sin categoría adecuada.
- No facilita los indicadores sectoriales: Sin los datos desagregados correctos, no es posible calcular métricas como el RevPAR o el GOP.
El USALI: el estándar contable del sector hotelero
El USALI (Uniform System of Accounts for the Lodging Industry, o Sistema Uniforme de Cuentas para la Industria del Alojamiento) es el estándar internacional más utilizado para la presentación de estados financieros en el sector hotelero. Fue desarrollado originalmente en Estados Unidos y su adopción se ha extendido a nivel global, convirtiéndose en la referencia más aceptada por cadenas hoteleras, inversores y operadores del sector para la contabilidad hotelera.
Su principal aportación es estandarizar la estructura de ingresos, gastos e indicadores por departamento, de modo que los estados financieros de distintos hoteles sean comparables entre sí, independientemente de su tamaño o ubicación geográfica. Esto resulta especialmente valioso para cadenas que operan en varios países y necesitan consolidar resultados bajo una misma metodología.
Para quienes trabajan en contabilidad hotelera y turística, entender el USALI no es opcional: es el lenguaje común del sector. Tanto si gestionas un hotel independiente como si formas parte de una cadena, la estructura del USALI te permite presentar resultados de forma comparable, identificar ineficiencias por departamento y comunicarte con operadores e inversores internacionales.
Indicadores financieros exclusivos del sector hotelero
Una de las diferencias más visibles entre ambos sistemas contables son los indicadores de rendimiento. La contabilidad general trabaja con métricas universales como el margen neto, el ROI o el EBITDA. La contabilidad hotelera, además de esas, utiliza métricas propias del sector que no tienen equivalente en otros tipos de empresa y que son imprescindibles para evaluar la salud financiera de un establecimiento de alojamiento.
Estos indicadores no son simples métricas de gestión: forman parte del sistema contable y requieren datos desagregados por departamento que solo un plan de cuentas adaptado puede proporcionar. Sin la estructura contable correcta, calcular el RevPAR o el GOP de un hotel es prácticamente imposible de forma fiable.
¿Qué pasa si un hotel aplica contabilidad general sin adaptarla?
Aplicar contabilidad general sin ninguna adaptación en un hotel no es solo una cuestión de rigor técnico: tiene consecuencias reales en la gestión del negocio. Los estados financieros resultantes ofrecen una imagen global del hotel, pero no permiten identificar qué departamentos generan beneficio y cuáles consumen recursos sin retorno. Es como intentar navegar con un mapa que muestra el país, pero no las calles de la ciudad donde estás.
Consecuencias de no adaptar la contabilidad al sector hotelero
- Información financiera incompleta: No sabes si el restaurante del hotel está generando pérdidas que el departamento de habitaciones compensa.
- Fijación de precios incorrecta: Sin conocer el costo real por departamento, es difícil establecer tarifas que garanticen rentabilidad.
- Imposibilidad de calcular indicadores sectoriales: El RevPAR, el ADR y el GOP requieren datos que la contabilidad general no desagrega.
- Problemas ante inversores y financiadores: Los bancos y fondos de inversión hoteleros exigen estados financieros bajo el formato USALI.
- Mayor riesgo fiscal: El tratamiento incorrecto de las reservas, anticipos y la periodificación de ingresos puede generar contingencias tributarias.
La contabilidad turística en general —y la hotelera en particular— exige que el profesional contable entienda no solo los números, sino también la operación del negocio: cómo se vende una habitación, cómo se gestiona la temporada baja, qué relación existe entre la agencia de viajes y el hotel. Sin ese conocimiento operativo, la contabilidad pierde precisión y utilidad.
Preguntas frecuentes
¿La contabilidad hotelera usa los mismos principios que la contabilidad general?
Sí, la contabilidad hotelera se fundamenta en los mismos principios contables generalmente aceptados que cualquier otra rama: partida doble, devengo, prudencia y uniformidad. La diferencia no está en los principios, sino en cómo se aplican. La hotelera adapta esos principios a la realidad operativa del sector, incorporando estructuras departamentales, tratamientos específicos de ingresos por producción y un plan de cuentas que no existe en la contabilidad convencional.
¿Qué es el USALI y por qué lo usan los hoteles?
El USALI (Uniform System of Accounts for the Lodging Industry) es el sistema uniforme de cuentas creado específicamente para la industria hotelera. Establece una estructura estandarizada de estados financieros organizada por departamentos operativos y no operativos, lo que permite comparar resultados entre distintos hoteles con independencia de su tamaño o país. Los hoteles lo adoptan porque facilita la comunicación con inversores, operadores y entidades financieras que exigen este formato para evaluar el rendimiento del negocio.
¿Cómo se registran las reservas en la contabilidad hotelera?
Las reservas con pago anticipado se registran generalmente como depósitos recibidos a corto plazo dentro del pasivo del hotel, no como ingresos. Esto refleja que el hotel todavía tiene pendiente prestar el servicio al huésped. Solo cuando el servicio se presta —noche a noche— ese depósito se convierte en ingreso reconocido. Este tratamiento contrasta con la contabilidad general, que suele registrar los anticipos de clientes de forma directa y reconocer el ingreso al emitir la factura.
¿Cuáles son los principales departamentos contables de un hotel?
Siguiendo la estructura del USALI, los departamentos se dividen en operativos y de apoyo. Los operativos generan ingresos directos: habitaciones, alimentos y bebidas, spa, lavandería y eventos. Los departamentos de apoyo o no operativos sostienen la operación sin generar ingresos propios: administración, recursos humanos, mantenimiento y marketing. Cada departamento tiene su propia cuenta de resultados interna, lo que permite evaluar su rentabilidad de forma independiente.
¿Qué indicadores financieros son exclusivos de la industria hotelera?
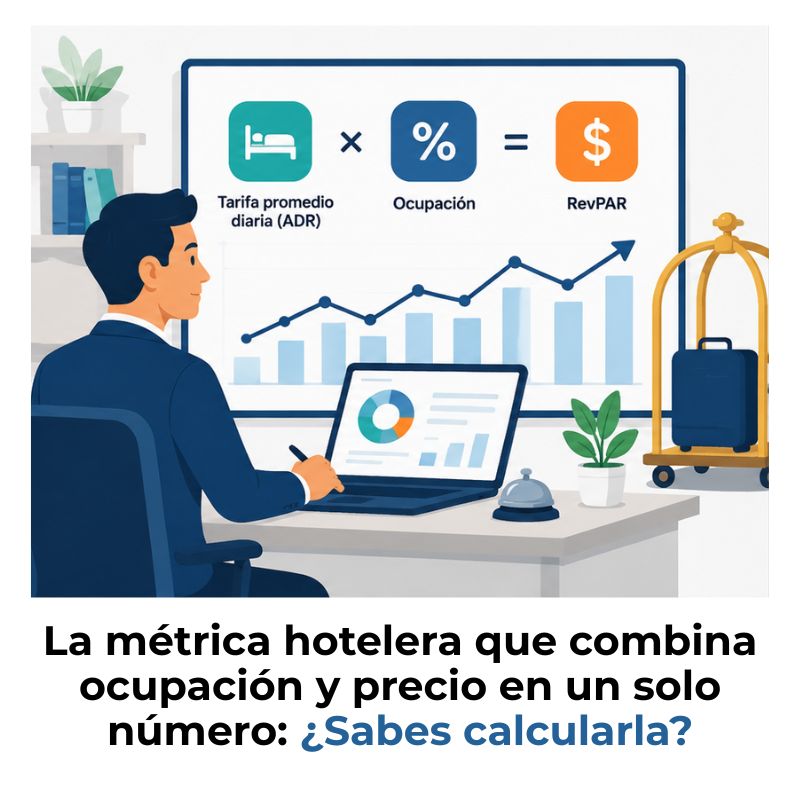
Los indicadores más utilizados en el sector son el RevPAR (ingreso por habitación disponible), el ADR (tarifa media diaria por habitación), el porcentaje de ocupación y el GOP (beneficio operativo bruto). Estos indicadores no existen en la contabilidad general porque requieren datos muy específicos del sector: número de habitaciones disponibles, noches vendidas y distribución de ingresos por tipo de servicio. Son esenciales para comparar el rendimiento de un hotel con la competencia o con el histórico del propio establecimiento.
¿La estacionalidad afecta la contabilidad de un hotel?
Sí, y de forma significativa. La estacionalidad propia del turismo implica que un hotel puede generar la mayor parte de sus ingresos en unos pocos meses del año, mientras mantiene costos fijos elevados durante todo el período. La contabilidad hotelera debe reflejar con precisión esta realidad mediante la periodificación correcta de ingresos y gastos, y los indicadores como el RevPAR se analizan comparando períodos equivalentes para que las variaciones estacionales no distorsionen la evaluación del rendimiento.
¿Puede un contador general llevar la contabilidad de un hotel sin especialización?
Técnicamente, puede cubrir los registros básicos, pero sin conocimiento especializado es probable que cometa errores en el reconocimiento de ingresos por producción, el tratamiento de reservas o la distribución de costos por departamento. Además, no estará en condiciones de generar los estados financieros en formato USALI ni de calcular los indicadores sectoriales que necesita la dirección del hotel para tomar decisiones. La especialización en el sector no es un complemento opcional: es parte central del rol.

Conclusión
La contabilidad hotelera y la contabilidad general comparten la misma base teórica, pero responden a realidades operativas muy distintas. Mientras la general ofrece un marco válido para cualquier empresa, la hotelera lo adapta a un negocio donde los ingresos son simultáneos, los costos se distribuyen por departamento y los indicadores de gestión no tienen equivalente en ningún otro sector.
Conocer estas diferencias te permite entender por qué un hotel necesita un plan de cuentas propio, por qué el USALI existe como estándar internacional y por qué métricas como el RevPAR o el GOP son tan importantes en este sector. Si te dedicas a la contabilidad o estás considerando especializarte en turismo, estas bases te ayudarán a trabajar con mayor precisión desde el primer día.
En este sitio web encontrarás más contenidos sobre contabilidad aplicada al sector turístico y hotelero. Si este tema te ha generado curiosidad, hay mucho más por explorar: cada área de la industria tiene su propia lógica financiera, y entenderla a fondo marca la diferencia entre registrar números y realmente comprender un negocio.
Sigue aprendiendo:
¿Cómo calcular el RevPAR de un hotel?
El IVA en el turismo: ¿Cómo funciona?
Digitaliza tu hotel: Elige el mejor software hotelero
Valoración de activos hoteleros: Métodos y claves
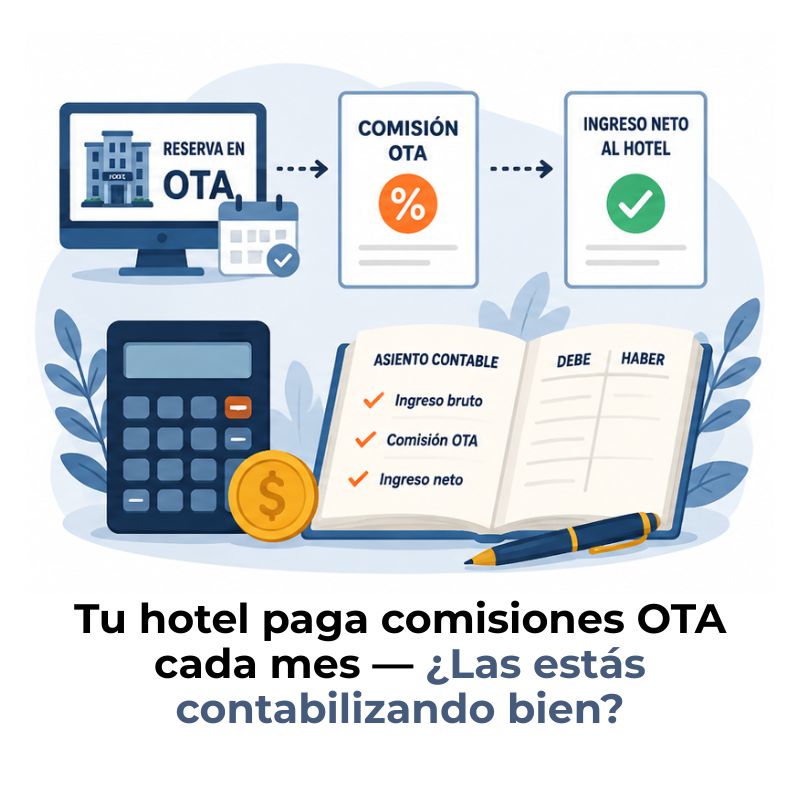
¿Cómo se contabilizan las comisiones OTA de un hotel?

¿Cómo registrar contablemente un paquete todo incluido?
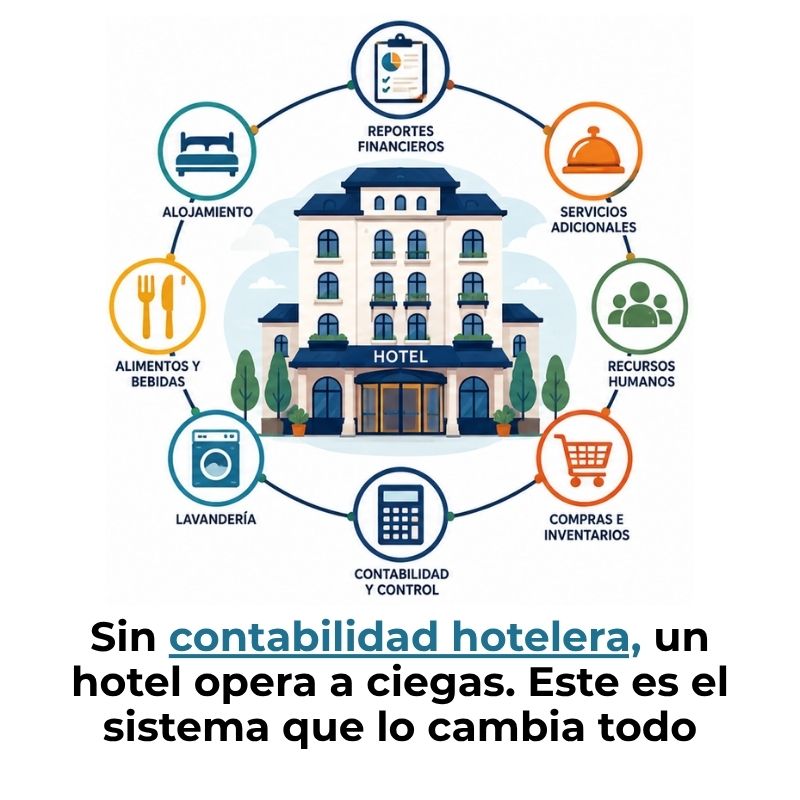
Contabilidad hotelera: El secreto financiero de los hoteles
¿Cómo elegir un PMS con integración contable?
