
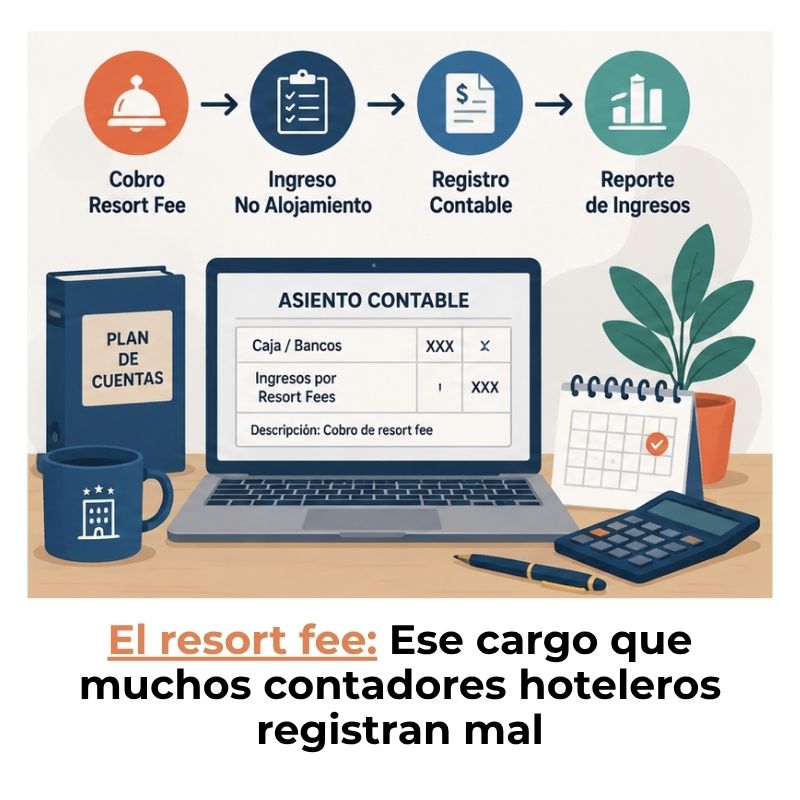
Contabilizar un resort fee requiere entender primero qué tipo de ingreso representa para el hotel. Se trata de un cargo adicional por noche, separado de la tarifa de habitación, que el establecimiento cobra por el acceso a sus amenidades. En las páginas siguientes verás cómo devengarlo, qué asientos utilizar, cómo tratarlo fiscalmente y qué cambia cuando interviene una OTA en su recaudación.
¿Qué es un resort fee y por qué importa contabilizarlo bien?
Un resort fee es un cargo adicional obligatorio que el hotel aplica por noche de estancia, completamente separado de la tarifa de habitación. El huésped lo paga para acceder a las amenidades del establecimiento: piscina, gimnasio, wifi, estacionamiento u otras instalaciones, independientemente de si las utiliza o no. Desde el punto de vista del hotelero, ese importe entra en caja cada día y debe tener un destino contable preciso desde el primer momento.
Registrarlo correctamente importa por tres razones concretas. Primera: El resort fee no forma parte de la tarifa base de alojamiento, por lo que no puede mezclarse con los ingresos de habitación sin distorsionar los indicadores de rendimiento. Segunda: En muchos países está sujeto a impuestos indirectos como el IVA o el impuesto al consumo, lo que obliga a separarlo desde el origen. Tercera: Los sistemas de información gerencial hotelera, especialmente el USALI, exigen que cada tipo de ingreso aparezca en la línea correcta del estado de resultados.
Diferencia entre resort fee, tasa turística e impuesto hotelero
Estos tres conceptos generan confusión porque todos aparecen en la factura del huésped, pero tienen naturaleza jurídica y contable completamente distinta. La tasa turística es un tributo municipal o regional que el hotel recauda en nombre de la administración pública y que después debe transferir: nunca es un ingreso del hotel. El impuesto hotelero funciona de forma similar, ya que se trata de un gravamen legal en el que el establecimiento actúa solo como agente retenedor.
El resort fee, en cambio, es una decisión comercial del propio hotel: lo establece libremente, lo define, lo puede modificar y lo ingresa directamente como parte de su facturación. No lo recauda para un tercero. Por eso, mientras las tasas turísticas van a cuentas de pasivo transitorio (acreedores por impuestos), el resort fee entra como ingreso operativo en el estado de resultados del hotel.
| Concepto | Quién lo define | Destino del dinero | Registro contable |
|---|---|---|---|
| Resort fee | El hotel | Ingreso del hotel | Cuenta de ingresos operativos |
| Tasa turística | Gobierno local o regional | Administración pública | Pasivo: acreedores por impuestos |
| Impuesto hotelero | Legislación fiscal | Administración pública | Pasivo: Impuestos por transferir |
¿Cuándo nace la obligación contable del resort fee?
La obligación de registrar el resort fee nace en el momento en que el hotel presta el servicio, no necesariamente cuando lo cobra. Esto responde al principio del devengo, que es la base de la contabilidad de acumulación: el ingreso existe desde que se tiene el derecho a cobrarlo, aunque el dinero aún no haya llegado a caja. En la práctica hotelera, ese derecho surge cada noche que el huésped ocupa la habitación y disfruta —o tiene disponibles— las amenidades incluidas en el resort fee.
Esto significa que, si un huésped se aloja cinco noches, el resort fee genera cinco momentos de devengo, uno por cada noche. El cobro puede ocurrir de una sola vez al check-out, pero el reconocimiento contable debe distribuirse a lo largo de toda la estancia. Los hoteles que registran el resort fee únicamente al momento del pago cometen un error de período que puede distorsionar los resultados del mes.
Naturaleza contable del resort fee: ¿ingreso o recargo?
Desde el punto de vista contable, el resort fee tiene naturaleza de ingreso operativo propio del hotel. No es un recargo pasajero ni un concepto en tránsito: el hotel lo genera, lo cobra y lo retiene en su totalidad. La distinción con un recargo técnico —como podría ser el cargo por un servicio de tercero que el hotel repercute— es que en el resort fee no hay un proveedor externo al que transferir ese importe. El hotel es quien presta las amenidades y quien se queda con el dinero.
Esta naturaleza tiene consecuencias directas. Al ser un ingreso operativo, debe reflejarse en la cuenta de resultados y no en el balance como pasivo. Debe generar base imponible para impuestos sobre los ingresos de la empresa. Y, dependiendo de la legislación fiscal del país, también puede generar IVA o impuesto al consumo en el mismo momento del devengo. Tratarlo como un mero apunte interno o como una compensación de gastos es un error que afecta tanto la imagen fiel de las cuentas como el cumplimiento tributario.
El resort fee como ingreso operativo departamental
Dentro de la estructura departamental de un hotel, el resort fee pertenece al departamento de habitaciones (Rooms Department), no a alimentos y bebidas ni a otros departamentos de servicios. Esta asignación es lógica: el cargo se aplica por ocupación de habitación, no por consumo en restaurante o spa. Sin embargo, los servicios que cubre —piscina, gimnasio, wifi— corresponden a departamentos distintos que reciben esos huéspedes sin facturarles directamente.
Esto crea una situación contable específica: el ingreso va a habitaciones, pero el costo de las amenidades se distribuye entre varios departamentos. Para que el análisis de rentabilidad sea correcto, los costos asociados a las amenidades incluidas en el resort fee deben asignarse correctamente en cada departamento operativo. De lo contrario, el departamento de habitaciones parece más rentable de lo que es y los departamentos de servicios cargan costos sin el ingreso correspondiente.
Tratamiento bajo el estándar USALI
El USALI (Uniform System of Accounts for the Lodging Industry) es el sistema de contabilidad uniforme de referencia para la industria hotelera internacional. Establece que los ingresos del departamento de habitaciones incluyen la tarifa de habitación y otros cargos relacionados con la ocupación, entre los que se encuentra el resort fee cuando este se aplica por noche de estancia. La cuenta de ingreso específica depende del plan de cuentas interno de cada hotel, pero el USALI lo ubica dentro de la línea de «Other Rooms Revenue» o su equivalente en español: otros ingresos de habitaciones.
Lo relevante del USALI para este tema es que exige separar las líneas de ingreso por tipo: la tarifa de habitación va en una línea, el resort fee en otra, los cargos por llegada anticipada en otra. Esta granularidad permite comparar el rendimiento entre propiedades de la misma cadena o del mismo segmento de mercado, y detectar si el resort fee contribuye positivamente a los indicadores como el RevPAR (ingreso por habitación disponible). Si te interesa profundizar en la estructura financiera de un hotel según este estándar, puedes revisar cómo elaborar un presupuesto hotelero siguiendo el USALI, donde se explica cómo cada línea de ingreso se proyecta y controla dentro de este sistema.
Cómo registrar el resort fee paso a paso
El registro contable del resort fee sigue tres momentos distintos, dependiendo de la política de cobro y del ciclo de la estancia. Cada momento tiene su propio asiento. Conocerlos te permite mantener el principio del devengo sin errores y cerrar cada período con los ingresos correctamente distribuidos.
Asiento en el momento del devengo (check-in o cargo diario)
El primer asiento se produce cada noche que el huésped se aloja en el hotel. En este momento, el resort fee se reconoce como ingreso aunque el huésped aún no haya pagado. El cargo va a la cuenta de clientes (folio del huésped) y el abono, a la cuenta de ingresos por resort fee. Si el cargo está sujeto a IVA, se abona también la cuenta de IVA repercutido por el importe correspondiente al impuesto.
Asiento 1 — Devengo del resort fee (por noche de estancia)
Ejemplo: Resort fee de 30 USD/noche + 10 % IVA
| Cuenta | Debe (USD) | Haber (USD) |
|---|---|---|
| Clientes / folio del huésped | 33,00 | — |
| Ingresos por resort fee (habitaciones) | — | 30,00 |
| IVA repercutido (10 %) | — | 3,00 |
Este asiento se repite cada noche durante toda la estancia del huésped.
Asiento al cobro o liquidación (check-out)
Cuando el huésped realiza el check-out, salda el total de su folio, que incluye la tarifa de habitación, el resort fee de todas las noches y cualquier otro cargo acumulado. En este momento, el asiento ya no reconoce el ingreso de nuevo —porque ya fue reconocido noche a noche— sino que simplemente cancela el saldo de la cuenta de clientes contra el medio de pago utilizado: efectivo, tarjeta o transferencia.
Asiento 2 — Cobro al check-out (ejemplo: estancia de 3 noches)
Resort fee total: 3 noches × 33,00 USD = 99,00 USD (incluye IVA)
| Cuenta | Debe (USD) | Haber (USD) |
|---|---|---|
| Caja / Banco / TPV | 99,00 | — |
| Clientes / folio del huésped | — | 99,00 |
Este asiento cubre el total del folio. Si la habitación también se paga en este momento, el monto del debe incluye todos los conceptos del folio.
Ajuste al cierre del período contable
Al cierre de cada mes, es habitual que existan huéspedes en casa cuya estancia abarca días del período que ya termina y días del siguiente. Para esos huéspedes, las noches ya transcurridas generan un resort fee devengado que debe reconocerse en el mes que cierra. Si el sistema de propiedad (PMS) registra automáticamente el cargo noche a noche, este ajuste ya está cubierto. Pero si el hotel trabaja con sistemas que registran el resort fee solo al checkout, es necesario hacer un asiento manual de periodificación al cierre.
Ese asiento de ajuste debita la cuenta de clientes por el ingreso ya devengado y abona la cuenta de ingresos del período. En el mes siguiente, cuando el huésped haga checkout, el sistema cargará al folio el total, pero el ingreso del período anterior ya habrá quedado correctamente registrado. Este procedimiento es el mismo que se aplica en la contabilización de paquetes de múltiples componentes; si quieres ver otro ejemplo de esta lógica aplicada al sector turístico, puedes revisar cómo registrar contablemente un paquete todo incluido, donde se trabaja con la misma lógica de devengo por componentes.
¿Cómo afecta el resort fee al IVA o a los impuestos indirectos?
Esta es una de las preguntas más frecuentes entre los contadores que trabajan con hoteles, y la respuesta varía según el país. Lo que sí es universal es la lógica de análisis: si el resort fee forma parte de la contraprestación que el huésped paga por el servicio de alojamiento, está sujeto al mismo impuesto indirecto que la tarifa de habitación. Si se considera un servicio separado e identificable, puede tener un tipo impositivo diferente.
Criterios para determinar si el resort fee está sujeto a impuesto
La autoridad fiscal de cada país suele analizar tres criterios para determinar la sujeción al impuesto indirecto. Primero, si el cargo es obligatorio para el huésped: cuando no hay posibilidad de rechazarlo, la administración lo considera parte integrante del precio del servicio de alojamiento y lo sujeta al mismo tratamiento que la tarifa de habitación. Segundo, si las amenidades cubiertas por el resort fee se pueden identificar como servicios independientes con tipo impositivo propio (por ejemplo, la entrada al gimnasio o al spa, que en algunos países tributan diferente al alojamiento).
Tercero, si el resort fee está desagregado en la factura o aparece como un importe único. La factura desglosada facilita aplicar el tipo correcto a cada componente, mientras que un importe único obliga a tributar por el tipo general del servicio de alojamiento. En la práctica, la mayoría de los hoteles que operan con resort fee lo tratan como un servicio de alojamiento complementario y le aplican el mismo tipo que a la tarifa de habitación, salvo indicación expresa de la normativa local.
Base imponible y tipo aplicable según el país
La base imponible del resort fee es el importe neto del cargo antes de impuestos. Sobre esa base se aplica el tipo que corresponda según la legislación fiscal del país donde opera el hotel. En España, el servicio de alojamiento tributa al tipo reducido del 10 % de IVA. En México, el hospedaje está sujeto al IVA general del 16 %, aunque en zonas fronterizas aplica una tasa diferente. En Colombia, el impuesto al consumo para servicios de alojamiento es del 8 %. Cada jurisdicción tiene sus propias reglas y excepciones, por lo que es indispensable consultar la normativa local vigente o la autoridad tributaria correspondiente antes de definir el tratamiento.
Referencia orientativa de impuestos indirectos al alojamiento (verificar normativa local vigente)
| País | Impuesto | Tipo referencial | Observación |
|---|---|---|---|
| España | IVA | 10 % | Tipo reducido para alojamiento |
| México | IVA | 16 % | 8 % en franjas fronterizas |
| Colombia | Impoconsumo | 8 % | Servicios de alojamiento |
| EE. UU. | Sales tax / Occupancy tax | Variable | Varía por estado y municipio |
Esta tabla es orientativa. Consulta siempre la normativa fiscal vigente en tu jurisdicción antes de aplicar cualquier tipo impositivo.
Errores frecuentes al contabilizar resort fees
La falta de claridad sobre la naturaleza del resort fee lleva a cometer errores que se repiten con frecuencia en distintos tipos de establecimientos, desde pequeños resorts hasta grandes cadenas que están iniciando su implementación contable. Conocerlos te permite prevenirlos desde el diseño del plan de cuentas.
Errores más comunes y cómo evitarlos
❌ Error 1: Mezclar el resort fee con la tarifa de habitación
Registrar ambos conceptos en la misma cuenta de ingresos impide analizar la contribución real de cada uno al RevPAR y distorsiona los indicadores de rendimiento departamental.
❌ Error 2: Registrar el ingreso solo al momento del cobro
Viola el principio del devengo. Si el huésped se aloja en dos períodos diferentes, el ingreso del primero quedará registrado en el segundo, afectando el cierre mensual.
❌ Error 3: Omitir el IVA o aplicar el tipo incorrecto
Algunos hoteles registran el resort fee como ingreso neto sin segregar el impuesto, lo que genera diferencias en las declaraciones fiscales y puede dar lugar a sanciones.
❌ Error 4: Tratarlo como ingreso de alimentos y bebidas
Cuando las amenidades incluidas son el restaurante o el bar, algunos contadores asignan el resort fee al departamento de F&B. Esto es incorrecto: el cargo pertenece al departamento de habitaciones.
❌ Error 5: Registrar como pasivo cuando lo recauda el hotel directamente
Confundirlo con la tasa turística lleva a algunos contadores a colocarlo en cuentas de pasivo. Si el hotel recauda el resort fee para sí mismo, es un ingreso, no una deuda con un tercero.
Resort fee cobrado por OTA o agencia intermediaria
Cuando en la cadena de distribución interviene una OTA (Online Travel Agency) como Booking.com o Expedia, o una agencia de viajes tradicional, el tratamiento contable del resort fee puede cambiar dependiendo de quién lo recauda físicamente. El primer paso siempre es revisar el contrato de distribución para determinar si la OTA incluye el resort fee en el monto que factura al huésped o si este lo paga directamente al hotel durante su estancia.
Caso en que la OTA recauda el resort fee
En algunos modelos de distribución, especialmente en el modelo mercantil o de agente, la OTA cobra al huésped el total de la estancia, incluido el resort fee, y después liquida al hotel su parte, ya descontada la comisión. En este caso, el hotel reconoce el ingreso por el importe bruto del resort fee (lo que el huésped pagó) y registra la comisión de la OTA como un gasto de distribución o venta. No se trata como si el ingreso fuera solo el monto neto recibido.
El asiento en este caso devengará el resort fee al momento del servicio —noche a noche— contra la cuenta de deudores por la OTA, que actúa como intermediaria de cobro. Cuando la OTA liquida al hotel, se cancela ese deudor contra caja o banco. La comisión se registra de forma separada como gasto, lo que permite ver con claridad cuánto costó distribuir ese ingreso a través del canal online.
Caso en que el hotel recauda directamente
En el modelo de agencia puro, la OTA solo actúa como intermediaria de la reserva y el hotel cobra directamente al huésped en el establecimiento, tanto la tarifa de habitación como el resort fee. Aquí el flujo es más sencillo: el hotel registra el ingreso sin intervención del intermediario en el momento del cobro, y solo registra la comisión de la OTA como un gasto cuando recibe la factura de la agencia. El resort fee queda completamente al margen de la relación con la OTA.
Para tener una visión completa de cómo funcionan los diferentes tipos de ingresos y gastos dentro de la estructura financiera de un hotel, puedes explorar los recursos disponibles en la sección de contabilidad hotelera y turística, donde se desarrollan estos temas con casos prácticos del sector.
Preguntas frecuentes
¿El resort fee se contabiliza como un ingreso separado de la tarifa de habitación?
Sí, el resort fee debe registrarse en una cuenta de ingresos propia, distinta de la cuenta de tarifa de habitación. Mezclarlos en un solo importe impide analizar con precisión el rendimiento de cada componente de ingreso, distorsiona indicadores como el ADR (tarifa promedio diaria) y dificulta cualquier comparativa con otras propiedades que siguen el estándar USALI. Lo correcto es que el plan de cuentas del hotel incluya una línea específica para ingresos por resort fee dentro del departamento de habitaciones.
¿Qué cuenta contable se usa para registrar el resort fee en un hotel?
La cuenta específica depende del plan contable que utilice cada hotel y del país donde opere, pero en todos los casos debe ubicarse dentro del grupo de ingresos operativos del departamento de habitaciones. En una nomenclatura típica basada en el USALI, esta cuenta puede denominarse «Ingresos por resort fee», «Otros ingresos de habitaciones» o «Resort & amenity fees revenue». Lo importante es que esté separada de la tarifa de habitación y que no se agrupe con ingresos de alimentos y bebidas ni con otros departamentos.
¿El resort fee tiene IVA o impuesto al consumo?
En la mayoría de los países donde se aplica un impuesto al valor agregado o impuesto al consumo, el resort fee está sujeto a ese tributo porque forma parte de la contraprestación que el huésped paga por acceder a los servicios del establecimiento. El tipo impositivo aplicable suele ser el mismo que corresponde al servicio de alojamiento en esa jurisdicción. Sin embargo, si el resort fee cubre servicios con tipos diferenciados —como tratamientos de spa o alimentos— la factura detallada podría permitir aplicar tipos distintos a cada componente. Siempre conviene consultar la normativa fiscal local vigente.
¿Cómo se trata el resort fee en el estado de resultados según el USALI?
Según el USALI, el resort fee forma parte de los ingresos del departamento de habitaciones, específicamente dentro de la línea de «Other Rooms Revenue» u «Otros ingresos de habitaciones». Aparece después de la línea de tarifa de habitación y antes del total de ingresos del departamento. Esta ubicación es relevante porque determina cómo se calcula el GOP (Gross Operating Profit) y cómo se compara el rendimiento del hotel con otras propiedades del mismo segmento. Los costos de las amenidades financiadas por el resort fee se distribuyen entre los departamentos que prestan esos servicios.
¿Qué pasa si el resort fee se cobra a través de una OTA como Booking o Expedia?
Cuando la OTA recauda el resort fee junto con la tarifa de habitación, el hotel debe reconocer el ingreso bruto que el huésped pagó, no solo el monto neto que la OTA le transfiere después de descontar su comisión. La diferencia entre el importe bruto y el neto recibido constituye la comisión de la OTA, que se registra como gasto de distribución. Si la OTA no cobra el resort fee —porque el huésped lo paga directamente en el hotel— entonces el tratamiento es idéntico al de una reserva directa y la OTA solo factura su comisión sobre la tarifa de habitación.
¿El resort fee se devenga al momento del check-in o al check-out?
El resort fee se devenga noche a noche durante la estancia, porque el ingreso corresponde al período en que el hotel pone las amenidades a disposición del huésped. No se devenga todo al check-in ni todo al check-out: esos son momentos de cobro, no de reconocimiento del ingreso. Los sistemas de gestión hotelera (PMS) modernos registran el cargo automáticamente cada noche en el folio del huésped, lo que facilita la aplicación del principio del devengo sin necesidad de ajustes manuales.
¿Cómo se registra un resort fee no cobrado o disputado por el huésped?
Si un huésped disputa el resort fee y el hotel decide no cobrarlo total o parcialmente, debe realizarse un asiento de anulación o ajuste que revierta el ingreso ya reconocido y cancele el saldo pendiente en el folio del huésped. Si el cargo ya fue cobrado y posteriormente se emite un reembolso, el asiento debita la cuenta de ingresos por resort fee y abona caja o banco por el monto devuelto. En ambos casos, el hotel debe documentar la decisión operativa que justifica la anulación, especialmente si implica una diferencia respecto a lo declarado fiscalmente en el período.
Conclusión
Contabilizar correctamente el resort fee parte de entender que no es un impuesto, ni parte de la tarifa de habitación, ni un simple recargo administrativo: es un ingreso operativo propio del hotel que debe reconocerse noche a noche, segregarse en una cuenta específica dentro del departamento de habitaciones y tratarse fiscalmente según la normativa local vigente. Esa claridad conceptual es la base de cualquier registro contable limpio.
Los asientos que has visto aquí —devengo diario, cobro al checkout y ajuste de cierre de período— junto con el tratamiento diferenciado según si interviene una OTA, te dan el marco completo para abordar esta operación sin errores. Aplicar el principio del devengo desde el primer día de la estancia y mantener la separación de líneas de ingreso son los dos hábitos contables que más impacto tienen en la calidad de la información financiera del hotel.
Si quieres seguir profundizando en la contabilidad del sector turístico, en este sitio web encontrarás más recursos sobre registros hoteleros, presupuestos y análisis financiero que te ayudarán a construir una base sólida en esta especialidad.
Sigue aprendiendo:
¿Cómo calcular el GOP de un hotel?
RevPAR: El indicador que todo hotelero debe dominar
¿Cómo controlar el inventario de bebidas en un hotel?

Contabilidad de parques temáticos y atracciones turísticas
Depreciación de activos hoteleros
¿Cómo contabilizar un contrato de gestión hotelera?
¿Cómo calcular el RevPAR de un hotel?
¿Cómo contabilizar la renovación de un hotel?
