
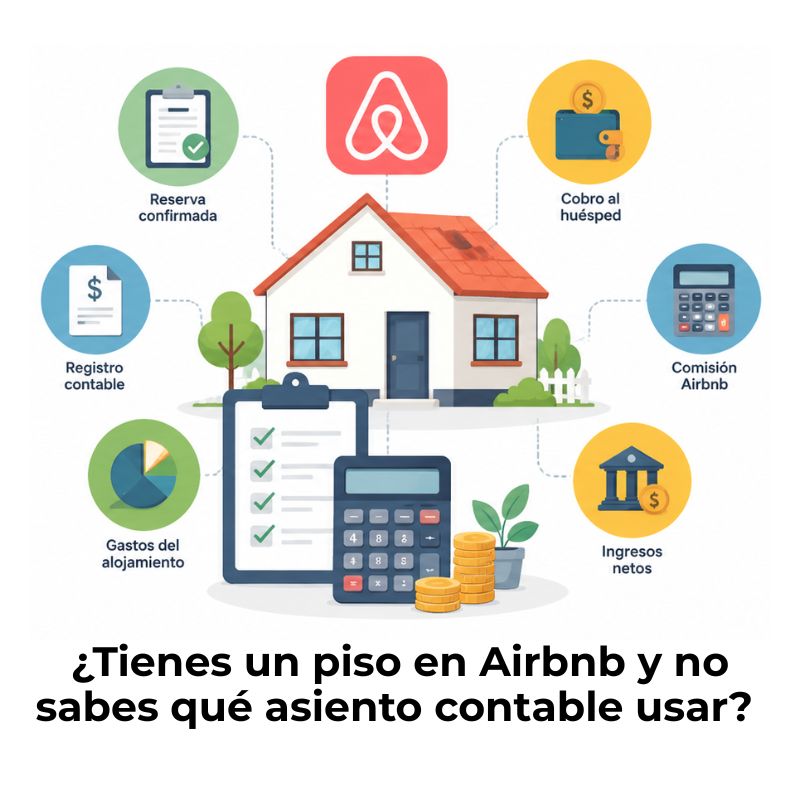
Tienes un piso que alquilas por Airbnb, los ingresos llegan a tu cuenta cada mes y, llegada la hora de cuadrar los números, no sabes exactamente qué cuenta usar ni cómo reflejar la comisión que Airbnb ya descontó. No eres el único. La contabilidad del alquiler vacacional tiene más matices de los que parece, y entenderlos desde el principio te ahorra más de un susto.
¿Qué es el alquiler vacacional tipo Airbnb a efectos contables?
Antes de abrir el libro diario, necesitas entender qué tipo de renta genera tu alquiler vacacional, porque no todos los alquileres en Airbnb se registran igual. La contabilidad depende directamente de la calificación fiscal de la actividad, y esa calificación la determina la Agencia Tributaria según los servicios que prestas a tus huéspedes.
Si solo cedes el inmueble amueblado y realizas una limpieza puntual al inicio y al final de la estancia, tu actividad se encuadra dentro de los rendimientos del capital inmobiliario. Si, en cambio, ofreces servicios propios de la industria hotelera —limpieza diaria, cambio de ropa de cama durante la estancia, recepción, desayunos—, la actividad pasa a considerarse actividad económica, con implicaciones contables muy distintas.
Diferencia entre capital inmobiliario y actividad económica
Los rendimientos del capital inmobiliario son los ingresos que obtienes cuando cedes un inmueble sin prestar servicios propios de la hostelería. En este caso, los ingresos se declaran en el IRPF como rentas del propietario y no generan obligación de facturar con IVA. La contabilidad es más sencilla porque no intervienen los modelos trimestrales del impuesto sobre el valor añadido.
Los rendimientos de actividades económicas, en cambio, entran en juego cuando la actividad tiene una organización empresarial real. Esto ocurre si ofreces servicios similares a los de un hotel o si cuentas con al menos un empleado a jornada completa dedicado a gestionar los alquileres. En ese escenario, la contabilidad se estructura como la de cualquier negocio: facturas, libros de registros, IVA y declaraciones trimestrales.
¿Cuándo tributa como actividad empresarial?
Hay dos condiciones que convierten automáticamente tu alquiler en actividad económica: que prestes servicios propios de la industria hotelera o que tengas al menos un empleado contratado a jornada completa para gestionar los inmuebles. El simple hecho de limpiar antes de que llegue el huésped y al marcharse no activa esta condición, pero sí lo hace la limpieza diaria, el servicio de habitaciones o la atención permanente en recepción.
Los dos escenarios contables del alquiler vacacional
Una vez que sabes en qué categoría encaja tu alquiler, puedes definir el marco contable correcto. Cada escenario utiliza cuentas diferentes, genera obligaciones distintas y da lugar a asientos con distinta estructura. Confundirlos es el error más habitual entre quienes empiezan a llevar la contabilidad de un alquiler en Airbnb.
Escenario 1: Sin servicios hoteleros (particular)
En este escenario, tus ingresos se registran en la cuenta 752 — Ingresos por arrendamientos del Plan General Contable, que recoge los devengados por el arrendamiento operativo de bienes inmuebles cedidos para uso de terceros. No repercutes IVA al huésped, no presentas el modelo 303 y tus obligaciones fiscales se concentran en el IRPF anual, donde declaras los ingresos netos como rendimientos del capital inmobiliario.
Los gastos deducibles en este escenario se pueden restar de los ingresos, pero únicamente en la proporción correspondiente a los días en que la vivienda estuvo alquilada. No se permite aplicar la reducción del 50 % que existe para los alquileres de vivienda habitual, porque el alquiler vacacional no cubre una necesidad permanente de alojamiento del arrendatario.
Escenario 2: Con servicios hoteleros (actividad económica)
Cuando prestas servicios de hospedaje, los ingresos se registran en la cuenta 705 — Prestaciones de servicios. Además, debes repercutir IVA al tipo reducido del 10 % sobre el precio del alojamiento, presentar el modelo 303 trimestralmente y el modelo 390 como resumen anual. La contabilidad se vuelve más exigente porque es necesario llevar libros de facturas emitidas y recibidas, y dar de alta la actividad mediante el modelo 036 o 037.
La ventaja de este escenario es que puedes deducirte el IVA soportado en los gastos relacionados con la actividad: limpieza, suministros, compra de mobiliario o equipamiento. También puedes deducir como gasto la amortización del inmueble y la comisión que Airbnb cobra por su intermediación. La gestión es más compleja, pero el abanico de deducciones es más amplio que en el escenario de capital inmobiliario.
Cuentas del PGC que intervienen en el registro
El Plan General Contable español proporciona las cuentas necesarias para registrar todos los movimientos de un alquiler vacacional. Conocerlas con precisión evita errores en los asientos y facilita la conciliación con las declaraciones tributarias. A continuación, se desglosan las principales agrupadas por su función.
Cuentas de ingresos
| Cuenta PGC | Denominación | Cuándo se usa |
|---|---|---|
| 752 | Ingresos por arrendamientos | Alquiler sin servicios hoteleros (capital inmobiliario) |
| 705 | Prestaciones de servicios | Alquiler con servicios hoteleros (actividad económica) |
| 759 | Otros ingresos de gestión | Ingresos accesorios: tasas de limpieza, suplementos |
Cuentas de gastos y comisiones
| Cuenta PGC | Denominación | Cuándo se usa |
|---|---|---|
| 623 | Servicios de profesionales independientes | Comisión de Airbnb por intermediación |
| 628 | Suministros | Electricidad, agua, gas, internet |
| 622 | Reparaciones y conservación | Mantenimiento y pequeñas reparaciones del inmueble |
| 681 | Amortización del inmovilizado material | Dotación anual de amortización del inmueble |
| 627 | Publicidad, propaganda y relaciones públicas | Gastos de marketing y posicionamiento del anuncio |
Cuentas de IVA e impuestos
| Cuenta PGC | Denominación | Cuándo se usa |
|---|---|---|
| 477 | Hacienda Pública, IVA repercutido | IVA del 10 % que cobras al huésped (actividad económica) |
| 472 | Hacienda Pública, IVA soportado | IVA que pagas en gastos deducibles de la actividad |
| 430 | Clientes | Derecho de cobro sobre el huésped o la plataforma |
| 572 | Bancos e instituciones de crédito | Cobro efectivo en cuenta bancaria |
| 410 | Acreedores por prestaciones de servicios | Deuda con Airbnb por comisión pendiente de liquidar |
¿Cómo se registran los asientos contables paso a paso?
Cuando Airbnb gestiona una reserva, el flujo real del dinero pasa por varias etapas: el huésped paga el precio total a la plataforma, Airbnb retiene su comisión y te transfiere el importe neto. El error más común es registrar únicamente el importe que recibes en tu cuenta bancaria, ignorando que el ingreso contable es el precio bruto que pagó el huésped, y la comisión de Airbnb es un gasto separado.
Asiento de reconocimiento del ingreso por alquiler
Cuando se devenga el ingreso —es decir, cuando el huésped ocupa el inmueble—, debes registrar el precio total que pagó, no el importe que recibirás en tu cuenta. Supón que el huésped paga 500 € por la estancia y que el alquiler tributa sin IVA (escenario de capital inmobiliario). El ingreso completo de 500 € debe aparecer en el haber de la cuenta 752, con su contrapartida en la cuenta de clientes.
| Debe | Cuenta | Denominación | Haber |
|---|---|---|---|
| 500,00 | 430 | Clientes (Airbnb como cobrador) | |
| 752 | Ingresos por arrendamientos | 500,00 |
Si el alquiler tributa con IVA del 10 % (actividad económica), el asiento cambia: el precio base es 500 €, el IVA repercutido son 50 € y el cliente debe en total 550 €. En ese caso, el ingreso va a la cuenta 705, y el IVA cobrado, a la cuenta 477.
| Debe | Cuenta | Denominación | Haber |
|---|---|---|---|
| 550,00 | 430 | Clientes | |
| 705 | Prestaciones de servicios | 500,00 | |
| 477 | Hacienda Pública, IVA repercutido (10 %) | 50,00 |
Asiento de la comisión de Airbnb
Airbnb cobra una comisión por actuar como intermediario entre el propietario y el huésped. Esa comisión es un gasto deducible que se registra en la cuenta 623 — Servicios de profesionales independientes. Siguiendo el ejemplo anterior, si la comisión es el 15 % sobre los 500 € brutos, el importe a registrar como gasto es 75 €.
| Debe | Cuenta | Denominación | Haber |
|---|---|---|---|
| 75,00 | 623 | Servicios de profesionales independientes (comisión Airbnb) | |
| 410 | Acreedores por prestaciones de servicios (Airbnb) | 75,00 |
Si Airbnb emite una factura con IVA por su comisión, también debes registrar el IVA soportado en la cuenta 472, siempre que tu actividad te permita deducirlo. Cuando el alquiler tributa como capital inmobiliario y no presentas declaraciones de IVA, ese importe de IVA soportado pasa directamente a mayor coste del gasto.
Asiento del cobro neto en cuenta bancaria
Días después de la estancia, Airbnb te transfiere el importe neto: los 500 € del huésped menos los 75 € de su comisión, es decir, 425 €. Este asiento cancela tanto el saldo de clientes como el de acreedores, porque Airbnb actúa como cobrador del cliente y como acreedor por su comisión al mismo tiempo, liquidando ambas posiciones en una sola transferencia.
| Debe | Cuenta | Denominación | Haber |
|---|---|---|---|
| 425,00 | 572 | Bancos e instituciones de crédito | |
| 75,00 | 410 | Acreedores (Airbnb — comisión compensada) | |
| 430 | Clientes | 500,00 |
Asiento de los gastos operativos (suministros, limpieza)
Cada gasto relacionado con el inmueble alquilado requiere su propio asiento cuando se devenga. Los suministros van a la cuenta 628, y los gastos de mantenimiento y limpieza, a la cuenta 622. Si estás en el escenario de actividad económica, también debes recoger el IVA soportado en la cuenta 472 para poder deducirlo en el modelo 303.
| Debe | Cuenta | Denominación | Haber |
|---|---|---|---|
| 80,00 | 628 | Suministros (electricidad, agua, internet) | |
| 16,80 | 472 | Hacienda Pública, IVA soportado (21 %) | |
| 410 | Acreedores (empresa de suministros) | 96,80 |
Tratamiento del IVA en el alquiler vacacional
El IVA es uno de los puntos que más confusión genera al contabilizar un alquiler en Airbnb. La regla general es que el alquiler sin servicios hoteleros está exento de IVA, pero en el momento en que comienzas a prestar servicios equiparables a los de un establecimiento hotelero, la exención desaparece y nace la obligación de repercutir el impuesto.
Cuándo el alquiler está exento de IVA
Si solo alquilas el inmueble y ofreces una limpieza al inicio y al final de la estancia sin otros servicios, tu actividad queda fuera del ámbito de aplicación del IVA. No debes repercutir ningún impuesto al huésped ni presentar el modelo 303. Tampoco puedes deducirte el IVA soportado en los gastos del inmueble, porque no eres sujeto pasivo del impuesto a efectos de esta actividad.
Cuándo se aplica el IVA del 10 %
El tipo reducido del 10 % se aplica a los servicios de hospedaje cuando el alquiler se clasifica como actividad económica por incluir servicios propios de la industria hotelera. En ese caso, la base imponible es el precio del alojamiento, y el IVA se añade por encima. La comisión que cobra Airbnb por su intermediación, en cambio, suele llevar IVA del 21 % porque es un servicio entre empresas.
Modelos tributarios relacionados: 303 y 390
Si tu alquiler está sujeto a IVA, tienes que presentar el modelo 303 de forma trimestral para liquidar la diferencia entre el IVA que has cobrado al huésped y el que has pagado en tus gastos. Al cierre del ejercicio, debes presentar también el modelo 390, que es el resumen anual del IVA. Además, desde 2024, las plataformas como Airbnb están obligadas a informar a Hacienda mediante el modelo 238 de todos los alquileres intermediados, sin umbral mínimo.
📋 Obligaciones por IVA según el tipo de alquiler
Sin servicios hoteleros
- Exento de IVA
- No se presenta modelo 303
- No se presenta modelo 390
- IRPF: capital inmobiliario
Con servicios hoteleros
- IVA repercutido: 10 %
- Modelo 303 (trimestral)
- Modelo 390 (anual)
- Alta censal modelo 036/037
Gastos deducibles y su contabilización
Uno de los beneficios de llevar bien la contabilidad del alquiler vacacional es poder registrar y deducir todos los gastos legítimamente vinculados a la actividad. Cada gasto deducible reduce la base sobre la que se calcula el impuesto, y para que sea admitido, debe estar justificado con factura, imputarse al período correcto y tener una relación directa con la actividad de alquiler.
Suministros y mantenimiento
Los gastos de electricidad, agua, gas e internet que corresponden a los días de alquiler se registran en la cuenta 628 — Suministros. Si el inmueble también se usa de forma personal, solo puedes deducir la parte proporcional a los días en que estuvo alquilado. Los gastos de limpieza, pequeñas reparaciones y conservación van a la cuenta 622, y también deben imputarse en proporción al uso de la vivienda para el alquiler.
Amortización del inmueble
La amortización permite distribuir el coste del inmueble a lo largo de su vida útil. En el Plan General Contable, se registra en la cuenta 681 — Amortización del inmovilizado material, con contrapartida en la cuenta 281. Para el alquiler vacacional como capital inmobiliario, la normativa del IRPF permite deducir como gasto la amortización del inmueble, calculada sobre el mayor de los dos valores: el precio de adquisición o el valor catastral, excluido el suelo.
Comisiones de plataformas y honorarios profesionales
La comisión que Airbnb cobra al propietario por cada reserva gestionada se registra en la cuenta 623 — Servicios de profesionales independientes. Los honorarios del asesor fiscal o contable que lleva tus cuentas también van a esa misma cuenta. Si contratas a una empresa de limpieza externa o a un proveedor de mantenimiento, el gasto puede encuadrarse en la cuenta 623 o en la 622 según la naturaleza concreta del servicio.
Dentro del ámbito de la contabilización de comisiones a agencias de viajes, el tratamiento es muy similar al de la comisión de Airbnb: se considera un gasto de intermediación que se devenga en el momento en que se presta el servicio de captación del cliente, independientemente del momento del cobro.
Obligaciones formales y libros registros
Además de los asientos contables, el alquiler vacacional genera obligaciones de documentación que debes cumplir para que los registros sean válidos ante Hacienda. Guardar todas las facturas y conservar los extractos bancarios que coincidan con cada transferencia de Airbnb es imprescindible para soportar los asientos del libro diario en caso de comprobación tributaria.
📂 Obligaciones formales según el escenario contable
Además, Airbnb reporta a la Agencia Tributaria los datos de cada reserva mediante el modelo 238, que está vigente desde 2024 y sustituye al antiguo modelo 179. Este modelo incluye a todos los propietarios sin umbral mínimo de ingresos, con información detallada como el número de operaciones, la referencia catastral del inmueble y la cuenta bancaria del anfitrión. Eso significa que Hacienda ya dispone de tus datos antes de que presentes tu declaración.
La conciliación bancaria mensual es una práctica muy recomendable: consiste en comparar las transferencias que Airbnb te ha ingresado con los asientos registrados en el libro diario. Si hay discrepancias, es el momento de detectarlas y corregirlas antes de cerrar el trimestre. Dentro de la contabilidad hotelera y turística, esta verificación periódica es un estándar de control interno que evita errores acumulados al final del ejercicio.
Errores frecuentes al contabilizar un alquiler en Airbnb
Conocer los errores más habituales te permite evitarlos desde el primer asiento. El fallo más extendido es registrar únicamente el importe neto que transfiere Airbnb, obviando que el ingreso real es el precio bruto pagado por el huésped y que la comisión de la plataforma es un gasto independiente. Este error infra-declara el ingreso y altera la imagen fiel de la contabilidad.
⚠️ Errores más comunes y cómo evitarlos
- Registrar solo el neto de Airbnb: El ingreso contable es siempre el importe bruto que pagó el huésped. La comisión es un gasto separado en la cuenta 623.
- No deducir gastos en proporción: Si el inmueble tiene uso mixto (personal y vacacional), los gastos deben prorratearse según los días de alquiler efectivo.
- Confundir el escenario fiscal: Usar la cuenta 705 cuando el alquiler debería ir a la 752, o no repercutir IVA cuando corresponde, genera inconsistencias frente a la AEAT.
- Olvidar la amortización: Muchos propietarios no registran la dotación de amortización anual, perdiendo una deducción legítima que reduce la carga fiscal.
- No conservar facturas de gastos: Sin factura, el gasto no es deducible. Todas las facturas de suministros, limpieza o comisiones deben archivarse y coincidir con los asientos.
- Ignorar el modelo 238: Desde 2024, Airbnb reporta a Hacienda sin umbral mínimo. No declarar asumiendo que no hay control es un riesgo real de sanción.
Otro error frecuente es mezclar los ingresos del alquiler vacacional con otras rentas en la misma cuenta corriente sin separar su registro. Abrir una cuenta bancaria exclusiva para los ingresos del alquiler facilita enormemente la conciliación y reduce el tiempo de gestión en cada cierre trimestral. Aunque no es una obligación legal, es una buena práctica que los profesionales de la contabilización de programas de fidelización hotelera y otras actividades turísticas aplican de forma sistemática para separar flujos de caja por línea de negocio.
Preguntas frecuentes
¿Qué cuenta contable se usa para registrar los ingresos de Airbnb?
Depende del tipo de actividad. Si el alquiler se clasifica como rendimiento de capital inmobiliario —porque no ofreces servicios hoteleros—, los ingresos van a la cuenta 752 — Ingresos por arrendamientos. Si la actividad se encuadra como empresarial por incluir servicios de hospedaje, los ingresos se registran en la cuenta 705 — Prestaciones de servicios. En ninguno de los dos casos debes registrar solo el importe neto que transfiere Airbnb: el ingreso contable siempre es el precio bruto pagado por el huésped.
¿La comisión de Airbnb es un gasto deducible contablemente?
Sí. La comisión que Airbnb cobra al propietario por intermediar en la reserva es un gasto deducible que se registra en la cuenta 623 — Servicios de profesionales independientes. Está directamente vinculada a la actividad de alquiler y debe aparecer en el libro de gastos con su justificante. En el escenario de capital inmobiliario, reduce el rendimiento neto declarado en el IRPF. En el de actividad económica, también puede llevar IVA soportado deducible si presentas el modelo 303.
¿El alquiler vacacional sin servicios hoteleros lleva IVA?
No. Cuando el alquiler turístico no incluye servicios propios de la industria hotelera —limpieza diaria, recepción permanente, desayunos u otros servicios análogos—, la actividad está exenta de IVA. Eso significa que no repercutes ningún impuesto al huésped, no presentas el modelo 303 y no puedes deducirte el IVA soportado en los gastos del inmueble. Los ingresos tributan únicamente en el IRPF como rendimientos del capital inmobiliario.
¿Cómo se contabiliza el cobro neto que ingresa Airbnb en mi cuenta?
El cobro neto que recibes en tu cuenta bancaria cancela dos posiciones simultáneamente: el saldo de la cuenta de clientes (430) correspondiente al ingreso bruto del huésped y la deuda con Airbnb por su comisión (410). El asiento de cobro lleva en el debe la cuenta 572 — Bancos por el importe neto recibido, y la cuenta 410 por la comisión que ya liquidó Airbnb de forma automática, con contrapartida en el haber de la cuenta 430 por el total bruto. Así los tres movimientos quedan perfectamente cuadrados.
¿Qué modelos fiscales debo presentar si tengo actividad económica?
Si tu alquiler vacacional se clasifica como actividad económica por incluir servicios hoteleros, las obligaciones fiscales se multiplican. Debes darte de alta en el censo de empresarios con el modelo 036 o 037, presentar el modelo 303 de IVA cada trimestre para liquidar la diferencia entre el IVA cobrado y el soportado, y presentar el modelo 390 al cierre del ejercicio como resumen anual. El IRPF se declara como rendimiento de actividad económica, no como capital inmobiliario, lo que también puede exigir pagos fraccionados trimestrales mediante el modelo 130.
¿Se puede deducir la amortización del inmueble en el alquiler vacacional?
Sí, pero con matices. La amortización es deducible tanto en el escenario de capital inmobiliario como en el de actividad económica. En el primero, la normativa del IRPF permite deducir como gasto un porcentaje anual calculado sobre el mayor valor entre el precio de adquisición o el valor catastral, excluida siempre la parte correspondiente al suelo, porque el suelo no se amortiza. En el escenario de actividad económica, aplican las tablas de amortización del Plan General Contable. En ambos casos, la deducción se limita a los días en que el inmueble estuvo efectivamente alquilado.
¿Qué diferencia hay entre rendimiento de capital inmobiliario y actividad económica?
La diferencia principal radica en los servicios prestados y en la organización de la actividad. Los rendimientos de capital inmobiliario surgen cuando simplemente cedes el uso del inmueble sin prestar servicios adicionales de naturaleza hotelera. Los rendimientos de actividad económica aparecen cuando ofreces servicios equiparables a los de la hostelería o cuando tienes al menos un empleado a jornada completa gestionando los alquileres. Esa distinción determina las cuentas contables que usas, si hay obligación de IVA y cómo tributa el resultado en el IRPF.
¿Cuándo debo darme de alta como autónomo por alquilar en Airbnb?
El alta como autónomo en la Seguridad Social entra en juego cuando el alquiler vacacional se configura como actividad económica de forma habitual. Si la actividad genera ingresos de forma regular y está organizada con medios propios —personal, equipamiento, servicios continuados—, la Seguridad Social puede exigir el alta en el Régimen Especial de Trabajadores Autónomos (RETA). Sin embargo, si el alquiler es puntual y no supera el nivel de actividad habitual, muchos propietarios particulares no están obligados al alta en el RETA, aunque sí deben declarar los ingresos en el IRPF. Es una cuestión que conviene analizar caso por caso con un asesor laboral o fiscal.
Conclusión
Contabilizar el alquiler vacacional tipo Airbnb no es complicado si partes de la base correcta: saber si tu actividad genera rendimientos de capital inmobiliario o rendimientos de actividad económica. Esa distinción determina las cuentas que usas, si debes repercutir IVA y cómo estructuras tus obligaciones formales a lo largo del año.
Con los asientos que has visto en este artículo —ingreso bruto en la cuenta 752 o 705, comisión de Airbnb en la 623, cobro neto en la 572 y gastos operativos en las cuentas correspondientes— tienes el esquema completo para empezar a registrar cada reserva correctamente. Aplica la proporcionalidad en los gastos, conserva todas las facturas y realiza una conciliación bancaria mensual: esos tres hábitos te ahorran la mayoría de los problemas al presentar las declaraciones.
Si quieres seguir ampliando tu conocimiento sobre la contabilidad del sector turístico, en este sitio web encontrarás más recursos prácticos orientados a quienes gestionan alojamientos, desde la contabilidad de ingresos por reservas hasta el tratamiento de los gastos más específicos de la actividad hotelera.
Sigue aprendiendo:
Food cost en hoteles: El número que pocos vigilan

Contabilidad para hostales y albergues turísticos
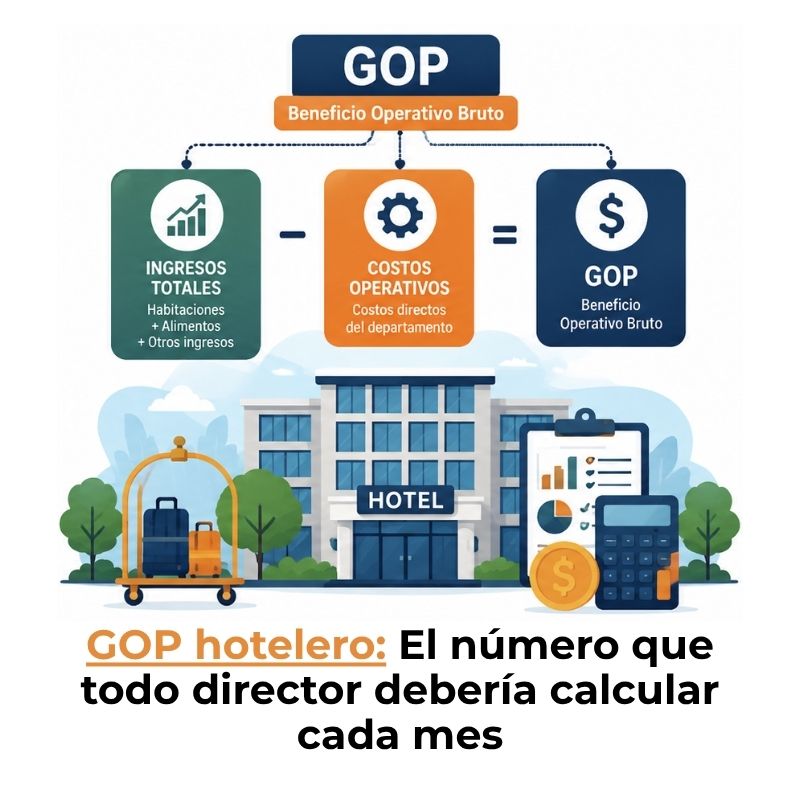
¿Cómo calcular el GOP de un hotel?
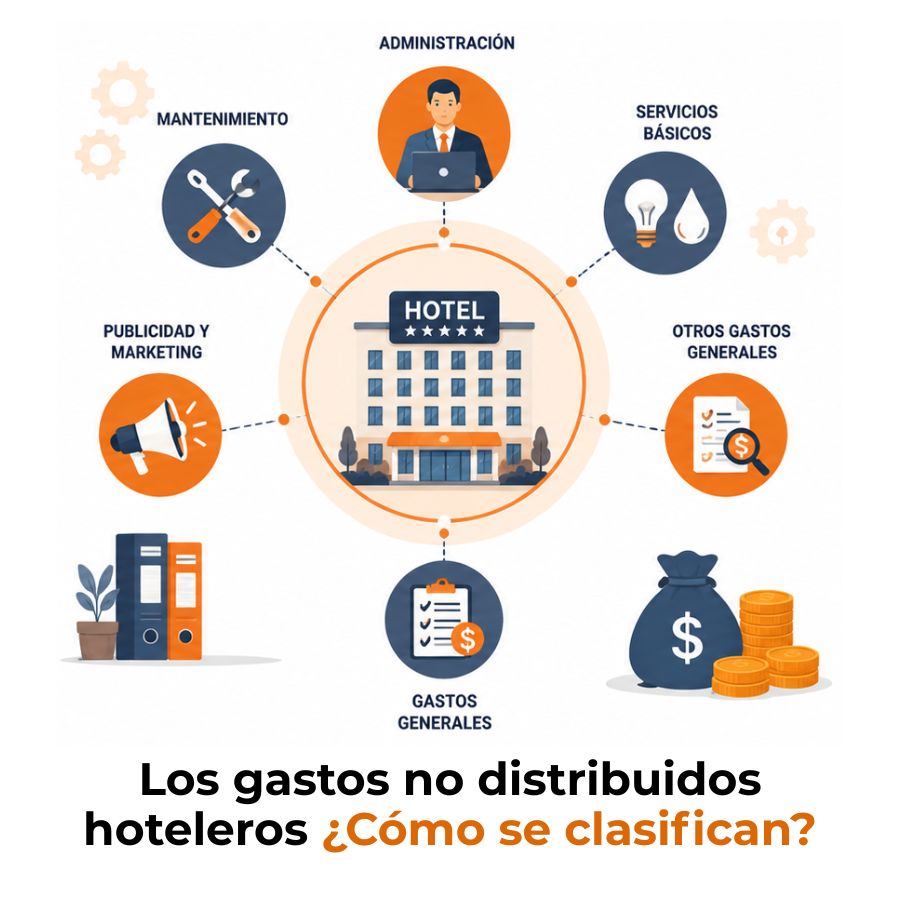
Los gastos no distribuidos hoteleros
Auditoría hotelera: Detecta fallos antes de que cuesten dinero
¿Cómo contabilizar depósitos de reserva en tu hotel?

Diferencia contable entre agencia de viajes y touroperador

¿Cómo registrar contablemente un paquete todo incluido?
