
Los ingresos hoteleros son todos los recursos económicos que un hotel obtiene por la prestación de sus servicios: alojamiento, restauración, eventos, arrendamientos y más. Cada fuente se registra de forma separada en contabilidad y se mide con indicadores específicos como el RevPAR o el ADR. Si estás empezando a estudiar contabilidad hotelera, comprender esta clasificación es el punto de partida que ordena todo lo demás.
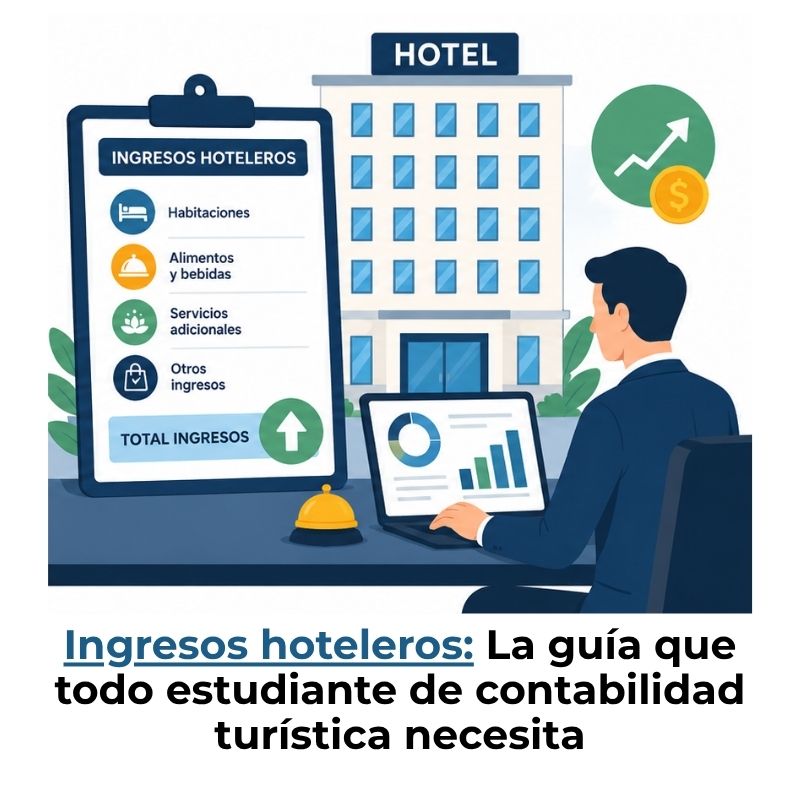
¿Qué son los ingresos hoteleros?
Los ingresos hoteleros son todos los recursos económicos que un establecimiento hotelero obtiene como resultado directo de la prestación de sus servicios. A diferencia de una empresa manufacturera, un hotel no fabrica ni almacena productos: genera ingresos cada vez que presta un servicio, ya sea alojar a un huésped, servirle una cena o cederle una sala de reuniones. Esa naturaleza de servicio puro marca la forma en que se contabilizan y se analizan estos ingresos.
Dentro de la contabilidad hotelera y turística, los ingresos ocupan el primer eslabón de cualquier análisis financiero. Sin una clasificación precisa de cada fuente, es imposible conocer qué departamento aporta más valor, dónde se concentran los costos y cómo mejorar la rentabilidad global del negocio. Por eso, el primer paso para entender las finanzas de un hotel es aprender a distinguir de dónde viene cada peso que entra.
Diferencia entre ingresos operacionales y no operacionales
En contabilidad hotelera se distinguen dos grandes categorías según el origen del ingreso. Los ingresos operacionales son los que provienen directamente de la actividad principal del hotel, es decir, de prestar servicios de alojamiento, restauración o entretenimiento a sus huéspedes. Los ingresos no operacionales, en cambio, provienen de actividades secundarias que no forman parte del giro habitual, como la venta de activos o rendimientos financieros.
Esta distinción tiene consecuencias directas en cómo se presenta el estado de resultados de un hotel. Los ingresos operacionales son los que alimentan el análisis de rentabilidad por departamento, mientras que los no operacionales se registran por separado para no distorsionar la lectura del desempeño real del negocio. Un hotel puede tener un excelente resultado operacional aunque sus ingresos no operacionales sean mínimos, y eso es perfectamente normal.
¿Por qué los hoteles no «venden productos» sino servicios?
Entender esta diferencia es clave para comprender la lógica contable de un hotel. Un hotel no produce artículos que pueda almacenar en un depósito y vender más tarde: una habitación que no se ocupó esta noche no se puede guardar para mañana. Esa característica —llamada en economía «caducidad del servicio»— hace que la gestión de los ingresos sea mucho más sensible al tiempo y a la demanda.
Desde el punto de vista contable, eso significa que el ingreso se reconoce en el momento exacto en que se presta el servicio, no cuando el cliente hace la reserva ni cuando realiza el pago. Esta regla de reconocimiento afecta la forma en que se contabilizan los anticipos, los depósitos y los paquetes de estadía, como verás más adelante en este artículo.
Fuentes principales de ingresos hoteleros
Todo hotel, independientemente de su tamaño o categoría, organiza sus ingresos en torno a departamentos operativos. Cada departamento genera sus propios ingresos, soporta sus propios costos y contribuye de manera diferente a la rentabilidad total. El sistema USALI —Uniform System of Accounts for the Lodging Industry— es el estándar internacional que define cómo se organizan y reportan esas fuentes, y prácticamente toda la industria lo adopta como referencia.
Ingresos por habitaciones: el motor del hotel
Las tarifas de habitación representan la principal fuente de ingresos para la mayoría de los hoteles. Dentro de este departamento se registran todos los cobros relacionados con el alojamiento: la tarifa base, los cargos por ocupación adicional, los upgrades de categoría y los paquetes que incluyen solo la noche de hospedaje. Este es también el departamento con los márgenes de beneficio más altos de todo el hotel, lo que lo convierte en el eje central del análisis financiero.
La tarifa que se cobra por habitación varía según la temporada, el tipo de habitación, el canal de venta utilizado y la anticipación con la que se realizó la reserva. Los hoteles gestionan esas variaciones a través de estrategias de revenue management, que buscan maximizar el ingreso por cada habitación disponible en cada momento del año.
Ingresos por alimentos y bebidas (F&B)
El departamento de alimentos y bebidas —conocido como F&B por sus siglas en inglés— agrupa todos los ingresos provenientes del restaurante, el bar, el servicio a la habitación y el catering. En hoteles de playa o resorts con régimen de todo incluido, este departamento puede ser tan voluminoso en facturación como el de habitaciones, aunque sus márgenes son considerablemente más bajos debido al alto costo de los insumos y la mano de obra.
Los ingresos de F&B se subdividen internamente según el punto de venta: el restaurante principal, los bares, el servicio en habitación y los eventos con catering tienen sus propios centros de costo e ingreso. Esta segmentación permite que el hotel identifique cuál de sus puntos de venta es rentable y cuál requiere ajustes operativos, sin tener que esperar al cierre mensual para tomar decisiones.
Ingresos por eventos, reuniones y banquetes
Los hoteles con salones, auditorios o espacios de reunión generan una fuente de ingresos independiente a través de la organización de eventos corporativos, bodas, congresos y banquetes. Este segmento combina dos tipos de ingreso: el alquiler del espacio físico —que se registra como ingreso por arrendamiento temporal— y los servicios de catering y montaje asociados, que se registran dentro del departamento de F&B.
Los eventos son especialmente valiosos porque generan ingresos en múltiples departamentos de forma simultánea: el grupo que asiste a un congreso también ocupa habitaciones, consume en el restaurante y usa servicios adicionales. Por eso, muchos hoteles urbanos diseñan estrategias comerciales orientadas específicamente a captar este segmento como palanca de rentabilidad global.
Ingresos complementarios o departamentos menores
Además de las fuentes principales, un hotel puede generar ingresos a través de lo que el sistema USALI denomina «departamentos menores». Estas fuentes complementan la actividad principal y, aunque representan un volumen inferior en la facturación total, contribuyen a mejorar la experiencia del huésped y el ingreso por estadía. Su peso varía mucho según el tipo de hotel: en un resort de lujo pueden ser muy significativos; en un hotel de negocios de paso, casi inexistentes.
Lavandería, tintorería y servicios al huésped
La lavandería y tintorería ofrecidas al huésped, el servicio de estacionamiento, el alquiler de equipos deportivos, el acceso al gimnasio o al spa y las llamadas telefónicas desde la habitación son ejemplos clásicos de ingresos por servicios al huésped. Cada uno se registra como una línea de ingreso separada dentro del departamento correspondiente, lo que permite un control preciso de su aportación al resultado.
Aunque individualmente estos importes parecen menores, su acumulación a lo largo de un mes de operación puede representar una contribución real a la cobertura de costos fijos. Por eso, los hoteles con alto volumen de huéspedes los gestionan con tarifas estandarizadas y procesos de carga automatizados a la cuenta del huésped, minimizando el riesgo de omisión o error en la facturación.
Arrendamientos, concesiones y espacios comerciales
Muchos hoteles destinan parte de su planta física a tiendas, farmacias, agencias de turismo, casas de cambio u otros negocios que operan de forma independiente dentro del establecimiento. Los ingresos que el hotel recibe por esos espacios se registran como arrendamientos o concesiones, y representan una fuente estable que no depende directamente de la ocupación hotelera.
Las concesiones son especialmente interesantes desde la perspectiva financiera porque generan ingreso con un costo operativo muy bajo para el hotel. El arrendatario asume la operación y el personal de su local, mientras que el hotel simplemente recibe una renta periódica o un porcentaje de las ventas. Este modelo es común en hoteles de gran tamaño, complejos turísticos y establecimientos ubicados en zonas de alto tráfico comercial.
Comisiones e ingresos por intermediación
Cuando una agencia de viajes reserva servicios adicionales para sus clientes a través del hotel —como excursiones, traslados o entradas a atracciones— el hotel puede actuar como intermediario y percibir una comisión por esa gestión. También puede ocurrir a la inversa: el hotel paga comisiones a las agencias que le envían clientes, lo que reduce su ingreso neto por habitación.
En el caso de cadenas hoteleras que franquician su marca o gestionan hoteles de terceros, los ingresos por contratos de gestión y franquicia constituyen una fuente adicional de ingresos no operacionales de gran relevancia estratégica. Estas estructuras permiten que la cadena crezca sin necesidad de invertir capital propio en cada nuevo establecimiento.
¿Cómo se registran los ingresos hoteleros en contabilidad?
El registro contable de los ingresos hoteleros sigue las mismas normas generales de la contabilidad, pero con algunas particularidades propias del sector. La más importante tiene que ver con el momento exacto en que se reconoce el ingreso: siempre cuando el servicio se presta, no cuando se cobra ni cuando se reserva. Esta regla tiene consecuencias prácticas concretas que afectan la forma en que se tratan los pagos anticipados y los depósitos de reserva.
El sistema USALI y su papel en la contabilidad hotelera
El USALI —Uniform System of Accounts for the Lodging Industry— es el sistema de cuentas estandarizado que la industria hotelera mundial utiliza para organizar su información financiera. Fue desarrollado por la Hotel Association of New York City y actualmente está en su duodécima edición revisada. Su función principal es establecer una estructura común de departamentos, categorías de ingresos y centros de costo que permita comparar el rendimiento de hoteles de distintos tamaños, marcas y ubicaciones bajo los mismos criterios.
Gracias al USALI, un inversor, un banco o un auditor pueden leer los estados financieros de cualquier hotel del mundo y entender de inmediato cómo está organizada su información. Esto facilita la toma de decisiones, la obtención de financiamiento y la comparación entre establecimientos del mismo segmento de mercado. Para profundizar en cómo se estructura el plan de cuentas hotelero, puedes revisar su composición completa y la lógica que sigue cada grupo de cuentas.
Cuentas contables asociadas a los ingresos hoteleros
Dentro del plan de cuentas de un hotel, los ingresos se agrupan por departamento operativo. Cada cuenta refleja la fuente específica de ingreso y se alimenta diariamente con los cargos registrados en el sistema de gestión del hotel (PMS). La separación por departamento es lo que permite construir un estado de resultados departamental, donde se puede ver cuánto ingresó cada área y cuánto costó operarla.
| Departamento | Cuentas de ingreso típicas | Ejemplos de conceptos |
|---|---|---|
| Habitaciones | Ingresos por alojamiento | Tarifa base, cargos por persona adicional, upgrades |
| Alimentos y bebidas | Ingresos por restaurante, bar, room service | Consumos en restaurante, bebidas en barra, servicio a cuarto |
| Eventos y banquetes | Ingresos por salones y catering | Alquiler de sala, montaje de evento, menús corporativos |
| Lavandería | Ingresos por servicios de lavandería | Lavado y planchado de ropa del huésped |
| Arrendamientos | Ingresos por concesiones y arrendamientos | Tiendas internas, casas de cambio, agencias de turismo |
| Departamentos menores | Ingresos por servicios varios | Estacionamiento, gimnasio, spa, teléfono |
El momento del reconocimiento del ingreso
Una de las particularidades más importantes de la contabilidad hotelera es el tratamiento de los pagos anticipados. Cuando un huésped realiza un depósito para garantizar su reserva, ese dinero no se registra como ingreso en el momento del cobro, sino como un pasivo: la obligación de prestar el servicio prometido. Solo cuando el huésped hace el check-in y comienza a consumir los servicios reservados, el hotel transfiere ese importe desde el pasivo hacia la cuenta de ingresos correspondiente.
Este principio evita que el hotel presente ingresos que aún no ha ganado, lo cual distorsionaría su situación financiera real. También tiene implicaciones fiscales: en muchos países, el impuesto al valor agregado o al consumo solo se devenga en el momento en que se presta el servicio, no cuando se recibe el anticipo. Por eso, la gestión correcta del reconocimiento del ingreso es un punto crítico en la auditoría de cualquier establecimiento hotelero.
Indicadores clave para medir los ingresos hoteleros
Registrar los ingresos es solo el primer paso. El análisis real comienza cuando esos datos se convierten en indicadores que permiten comparar el rendimiento del hotel en distintos periodos, frente a la competencia y respecto a sus propios objetivos. Los indicadores de ingresos hoteleros son la base del revenue management y de cualquier decisión estratégica sobre precios, canales y capacidad.
ADR: tarifa media diaria
El ADR —Average Daily Rate— mide el precio promedio que los huéspedes pagaron por cada habitación ocupada durante un período determinado. Se calcula dividiendo los ingresos totales por habitaciones entre el número de habitaciones efectivamente vendidas. El ADR refleja la política de precios del hotel y su capacidad de posicionarse en el mercado, pero no considera las habitaciones que quedaron vacías, por lo que no mide eficiencia de ocupación.
RevPAR: ingresos por habitación disponible
El RevPAR —Revenue per Available Room— es el indicador más utilizado en la industria hotelera para medir el rendimiento global del departamento de habitaciones. A diferencia del ADR, el RevPAR sí considera todas las habitaciones disponibles, estén ocupadas o no. Por eso combina en un solo número tanto el precio promedio como la tasa de ocupación, dando una imagen más completa de la eficiencia del hotel en la generación de ingresos por alojamiento.
Se puede calcular de dos formas equivalentes: dividiendo los ingresos totales por habitaciones entre el total de habitaciones disponibles, o multiplicando el ADR por la tasa de ocupación. Si un hotel tiene veinte habitaciones y en una noche ingresó 2.000 euros en alojamiento, su RevPAR es de 100 euros, aunque hayan quedado algunas habitaciones vacías. Ese dato permite compararse con otros hoteles del mismo segmento en igualdad de condiciones.
TRevPAR y GOPPAR: una visión total del negocio
El RevPAR es muy útil, pero solo mide los ingresos de habitaciones. En hoteles con restaurantes, spas o salones de eventos relevantes, ese indicador deja fuera una parte importante del negocio. El TRevPAR —Total Revenue per Available Room— soluciona eso incluyendo todos los ingresos del hotel, de todos los departamentos, en el cálculo. Se obtiene dividiendo los ingresos totales del establecimiento entre el número de habitaciones disponibles.
El GOPPAR —Gross Operating Profit per Available Room— va un paso más allá: no mide ingresos, sino el beneficio operativo bruto por habitación disponible. Esto lo convierte en el indicador más cercano a la rentabilidad real, porque descuenta todos los costos operativos antes de llegar al resultado. Para entender cómo se calcula este indicador y qué información aporta en la práctica, puedes revisar en detalle cómo calcular el GOP de un hotel y su relación con los ingresos de cada departamento.
¿Qué factores afectan los ingresos de un hotel?
Los ingresos hoteleros no son estáticos: responden a una combinación de factores internos y externos que el hotel puede controlar en distintos grados. Comprender esos factores es fundamental para interpretar correctamente las variaciones en los estados financieros y para anticipar comportamientos futuros en la planificación presupuestaria.
¿Cómo se relacionan los ingresos con la rentabilidad hotelera?
Tener ingresos altos no garantiza tener un hotel rentable. La rentabilidad depende de la diferencia entre lo que entra y lo que cuesta generar esos ingresos. El análisis departamental de ingresos y costos es la herramienta que permite identificar qué áreas del hotel contribuyen positivamente al resultado y cuáles lo están erosionando. Por eso, en la contabilidad hotelera no se analiza el hotel como un todo, sino departamento por departamento.
El camino desde los ingresos totales hasta el resultado neto pasa por varias etapas. Primero se calculan los ingresos de cada departamento; luego se descuentan los costos directos de cada uno para obtener el beneficio departamental; después se restan los gastos no distribuidos —administración, ventas, mantenimiento, energía— para llegar al GOP (Gross Operating Profit); y finalmente se consideran los cargos fijos para determinar el resultado neto. Para ver en detalle cómo se construyen los indicadores financieros hoteleros que conectan cada uno de esos pasos, conviene revisar su estructura completa.
El margen del departamento de habitaciones suele ser significativamente superior al de alimentos y bebidas. Esto explica por qué los hoteles de servicio selectivo —orientados casi exclusivamente al alojamiento con mínima oferta de F&B— generan márgenes operativos más altos que los hoteles de servicio completo, aunque estos últimos facturen más en términos absolutos. Más volumen de ingreso no siempre significa mejor rentabilidad.
Preguntas frecuentes
¿Qué se considera ingreso en un hotel?
Se considera ingreso en un hotel todo recurso económico que el establecimiento obtiene como resultado de prestar un servicio a sus huéspedes o terceros. Esto incluye las tarifas de habitación, los consumos en restaurante y bar, los cobros por eventos, los servicios al huésped como lavandería o spa y las rentas provenientes de espacios arrendados dentro del hotel. El ingreso se reconoce contablemente en el momento en que el servicio se presta efectivamente, no cuando se cobra ni cuando se reserva.
¿Cuál es la principal fuente de ingresos de un hotel?
En la gran mayoría de los hoteles, el departamento de habitaciones es la principal fuente de ingresos y también el que genera los márgenes de beneficio más altos. Las tarifas por alojamiento representan la mayor parte de la facturación total, especialmente en hoteles de servicio limitado o de ciudad. En resorts vacacionales con régimen de todo incluido, el departamento de alimentos y bebidas puede equipararse o incluso superar al de habitaciones en volumen de ingreso, aunque con márgenes notablemente más ajustados.
¿Cómo se calcula el RevPAR de un hotel?
El RevPAR se calcula dividiendo los ingresos totales generados por el departamento de habitaciones entre el número total de habitaciones disponibles durante el período analizado. También se puede obtener multiplicando la tasa de ocupación por el ADR. Por ejemplo, si un hotel tiene 50 habitaciones disponibles en una noche y genera 4.000 euros en ingresos por alojamiento, su RevPAR es de 80 euros. Este indicador combina en un solo número tanto el nivel de precios como la eficiencia de ocupación del establecimiento.
¿Qué diferencia hay entre ADR y RevPAR?
La diferencia principal está en el denominador de cada fórmula. El ADR se calcula sobre las habitaciones efectivamente vendidas, por lo que mide el precio promedio logrado en las habitaciones que sí generaron ingreso. El RevPAR, en cambio, se calcula sobre todas las habitaciones disponibles, incluyendo las que permanecieron vacías. Por eso, el RevPAR es siempre igual o menor que el ADR: si el hotel tiene plena ocupación, ambos indicadores coinciden; a menor ocupación, mayor es la brecha entre los dos.
¿Qué es el TRevPAR y para qué sirve?
El TRevPAR —Total Revenue per Available Room— es un indicador que amplía el alcance del RevPAR al incluir los ingresos de todos los departamentos del hotel, no solo el de habitaciones. Se obtiene dividiendo los ingresos totales del establecimiento entre el número de habitaciones disponibles. Resulta especialmente útil en hoteles con operaciones de F&B, spa o eventos significativas, donde limitarse al RevPAR daría una imagen parcial del rendimiento. El TRevPAR permite comparar el potencial de ingreso global de dos hoteles aunque tengan estructuras de servicio diferentes.
¿Cuándo se reconoce contablemente un ingreso hotelero?
Un ingreso hotelero se reconoce contablemente en el momento en que el servicio se presta al cliente, independientemente de cuándo se haya cobrado. Si un huésped paga por adelantado su estadía al momento de la reserva, ese dinero se registra como un pasivo —una obligación pendiente— hasta que el huésped hace el check-in y comienza a recibir el servicio. A medida que transcurre la estadía, el pasivo se convierte en ingreso de forma proporcional. Este criterio es común a las normas contables internacionales y tiene implicaciones fiscales directas.
¿Qué es el USALI y cómo organiza los ingresos de un hotel?
El USALI —Uniform System of Accounts for the Lodging Industry— es el sistema de cuentas estandarizado que la industria hotelera mundial utiliza como marco de referencia para organizar y reportar su información financiera. Clasifica los ingresos y costos del hotel por departamentos operativos —habitaciones, F&B, spa, eventos— y establece una estructura uniforme que permite comparar establecimientos de distintos tamaños y ubicaciones. Su adopción es prácticamente universal entre hoteles de mediana y gran escala, y es el estándar que exigen inversores, auditores y entidades financieras.
¿Los depósitos de reserva se contabilizan como ingresos?
No. Los depósitos de reserva no se contabilizan como ingresos en el momento en que se reciben. Se registran como pasivos a corto plazo, porque representan una obligación del hotel de prestar un servicio futuro. Solo cuando el huésped llega y el servicio se presta efectivamente, ese importe se transfiere desde el pasivo hacia la cuenta de ingresos correspondiente. Este tratamiento es coherente con el principio de devengo y con las normas tributarias de la mayoría de los países, que tampoco exigen la liquidación de impuestos sobre servicios no prestados.
Conclusión
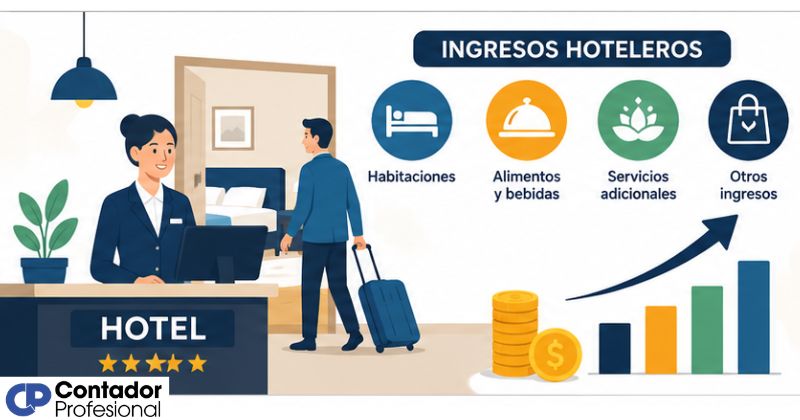
Los ingresos hoteleros son mucho más que el dinero que entra por las habitaciones. Comprender su estructura —desde las tarifas de alojamiento hasta las concesiones comerciales— te da una perspectiva completa de cómo funciona el modelo financiero de un hotel. Esa comprensión es el punto de partida para cualquier análisis contable serio en el sector turístico.
A lo largo de este artículo has visto cómo se clasifican las fuentes de ingreso, cómo se registran según el principio de devengo, qué indicadores como el ADR, el RevPAR o el TRevPAR permiten medirlos con precisión, y cómo cada uno de ellos se conecta con la rentabilidad real del negocio. Ahora puedes leer un estado de resultados hotelero con una mirada mucho más informada.
Si este tema te generó más preguntas, en este sitio web encontrarás contenido que profundiza en cada área de la contabilidad hotelera, desde los indicadores financieros hasta la estructura completa del plan de cuentas. Cada artículo está pensado para que avances con claridad, paso a paso, sin necesidad de conocimientos previos.
Sigue aprendiendo:
El IVA en el turismo: ¿Cómo funciona?
¿Cómo contabilizar los resort fees de un hotel?
Digitaliza tu hotel: Elige el mejor software hotelero

¿Cómo registrar contablemente un paquete todo incluido?
¿Cómo contabilizar la renovación de un hotel?
¿Cómo elaborar un presupuesto hotelero siguiendo el USALI?
¿Qué es la contabilidad turística y cómo funciona?
¿Cómo contabilizar el alquiler vacacional tipo Airbnb?
