
La contabilidad de alquiler vacacional es el registro ordenado de todos los ingresos y gastos que genera tu propiedad turística, con el objetivo de calcular el rendimiento neto que debes declarar a Hacienda. Entender cómo funciona te permite deducir correctamente, evitar sanciones y saber con exactitud cuánto te queda después de impuestos.
¿Qué es la contabilidad de alquiler vacacional?
La contabilidad de alquiler vacacional es el conjunto de registros financieros que documentan todos los ingresos y gastos asociados a una propiedad destinada al alquiler turístico a corto plazo. Su propósito principal es calcular el rendimiento neto que el propietario debe declarar ante la Agencia Tributaria, asegurándose de pagar solo lo que corresponde según la normativa vigente.
A diferencia de otros tipos de arrendamiento, el alquiler vacacional tiene particularidades contables y fiscales propias. Los ingresos pueden clasificarse de dos formas distintas según el nivel de servicios que ofrezcas, y esa clasificación determina qué deducciones aplicas, qué modelos presentas y cuánto terminas pagando en impuestos. Comprender esta distinción es el primer paso para llevar las cuentas de forma correcta.
Diferencia entre rendimiento de capital inmobiliario y actividad económica
Cuando alquilas tu propiedad sin prestar servicios adicionales más allá de ceder el espacio, los ingresos se clasifican como rendimientos del capital inmobiliario y se declaran en el modelo 100 dentro de la base imponible general. Es la situación más habitual entre propietarios particulares que gestionan su piso turístico de forma autónoma.
La clasificación cambia cuando ofreces servicios propios de la industria hotelera: recepción permanente, limpieza periódica durante la estancia o cambio recurrente de ropa de cama. En ese caso, los ingresos pasan a considerarse rendimientos de actividad económica, con obligaciones fiscales distintas, incluida la posible aplicación de IVA al tipo reducido del 10 %.
| Criterio | Capital inmobiliario | Actividad económica |
|---|---|---|
| Servicios ofrecidos | Solo alojamiento | Servicios hoteleros |
| Modelo de declaración | Modelo 100 | Modelo 100 / 130 |
| IVA aplicable | Exento | 10 % (tipo reducido) |
| Reducción del 50–90 % | No aplica | No aplica |
| Gastos deducibles | Proporcionales a días alquilados | Vinculados a la actividad |
¿Cuándo se convierte en actividad económica?
La Dirección General de Tributos ha confirmado, en su consulta vinculante V1130-24, que basta con prestar servicios propios de hostelería durante la estancia para que la actividad pase a considerarse económica, sin necesidad de tener una persona contratada a jornada completa. Esto es relevante porque muchos propietarios desconocen que ofrecer limpieza periódica puede cambiar toda su estructura fiscal.
Si gestionas tu alquiler a través de una agencia que presta esos servicios en tu nombre, la clasificación también puede verse afectada. Consultar con un asesor fiscal antes de comenzar la actividad evita reclasificaciones posteriores que pueden acarrear diferencias tributarias significativas y, en algunos casos, sanciones.
Ingresos que debes registrar en tu alquiler vacacional
Uno de los pilares de la contabilidad de alquiler vacacional es el registro exhaustivo de todos los ingresos, sin excepción. La Agencia Tributaria tiene acceso directo a los datos de transacciones que plataformas como Airbnb o Booking reportan periódicamente, por lo que cualquier ingreso no declarado puede ser detectado y sancionado. El punto de partida es siempre el importe bruto, no el neto que recibes en tu cuenta.
📋 Tipos de ingresos que debes registrar
Reservas estándar
Importe completo de cada estancia, incluyendo las noches y los suplementos de temporada alta.
Tasas de plataforma
El importe bruto antes de que la plataforma reste su comisión. La comisión es un gasto deducible, no una resta previa.
Servicios adicionales
Traslados, alquiler de cuna, servicio de limpieza contratado por el huésped u otros extras.
Depósitos retenidos
Las fianzas que no se devuelven al huésped por daños en la propiedad se convierten en ingreso declarable.
Ingresos por reservas directas y plataformas
Cuando recibes una reserva a través de Airbnb o Booking, la plataforma te abona el importe neto después de descontar su comisión. Sin embargo, para la declaración debes reflejar el importe bruto de la reserva como ingreso y, por separado, la comisión cobrada por la plataforma como gasto deducible. Mezclar ambos reflejando solo el neto es un error frecuente que puede provocar discrepancias en la revisión fiscal.
Las propias plataformas ponen a disposición del propietario facturas o resúmenes de las comisiones cobradas. Guardar esos documentos es indispensable para poder deducir esos costes correctamente y para justificarlos ante una posible inspección. Un registro mensual ordenado por plataforma y por reserva simplifica enormemente este proceso.
Ingresos adicionales y servicios extra
Más allá de las noches de alojamiento, muchos propietarios ofrecen servicios complementarios que generan ingresos adicionales: servicio de bienvenida, parking privado, traslados al aeropuerto o alquiler de equipamiento de ocio. Todos estos cobros forman parte de los ingresos de la actividad y deben registrarse con la misma rigurosidad que las reservas principales, ya que forman parte de la base sobre la que se calcula el rendimiento neto.
Gastos deducibles en un alquiler vacacional
Los gastos deducibles son los costes que puedes restar de tus ingresos para reducir la base imponible y pagar menos IRPF de forma totalmente legal. Solo son deducibles los gastos que estén justificados con factura, que se hayan pagado efectivamente y que tengan relación directa con la actividad de alquiler. La Agencia Tributaria exige que se cumplan estas tres condiciones de forma simultánea.
Además, existe una regla de prorrateo que condiciona el importe deducible: solo puedes deducir la parte proporcional correspondiente a los días en que la propiedad estuvo alquilada sobre el total de días del año. Los días de uso personal o de desocupación no generan derecho a deducción. Llevar un registro claro del calendario de ocupación es, por tanto, una herramienta contable tan valiosa como el propio registro de ingresos.
Gastos fijos deducibles
Los gastos fijos son aquellos que se producen con independencia del nivel de ocupación de la propiedad. Aunque sean constantes, solo se deduce la parte proporcional al tiempo alquilado, calculada en función del porcentaje de días sobre el total anual.
- IBI (Impuesto sobre Bienes Inmuebles): deducible en la proporción correspondiente a los días de alquiler.
- Tasas municipales: recogida de basuras y otros servicios del ayuntamiento son deducibles bajo el mismo criterio proporcional.
- Seguro del hogar o multirriesgo: la prima anual se prorratea por días alquilados. Un seguro específico para alquiler vacacional también es deducible.
- Comunidad de propietarios: las cuotas ordinarias de la comunidad se incluyen como gasto proporcional.
- Intereses del préstamo hipotecario: si la propiedad tiene hipoteca, los intereses pagados durante el periodo de alquiler son deducibles; no así el capital amortizado.
Gastos variables y de gestión
Los gastos variables dependen directamente del nivel de actividad de tu alquiler. A mayor ocupación, mayores suelen ser estos costes, aunque también mayor el potencial de deducción. Las comisiones de plataformas como Airbnb o Booking son uno de los gastos variables más significativos y tienen plena deducibilidad, siempre que dispongas de la factura correspondiente.
- Comisiones de plataformas digitales: Airbnb, Booking, Vrbo u otras OTA cobran entre el 3 % y el 15 % de cada reserva; ese importe es gasto deducible con factura.
- Limpieza y lavandería: los servicios de limpieza entre estancias, incluyendo lavado de ropa de cama y toallas, son deducibles en su totalidad al estar vinculados directamente a la actividad.
- Suministros: electricidad, agua, gas e internet; si los paga el propietario y no se repercuten al huésped, son deducibles en la proporción de días alquilados.
- Reparaciones y conservación: los trabajos de mantenimiento necesarios para mantener la propiedad en condiciones de alquiler, como pintura, fontanería o electricidad, son deducibles.
- Honorarios de gestoría o asesoría fiscal: los gastos de gestión profesional de tu declaración son igualmente deducibles.
- Publicidad y marketing: los costes de anuncios, fotografía profesional o herramientas de gestión de reservas vinculadas directamente a la actividad también se pueden deducir.
Amortización del inmueble y enseres
La amortización es un gasto contable que refleja el desgaste progresivo del inmueble y de los bienes que contiene. Para el inmueble, la normativa fiscal fija un porcentaje de amortización del 3 % anual sobre el valor de construcción, sin incluir el valor del suelo, que nunca se amortiza. Este importe se prorratea igualmente según los días de alquiler.
Para el mobiliario, electrodomésticos y equipamiento, el porcentaje de amortización permitido es del 10 % anual sobre el valor de adquisición. Llevar un inventario de todos los bienes con su fecha de compra y precio permite calcular correctamente este gasto cada año. La amortización es una de las deducciones más potentes de las que dispone un propietario, ya que no implica ninguna salida real de dinero en el momento de aplicarla.
Porcentajes de amortización aplicables
3 %
Inmueble (valor de construcción)
El valor del suelo no se amortiza. Solo se aplica sobre el precio de la edificación.
10 %
Mobiliario y enseres
Muebles, electrodomésticos, equipamiento electrónico y todo bien de inversión del alojamiento.
¿Cómo calcular el rendimiento neto del alquiler vacacional?
El rendimiento neto es la cifra que resulta de restar todos los gastos deducibles de los ingresos totales. Es la base sobre la que se aplica el IRPF y, por tanto, el dato más importante de toda la contabilidad del alquiler vacacional. Calcularlo correctamente depende de registrar los ingresos brutos, identificar cada gasto admitido y aplicar el prorrateo correspondiente.
La fórmula del rendimiento neto
La lógica de cálculo es directa y no admite variaciones: rendimiento neto = ingresos íntegros − gastos deducibles proporcionales. Sobre ese resultado se aplican los tipos impositivos del IRPF según el tramo de renta correspondiente. Si el resultado es negativo, el saldo se puede compensar en los cuatro ejercicios fiscales siguientes.
Ejemplo de cálculo del rendimiento neto
| Concepto | Importe | Tipo |
|---|---|---|
| Ingresos brutos por reservas | 8.400,00 € | Ingreso |
| IBI proporcional (120 días / 365) | − 197,26 € | Gasto fijo |
| Seguro proporcional | − 65,75 € | Gasto fijo |
| Comisiones de plataformas | − 840,00 € | Gasto variable |
| Limpieza y lavandería | − 520,00 € | Gasto variable |
| Amortización inmueble (3 % proporcional) | − 591,78 € | Amortización |
| Rendimiento neto | 6.185,21 € | Base IRPF |
* Ejemplo ilustrativo con 120 días alquilados. Los importes son ficticios y se ofrecen exclusivamente con fines didácticos.
Prorrateo de gastos por días alquilados
El prorrateo es el mecanismo que determina qué fracción de cada gasto anual es deducible. La fórmula base es sencilla: gasto anual × (días alquilados ÷ 365). Si tu propiedad estuvo alquilada durante 90 días, solo puedes deducir el 24,66 % de los gastos que afectan a toda la propiedad de forma global, como el IBI o el seguro.
Los gastos directamente vinculados a estancias concretas, como la limpieza al final de cada reserva o las comisiones de plataforma por cada transacción, son deducibles en su totalidad sin necesidad de aplicar el prorrateo por días, ya que se producen única y exclusivamente como consecuencia del alquiler. Distinguir entre ambas categorías evita errores en la declaración.
Obligaciones fiscales del propietario de alquiler vacacional
Llevar una contabilidad ordenada no es solo una buena práctica: es el soporte que te permite cumplir con las obligaciones fiscales que establece la normativa española. Todo propietario que obtenga ingresos por alquiler vacacional, independientemente del importe y la duración de los contratos, está obligado a declararlos. No existe ningún mínimo exento específico para este tipo de actividad.
IRPF: modelos y plazos de declaración
Si los ingresos tributan como rendimientos del capital inmobiliario, se declaran en el modelo 100 (declaración de la renta anual), que se presenta entre los meses de abril y junio del año siguiente al ejercicio fiscal. No existe obligación de presentar pagos fraccionados trimestrales en este caso.
Cuando la actividad se clasifica como actividad económica, entran en juego los pagos fraccionados trimestrales mediante el modelo 130, además de la declaración anual. Esta distinción tiene implicaciones contables directas: la frecuencia de los registros debe adaptarse al ciclo trimestral de presentación de impuestos para que las cifras estén siempre actualizadas.
IVA en el alquiler vacacional: ¿cuándo aplica?
El alquiler de una vivienda vacacional sin servicios adicionales está exento de IVA. No tienes que repercutir ningún porcentaje al huésped ni presentar declaraciones trimestrales de IVA (modelo 303). Esta exención es una ventaja administrativa significativa frente a otras actividades turísticas.
La situación cambia cuando ofreces servicios propios de hostelería. En ese supuesto, debes aplicar el IVA al tipo reducido del 10 % sobre el precio del alquiler, presentar el modelo 303 trimestralmente y el modelo 390 al cierre del año. Esto también te da derecho a deducir el IVA soportado en las compras y gastos relacionados con la actividad.
Sanciones por no declarar correctamente
No declarar los ingresos del alquiler vacacional o hacerlo de forma incompleta puede dar lugar a sanciones que van del 50 % al 150 % de la cantidad no declarada, según la gravedad de la infracción. La Agencia Tributaria recibe información periódica de plataformas como Airbnb y Booking, lo que hace que los ingresos no declarados sean detectables con relativa facilidad.
«Declarar el 100 % de los ingresos obtenidos por el alquiler vacacional es una obligación legal sin excepciones, independientemente del número de días alquilados o del importe recibido.»
Errores contables más comunes en alquileres vacacionales
Conocer los errores que cometen otros propietarios es una de las formas más eficaces de evitarlos. En la contabilidad de un alquiler vacacional, los problemas más frecuentes no suelen venir de la falta de voluntad, sino del desconocimiento de cómo funciona la normativa. Identificar estos fallos desde el principio te ahorra tiempo, dinero y posibles conflictos con Hacienda.
⚠️ Errores que debes evitar
Declarar el ingreso neto en lugar del bruto
La comisión de la plataforma no se resta del ingreso: se declara el importe bruto de la reserva y la comisión se incluye como gasto deducible por separado.
Deducir gastos sin prorratear
Los gastos generales de la propiedad no son deducibles al 100 %. Solo se puede deducir la proporción equivalente a los días efectivamente alquilados.
Aplicar la reducción del 60 % o 90 %
Esta reducción es exclusiva del arrendamiento de vivienda habitual a largo plazo. El alquiler vacacional no tiene derecho a ella bajo ninguna circunstancia.
No guardar las facturas de los gastos
Sin factura, el gasto no es deducible. La Agencia Tributaria puede exigir la justificación documental de cada deducción aplicada.
No registrar los ingresos por servicios extra
Los cobros adicionales al alojamiento también son ingresos declarables. Omitirlos crea discrepancias con la información que las plataformas reportan a Hacienda.
Herramientas y software para llevar la contabilidad
La tecnología ha simplificado considerablemente el proceso de contabilización de un alquiler vacacional. Hoy existen soluciones específicas para propietarios turísticos que automatizan el registro de reservas, la categorización de gastos y la generación de informes fiscales. Elegir la herramienta adecuada depende del volumen de tu actividad y del número de propiedades que gestionas.
- Hojas de cálculo (Excel o Google Sheets): opción válida para propietarios con una o dos propiedades y volumen de actividad reducido. Permiten construir plantillas personalizadas de ingresos, gastos y prorrateos sin coste adicional.
- Software de contabilidad general (ContaSol, Holded, Quipu): herramientas de contabilidad para autónomos y pequeñas empresas que permiten llevar un registro contable ordenado, emitir facturas y preparar datos para la declaración.
- Channel managers con módulo financiero: plataformas de gestión de reservas como Lodgify o Guesty integran funciones básicas de seguimiento financiero junto con la gestión de disponibilidad y comunicación con huéspedes.
- Asesoría fiscal especializada: para propietarios con actividad significativa o con dudas sobre la clasificación fiscal de su actividad, contar con un asesor especializado en contabilidad hotelera y turística es la opción que mayor seguridad ofrece.
Sea cual sea la herramienta elegida, lo que no cambia es la disciplina necesaria: registrar cada ingreso y cada gasto en el momento en que se produce, conservar todos los justificantes y revisar los datos al menos de forma trimestral. La contabilidad ordenada no es una tarea de fin de año; es un hábito de gestión que marca la diferencia acumulada en el tiempo.
Preguntas frecuentes
¿Qué impuestos se pagan por un alquiler vacacional en España?
Los propietarios residentes en España tributan principalmente por el IRPF, incluyendo los ingresos del alquiler como rendimientos del capital inmobiliario o de actividad económica, según el caso. La tributación en el IRPF oscila entre el 19 % y el 47 %, dependiendo del tramo de renta. El IVA solo se aplica cuando se prestan servicios propios de hostelería, a un tipo reducido del 10 %. Los no residentes tributan por el IRNR mediante el modelo 210. Además, se deben tener en cuenta el IBI y, en algunas comunidades autónomas como Cataluña o Baleares, la tasa turística.
¿Qué gastos se pueden deducir en un alquiler vacacional?
Son deducibles todos los gastos necesarios, justificados con factura y directamente vinculados a la actividad de alquiler. Entre los principales se encuentran el IBI proporcional, el seguro, los intereses hipotecarios, los suministros, las comisiones de plataformas, los servicios de limpieza, las reparaciones, los honorarios de gestoría y la amortización del inmueble al 3 % y de los enseres al 10 %. Los gastos de carácter general se deducen en proporción a los días alquilados, mientras que los directamente vinculados a estancias concretas son deducibles en su totalidad.
¿Cómo se calcula el prorrateo de gastos en un alquiler vacacional?
El prorrateo se calcula dividiendo el número de días que la propiedad estuvo alquilada entre 365 y multiplicando el resultado por el importe anual del gasto. Si una propiedad se alquila 120 días al año, el coeficiente de prorrateo es de 0,3288 (120 ÷ 365). Ese coeficiente se aplica sobre cada gasto anual de carácter general para obtener la fracción deducible. Es fundamental llevar un registro diario del estado de la propiedad —alquilada, vacía o en uso personal— para justificar correctamente este cálculo ante la Agencia Tributaria.
¿Cuándo el alquiler vacacional tributa como actividad económica?
El alquiler vacacional pasa a tributar como actividad económica cuando se prestan servicios propios de la industria hotelera durante la estancia: recepción permanente, limpieza periódica, cambio recurrente de ropa de cama o restauración. La Dirección General de Tributos, en su consulta vinculante V1130-24, confirmó que basta con ofrecer esos servicios para la reclasificación, sin necesidad de contratar a nadie a jornada completa. Esta distinción afecta al modelo de declaración, a la posible aplicación de IVA y al modo en que se calculan y justifican los gastos deducibles.
¿Es obligatorio declarar los ingresos de Airbnb y Booking?
Sí, es obligatorio declarar el 100 % de los ingresos obtenidos a través de cualquier plataforma de alquiler vacacional, sin importar el importe ni el tiempo alquilado. Airbnb, Booking y otras plataformas similares están obligadas a reportar a la Agencia Tributaria los datos de los anfitriones y las transacciones realizadas. Cualquier ingreso no declarado puede ser cruzado con esa información, lo que puede derivar en una liquidación complementaria, recargos e incluso sanciones de hasta el 150 % de la cantidad omitida.
¿Qué diferencia hay entre alquiler vacacional y alquiler habitual en contabilidad?
La diferencia contable y fiscal entre ambos tipos es significativa. El alquiler de vivienda habitual a largo plazo permite aplicar una reducción de entre el 50 % y el 90 % sobre el rendimiento neto, lo que reduce considerablemente la carga fiscal. El alquiler vacacional no tiene derecho a ninguna reducción de ese tipo. Además, el alquiler habitual no suele implicar servicios adicionales ni el uso de plataformas digitales, lo que simplifica el registro contable. También difieren en la forma de calcular el prorrateo de gastos, que en el alquiler habitual no existe, ya que la propiedad está cedida de forma continua. Puedes ampliar este contexto explorando cómo se estructuran los ingresos hoteleros en entornos más complejos.
¿Cómo se registra la amortización en un alquiler vacacional?
La amortización del inmueble se calcula aplicando el 3 % anual sobre el valor de construcción de la propiedad, que es el precio total de adquisición menos el valor del suelo. Ese importe anual se multiplica después por el coeficiente de prorrateo de días alquilados para obtener la cantidad deducible en el ejercicio. Para los bienes muebles (mobiliario, electrodomésticos y equipamiento), el porcentaje es del 10 % anual sobre el valor de adquisición, también proporcional a los días alquilados. El registro correcto de la amortización requiere un inventario actualizado de todos los bienes con sus fechas de compra y precios originales, que sirve como justificación ante una posible revisión fiscal. Si gestionas múltiples propiedades o estructuras más complejas, puede resultarte útil revisar los principios de la contabilidad de multipropiedad.
Conclusión
La contabilidad de alquiler vacacional no es un trámite secundario: es el sistema que te permite saber exactamente cuánto ganas, cuánto puedes deducir y cuánto debes pagar. Registrar ingresos brutos, clasificar los gastos correctamente y aplicar el prorrateo con rigor son los tres ejes que determinan si tu actividad turística es realmente rentable o si estás pagando más impuestos de los que corresponden.
Ahora que conoces la diferencia entre rendimiento de capital inmobiliario y actividad económica, los gastos que puedes deducir y los errores que debes evitar, tienes las bases para organizar tu contabilidad desde cero o revisar la que ya llevas. Empieza por construir un registro ordenado de cada reserva y cada factura: ese hábito, mantenido mes a mes, es lo que marca la diferencia cuando llega la declaración de la renta.
Si quieres seguir profundizando en la gestión financiera del sector turístico, en este sitio web encontrarás más recursos sobre contabilidad para touroperadores y otras áreas de la contabilidad hotelera y turística que te ayudarán a entender mejor el entorno fiscal y contable en el que opera cualquier negocio relacionado con el turismo.
Sigue aprendiendo:
¿Cómo calcular el RevPAR de un hotel?
Contabilidad para touroperadores: ¿Cómo funciona?
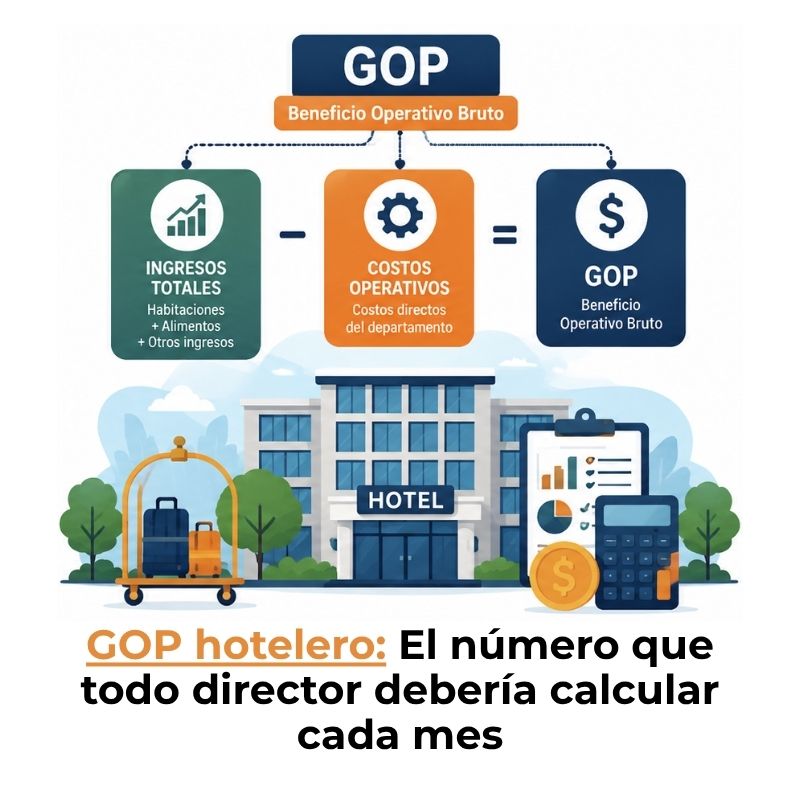
¿Cómo calcular el GOP de un hotel?
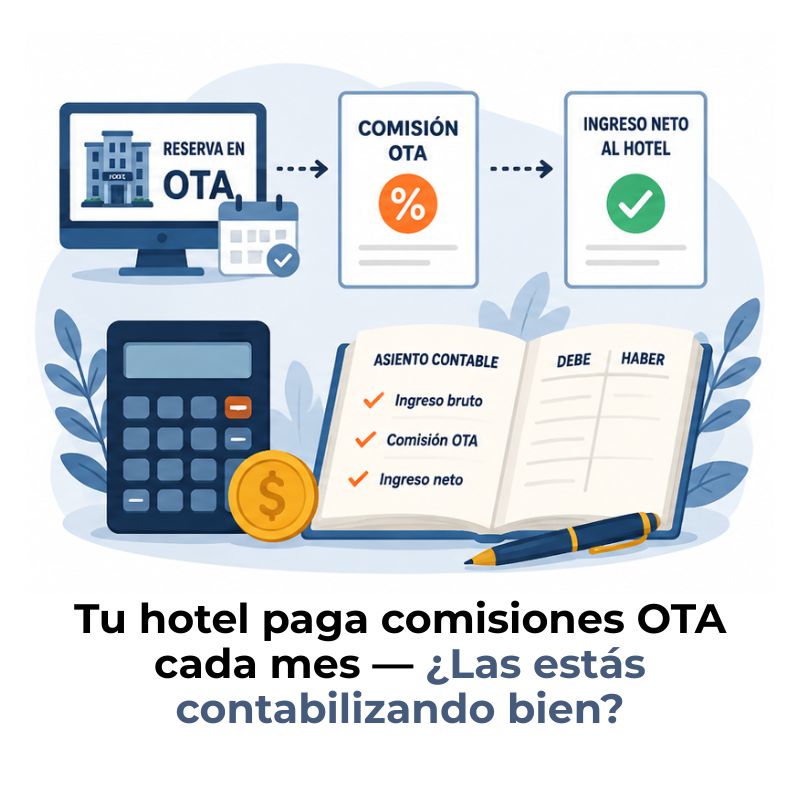
¿Cómo se contabilizan las comisiones OTA de un hotel?
¿Cómo se contabiliza un programa de fidelización hotelera?
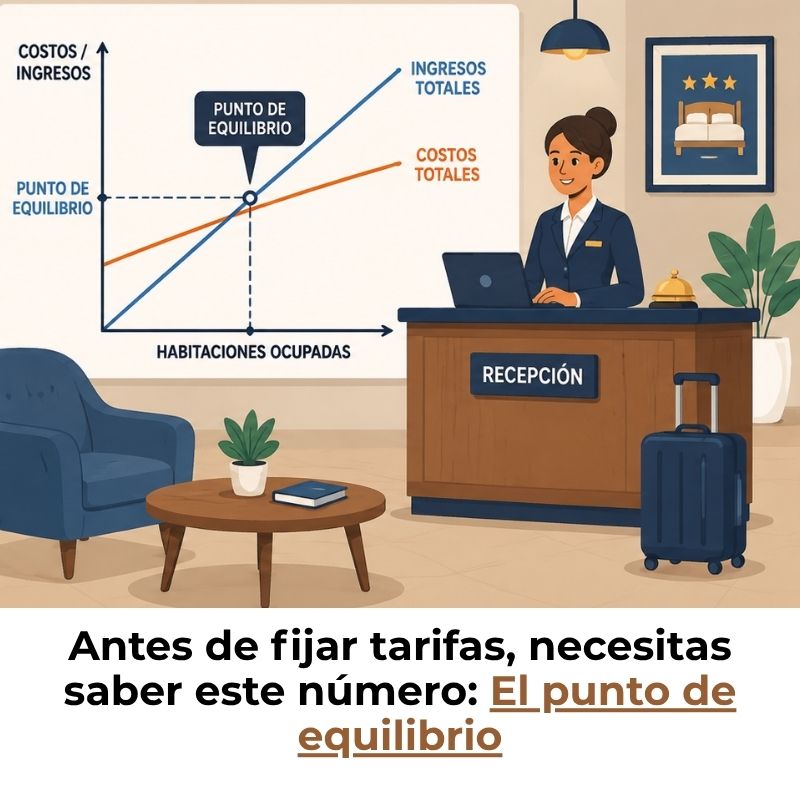
¿Cómo calcular el punto de equilibrio de un hotel?
Los mejores software de contabilidad para hoteles
GOP hotelero: El indicador que revela la verdad de tu hotel
