
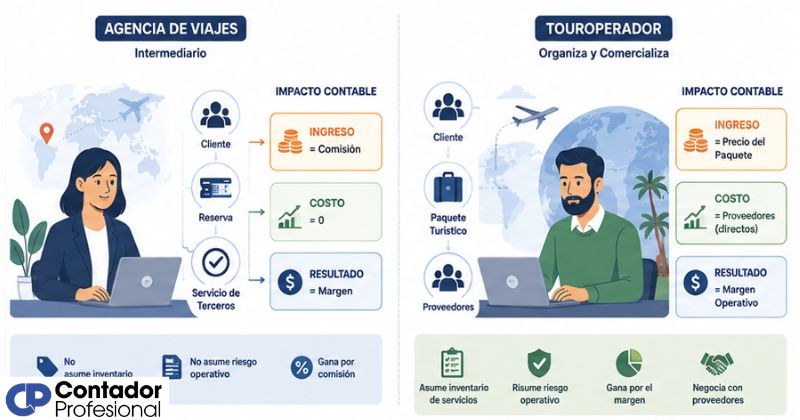
La principal diferencia contable entre una agencia de viajes y un touroperador está en si actúan en nombre propio o como intermediarios. Cuando la agencia intermedia, solo registra la comisión; cuando el touroperador produce y vende el paquete, registra compras, costes y ventas completas. Cada modelo sigue una lógica contable y fiscal diferente, y comprenderla te evita errores desde el primer asiento.

¿Qué es una agencia de viajes y un touroperador?
Antes de entrar en los asientos y registros, necesitas tener clara una distinción que parece simple, pero que lo cambia todo: la naturaleza de cada figura dentro del sector turístico. Una agencia de viajes y un touroperador pueden ofrecer productos parecidos al cliente final, pero su posición legal y comercial frente al viajero es radicalmente distinta, y esa posición es precisamente lo que determina cómo se contabiliza cada operación.
Agencia de viajes: intermediaria por naturaleza
Una agencia de viajes minorista actúa como puente entre el viajero y los proveedores de servicios turísticos: hoteles, aerolíneas, empresas de transporte o touroperadores mayoristas. No compra los servicios para revenderlos, sino que los comercializa en nombre del proveedor a cambio de una comisión pactada. Eso significa que, contablemente, no registra ni una compra ni una venta del servicio turístico en sí; solo anota el ingreso por esa mediación.
Touroperador: productor y vendedor en nombre propio
El touroperador adopta una posición completamente diferente: compra servicios turísticos por su cuenta, los combina en un paquete y los vende directamente al cliente bajo su propia responsabilidad. Al actuar en nombre propio, sí registra compras y ventas reales. El resultado contable de su actividad es el margen entre lo que pagó a los proveedores y el precio que cobró al viajero por el paquete completo.
¿Cuál es la diferencia contable entre ambas figuras?
La raíz de toda la diferencia contable está en una sola pregunta: ¿la empresa actúa en nombre propio o en nombre ajeno? De la respuesta depende qué cuentas se mueven, qué régimen de IVA se aplica y qué cifras aparecen en la cuenta de pérdidas y ganancias. No es una distinción menor; afecta a la estructura completa de los estados financieros y al volumen de ingresos que se declara.
| Criterio | Agencia de viajes (intermediaria) | Touroperador (nombre propio) |
|---|---|---|
| Posición frente al cliente | Nombre ajeno | Nombre propio |
| Registra compras de servicios | No | Sí |
| Registra ventas completas | No | Sí |
| Ingreso principal | Comisión por mediación | Precio total de venta del paquete |
| Coste principal | Gastos propios de estructura | Servicios comprados a proveedores |
| Régimen de IVA | Régimen General (sobre comisión) | REAV (sobre margen bruto) |
| Cuenta de ingresos principal | 705 – Prestaciones de servicios | 700 – Ventas de mercaderías / 705 |
¿Cómo registra ingresos una agencia de viajes?
Cuando una agencia de viajes actúa como intermediaria, su modelo contable es mucho más sencillo de lo que parece. No es propietaria del servicio turístico que gestiona; solo actúa de enlace. Por eso, el dinero que el cliente paga al proveedor no pasa a formar parte de sus ingresos: solo lo hace la parte que corresponde a su comisión. Comprender esto evita uno de los errores más habituales en la contabilidad del sector: inflar artificialmente la cifra de negocio.
Contabilización de la comisión de intermediación
La comisión que recibe la agencia por haber gestionado la reserva se registra en la cuenta 705 (Prestaciones de servicios). Sobre esa comisión sí se repercute IVA al tipo general del 21 %, que va a la cuenta 477 (Hacienda Pública, IVA repercutido). El proveedor mayorista suele ser quien emite la factura al cliente final; la agencia minorista recibe una liquidación con su comisión descontada o bien factura directamente al mayorista por ese importe.
Asiento contable de la agencia mediadora
Para entenderlo de forma práctica, imagina que una agencia minorista recibe una comisión de 200 € más el 21 % de IVA por gestionar una reserva hotelera. En ningún momento registra la venta del alojamiento en sus libros: ese ingreso pertenece al proveedor. Solo anota la comisión que le corresponde a ella. El asiento refleja únicamente ese importe, sin que el precio total del paquete turístico aparezca en ninguna cuenta de ingresos de la agencia.
| Cuenta | Descripción | Debe (€) | Haber (€) |
|---|---|---|---|
| 430 | Clientes (mayorista / proveedor) | 242,00 | |
| 705 | Prestaciones de servicios (comisión) | 200,00 | |
| 477 | H.P. IVA repercutido (21 %) | 42,00 |
Asiento de cobro de comisión por intermediación. La agencia no registra el precio total del paquete.
¿Cómo registra ingresos un touroperador?
El touroperador parte de una realidad contable completamente opuesta. Dado que actúa en nombre propio frente al viajero, asume la responsabilidad total del paquete turístico: compra los servicios a proveedores, los integra y los vende con un precio que incluye su margen. Eso implica registrar tanto las compras como las ventas, y calcular el resultado neto entre ambas. La cuenta de pérdidas y ganancias de un touroperador es, por tanto, mucho más voluminosa que la de una agencia mediadora.
Compra de servicios y registro de costes
Cada servicio que el touroperador contrata —vuelos, hoteles, traslados, excursiones— genera una compra que se registra en las cuentas del grupo 6 (gastos). El IVA soportado en esas compras no es deducible cuando se aplica el Régimen Especial de Agencias de Viajes, lo que afecta directamente al coste real de los servicios adquiridos y debe tenerse en cuenta al calcular el precio de venta del paquete.
Asiento contable del touroperador
Supón que un touroperador vende un paquete por 1.000 € y que los servicios adquiridos a proveedores le costaron 700 € (IVA incluido, no deducible). El precio de venta incluye el IVA del margen, que se calcula sobre la diferencia entre lo cobrado al cliente y lo pagado a proveedores. El margen bruto en este ejemplo sería de 300 €, y sobre ese margen se calcula el IVA a ingresar según el REAV. El asiento de venta registra el total cobrado al cliente, no solo el margen.
| Cuenta | Descripción | Debe (€) | Haber (€) |
|---|---|---|---|
| 430 | Clientes | 1.000,00 | |
| 705 | Ventas de paquetes turísticos | 975,21 | |
| 477 | H.P. IVA repercutido REAV (21 % s/margen) | 24,79 |
El IVA se calcula únicamente sobre el margen bruto (300 €), no sobre el precio total del paquete.
Además de este asiento de venta, el touroperador habrá registrado previamente las compras de servicios con sus correspondientes apuntes en cuentas del grupo 6. Si te interesa profundizar en la mecánica de registro de estas operaciones, puedes consultar la sección de contabilidad para touroperadores, donde se desarrollan casos prácticos paso a paso.
El IVA: la clave que separa a ambas figuras
El tratamiento del IVA es donde la diferencia contable entre agencia de viajes y touroperador se vuelve más evidente y, también, más compleja. No existe un único régimen de IVA para el sector turístico: el que corresponde a cada empresa depende exclusivamente de cómo actúa en cada operación concreta. Conocer esta distinción desde el primer momento es fundamental para evitar errores en las liquidaciones trimestrales.
Régimen Especial de Agencias de Viajes (REAV)
El Régimen Especial de Agencias de Viajes, conocido como REAV y regulado en el artículo 141 de la Ley 37/1992 del IVA, se aplica de forma obligatoria cuando se cumplen tres condiciones simultáneas: la empresa actúa en nombre propio frente al viajero, utiliza servicios de terceros para realizar el viaje y el viaje incluye servicios de transporte o alojamiento. Bajo este régimen, la base imponible no es el precio total cobrado al cliente, sino únicamente el margen bruto: la diferencia entre lo cobrado al viajero (sin IVA) y lo pagado a los proveedores (con IVA incluido). Una particularidad importante: el IVA soportado en las compras a proveedores no es deducible, lo que hace que el coste real de los servicios sea mayor de lo que la factura recibida indica a primera vista.
¿Cuándo se aplica el régimen general del IVA?
La agencia de viajes que actúa como intermediaria —es decir, en nombre ajeno— queda fuera del REAV y tributa en el régimen general del IVA. Solo factura por su servicio de mediación, aplica el 21 % de IVA sobre esa comisión y lo desglosa de forma separada en la factura. En este caso, el IVA soportado en sus propios gastos de estructura (suministros, alquiler, material de oficina) sí es deducible con normalidad, a diferencia de lo que ocurre bajo el REAV.
¿Cómo afecta esta diferencia a los estados financieros?
Más allá de los asientos individuales, la distinción entre intermediaria y touroperador tiene un impacto directo en la presentación de los estados financieros. El volumen de ingresos que aparece en la cuenta de pérdidas y ganancias es radicalmente distinto según la figura que se utilice, aunque el beneficio real pueda ser similar. Una agencia mediadora con un volumen de reservas elevado puede tener una cifra de negocio pequeña (solo sus comisiones), mientras que un touroperador con operaciones equivalentes presentará unos ingresos mucho mayores al incluir el precio total de los paquetes vendidos.
Esta diferencia también afecta a indicadores como el margen bruto, la rentabilidad sobre ventas o el ratio de endeudamiento. Comparar los estados financieros de una agencia mediadora con los de un touroperador sin tener en cuenta su modelo de negocio lleva a conclusiones erróneas. En el balance, la agencia mediadora suele presentar un activo más ligero, ya que no inmoviliza recursos en la compra anticipada de servicios turísticos que el touroperador sí registra como existencias o gastos anticipados.
Para contextualizar mejor estos conceptos dentro del marco más amplio de la fiscalidad y los registros del sector, puedes explorar todo el contenido disponible en el área de contabilidad hotelera y turística, donde se abordan las particularidades contables de distintos tipos de empresas turísticas.
Preguntas frecuentes
¿Qué diferencia hay entre una agencia de viajes y un touroperador?
La diferencia principal radica en cómo actúan frente al cliente. Una agencia de viajes mediadora conecta al viajero con los proveedores de servicios turísticos sin asumir la titularidad del servicio; actúa en nombre ajeno y cobra una comisión por esa gestión. El touroperador, en cambio, compra los servicios turísticos en nombre propio, los ensambla en un paquete y los vende directamente al viajero, asumiendo la plena responsabilidad sobre ellos. Esta distinción determina el modelo contable, el régimen de IVA y la estructura de la cuenta de resultados de cada empresa.
¿Cómo contabiliza sus ingresos una agencia de viajes mediadora?
La agencia de viajes que actúa como intermediaria no registra ni la compra ni la venta del servicio turístico en sus libros contables. Su único ingreso es la comisión que recibe del proveedor o del touroperador mayorista por haber gestionado la reserva. Esa comisión se contabiliza en la cuenta 705 (Prestaciones de servicios) con el IVA al 21 % repercutido en la cuenta 477, aplicando el régimen general del impuesto. El precio total del paquete turístico no aparece en ninguna cuenta de ingresos de la agencia.
¿Qué es el Régimen Especial de Agencias de Viajes en el IVA?
El Régimen Especial de Agencias de Viajes (REAV) es un régimen obligatorio de IVA regulado en el artículo 141 de la Ley 37/1992. Se aplica cuando una empresa actúa en nombre propio frente al viajero y utiliza servicios de terceros para realizar el viaje. Su característica principal es que la base imponible no es el precio total del paquete, sino el margen bruto: la diferencia entre lo cobrado al cliente (sin IVA) y lo pagado a los proveedores (IVA incluido). Además, el IVA soportado en esas compras a proveedores no es deducible, lo que supone una particularidad fiscal relevante frente al régimen general.
¿Un touroperador puede aplicar el régimen general del IVA?
Sí, pero solo en circunstancias específicas. Según el artículo 147 de la Ley del IVA, el touroperador puede renunciar al REAV y aplicar el régimen general cuando el destinatario del servicio es un empresario o profesional con derecho a deducción del IVA. En ese caso, el IVA se calcula sobre el precio total, se desglosa en la factura y el cliente puede deducirlo. Esta opción debe comunicarse previamente y resulta especialmente útil cuando el cliente final es una empresa, no un particular.
¿Qué cuentas contables utiliza una agencia de viajes intermediaria?
Una agencia de viajes que actúa como intermediaria trabaja principalmente con un conjunto reducido de cuentas. La cuenta 705 recoge sus ingresos por comisiones; la 477 registra el IVA repercutido sobre esas comisiones; la 430 refleja el derecho de cobro frente al proveedor o mayorista; y las cuentas del grupo 6 se utilizan para sus gastos de estructura: alquiler, suministros, salarios y otros costes de funcionamiento. A diferencia del touroperador, no utiliza cuentas de existencias ni de compras de servicios turísticos, ya que esos servicios no son suyos.
¿En qué cuenta se registra la comisión de una agencia de viajes?
La comisión que recibe una agencia de viajes por su labor de intermediación se registra en la cuenta 705 del Plan General de Contabilidad (Prestaciones de servicios). Sobre ese importe se aplica el IVA al tipo general del 21 %, que queda reflejado en la cuenta 477 (Hacienda Pública, IVA repercutido). Algunos planes contables sectoriales pueden contemplar subcuentas específicas para diferenciar comisiones según el tipo de servicio intermediado, pero el esquema básico siempre parte de la cuenta 705.
¿Puede una empresa ser a la vez agencia de viajes y touroperador?
Sí, y de hecho es habitual en el sector. Una misma empresa puede actuar como intermediaria en unas operaciones —por ejemplo, al vender vuelos o reservas hoteleras sueltas— y como touroperador en otras, cuando organiza y vende paquetes turísticos en nombre propio. En ese caso, cada tipo de operación se contabiliza y tributa según las reglas que le corresponden: régimen general para las operaciones de intermediación y REAV para las operaciones en nombre propio. La clave está en identificar correctamente la naturaleza de cada transacción antes de contabilizarla.
Conclusión
La diferencia contable entre una agencia de viajes y un touroperador no es una cuestión de tamaño ni de catálogo de productos: es una distinción de fondo que afecta a cómo registras cada operación, cómo calculas el IVA y qué muestra tu cuenta de resultados. Actuar en nombre ajeno o en nombre propio lo cambia absolutamente todo en los libros contables.
Si te quedas con una idea clave, que sea esta: cuando intermedias, solo contabilizas tu comisión; cuando actúas en nombre propio, registras compras, ventas y calculas el IVA sobre el margen bruto bajo el REAV. Aplicar estas reglas desde el primer asiento te ahorra correcciones posteriores y errores en las liquidaciones trimestrales.
Este sitio web tiene mucho más contenido sobre contabilidad turística y hotelera que puede ayudarte a consolidar lo que acabas de aprender. Cada artículo está pensado para que entiendas los conceptos con claridad, sin tecnicismos innecesarios, y puedas aplicarlos con confianza desde el primer día.
Sigue aprendiendo:
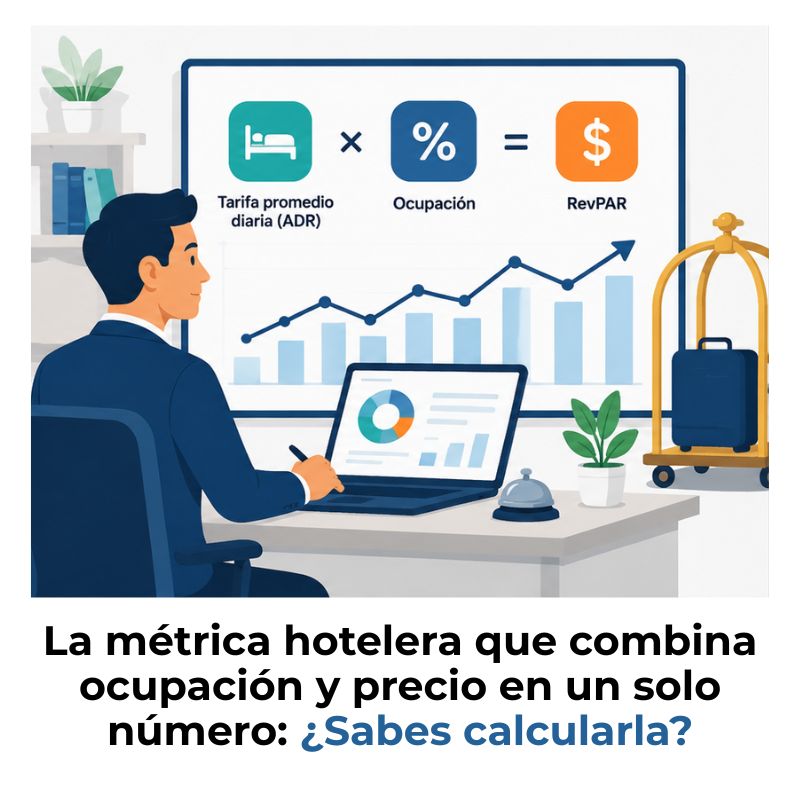
¿Cómo calcular el RevPAR de un hotel?
Depreciación de activos hoteleros
Franquicia hotelera: El secreto detrás de las grandes marcas
Contabilidad de casinos hoteleros
Contabilidad hotelera: El secreto financiero de los hoteles

¿Cómo registrar contablemente un paquete todo incluido?
Impuesto sobre pernoctaciones turísticas
¿Cómo elegir un PMS con integración contable?
