
Cada vez que un cliente no aparece o cancela una reserva, el hotel no solo pierde una noche vendida: también enfrenta una decisión contable concreta. ¿Ese depósito retenido es un ingreso? ¿Lleva IVA? ¿Cómo queda en los libros? Las respuestas dependen de detalles que, si los pasas por alto, pueden generar errores difíciles de corregir en una revisión fiscal.
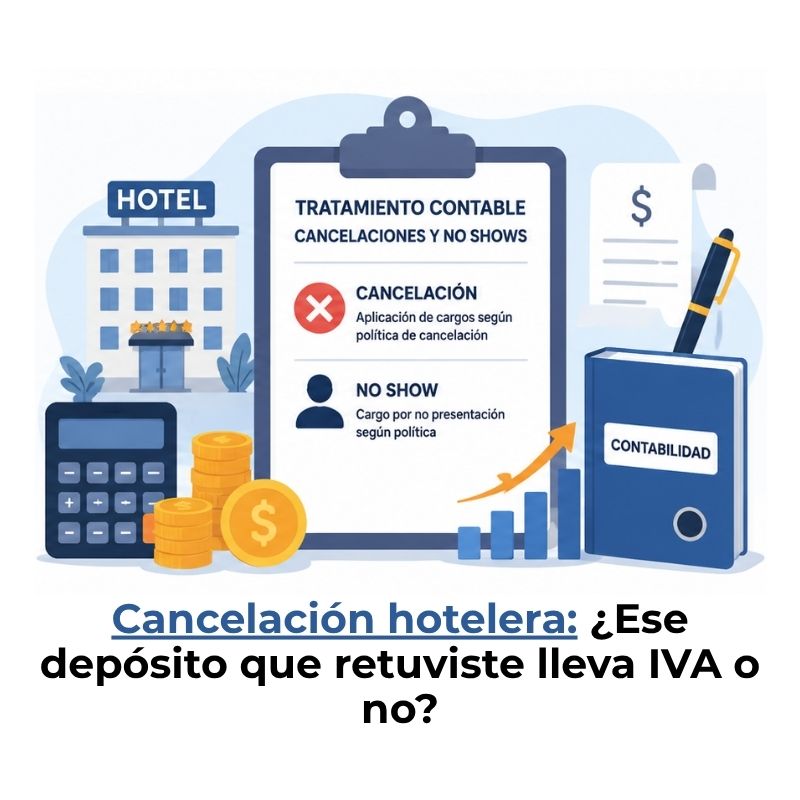
¿Qué son las cancelaciones y los no shows en un hotel?
Antes de hablar de asientos contables, conviene tener claro a qué se refiere cada término. Una cancelación ocurre cuando el cliente comunica al hotel, con mayor o menor antelación, que no va a utilizar la reserva que hizo. Un no show, en cambio, se produce cuando el huésped simplemente no se presenta en la fecha prevista sin haber avisado ni cancelado formalmente.
La distinción no es solo operativa: desde el punto de vista contable y fiscal, cada situación puede generar un tratamiento diferente. El momento en que ocurre la cancelación y si existía o no un pago anticipado son los dos factores que determinan qué cuentas se mueven, qué ocurre con el IVA y cómo queda reflejado en los libros del hotel.
Diferencia entre cancelación y no show
La cancelación implica comunicación: el cliente toma una decisión activa e informa al establecimiento. El no show es la ausencia sin aviso previo. Esta diferencia, aunque parece simple, tiene consecuencias directas sobre qué tipo de cargo puede aplicar el hotel, qué documentos debe emitir y cómo registra el hecho en su contabilidad. No es lo mismo liberar una habitación con tiempo que descubrirlo en el momento del check-in.
Impacto económico en los ingresos hoteleros
Cuando se produce un no show, lo más probable es que la habitación quede sin vender al menos durante la primera noche, aunque los costes y el personal necesarios para prepararla ya se han incurrido. Eso significa que el hotel asume el gasto sin recuperar el ingreso correspondiente. Desde la contabilidad, este desfase entre coste incurrido e ingreso no reconocido es precisamente lo que justifica la aplicación de penalizaciones y el registro cuidadoso de cada escenario, algo que se detalla con profundidad en el apartado de ingresos hoteleros.
¿Cómo se clasifican contablemente los depósitos de reserva?
Cuando un cliente realiza una reserva y paga un anticipo, ese dinero no se convierte automáticamente en un ingreso. La contabilidad hotelera tiene una regla clara al respecto: el ingreso solo se reconoce cuando el servicio se presta efectivamente, no cuando se recibe el dinero. Por eso, el depósito pasa a formar parte del pasivo del balance mientras el servicio esté pendiente.
Depósito recibido antes del servicio
Cuando un huésped paga por anticipado una reserva, ese dinero no se reconoce como ingreso de inmediato. En la contabilidad hotelera, el monto recibido se registra como un ingreso diferido o un anticipo de clientes, que forma parte del pasivo del balance. Esta clasificación es fundamental para presentar estados financieros que reflejen la realidad económica del hotel sin adelantar ingresos que aún no se han ganado.
Reconocimiento del ingreso por anticipos
El ingreso diferido pasa a ser un ingreso reconocido en el momento en que el huésped realiza el check-in y comienza a disfrutar del alojamiento. Si el servicio nunca se presta porque el cliente cancela o no se presenta, el tratamiento del anticipo depende de si el hotel lo devuelve o lo retiene, y de si ese importe incluía IVA en el momento de la reserva. Más adelante verás cómo se registra cada situación con su asiento correspondiente. Puedes ampliar este contexto revisando cómo funciona la contabilización de depósitos de reserva hotelera.
Escenarios contables según el tipo de cancelación
No existe un único asiento para registrar una cancelación o un no show. El registro correcto depende de cuatro escenarios que el hotel debe identificar con precisión antes de mover cualquier cuenta. A continuación verás cada uno con su lógica contable y sus implicaciones fiscales.
Cancelación dentro del plazo sin penalización
Este es el escenario más sencillo. El cliente cancela dentro del tiempo que el hotel estableció en su política, por lo que no se aplica ningún cargo. Si se había recibido un depósito, se devuelve íntegramente. El hotel no genera ningún ingreso en esta operación. Contablemente, solo hay que revertir el anticipo de clientes y reflejar la salida de efectivo o la devolución al medio de pago original.
Cancelación fuera de plazo con cargo al cliente
Cuando la cancelación se realiza transcurrido el plazo acordado, el hotel procede a cargar en la tarjeta de crédito del cliente una cantidad equivalente a una noche de estancia, como también hace en los casos de no show. Este importe tiene naturaleza indemnizatoria, no es la contraprestación de un servicio prestado, y eso cambia tanto el tipo de cuenta que se usa como el tratamiento fiscal aplicable.
No show con tarifa reembolsable y cargo posterior
Aquí el cliente no pagó anticipo, pero el hotel tiene registrada su tarjeta de crédito como garantía. Si la reserva se realiza sin reducción de tarifa y sin pago anticipado, cuando el cliente no se presente en la fecha prevista o cancele fuera del plazo estipulado, el importe que el establecimiento cargue a la tarjeta tendrá naturaleza indemnizatoria, por lo que no se considerará contraprestación de ningún acto de consumo y no habrá operación sujeta al IVA. El registro contable refleja un ingreso por indemnización, no un ingreso ordinario.
Tarifa no reembolsable: retención del importe íntegro
En este caso, el cliente pagó una tarifa especial con condición expresa de no reembolso. Cuando el hotel cobra una reserva con tarifa especial no reembolsable y el cliente no se presenta en la fecha reservada, el hotel retiene el importe íntegro de la cantidad satisfecha inicialmente. Este es el escenario con mayor complejidad fiscal porque el anticipo ya tributó por IVA en el momento del pago, y la cancelación obliga al hotel a analizar si debe modificar esa base imponible o no.
Resumen: cuatro escenarios, cuatro tratamientos
- Cancelación en plazo: Devolución del depósito, sin ingreso.
- Cancelación fuera de plazo: Cargo indemnizatorio, sin IVA.
- No show sin anticipo: Cargo indemnizatorio a tarjeta, sin IVA.
- Tarifa no reembolsable: Retención íntegra, análisis IVA obligatorio.
¿Cómo afecta el IVA al tratamiento contable de cancelaciones?
El IVA es el punto donde más errores se producen en la contabilidad de cancelaciones hoteleras. La clave está en entender que no toda retención de dinero constituye una prestación de servicios sujeta al impuesto. La Administración tributaria española ha fijado criterios claros al respecto, y conocerlos te evitará problemas en una revisión.
Cancelaciones con naturaleza indemnizatoria
La retención efectuada por el hotel tiene naturaleza indemnizatoria y se encuentra fuera del ámbito de aplicación del impuesto, conforme a lo previsto en el artículo 78.Tres.1.º de la Ley del Impuesto, que excluye de la base imponible las cantidades percibidas por razón de indemnizaciones que, por su naturaleza y función, no constituyan contraprestación o compensación de las entregas de bienes o prestaciones de servicios sujetas al impuesto. Esto significa que el hotel no repercute IVA sobre ese importe retenido y no emite factura con impuesto por ese concepto.
Anticipos con IVA y su rectificación contable
Si el hotel emitió una factura con IVA al cobrar el anticipo (porque se trataba de una tarifa especial sujeta al impuesto) y después el cliente cancela, la situación se complica. Habiendo repercutido el IVA correspondiente al pago anticipado de los servicios de alojamiento, la totalidad del impuesto repercutido al cliente deberá ser devuelto como consecuencia de la resolución del contrato, debiéndose modificar la base imponible del impuesto conforme a lo dispuesto en el artículo 80. En otras palabras, hay que emitir una factura rectificativa para anular el IVA previamente repercutido.
Tarifa no reembolsable: ¿sujeta o no sujeta a IVA?
Cuando se produce la cancelación en reservas con tarifa reducida no reembolsable, la cantidad retenida no supone la contraprestación de un acto de consumo, sino que tendrá naturaleza indemnizatoria, sin existir en estos casos operación alguna sujeta al IVA. Sin embargo, como el IVA ya se repercutió al cobrar el anticipo, el hotel debe devolver ese IVA al cliente y emitir la correspondiente factura rectificativa, aunque retenga el importe neto como indemnización.
Asientos contables detallados por cada escenario
Aquí es donde la teoría se convierte en práctica. Cada escenario de cancelación o no show genera un asiento contable diferente, y registrarlo mal puede distorsionar tanto el resultado del ejercicio como la situación fiscal del hotel. A continuación verás los asientos más habituales con su estructura completa.
Asiento por recepción del depósito de reserva
Cuando el cliente realiza el pago anticipado de una tarifa especial no reembolsable, el hotel recibe efectivo o un cargo en cuenta. En ese momento se reconoce el IVA porque el anticipo está sujeto al impuesto, pero el ingreso por hospedaje no se registra todavía. El pasivo recoge la obligación pendiente de prestar el servicio.
| Cuenta | Denominación | Debe | Haber |
|---|---|---|---|
| 572 | Bancos (o Caja) | 121,00 | |
| 438 | Anticipos de clientes | 100,00 | |
| 477 | IVA repercutido (10 %) | 10,00 | |
| 477 | IVA repercutido (10 % s/ impuesto local, si aplica) | 11,00 |
Nota: El ejemplo usa IVA al 10 % (tipo reducido aplicable a servicios de hospedaje en España). Adapta las cuentas y tipos al plan contable y normativa fiscal de tu país.
Asiento cuando el cliente cancela sin penalización
Si la cancelación ocurre dentro del plazo gratuito, el hotel devuelve el importe íntegro. El asiento revierte el anticipo y el IVA registrado al cobrar. No queda ingreso alguno en los libros del hotel por esta operación, y debe emitirse la factura rectificativa correspondiente si se emitió factura original.
| Cuenta | Denominación | Debe | Haber |
|---|---|---|---|
| 438 | Anticipos de clientes | 100,00 | |
| 477 | IVA repercutido (rectificación) | 10,00 | |
| 572 | Bancos (devolución al cliente) | 110,00 |
Asiento cuando el hotel retiene el depósito como indemnización
Este asiento aplica cuando el cliente cancela fuera del plazo o no se presenta, y la tarifa tenía condición no reembolsable. El hotel devuelve el IVA al cliente, pero retiene el importe neto como indemnización, que se registra en una cuenta de ingresos atípicos o extraordinarios, no como ingreso ordinario de hospedaje.
| Cuenta | Denominación | Debe | Haber |
|---|---|---|---|
| 438 | Anticipos de clientes | 100,00 | |
| 477 | IVA repercutido (rectificación) | 10,00 | |
| 572 | Bancos (devolución solo del IVA) | 10,00 | |
| 759 | Ingresos por indemnizaciones | 100,00 |
Asiento por no show con tarifa normal
Cuando no hubo anticipo y el hotel carga a la tarjeta del cliente el equivalente a una noche como penalización por no show, el importe recibido es una indemnización y no lleva IVA. El hotel lo registra directamente como ingreso por indemnización al momento del cobro, sin pasar por ninguna cuenta de anticipos.
| Cuenta | Denominación | Debe | Haber |
|---|---|---|---|
| 572 | Bancos (cargo por no show) | 100,00 | |
| 759 | Ingresos por indemnizaciones | 100,00 |
Provisiones y control de no shows en la contabilidad hotelera
Más allá del registro puntual de cada evento, la contabilidad hotelera profesional incorpora una visión anticipatoria. Los no shows y las cancelaciones tardías son fenómenos recurrentes cuyo volumen puede estimarse con cierta precisión basándose en el historial del establecimiento. Esa estimación permite provisionar y controlar mejor el impacto en los resultados.
¿Cuándo conviene provisionar ingresos por cancelaciones?
El director del hotel siempre debe presupuestar un porcentaje de no shows y prestar más atención en el caso de que estos fenómenos comiencen a alcanzar valores elevados o anómalos que puedan comprometer los ingresos del negocio hotelero. Desde la contabilidad, ese presupuesto se traduce en una estimación de los ingresos por penalizaciones que el hotel espera percibir durante el período. Dotarlos como provisión permite que los estados financieros reflejen una imagen más fiel de la realidad operativa, especialmente en hoteles con alta estacionalidad o volumen elevado de reservas anticipadas.
Registro en libros auxiliares y folio del huésped
Los hoteles utilizan los mismos libros contables obligatorios que cualquier empresa, incluyendo el libro diario donde se registran cronológicamente todas las operaciones y el libro mayor que agrupa movimientos por cuenta. Adicionalmente, manejan libros auxiliares específicos como el registro de huéspedes, control de cuentas corrientes y el libro de reservaciones. El folio del huésped es el documento donde se agrupan todos los cargos y abonos asociados a una reserva, incluyendo el registro de cualquier penalización por cancelación o no show, y sirve de respaldo para los asientos que se trasladan al libro diario.
Buenas prácticas de control interno
- Registro diario: Cada no show y cancelación se anota el mismo día en el folio del huésped y se traslada al libro diario.
- Conciliación mensual: Los ingresos por indemnizaciones se concilian contra el informe operativo de reservas canceladas.
- Análisis por temporada: Comparar el porcentaje real de no shows con el presupuestado revela patrones que mejoran la previsión financiera.
- Documentación de respaldo: Toda retención debe respaldarse con la política de cancelación firmada o aceptada por el cliente en el momento de la reserva.
Errores contables frecuentes en cancelaciones y no shows
Conocer los errores más comunes es tan valioso como conocer los asientos correctos. Muchos de estos errores no son evidentes en el día a día, pero aparecen en una revisión fiscal o en una auditoría, y entonces el costo de corregirlos es mucho mayor. A continuación se detallan los más habituales en establecimientos hoteleros de cualquier tamaño.
Uno de los errores que más consecuencias genera es registrar la indemnización por no show en la misma cuenta que los ingresos ordinarios por hospedaje. Aunque ambos suman al resultado del período, mezclarlos distorsiona los indicadores clave del hotel, como el RevPAR o el porcentaje real de ingresos operativos. Para entender el marco completo dentro del que operan estas cuentas, conviene revisar el área de contabilidad hotelera y turística, donde se explica la estructura general del sistema contable aplicado al sector.
Otro error habitual es no emitir la factura rectificativa cuando el hotel devuelve el depósito tras una cancelación en plazo. Si en el momento de cobrar el anticipo se emitió una factura con IVA, esa factura rectificativa es obligatoria para ajustar la declaración del impuesto. Omitirla deja una inconsistencia entre los libros del hotel y su declaración fiscal que puede derivar en sanciones.
Preguntas frecuentes
¿Qué cuenta contable se usa para registrar una cancelación hotelera?
Depende del escenario. Si el hotel devuelve el depósito, la cuenta que se salda es la de anticipos de clientes (cuenta 438 en el Plan General Contable español). Si el hotel retiene el importe como indemnización, el abono se realiza en una cuenta de ingresos por indemnizaciones (cuenta 759 o similar), no en una cuenta de ingresos ordinarios de hospedaje. La distinción entre estas cuentas es clave para mantener la claridad financiera y evitar errores en el análisis de resultados.
¿El importe retenido por no show lleva IVA?
Cuando el hotel carga al cliente la cantidad equivalente a una noche de estancia por no show, ese importe tendrá naturaleza indemnizatoria y no será la contraprestación de ningún acto de consumo, por lo que no habrá operación sujeta al IVA. Por tanto, el hotel no repercute IVA sobre esa cantidad y no emite factura con impuesto por ese concepto. El importe cobrado es neto y se registra directamente como indemnización.
¿Cuándo se reconoce el ingreso por una tarifa no reembolsable?
El ingreso por hospedaje se reconoce cuando el servicio se presta efectivamente, es decir, a medida que el huésped disfruta de la estancia. Si el cliente nunca llega, el importe retenido no se reconoce como ingreso de hospedaje, sino como ingreso por indemnización, con el tratamiento contable y fiscal que eso implica. Reconocerlo como ingreso ordinario antes de que el servicio se preste viola el principio de devengo.
¿Cómo se contabiliza la devolución de un depósito de reserva?
Cuando el hotel devuelve el depósito porque la cancelación ocurrió dentro del plazo gratuito, el asiento carga la cuenta de anticipos de clientes y, si se había emitido factura con IVA, también se carga la cuenta de IVA repercutido para revertirlo. El abono va contra bancos o el medio de pago utilizado en la devolución. Adicionalmente, debe emitirse una factura rectificativa que anule la factura original emitida al cobrar el anticipo, si la hubiera.
¿Qué diferencia hay entre un anticipo de cliente y un ingreso diferido?
Ambos términos describen la misma realidad económica: el hotel tiene en su poder un dinero por un servicio que aún no ha prestado. La diferencia es terminológica y puede variar según el plan contable aplicable. En el Plan General Contable español se usa habitualmente la cuenta de anticipos de clientes, mientras que las normas internacionales pueden referirse a este concepto como ingreso diferido o ingreso por contrato. En cualquier caso, ambos se clasifican como pasivo hasta que el servicio se presta.
¿Debe emitirse factura rectificativa si el hotel devuelve el depósito?
Sí, siempre que se haya emitido una factura original al cobrar el anticipo. Si el propietario o gestor, en el momento de la cancelación, devuelve el anticipo percibido al cliente y ha emitido una factura por el importe percibido, deberá emitir una factura rectificativa por el mismo importe. Esta factura rectificativa es el documento que permite ajustar la declaración de IVA y dejar constancia contable de que la operación quedó sin efecto.
¿Cómo registrar un no show cuando no hay pago anticipado?
Cuando no existió anticipo y el hotel cobra la penalización cargando a la tarjeta de crédito del cliente, el asiento es directo: se carga bancos y se abona la cuenta de ingresos por indemnizaciones. No hay cuentas de anticipos que cancelar ni IVA previo que rectificar. El único requisito documental es que el hotel tenga constancia de que el cliente aceptó las condiciones de cancelación en el momento de hacer la reserva, pues eso respaldará la legitimidad del cargo ante cualquier disputa o revisión.
¿Qué es la consulta vinculante V0839-20 y cómo aplica a los hoteles?
La Dirección General de Tributos emitió la consulta vinculante V0839-20, de 14 de abril, en la que analiza cuál es el tratamiento que, a efectos del IVA, han de dar los establecimientos hoteleros a las cancelaciones de reservas previamente efectuadas por sus clientes. Esta consulta es el principal referente normativo en España para determinar si la retención por cancelación o no show está sujeta o no a IVA, y establece los criterios diferenciadores entre tarifas normales y tarifas especiales no reembolsables. Puedes consultarla directamente en el portal de la Agencia Tributaria española.
Conclusión
El tratamiento contable de las cancelaciones y los no shows en un hotel no es una cuestión menor. Detrás de cada reserva que no se materializa hay una decisión contable concreta: qué cuenta se mueve, si el IVA debe rectificarse y si el importe retenido es un ingreso ordinario o una indemnización. Conocer esa diferencia protege los libros del hotel y evita problemas fiscales que pueden costar mucho más que la habitación que quedó vacía.
Los cuatro escenarios que has visto en este artículo, junto con sus asientos correspondientes, te dan un mapa claro para actuar en cada situación: la cancelación en plazo, la cancelación tardía, el no show sin anticipo y la retención de la tarifa no reembolsable. Aplicar el asiento correcto desde el primer momento, emitir la factura rectificativa cuando corresponde y clasificar las indemnizaciones por separado de los ingresos de hospedaje son hábitos que marcan la diferencia entre una contabilidad ordenada y una llena de ajustes.
Si este tema te generó nuevas preguntas o quieres profundizar en otros aspectos de la contabilidad del sector turístico, en este sitio web encontrarás más contenidos desarrollados con el mismo nivel de detalle. La contabilidad hotelera tiene muchas aristas, y cada una merece el mismo rigor que has visto aquí.
Sigue aprendiendo:
El presupuesto hotelero: ¿Cómo elaborarlo?

Diferencia contable entre agencia de viajes y touroperador
Depreciación de activos hoteleros
¿Cómo calcular el punto de equilibrio de un hotel?
¿Cómo se contabiliza un programa de fidelización hotelera?
USALI: El sistema que explica por qué los hoteles cuentan diferente
Franquicia hotelera: El secreto detrás de las grandes marcas
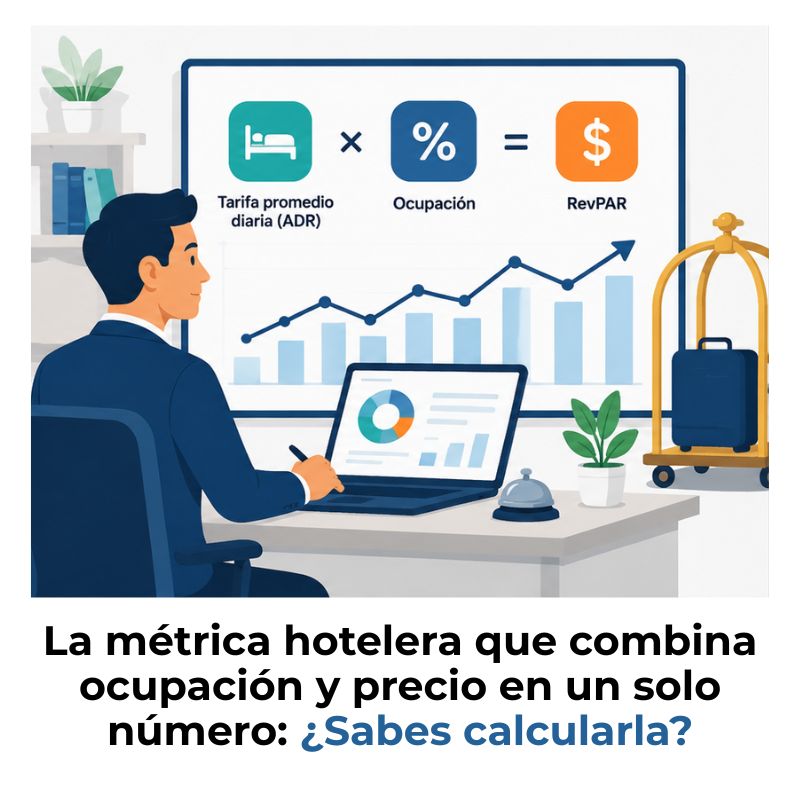
¿Cómo calcular el RevPAR de un hotel?
