
Controlar el inventario de bebidas en un hotel significa registrar con precisión cada producto que entra al almacén, cada salida al punto de servicio y cada consumo registrado. Cuando ese registro existe y se revisa con regularidad, el hotel puede reducir mermas, evitar sobrecompras y tener información real sobre sus costos.
¿Qué es el inventario de bebidas en un hotel?
El inventario de bebidas en un hotel es el registro sistemático y actualizado de todos los productos líquidos disponibles en el establecimiento: cervezas, vinos, destilados, refrescos, aguas, zumos, mezclas y cualquier otro líquido que forme parte de la oferta de bar, restaurante, minibar o banquetes. No se trata solo de contar unidades; implica saber en qué punto del ciclo se encuentra cada producto, desde que entra al almacén hasta que llega al cliente.
Este tipo de inventario es uno de los más dinámicos dentro de la operación hotelera porque los productos tienen alta rotación, fechas de vencimiento variables y múltiples puntos de consumo simultáneos. Un registro incompleto o desactualizado genera pérdidas que no siempre son visibles en los estados financieros, pero que afectan directamente el margen de rentabilidad del área de alimentos y bebidas.
Diferencia entre inventario de bebidas y stock general
El stock general del hotel abarca todo: lencería, artículos de limpieza, mobiliario, suministros de recepción y más. El inventario de bebidas es una subcategoría dentro de ese universo, pero con características propias que lo hacen más exigente. Los productos tienen fechas de caducidad, condiciones de almacenamiento específicas y una rotación mucho más alta que la mayoría de los insumos del hotel, lo que exige un control diferenciado.
Además, el inventario de bebidas está directamente vinculado al costo de ventas del área de alimentos y bebidas, conocido como F&B. Cualquier desajuste entre lo que entró, lo que se vendió y lo que queda en el almacén se traduce en una variación de costo que afecta los resultados financieros del hotel. Por eso no puede gestionarse con la misma lógica que un inventario de toallas.
¿Por qué es clave controlar el inventario de bebidas?
Un hotel que no controla su inventario de bebidas con precisión enfrenta tres problemas que se repiten sin solución visible: sobrecompra, merma y robo interno. Los tres reducen la rentabilidad sin generar una alerta inmediata, porque el dinero no desaparece de golpe, sino gota a gota, en cada turno de servicio. El control sistemático convierte esa sangría silenciosa en datos manejables y decisiones concretas.
Desde el punto de vista contable, el inventario de bebidas forma parte del activo circulante del hotel. Su variación entre un período y otro determina el costo real de las bebidas consumidas, que es uno de los indicadores más importantes para evaluar la eficiencia del área de F&B. Sin un registro riguroso, ese cálculo pierde validez y la dirección toma decisiones basadas en datos inexactos.
¿Por qué importa en la contabilidad hotelera?
El valor del inventario de bebidas al inicio y al cierre de cada período contable es necesario para calcular con exactitud el costo de bienes vendidos (COGS) del área de bar y restaurante. Sin ese dato, el estado de resultados del hotel no refleja la realidad operativa.
Categorías de bebidas que debes registrar
Antes de poner en marcha cualquier sistema de control, necesitas definir con claridad qué productos van a estar dentro del inventario y cómo se agrupan. Una categorización bien diseñada facilita los conteos, reduce errores de registro y hace más fácil identificar dónde ocurren las pérdidas. Trabajar sin categorías es la principal razón por la que los inventarios manuales fallan.
| Categoría | Ejemplos de productos | Punto de consumo habitual |
|---|---|---|
| Bebidas alcohólicas destiladas | Ron, vodka, ginebra, whisky, tequila | Bar, restaurante, banquetes |
| Vinos y espumantes | Vino tinto, blanco, rosado, cava, champán | Restaurante, habitaciones, eventos |
| Cervezas | Botella, lata, barril (draught) | Bar, piscina, restaurante |
| Refrescos y aguas | Agua mineral, gaseosas, tónica, agua con gas | Bar, minibar, restaurante |
| Jugos y bebidas sin alcohol | Zumos naturales, néctares, infusiones frías | Desayunos, restaurante, eventos |
| Licores y aperitivos | Amaretto, Campari, vermouth, Baileys | Bar, cócteles, sobremesa |
| Bebidas minibar | Minibotellas, refrescos individuales, agua | Habitaciones de huéspedes |
Pasos para controlar el inventario de bebidas en un hotel
El control del inventario de bebidas no ocurre de forma espontánea. Requiere un proceso con pasos definidos que se repita con regularidad y que todo el equipo involucrado conozca bien. Cada paso que se omite genera una brecha de información que tarde o temprano se convierte en una pérdida económica difícil de rastrear. A continuación se describe el proceso completo.
Paso 1 — Clasificar y codificar cada producto
El primer paso es asignarle a cada producto del inventario una categoría clara y un código único que lo identifique en todos los registros. Sin esa codificación, dos personas distintas pueden registrar el mismo producto con nombres diferentes y los datos no coincidirán al comparar. La codificación es la base de cualquier sistema de control, manual o digital, y evita la ambigüedad que provoca errores acumulados con el tiempo.
El código puede ser tan simple como una combinación de letras y números: por ejemplo, «VT-001» para el primer vino tinto del catálogo, o «CE-005» para la quinta cerveza en lista. Lo relevante es que ese código aparezca en las órdenes de compra, en los albaranes del proveedor, en las salidas al bar y en las hojas de conteo. Un sistema de codificación coherente reduce a casi cero los errores de identificación durante los conteos físicos.
Paso 2 — Establecer niveles mínimos y máximos de stock
Cada producto del inventario necesita tres parámetros definidos: el stock mínimo (la cantidad por debajo de la cual hay que hacer un pedido), el stock máximo (el límite que no se debe superar para evitar sobreacumulación) y el punto de reorden (el momento exacto en que se lanza la orden de compra). Sin estos tres parámetros, las compras se hacen por intuición y no por datos, lo que lleva tanto al desabasto como al exceso de productos próximos a vencer.
Paso 3 — Registrar entradas y salidas con precisión
Cada vez que un producto entra al almacén, el registro debe actualizarse de inmediato con la cantidad recibida, el proveedor, la fecha de recepción y la fecha de vencimiento. Del mismo modo, cada salida hacia el bar, el restaurante o las habitaciones debe quedar anotada con la cantidad, el destino y la fecha. El registro en tiempo real es lo que hace posible comparar el stock teórico con el stock físico durante los conteos periódicos.
Un error muy común es registrar las entradas con puntualidad, pero dejar las salidas para el final del turno o del día. Ese retraso genera una diferencia entre lo que dice el sistema y lo que hay en el almacén, y esa diferencia se convierte en la principal fuente de confusión durante los inventarios. El registro debe ser un hábito de cada movimiento, no una tarea de cierre de jornada.
Paso 4 — Aplicar el método FIFO en el almacén
FIFO, por sus siglas en inglés, significa «primero en entrar, primero en salir». Aplicado al inventario de bebidas, implica que las botellas o cajas que llegaron antes deben ser las primeras en usarse o venderse. Para eso, la disposición física del almacén importa: los productos más antiguos deben colocarse al frente o en la parte superior de las estanterías, de modo que sean los primeros que el personal tome al servir.
Este método tiene un impacto contable directo: cuando los productos se valoran por el método FIFO, el costo de las bebidas vendidas refleja el precio de las unidades más antiguas, que normalmente fueron compradas a precios anteriores. Si los precios de los proveedores suben con el tiempo, el FIFO tiende a mostrar un costo de ventas menor y, por tanto, un margen bruto más alto, al menos en el corto plazo.
Paso 5 — Realizar conteos periódicos y conciliaciones
El conteo físico consiste en revisar manualmente cuántas unidades hay de cada producto en el almacén y en los puntos de servicio, y comparar esa cifra con lo que dice el registro. Cuando los números no coinciden, esa diferencia se llama varianza de inventario. Identificar y explicar cada varianza es la clave para detectar mermas, errores de registro o pérdidas por robo antes de que se vuelvan un problema mayor.
La frecuencia del conteo depende del tipo de producto y del volumen de operación del hotel. Los licores y las cervezas de alta rotación conviene contarlos cada semana; los vinos de bodega y los destilados premium pueden revisarse cada quince días. Lo importante es que el conteo no sea un evento anual, sino una práctica rutinaria que el equipo de bar y almacén realice como parte de su operación normal.
¿Qué métodos existen para controlar el inventario de bebidas?
No todos los hoteles tienen el mismo presupuesto ni el mismo volumen de operación; por eso existen distintas formas de llevar el control del inventario de bebidas. El método más adecuado depende del tamaño del establecimiento, la variedad de su oferta y la capacidad del equipo para mantener el sistema actualizado. A continuación se describen los tres más usados en la industria hotelera.
Control manual con hojas de registro
El control manual se basa en formularios impresos o plantillas en hoja de cálculo donde el personal anota cada entrada y salida de productos. Es el método más accesible porque no requiere inversión en software, pero también el más propenso a errores humanos, omisiones y pérdida de datos. Funciona bien en hoteles pequeños con una oferta de bebidas limitada y un equipo disciplinado que registra cada movimiento sin excepciones.
Control con sistema POS integrado
Un sistema POS (Point of Sale) registra automáticamente cada venta realizada en el bar o el restaurante y descuenta el producto correspondiente del inventario en tiempo real. La ventaja principal es que elimina el paso manual de anotar cada salida, porque el sistema lo hace en el momento en que el camarero introduce el pedido. Además, genera reportes diarios de consumo que facilitan el análisis de rotación por producto.
La integración entre el POS y el sistema de gestión del hotel (PMS) lleva el control un paso más allá: los cargos por consumo de bebidas en el bar o el minibar se registran automáticamente en la cuenta del huésped, sin necesidad de pasos intermedios. Esto reduce los errores de facturación y mejora la experiencia del cliente, además de mantener el inventario actualizado sin intervención manual en cada transacción.
Control automatizado con software especializado
Los sistemas de inventario especializados para el sector hotelero integran en una sola plataforma el registro de compras, las salidas por venta, los conteos físicos, las alertas de stock mínimo y los reportes financieros. Permiten tomar decisiones basadas en datos en lugar de estimaciones, porque muestran en tiempo real cuánto queda de cada producto y cuándo hay que pedir más. Algunos también incluyen módulos de previsión de demanda según la ocupación y la temporada.
Para hoteles con múltiples puntos de consumo —bar de lobby, restaurante, piscina, banquetes y minibar de habitaciones— este tipo de software es el que ofrece mayor control, porque centraliza la información de todos los puntos en un solo lugar. Sin esa visión consolidada, es prácticamente imposible conocer el consumo real del establecimiento ni identificar en qué área ocurren las mayores pérdidas.
Indicadores para medir el control del inventario
Llevar el inventario de bebidas sin medir resultados es hacer un esfuerzo a ciegas. Los indicadores convierten los datos del registro en información útil para tomar decisiones. Con los indicadores correctos puedes saber si tu sistema de control está funcionando o si hay fugas que aún no has detectado. Estos son los más usados en la operación hotelera de alimentos y bebidas.
El costo de bebidas vendidas es el indicador más básico y el que conecta directamente el inventario con los resultados financieros del hotel. Se obtiene sumando el inventario inicial del período más las compras realizadas y restando el inventario final. Ese número representa lo que realmente costó servir las bebidas durante ese período, independientemente de lo que se facturó al cliente.
La varianza de inventario, por su parte, es la señal de alerta más directa del sistema. Cuando el stock físico es menor que el stock teórico, hay una pérdida que puede tener origen en un error de registro, merma por vencimiento o consumo no autorizado. Una varianza de cero no siempre es posible, pero una varianza crónica y creciente indica que el sistema de control tiene una falla estructural que hay que corregir.
Errores frecuentes en el inventario de bebidas hotelero
Conocer los errores más habituales ayuda a evitarlos antes de que se conviertan en un problema contable. Muchos de ellos no son graves por sí solos, pero combinados generan datos poco fiables que llevan a decisiones equivocadas en compras, precios y gestión del personal. El primer paso para corregir un error es reconocer que existe un patrón que se repite, no una falla puntual.
Registrar solo al final del turno
Dejar las salidas para el cierre genera diferencias acumuladas que son difíciles de rastrear al momento del conteo físico.
No separar el almacén del punto de servicio
Cuando el bar y el almacén comparten el mismo espacio sin registros independientes, es imposible saber cuánto se consume en servicio y cuánto desaparece sin explicación.
Hacer conteos físicos solo una vez al mes
En un hotel con alta rotación de bebidas, un mes es demasiado tiempo para detectar problemas. Las pérdidas se acumulan sin que nadie las note hasta que el costo mensual no cierra.
No registrar las bebidas de cortesía y consumo interno
Las bebidas entregadas como cortesía a clientes VIP o consumidas por el personal deben registrarse aunque no generen ingresos, porque sí generan un costo que debe aparecer en la contabilidad.
Ignorar las varianzas sin investigarlas
Registrar la varianza sin buscar su causa convierte el conteo en un ritual sin utilidad. Cada diferencia debe tener una explicación documentada antes de cerrar el período.
Un error adicional que no suele mencionarse es no capacitar al personal de bar sobre la importancia del registro. El camarero que sirve bebidas es el primer eslabón del control de inventario, y si no entiende por qué debe registrar cada salida con precisión, el sistema entero pierde consistencia. La formación del equipo no es un paso opcional; es parte del proceso de control.
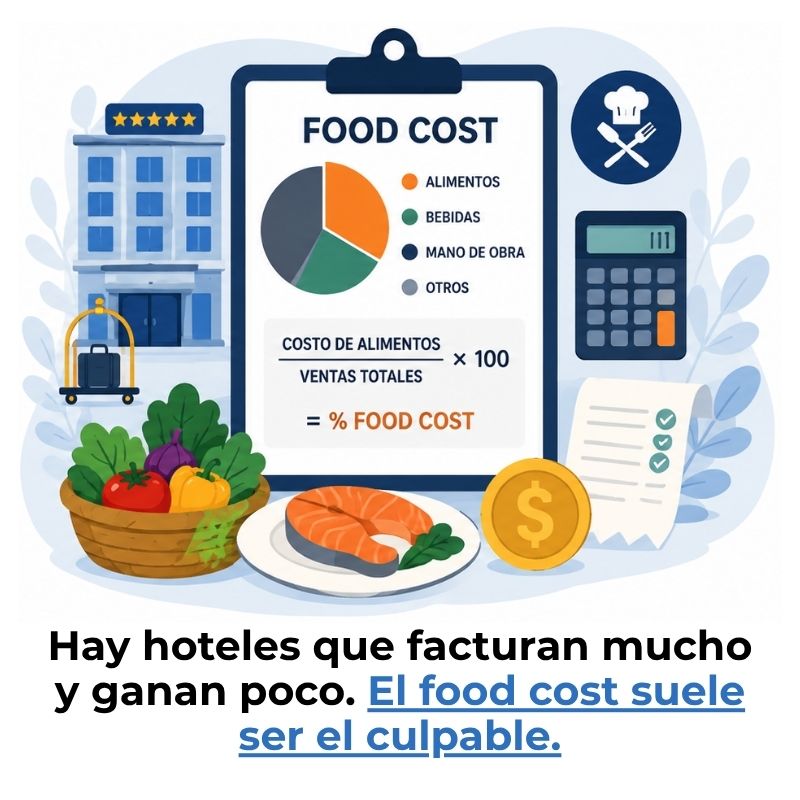
También es habitual que los hoteles manejen el inventario de bebidas de forma completamente separada del cálculo del food cost, cuando en realidad ambos forman parte del mismo universo de costos de alimentos y bebidas. Si te interesa profundizar en cómo se integran ambos conceptos en la operación hotelera, puedes revisar cómo funciona el food cost en hoteles, que explica la metodología de cálculo de costos desde la perspectiva de la contabilidad hotelera.
Preguntas frecuentes
¿Con qué frecuencia se debe hacer el inventario de bebidas en un hotel?
La frecuencia recomendada varía según el tipo de producto y el volumen de operación. Las bebidas de alta rotación, como cervezas y refrescos, deben contarse al menos una vez por semana. Los destilados y vinos de menor rotación pueden revisarse cada quince días. Lo que no es recomendable, en ningún caso, es hacer el conteo una sola vez al mes, porque ese intervalo es demasiado amplio para detectar pérdidas antes de que afecten significativamente los resultados financieros del período. Los hoteles con alto volumen de ventas en bar y restaurante suelen hacer conteos parciales por categoría de forma diaria o cada dos días.
¿Qué es el método FIFO y cómo se aplica en bebidas?
FIFO es el acrónimo de «First In, First Out», que en español significa «primero en entrar, primero en salir». Es un método de rotación y valoración de inventario que establece que los productos que llegaron antes al almacén deben ser los primeros en consumirse o venderse. En el inventario de bebidas, se aplica de forma física, colocando las botellas más antiguas en la parte delantera o superior de las estanterías, de modo que el personal las tome primero. Contablemente, el FIFO valora el costo de las bebidas vendidas al precio de las unidades más antiguas, lo que puede mostrar un costo de ventas menor cuando los precios de los proveedores han subido con el tiempo. Su principal beneficio práctico es reducir los vencimientos y el desperdicio por productos que quedan olvidados en el fondo del almacén.
¿Qué información debe incluir el registro de inventario de bebidas?
Un registro de inventario de bebidas bien estructurado debe incluir, como mínimo: la fecha del movimiento, el nombre del producto, su código de identificación, la cantidad que entra o sale, el destino de la salida (bar, restaurante, minibar, banquete o cortesía), el stock resultante después del movimiento y el nombre de la persona que realizó el registro. Para las entradas, es recomendable añadir también el proveedor, el número de factura y la fecha de vencimiento del lote recibido. Cuanta más información incluya el registro, más fácil es rastrear cualquier varianza durante los conteos periódicos y más sólida es la información para la contabilidad hotelera.
¿Cómo se calcula el costo de las bebidas vendidas en un hotel?
El costo de las bebidas vendidas, también conocido como beverage cost o COGS de bebidas, se calcula con una fórmula sencilla: inventario inicial del período + compras realizadas durante el período − inventario final del período = costo de bebidas vendidas. Por ejemplo, si al inicio del mes el inventario vale 3.000 € y durante el mes se compraron bebidas por 2.500 €, y al cierre del mes el inventario vale 2.800 €, el costo de bebidas vendidas es 2.700 €. Ese número, expresado como porcentaje sobre los ingresos de bebidas del mismo período, es el beverage cost porcentual, que es el indicador financiero más usado para evaluar la eficiencia del área. Este cálculo forma parte del análisis que se realiza habitualmente dentro de la contabilidad hotelera y turística.
¿Qué diferencia hay entre merma y robo en el inventario de bebidas?
Ambos conceptos generan una varianza negativa en el inventario, pero tienen causas y tratamientos distintos. La merma es la pérdida de producto que ocurre de forma involuntaria: una botella rota, bebida derramada durante el servicio, producto vencido que no se usó a tiempo o pérdida de líquido por evaporación en barriles. El robo, en cambio, implica la sustracción deliberada de producto sin registro ni autorización. Distinguir entre ambos tipos de pérdida es importante para aplicar la medida correcta: la merma se gestiona con mejores procedimientos de almacenamiento y servicio, mientras que el robo requiere controles de acceso, supervisión y, en algunos casos, medidas disciplinarias. Cuando la varianza no puede explicarse por merma razonable, debe investigarse como posible robo interno.
¿Qué tan importante es integrar el inventario de bebidas con el PMS del hotel?
La integración entre el sistema de inventario de bebidas y el PMS (Property Management System) del hotel es muy útil porque permite que los consumos del minibar y del bar se registren automáticamente en la cuenta de cada huésped, sin necesidad de pasos manuales intermedios. Esto reduce los errores de facturación, elimina los olvidos de cobro y agiliza el proceso de check-out. Además, desde la perspectiva del control de inventario, la integración garantiza que cada bebida consumida en las habitaciones quede descontada del stock en el momento en que ocurre, no cuando alguien recuerda anotarlo. En hoteles con muchas habitaciones y minibar activo, esta integración puede representar una diferencia notable en la precisión del inventario final y en la exactitud de la facturación mensual.
¿Qué papel tiene el food cost en el control de inventario de bebidas?
El food cost y el beverage cost son indicadores paralelos dentro del área de alimentos y bebidas de un hotel. Mientras que el food cost mide qué porcentaje de los ingresos de alimentos corresponde al costo de los ingredientes, el beverage cost hace lo mismo con las bebidas. Los dos se calculan a partir del inventario inicial, las compras y el inventario final del período, y los dos se usan para evaluar si el área de F&B opera con eficiencia. Un control sólido del inventario de bebidas es el requisito previo para que el beverage cost sea un indicador fiable, porque sin datos de inventario precisos, el cálculo del costo pierde validez. Comprender la relación entre ambos conceptos te ayuda a tener una visión más completa de la rentabilidad del departamento de alimentos y bebidas, algo esencial para cualquier profesional que se dedique a la multipropiedad y alquiler vacacional u otras ramas de la gestión hotelera donde el control de costos es determinante.
Conclusión
Controlar el inventario de bebidas en un hotel no es una tarea administrativa más: es una de las herramientas más directas que tienes para proteger la rentabilidad del área de alimentos y bebidas. Cuando el registro es preciso, los conteos son frecuentes y los indicadores se revisan con regularidad, el sistema te da información real para tomar mejores decisiones de compra, precio y servicio.
Lo que aprendiste aquí —categorizar productos, establecer niveles de stock, registrar cada movimiento, aplicar el método FIFO y calcular indicadores como el costo de bebidas vendidas— son pasos que puedes comenzar a aplicar desde el primer día, independientemente del tamaño del hotel o del sistema que uses actualmente. La clave está en la constancia: un sistema imperfecto pero sostenido en el tiempo da mejores resultados que uno perfecto que nadie mantiene.
Si este tema te genera más preguntas sobre cómo funciona la contabilidad en la industria hotelera, en este sitio web encontrarás más contenidos que te ayudarán a entender el área desde sus fundamentos hasta sus aplicaciones prácticas. Cada concepto que domines en esta área te da una ventaja real en un sector donde los números y la operación van siempre de la mano.
Sigue aprendiendo:
Food cost en hoteles: El número que pocos vigilan
¿Cómo contabilizar depósitos de reserva en tu hotel?
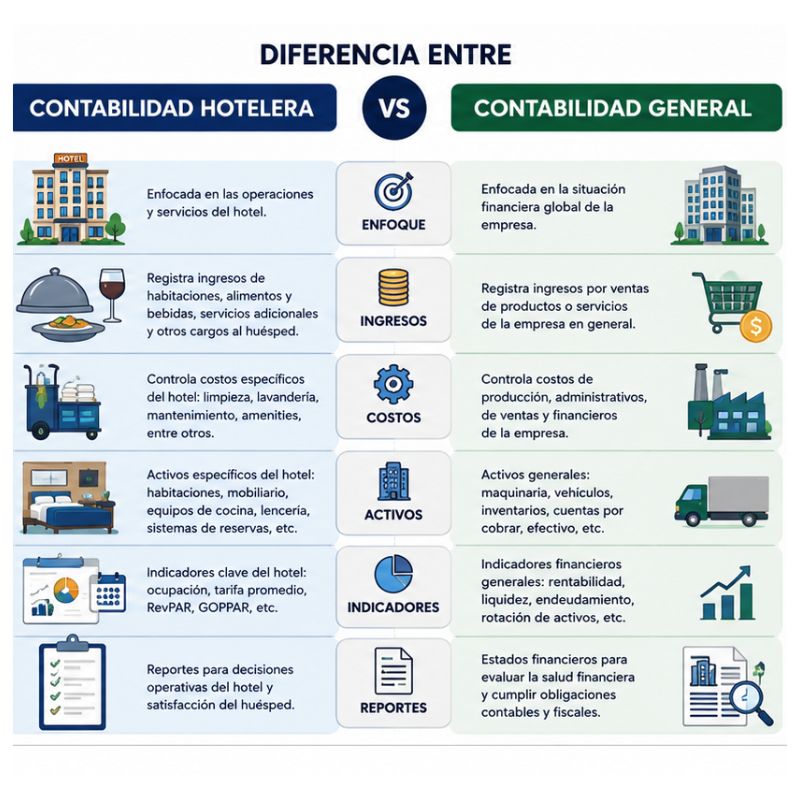
Diferencia entre contabilidad hotelera y general

¿Qué debe saber un contador para trabajar en hoteles?
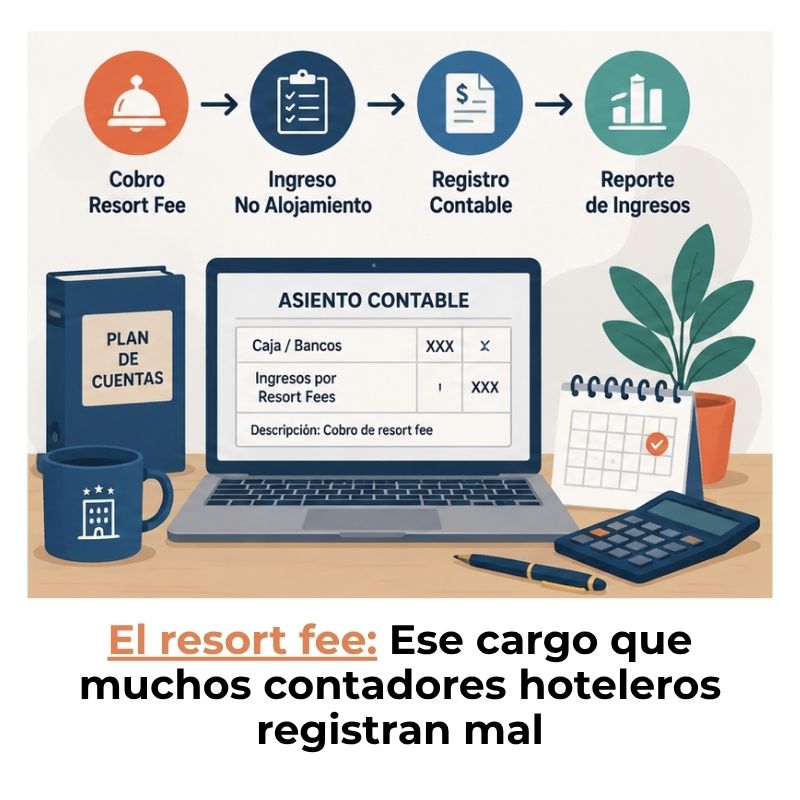
¿Cómo contabilizar los resort fees de un hotel?
Los indicadores financieros hoteleros
Contabilidad para touroperadores: ¿Cómo funciona?
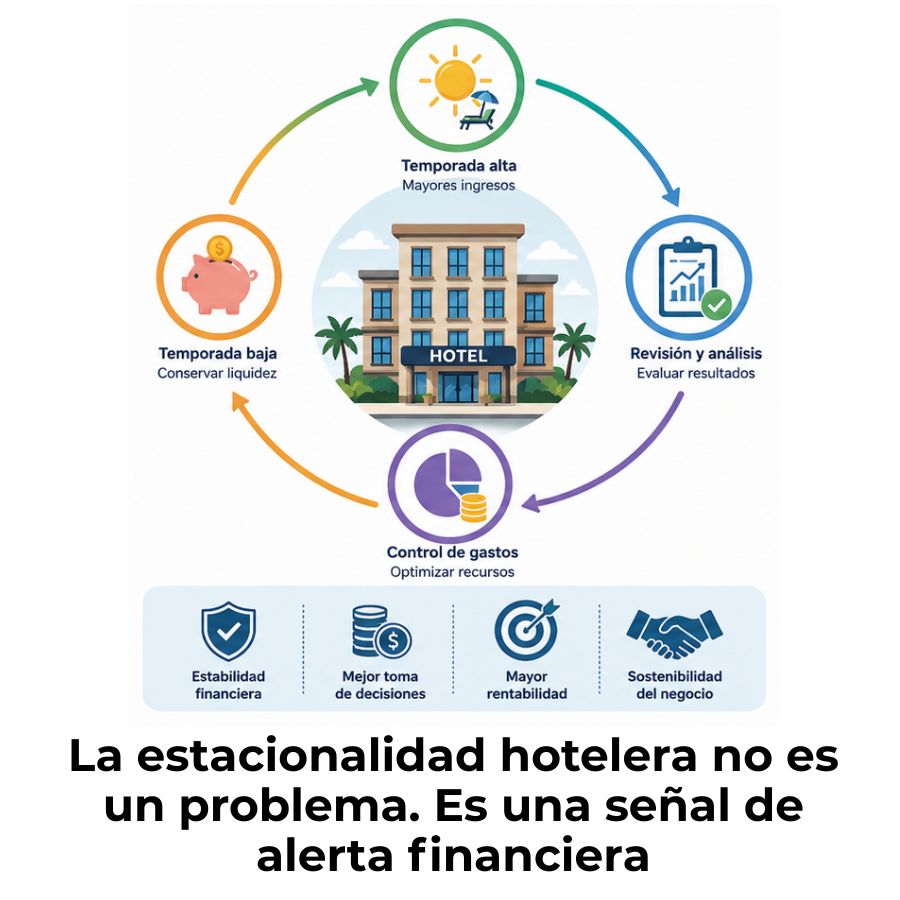
¿Cómo gestionar la estacionalidad financiera de un hotel?
