
Cuando varios hoteles forman parte de un mismo grupo empresarial, sus cuentas individuales no bastan para conocer la salud financiera de toda la cadena. La consolidación de cadenas hoteleras es el proceso contable que agrupa y presenta esos estados financieros como si todo el conjunto fuera una única entidad, siguiendo normas internacionales como la NIIF 10 y eliminando las operaciones que se producen entre las propias empresas del grupo.
¿Qué es la consolidación de cadenas hoteleras?
Cuando una empresa hotelera controla varias propiedades a través de filiales o participadas, cada entidad genera sus propios registros contables. Sin embargo, los inversores, los bancos y la dirección del grupo necesitan ver la situación financiera de toda la cadena como si fuera una sola empresa. La consolidación de cadenas hoteleras es el proceso contable que hace posible esa visión única, combinando los estados financieros de todas las entidades del grupo en un conjunto coherente y comparable.
Este proceso no consiste en sumar mecánicamente los balances de cada hotel. Requiere aplicar criterios uniformes, eliminar las transacciones que se producen entre las propias empresas del grupo y ajustar las diferencias de valoración que puedan existir entre unas entidades y otras. El resultado es un estado financiero consolidado que refleja la realidad económica del conjunto, sin duplicidades ni distorsiones internas.
Diferencia entre consolidación estratégica y consolidación contable
Es habitual confundir dos usos distintos del término. La consolidación estratégica hace referencia al proceso de crecimiento externo mediante el que una cadena hotelera absorbe o se fusiona con otras empresas del sector para ganar tamaño, cuota de mercado o presencia geográfica. La consolidación contable, en cambio, es el proceso técnico por el que se preparan los estados financieros unificados de un grupo ya existente, sin que necesariamente se produzca una fusión formal entre las entidades.
Ambos procesos se relacionan, pero no son lo mismo. Una cadena puede crecer estratégicamente mediante adquisiciones y, como consecuencia, estar obligada a consolidar sus estados financieros de forma periódica. Lo que aquí se desarrolla pertenece al ámbito contable: el procedimiento técnico de presentar la información financiera del grupo como una unidad económica.
¿Por qué una cadena hotelera necesita consolidar sus estados financieros?
Una cadena hotelera suele operar a través de varias sociedades filiales, cada una propietaria o gestora de uno o varios establecimientos. Si cada filial presenta sus cuentas de forma separada, los inversores, entidades financieras y órganos reguladores no pueden conocer la situación real del conjunto. Los estados financieros consolidados resuelven esa limitación al presentar el patrimonio, los resultados y los flujos de caja del grupo como si todo fuera gestionado por una única empresa.
Además, la consolidación permite detectar desequilibrios que no son visibles en las cuentas individuales: filiales con pérdidas ocultas por operaciones intragrupo rentables, endeudamiento concentrado en una sola entidad o activos valorados con criterios distintos en cada sociedad. Ese nivel de transparencia es precisamente lo que exigen los estándares internacionales de información financiera.
Marco normativo que regula la consolidación hotelera
La consolidación contable no es discrecional en grupos que superan ciertos umbrales de tamaño o que cotizan en mercados regulados. Existe un marco normativo internacional que establece quién debe consolidar, cómo debe hacerlo y qué información debe revelar. Para el sector hotelero, este marco es el mismo que para cualquier otro grupo empresarial, aunque con particularidades derivadas de la naturaleza de sus activos y modelos de negocio.
La NIIF 10 aplicada al sector hotelero
«Los estados financieros consolidados son los del grupo en los que los activos, pasivos, patrimonio, ingresos, gastos y flujos de efectivo de la controladora y sus subsidiarias se presentan como si se tratase de una sola entidad económica.» — NIIF 10, párrafo 4.
La NIIF 10 define el control como el criterio central para determinar qué entidades deben integrarse en la consolidación. Una empresa matriz hotelera controla una filial cuando tiene poder sobre ella, cuando está expuesta a rendimientos variables procedentes de esa relación y cuando puede usar ese poder para influir en el importe de dichos rendimientos. Los tres elementos deben cumplirse simultáneamente para que exista obligación de consolidar.
En el sector hotelero, este análisis puede volverse complejo. Una cadena puede operar un establecimiento mediante un contrato de gestión sin ser propietaria del inmueble, o puede tener una participación minoritaria en una sociedad, pero ejercer control efectivo a través de acuerdos contractuales. La NIIF 10 obliga a evaluar la sustancia económica de cada relación, no solo la forma jurídica o el porcentaje de participación.
Tres condiciones de control según la NIIF 10
- Poder sobre la participada: La matriz puede dirigir las actividades relevantes que afectan los rendimientos del hotel filial.
- Exposición a rendimientos variables: La matriz obtiene beneficios o asume pérdidas en función de su vinculación con la filial.
- Capacidad de usar el poder: La matriz puede ejercer ese poder para influir efectivamente en los resultados de la filial.
El papel del USALI en la información consolidada
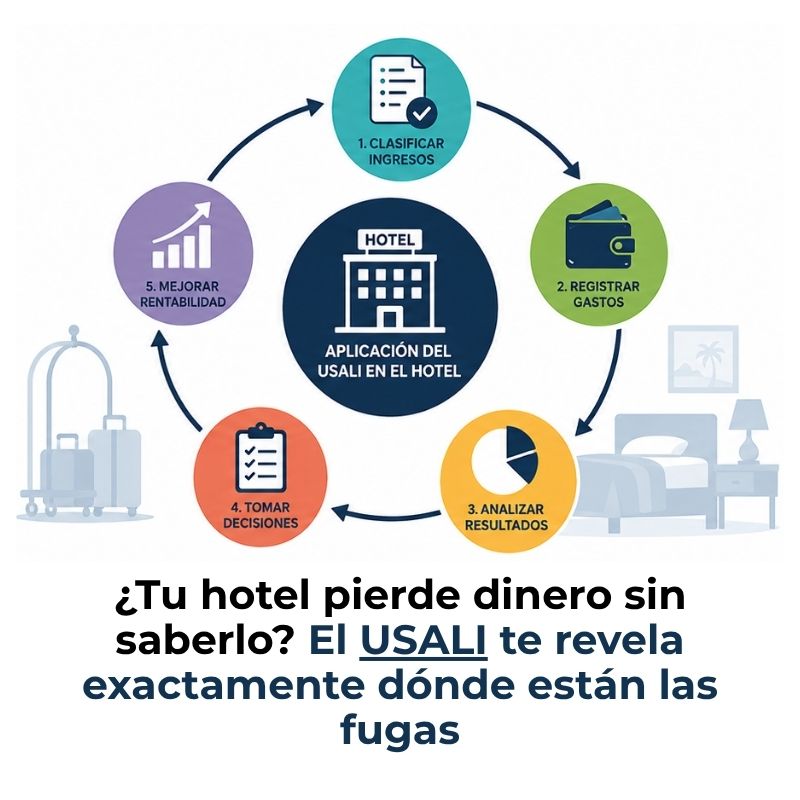
El Uniform System of Accounts for the Lodging Industry (USALI) es el estándar internacional que uniformiza la presentación de la información financiera dentro de cada hotel o cadena hotelera. Aunque no es una norma de consolidación en sentido estricto, su uso facilita enormemente ese proceso: cuando todas las filiales del grupo registran sus ingresos, gastos y departamentos con la misma estructura, la agregación posterior resulta más fiable y menos propensa a errores de criterio.
Un grupo hotelero que aplica el USALI en todas sus propiedades puede consolidar con mayor rapidez y con menos ajustes de homogeneización, porque las políticas contables ya están alineadas desde el nivel operativo. Esto es especialmente relevante en grupos internacionales, donde la diversidad de legislaciones locales podría generar criterios muy dispares si no existiera un estándar sectorial común. Para profundizar en los fundamentos de este sistema, puedes consultar el apartado de contabilidad hotelera y turística.
Métodos de consolidación en grupos hoteleros
No todas las entidades del grupo hotelero se consolidan de la misma manera. El método aplicable depende del grado de control o influencia que la empresa matriz ejerza sobre cada participada. La elección incorrecta del método produce estados financieros que no reflejan la realidad del grupo y puede derivar en errores graves de interpretación financiera.
Método de integración global
La integración global se aplica cuando la empresa matriz ejerce control efectivo sobre la filial, lo que generalmente ocurre cuando posee más del 50 % de los derechos de voto. Con este método, se incorpora el cien por cien de los activos, pasivos, ingresos y gastos de la filial al estado consolidado, independientemente del porcentaje de participación real. Si la matriz no posee el cien por cien, la parte que corresponde a otros accionistas se refleja como intereses minoritarios o intereses no controladores.
Este método es el más habitual en los grandes grupos hoteleros, donde la empresa dominante controla de forma directa sus filiales operativas. Al consolidar por integración global, el grupo presenta toda la dimensión económica de la cadena, lo que permite a los analistas evaluar la capacidad de generación de ingresos y el endeudamiento real de la estructura completa.
Método de integración proporcional
Cuando dos o más grupos hoteleros comparten el control de una entidad de forma conjunta, como ocurre en una joint venture, se aplica el método de integración proporcional. Con este método, cada socio incluye en su consolidado únicamente la fracción de activos, pasivos, ingresos y gastos proporcional a su participación, sin que aparezcan intereses minoritarios en el balance. Aunque este método ha perdido protagonismo en las NIIF con la llegada de la NIIF 11, sigue siendo relevante en contextos normativos locales.
Método de la participación o puesta en equivalencia
Este método se reserva para las entidades asociadas: aquellas en las que el grupo hotelero tiene una influencia significativa sin llegar al control, situación que se presume cuando la participación se sitúa entre el 20 % y el 50 % de los derechos de voto. En lugar de incorporar activos y pasivos línea por línea, la inversión se registra en el balance consolidado como un único importe que se ajusta cada año con la parte proporcional del resultado de la asociada.
Por ejemplo, si una cadena hotelera posee el 30 % de una empresa de restauración que opera dentro de sus establecimientos, no consolida sus activos ni deudas, sino que registra el valor de esa participación y lo incrementa o reduce según los beneficios o pérdidas que genere la asociada cada ejercicio.
¿Cómo se preparan los estados financieros consolidados de una cadena hotelera?
La preparación de los estados financieros consolidados sigue un proceso ordenado y técnico que no puede abreviarse sin comprometer la fiabilidad del resultado. Conocer cada fase ayuda a entender qué información se necesita, quién la proporciona y qué transformaciones sufre antes de integrarse en el consolidado final.
Paso 1 — Identificar el perímetro de consolidación
El perímetro de consolidación es el conjunto de entidades que deben incluirse en los estados financieros consolidados del grupo. Definirlo correctamente es el primer paso y uno de los más críticos, porque una entidad omitida por error puede distorsionar por completo la imagen del grupo. En el sector hotelero, el análisis debe extenderse a las sociedades propietarias de inmuebles, las entidades gestoras, las filiales de servicios compartidos y cualquier vehículo especial vinculado al grupo.
Para determinar si una entidad entra dentro del perímetro, se aplica el test de control de la NIIF 10: poder, rendimientos variables y capacidad de usar ese poder. Cuando el resultado del análisis no es claro, es obligatorio ir más allá del porcentaje de participación y revisar acuerdos contractuales, pactos de socios y derechos de voto potenciales.
Paso 2 — Homogeneizar políticas contables
Antes de agregar los estados financieros de las filiales, es necesario asegurarse de que todas ellas aplican las mismas políticas contables. Si dos hoteles del grupo deprecian sus instalaciones con vidas útiles distintas, o valoran sus existencias con métodos diferentes, el consolidado no sería comparable ni fiable. Esta homogeneización implica revisar criterios de reconocimiento de ingresos, amortización de activos, valoración de inversiones inmobiliarias y tratamiento de los contratos de arrendamiento.
En grupos internacionales, esta fase es especialmente exigente porque las filiales pueden haber preparado sus cuentas locales bajo normativa nacional. Cada una debe reexpresarse conforme a las políticas contables del grupo antes de entrar al proceso de consolidación. Sobre la importancia de los activos en este contexto, resulta útil revisar los criterios de valoración de activos hoteleros.
Paso 3 — Eliminar operaciones intragrupo
Las operaciones realizadas entre entidades del mismo grupo deben eliminarse por completo del consolidado, porque desde la perspectiva de la entidad económica única no han ocurrido con terceros. Si un hotel filial paga una comisión de gestión a la sociedad matriz, ese ingreso de la matriz y ese gasto de la filial se cancelan entre sí. De lo contrario, el consolidado presentaría ingresos y gastos que en realidad no reflejan actividad con el exterior.
Paso 4 — Agregar y ajustar los saldos
Una vez homogeneizados los criterios y eliminadas las operaciones internas, se suman línea por línea los activos, pasivos, ingresos y gastos de todas las entidades incluidas en el perímetro. A continuación, se registran los ajustes derivados de la adquisición de las filiales: la diferencia entre el precio pagado y el valor neto de los activos adquiridos da lugar al fondo de comercio, que debe reconocerse en el balance consolidado y someterse anualmente a la prueba de deterioro.
Paso 5 — Presentar los estados consolidados
El proceso concluye con la presentación formal del balance consolidado, la cuenta de resultados consolidada, el estado de cambios en el patrimonio neto y el estado de flujos de efectivo del grupo. Cada uno de estos documentos incorpora las notas explicativas que detallan las políticas contables aplicadas, el perímetro de consolidación, los intereses no controladores y los movimientos del fondo de comercio. La transparencia de las notas es tan importante como las cifras del cuerpo principal de los estados.
Eliminaciones intragrupo: el reto más delicado de la consolidación
Las eliminaciones intragrupo son el corazón técnico del proceso de consolidación y, al mismo tiempo, la fuente de los errores más frecuentes. Su lógica es sencilla en teoría: si el grupo actúa como una sola empresa frente al exterior, cualquier operación que se produzca entre entidades del propio grupo no puede generar ni ingresos ni gastos reales en el consolidado. En la práctica, identificar y cuantificar todas esas transacciones exige un trabajo meticuloso de cruce de datos entre las contabilidades de cada filial.
¿Qué transacciones se eliminan y por qué?
Se deben eliminar todas las operaciones cuyas dos partes pertenezcan al mismo grupo consolidado. La razón es siempre la misma: desde la perspectiva del grupo como unidad económica única, esas transacciones no han ocurrido con el mundo exterior y, por tanto, no deben inflar ni los ingresos, ni los activos, ni los pasivos del consolidado. Sin estas eliminaciones, el resultado consolidado estaría artificialmente abultado por operaciones que en realidad son movimientos internos.
Ejemplos de operaciones intragrupo habituales en hotelería
En una cadena hotelera, las transacciones intragrupo adoptan formas muy concretas y recurrentes. Conocerlas facilita el trabajo de identificación en el proceso de consolidación.
| Operación intragrupo | Filial que registra el ingreso | Filial que registra el gasto | Efecto si no se elimina |
|---|---|---|---|
| Comisión de gestión hotelera | Sociedad gestora (matriz) | Hotel filial operativo | Ingresos y gastos duplicados |
| Alquiler de inmueble entre filiales | Filial propietaria del inmueble | Filial que opera el hotel | Activos y pasivos inflados |
| Préstamo de la matriz a una filial | Matriz (intereses cobrados) | Filial (intereses pagados) | Resultado financiero distorsionado |
| Compra de suministros entre filiales | Filial proveedora interna | Filial receptora del suministro | Beneficio interno no realizado |
| Servicios de IT o reservas centralizados | Filial de servicios compartidos | Hoteles beneficiarios | Ingresos por servicios duplicados |
Consolidación versus fusión y adquisición en el sector hotelero
Cuando se habla de consolidación en el sector hotelero en medios económicos, suele hacerse referencia al proceso por el que las grandes cadenas absorben a las más pequeñas para ganar tamaño. Sin embargo, ese uso del término describe una estrategia de crecimiento empresarial, no un proceso contable. La diferencia es fundamental para cualquier estudiante o profesional que trabaje con información financiera del sector.
Una fusión o adquisición es el hecho económico por el que una empresa toma control de otra, normalmente a través de una compra o una combinación de negocios. La consolidación contable, en cambio, es el proceso periódico y continuado de preparar los estados financieros unificados de un grupo ya formado. La adquisición puede desencadenar la obligación de consolidar, pero consolidar no equivale a adquirir. Ambos procesos responden a momentos y propósitos distintos.
Consolidación contable vs. fusión y adquisición: diferencias clave
- Consolidación contable: Proceso periódico de unificación de estados financieros. No cambia la estructura jurídica de las entidades del grupo.
- Fusión: Acto jurídico por el que dos o más entidades se integran en una sola, desapareciendo alguna de ellas o creando una nueva.
- Adquisición: Compra del control de una entidad por parte de otra. La adquirida mantiene su personalidad jurídica pero pasa a formar parte del perímetro de consolidación del adquirente.
- Franquicia hotelera: Modelo contractual en el que una cadena cede su marca y sistemas a un operador independiente. Generalmente, la franquiciada no entra en el perímetro de consolidación de la cadena franquiciadora. Para conocer más sobre este modelo, puedes leer sobre la franquicia hotelera y sus implicaciones.
Errores frecuentes al consolidar una cadena hotelera
El proceso de consolidación está lleno de puntos donde un descuido técnico puede producir estados financieros que no reflejan la realidad. Conocer los errores más habituales permite anticiparlos y establecer controles antes de que los detecte la auditoría.
Uno de los errores más costosos es no reconocer el deterioro del fondo de comercio cuando el valor de un hotel adquirido ha caído. La NIIF 36 exige la prueba de deterioro al menos una vez al año, y en el sector hotelero, factores como la caída de ocupación sostenida o la obsolescencia de las instalaciones pueden activar ese deterioro antes de lo previsto. Saber cuándo y cómo contabilizar las mejoras en el establecimiento también es relevante en este contexto, algo que se aborda en profundidad al contabilizar la renovación de un hotel.
Otro error habitual es no actualizar el perímetro de consolidación cuando cambian las condiciones de control. Si el grupo hotelero reduce su participación en una filial por debajo del umbral de control, esa entidad debe salir del perímetro y contabilizarse por el método de la participación. No hacerlo a tiempo produce sobreestimaciones del balance consolidado que pueden mantenerse durante varios ejercicios sin detectarse.
Preguntas frecuentes
¿Qué es la consolidación contable en una cadena hotelera?
La consolidación contable en una cadena hotelera es el proceso mediante el cual se unifican los estados financieros de todas las entidades que forman el grupo —hoteles filiales, sociedades propietarias de inmuebles, filiales de servicios y otras participadas— para presentarlos como si todo el conjunto fuera una sola empresa. El resultado es un balance consolidado, una cuenta de resultados consolidada y un estado de flujos de efectivo del grupo que reflejan la situación económica real de la cadena en su conjunto, sin duplicidades provocadas por operaciones internas.
¿Qué norma regula la consolidación de estados financieros en grupos hoteleros?
La norma internacional que regula este proceso es la NIIF 10 — Estados Financieros Consolidados, emitida por el International Accounting Standards Board (IASB). Esta norma define el control como criterio único para determinar qué entidades deben incluirse en el consolidado y establece los procedimientos para preparar y presentar esos estados. En España y otros países que adoptan la normativa europea, la transposición se recoge en las Normas para la Formulación de Cuentas Anuales Consolidadas (NFCAC), que siguen los principios de la NIIF 10.
¿Cuándo está obligada una cadena hotelera a presentar estados consolidados?
La obligación de consolidar surge cuando una empresa ejerce control sobre una o más filiales, con independencia del sector al que pertenezca. En el caso de las cadenas hoteleras, la obligación se activa en cuanto la sociedad dominante controla al menos una subsidiaria y el grupo en su conjunto supera los umbrales de tamaño establecidos por la normativa aplicable en cada país. Las empresas que cotizan en mercados regulados de la Unión Europea están siempre obligadas a consolidar bajo las NIIF, sin excepción de tamaño.
¿Qué se elimina en el proceso de consolidación hotelera?
Se eliminan todas las transacciones realizadas entre entidades que pertenecen al mismo grupo consolidado. En hotelería, los casos más frecuentes son las comisiones de gestión que la matriz cobra a sus filiales, los alquileres de inmuebles entre sociedades del grupo, los préstamos y sus intereses, los servicios de tecnología o reservas centralizadas y cualquier compraventa de bienes o servicios entre las propias empresas del grupo. Sin esas eliminaciones, el consolidado presentaría ingresos, activos y beneficios que en realidad son movimientos internos sin reflejo con terceros ajenos al grupo.
¿Cuál es la diferencia entre la consolidación y la fusión de cadenas hoteleras?
La fusión es un acto jurídico puntual por el que dos o más entidades se integran en una sola, desapareciendo alguna de ellas o creando una nueva. La consolidación contable, en cambio, es un proceso periódico y técnico que se realiza al cierre de cada ejercicio para presentar los estados financieros del grupo como si fueran los de una entidad única, aunque las filiales sigan existiendo como personas jurídicas independientes. Una fusión puede generar la obligación de consolidar, pero la consolidación no implica ningún cambio en la estructura jurídica del grupo.
¿Qué es el perímetro de consolidación en un grupo hotelero?
El perímetro de consolidación es el conjunto de entidades cuyos estados financieros se incluyen en el consolidado del grupo. Forman parte de él todas las filiales sobre las que la empresa dominante ejerce control efectivo, con independencia de si son propietarias de los inmuebles, gestoras de las operaciones o prestadoras de servicios internos. Determinar correctamente qué entidades entran y cuáles quedan fuera es uno de los primeros y más críticos pasos del proceso de consolidación, porque cualquier omisión afecta a la imagen fiel del grupo.
¿Cómo afecta la consolidación al fondo de comercio de una cadena hotelera?
Cuando una cadena hotelera adquiere una filial pagando un precio superior al valor neto de los activos identificables que recibe, la diferencia se reconoce como fondo de comercio en el balance consolidado. Este fondo de comercio no se amortiza bajo las NIIF, pero debe someterse anualmente a la prueba de deterioro. Si el valor recuperable del hotel adquirido cae por debajo de su valor en libros, el deterioro debe reconocerse como pérdida en la cuenta de resultados consolidada. En el sector hotelero, cambios en la ocupación, en la categoría del establecimiento o en el entorno competitivo pueden activar ese deterioro.
¿Qué es el método de integración global en contabilidad hotelera?
El método de integración global es el procedimiento de consolidación que se aplica cuando la empresa matriz controla efectivamente una filial hotelera, situación que se da generalmente cuando posee más del 50 % de los derechos de voto. Con este método, se incorporan al consolidado el cien por cien de los activos, pasivos, ingresos y gastos de la filial, y la parte del capital que no pertenece a la matriz se registra como intereses no controladores en el patrimonio neto consolidado. Es el método más utilizado en los grandes grupos hoteleros internacionales.
Conclusión
La consolidación de cadenas hoteleras no es un mero trámite contable: es el instrumento que transforma una colección de balances individuales en una imagen financiera coherente y veraz de todo el grupo. Entender su lógica, sus métodos y sus exigencias normativas te coloca en una posición muy diferente a la de quien solo conoce la contabilidad de cada hotel por separado.
Los conceptos que has recorrido aquí —el perímetro de consolidación, los métodos de integración, las eliminaciones intragrupo y el papel de la NIIF 10— son la base sobre la que se construye cualquier análisis financiero serio de un grupo hotelero. Puedes aplicarlos para revisar estados consolidados, para preparar informes de gestión o para detectar distorsiones antes de que lleguen a la auditoría.
Si este tema ha despertado tu interés por la dimensión financiera y contable del sector turístico, en este sitio web encontrarás más contenidos que te ayudarán a seguir construyendo ese conocimiento de forma sólida y práctica.
Sigue aprendiendo:
¿Cómo aplicar el USALI en un hotel?
¿Cómo contabilizar el alquiler vacacional tipo Airbnb?

¿Cómo registrar contablemente un paquete todo incluido?
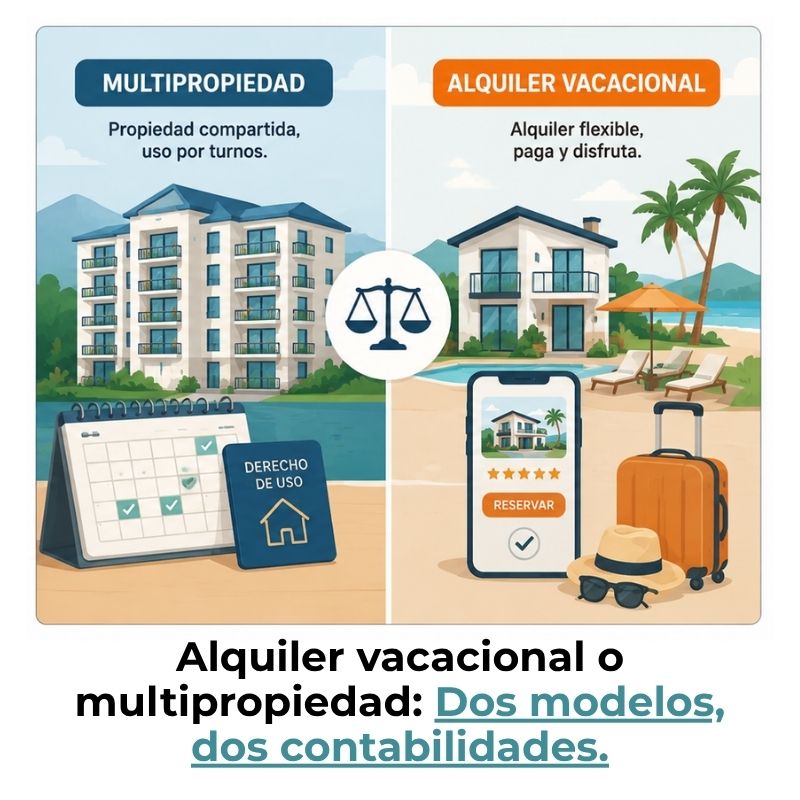
Diferencia entre multipropiedad y alquiler vacacional
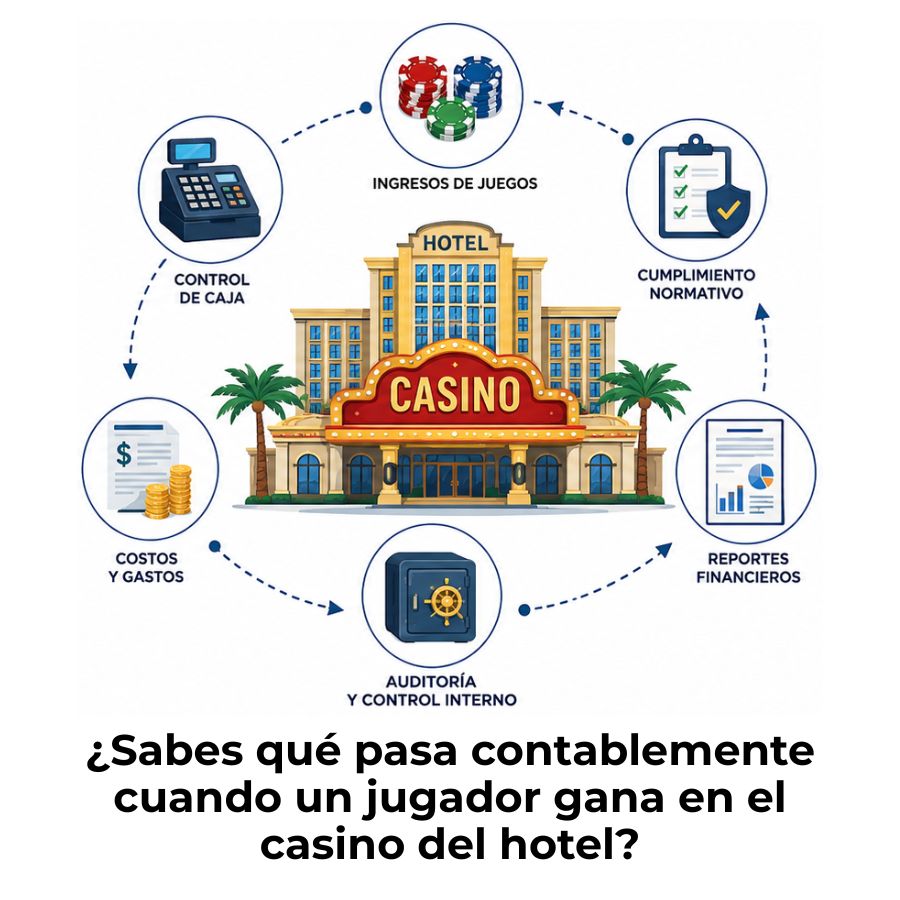
Contabilidad de casinos hoteleros
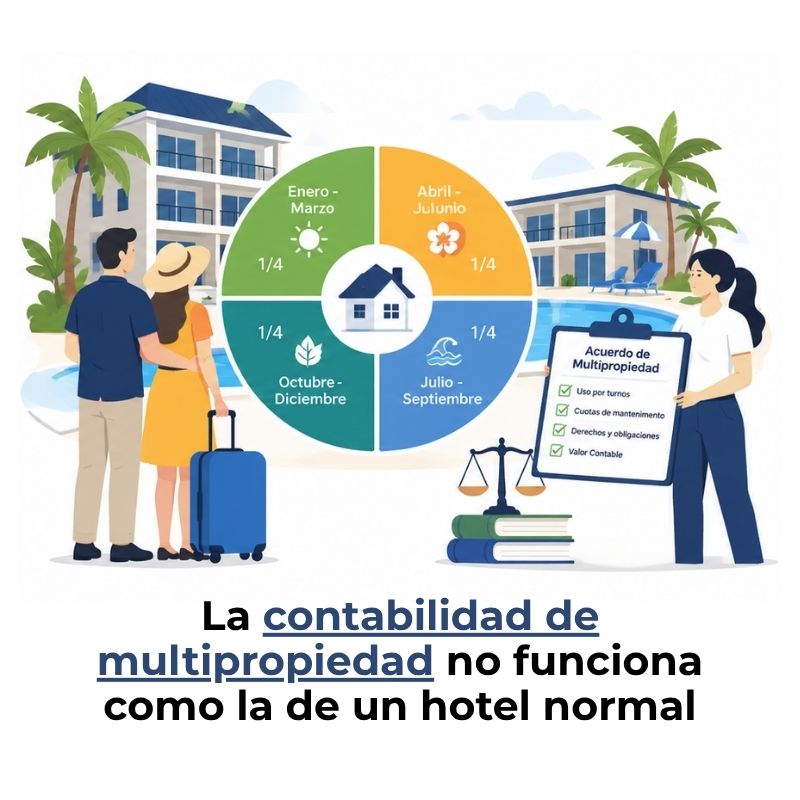
La contabilidad de multipropiedad
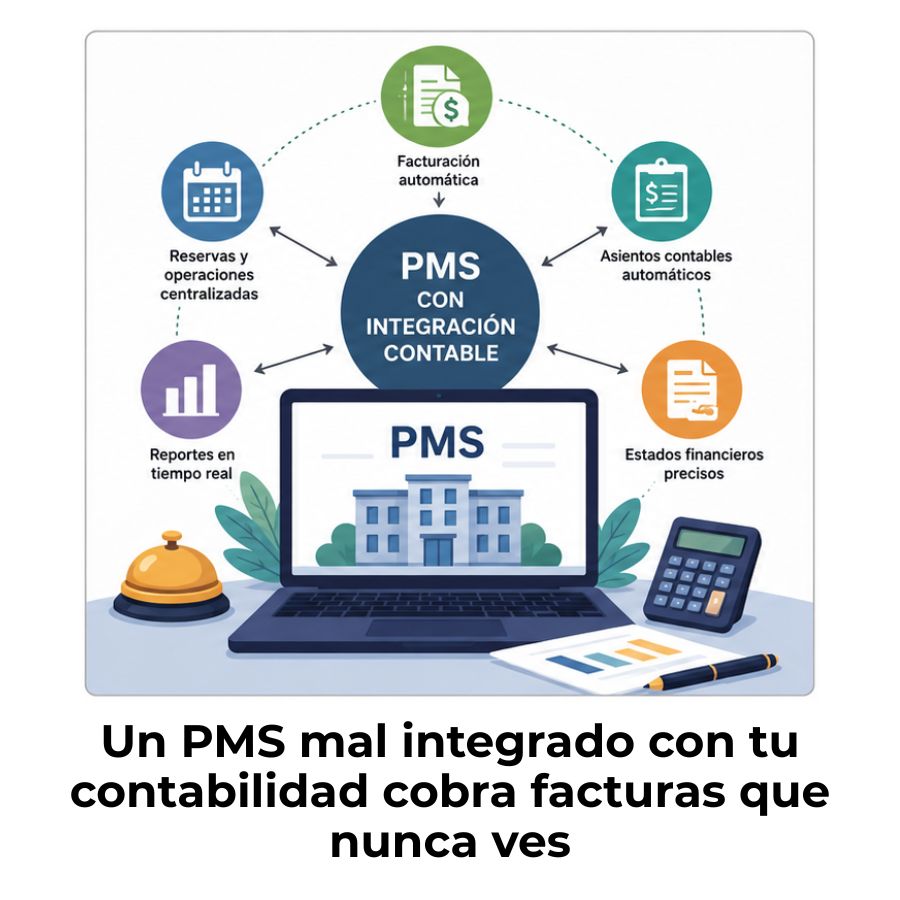
¿Cómo elegir un PMS con integración contable?
USALI: El sistema que explica por qué los hoteles cuentan diferente
