
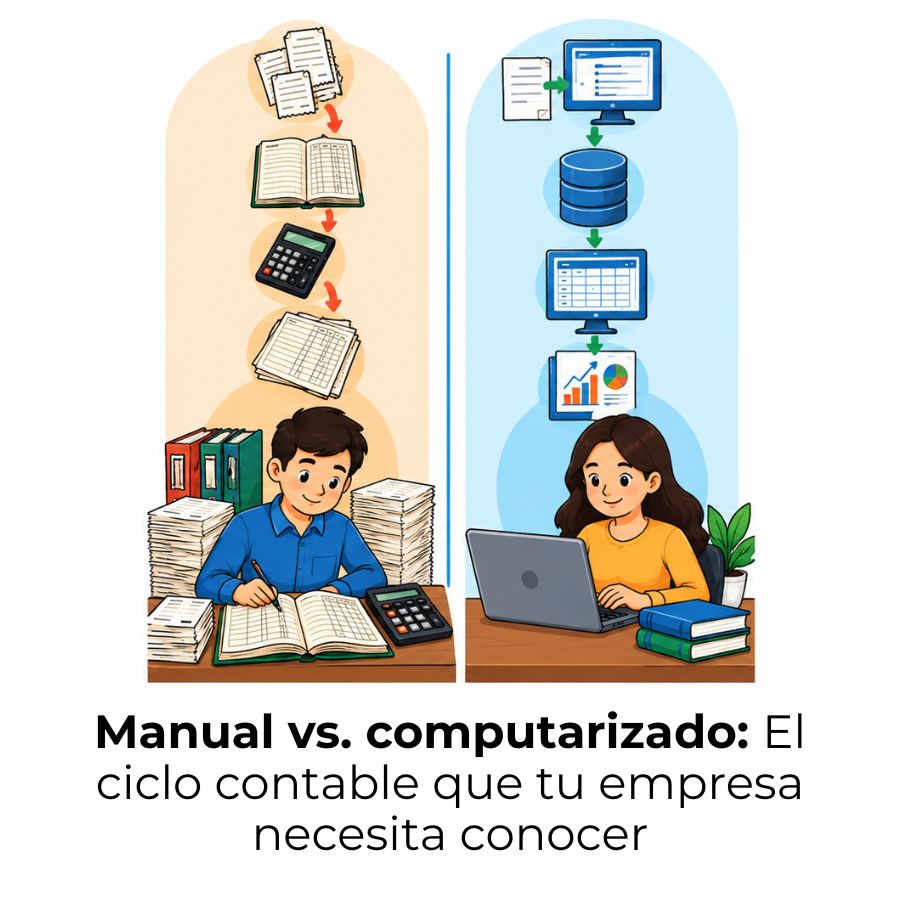
El ciclo contable puede llevarse de dos maneras: de forma manual, usando registros físicos y cálculos a mano, o de forma computarizada, apoyándose en un software que automatiza gran parte del proceso. Aunque los principios son los mismos en ambos casos, la forma de ejecutarlos cambia bastante.
¿Qué es el ciclo contable manual o computarizado?
El ciclo contable es el proceso mediante el cual una empresa registra, organiza y resume todas sus transacciones financieras durante un período determinado. Su nombre viene del hecho de que, una vez que termina, vuelve a comenzar en el siguiente período, siguiendo siempre la misma secuencia de pasos. Lo que varía entre un sistema y otro no son los principios contables —que son idénticos en ambos casos— sino la mecánica con la que se ejecuta cada etapa.
Cuando hablamos del ciclo contable manual o computarizado, nos referimos a dos formas distintas de llevar a cabo ese mismo proceso. En el sistema manual, todo se realiza a mano: cálculos, anotaciones y preparación de reportes. En el computarizado, un software se encarga de automatizar la mayor parte de esas tareas, desde el registro hasta la generación de estados financieros.
Definición del ciclo contable manual
El sistema manual es el método más antiguo para llevar la contabilidad. En él, los empleados o contadores registran cada transacción a mano en libros físicos, como el libro diario y el libro mayor. También preparan de forma manual el balance de comprobación, realizan los ajustes necesarios al cierre del período y elaboran los estados financieros. Todo el proceso depende del trabajo humano y de la revisión cuidadosa de cada anotación.
Aunque puede parecer anticuado, el sistema manual sigue siendo funcional cuando el volumen de transacciones es bajo y los recursos para adquirir un software son limitados. Su mayor desafío es el tiempo: cada cálculo, cada pase de diario a mayor y cada ajuste requiere dedicación y concentración para evitar errores que puedan distorsionar los estados financieros.
Definición del ciclo contable computarizado
El sistema computarizado reemplaza el trabajo manual con un software contable que automatiza la mayor parte del ciclo. Una vez que se ingresan los datos de una transacción, el programa registra automáticamente el asiento en el diario, actualiza el libro mayor y ajusta los saldos de las cuentas afectadas, todo sin necesidad de intervención adicional. Al final del período, los estados financieros pueden generarse con unos pocos clics.
Este sistema reduce significativamente el tiempo dedicado a tareas repetitivas y disminuye la posibilidad de errores aritméticos. Además, permite acceder a la información financiera en tiempo real, lo que facilita la toma de decisiones en cualquier momento del período contable, sin necesidad de esperar al cierre mensual o anual.
Etapas del ciclo contable en ambos sistemas
Uno de los puntos más importantes para entender el ciclo contable manual o computarizado es que las etapas son las mismas en ambossistemas; lo que cambia es la forma en que se ejecuta cada una. El proceso siempre sigue una secuencia lógica que va desde la identificación de las operaciones hasta el cierre de los libros al final del período.
Etapas en el sistema manual
En el sistema manual, cada etapa se completa de forma independiente, y el contador debe pasar la información de un libro a otro sin que el proceso ocurra de forma automática. Esto exige orden, precisión y suficiente tiempo para revisar cada paso antes de avanzar al siguiente.
Etapas en el sistema computarizado
El proceso en un sistema computarizado sigue la misma secuencia lógica, pero varias etapas ocurren de forma automática después de que el usuario ingresa los datos iniciales. El pase al mayor, el balance de comprobación y la generación de estados financieros se producen sin intervención manual adicional, lo que reduce el tiempo de procesamiento de horas o días a segundos.
¿En qué se diferencia el ciclo contable manual del computarizado?
Aunque los principios que los rigen son exactamente los mismos, la diferencia entre ambos sistemas se hace evidente en cuatro aspectos clave: la velocidad con la que se procesa la información, la probabilidad de cometer errores, el costo de implementación y la facilidad para respaldar los datos. Conocer estas diferencias te ayuda a entender por qué una empresa elige un sistema u otro.
| Aspecto | Sistema manual | Sistema computarizado |
|---|---|---|
| Velocidad | Lenta; cada paso requiere tiempo y esfuerzo humano | Muy rápida; los cálculos y reportes son automáticos |
| Precisión | Más expuesta a errores aritméticos o de transcripción | Alta; los cálculos los realiza el software sin fallos matemáticos |
| Costo inicial | Bajo; solo requiere libros y materiales físicos | Mayor: implica adquirir software y, en algunos casos, hardware |
| Copia de seguridad | Difícil; los registros físicos pueden perderse o dañarse | Sencilla: los datos se guardan y respaldan digitalmente |
| Corrección de errores | Se corrigen con asientos de ajuste; proceso más laborioso | Según el tipo de error, el sistema lo detecta o permite corregirlo rápidamente |
| Acceso a información | Requiere buscar físicamente en los libros | Inmediato; la información está disponible en cualquier momento |
| Hoja de trabajo | Se prepara manualmente para organizar los ajustes | No es necesaria; el sistema la reemplaza automáticamente |
Ventajas y desventajas de cada sistema
Ninguno de los dos sistemas es perfecto en todas las situaciones. La elección entre el sistema manual y el computarizado depende del tamaño de la empresa, el volumen de transacciones y los recursos disponibles. Conocer las ventajas y limitaciones de cada uno te permite evaluar cuál se adapta mejor a cada contexto, tanto en el estudio como en la práctica profesional.
Ventajas y desventajas del sistema manual
- Bajo costo de implementación: No requiere software ni equipos especializados.
- Sin dependencia tecnológica: Funciona sin electricidad ni conexión a internet.
- Comprensión profunda del proceso: Obliga a dominar cada etapa del ciclo contable de forma detallada.
- Flexibilidad en la corrección: Los errores se corrigen con asientos de ajuste sin restricciones del sistema.
- Lento y laborioso: Procesar un volumen alto de transacciones consume mucho tiempo.
- Mayor riesgo de error: Cualquier descuido en un cálculo o transcripción puede afectar todo el ciclo.
- Difícil de escalar: A medida que crece la empresa, el sistema manual se vuelve insuficiente.
- Respaldo limitado: Los registros físicos pueden perderse, deteriorarse o destruirse.
Ventajas y desventajas del sistema computarizado
- Alta velocidad de procesamiento: Los reportes se generan en segundos, sin importar el volumen de datos.
- Menor margen de error: Los cálculos matemáticos son automáticos y no dependen de la revisión manual.
- Información en tiempo real: Permite consultar saldos y estados financieros en cualquier momento del período.
- Respaldo seguro: Los datos se pueden guardar en la nube o en dispositivos externos con facilidad.
- Costo inicial elevado: La adquisición de software y el mantenimiento representan una inversión constante.
- Dependencia tecnológica: Un fallo en el sistema o en la conexión puede interrumpir el trabajo.
- Requiere capacitación: El personal debe aprender a usar el software correctamente para evitar errores de entrada.
- Riesgo de seguridad: Los datos digitales pueden ser vulnerables ante ciberataques o accesos no autorizados.
¿Qué sistema conviene según el tipo de empresa?
No existe una respuesta única válida para todas las empresas. La elección del sistema más adecuado depende de factores concretos como el tamaño del negocio, la cantidad de operaciones que se registran al mes, el presupuesto disponible y el nivel de conocimiento tecnológico del equipo contable. Lo que funciona para una empresa unipersonal puede ser completamente insuficiente para una compañía mediana con múltiples áreas.
Para entender el ciclo contable en profundidad y aplicarlo correctamente, también puede ser útil familiarizarse con sus bases teóricas, incluyendo el manejo de los términos del ciclo contable en inglés, especialmente si trabajas con software internacional o en entornos bilingües.
Una empresa unipersonal o un negocio familiar con pocas transacciones al mes puede gestionar perfectamente su contabilidad de forma manual. El bajo volumen de operaciones hace que el proceso sea manejable y que el costo de un software no esté justificado. Sin embargo, en cuanto la empresa comienza a crecer y el número de transacciones aumenta, el sistema manual se vuelve una carga que consume tiempo y aumenta la posibilidad de cometer errores.
Por otro lado, las empresas medianas y grandes, o aquellas con varios usuarios accediendo a la misma información contable, necesitan un sistema computarizado. La capacidad de generar estados financieros en tiempo real, hacer conciliaciones bancarias automatizadas y mantener un respaldo seguro de todos los registros es algo que el sistema manual no puede ofrecer a ese nivel de operación.
Errores frecuentes en el ciclo contable y cómo prevenirlos
Tanto en el sistema manual como en el computarizado, existen errores que se repiten con frecuencia y que afectan la calidad de la información financiera. La diferencia está en que el sistema computarizado puede detectar algunos de ellos automáticamente, mientras que en el manual dependen completamente de la revisión humana. Conocerlos te ayuda a prevenirlos sin importar el sistema que uses.
Uno de los errores más frecuentes, independientemente del sistema, es omitir el registro de alguna transacción. Cuando eso ocurre, el balance de comprobación no cuadra y los estados financieros reflejan una realidad incompleta. En el sistema manual, este error puede pasar desapercibido durante días. En el computarizado, el sistema puede advertirlo de inmediato si detecta una cuenta descuadrada, aunque no siempre lo hace si el error es de clasificación y no de suma.
Otro problema habitual es no realizar los asientos de ajuste al cierre del período. Esto afecta elementos como la depreciación de activos fijos, los gastos devengados o los ingresos anticipados, que deben reconocerse en el período correcto para que los estados financieros sean precisos. En el sistema manual, este paso requiere atención explícita por parte del contador. En el computarizado, algunos programas generan alertas o permiten configurar ajustes automáticos recurrentes.
Preguntas frecuentes
¿Cuáles son las etapas del ciclo contable manual?
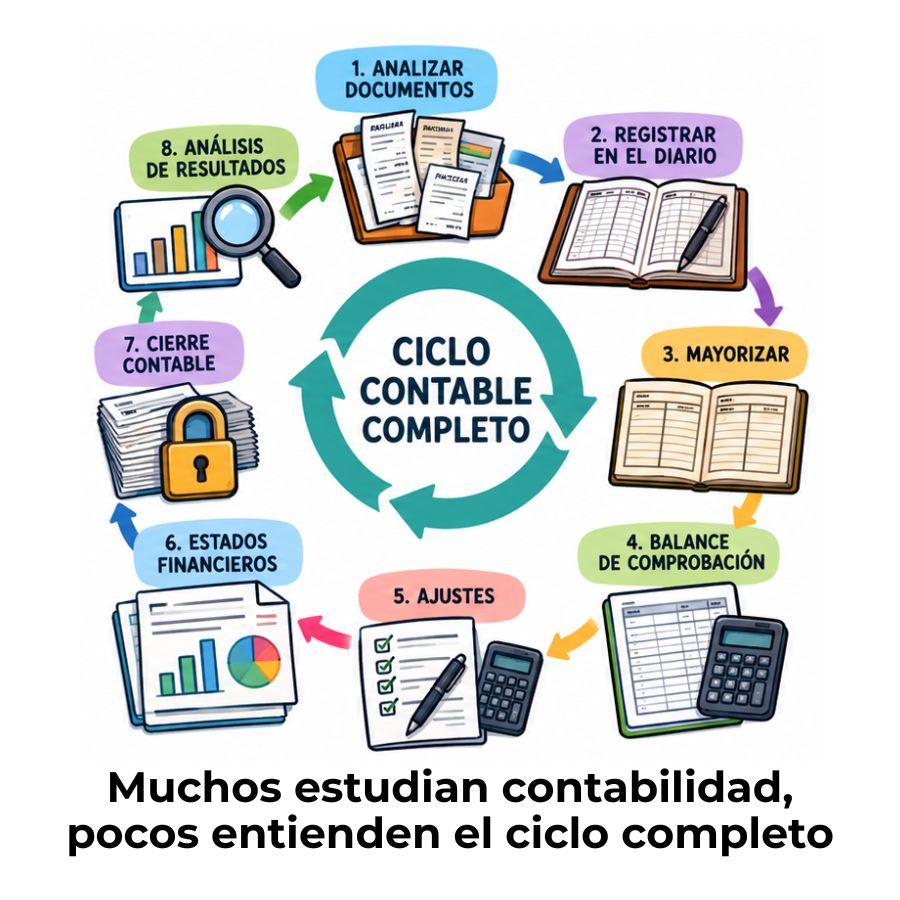
El ciclo contable manual sigue estas etapas en orden: identificación de las transacciones a partir de los documentos fuente, registro en el libro diario, pase al libro mayor, preparación del balance de comprobación, asientos de ajuste, elaboración de los estados financieros y, finalmente, el cierre contable que deja los libros listos para el período siguiente. Cada etapa debe completarse de forma manual antes de avanzar a la siguiente, lo que exige orden y precisión en todo el proceso.
¿El ciclo contable computarizado sigue los mismos pasos que el manual?
Sí, el ciclo contable computarizado sigue exactamente las mismas etapas que el manual, porque ambos se basan en los mismos principios contables. La diferencia está en cómo se ejecuta cada paso: en el sistema computarizado, el pase al mayor, la generación del balance de comprobación y la producción de los estados financieros ocurren de forma automática una vez que se ingresan los datos de cada transacción, lo que reduce el tiempo y el esfuerzo necesarios para completar el ciclo.
¿Cuál es la principal diferencia entre contabilidad manual y computarizada?
La diferencia más notable entre la contabilidad manual y la computarizada es la velocidad de procesamiento. En el sistema manual, cada transacción se registra y calcula a mano, lo que consume tiempo y aumenta el riesgo de errores humanos. En el sistema computarizado, el software realiza automáticamente los cálculos, actualiza los libros y genera los reportes necesarios en cuestión de segundos, permitiendo que el contador se concentre en el análisis de la información más que en su registro físico.
¿Qué herramientas se usan en un sistema contable computarizado?
En un sistema contable computarizado se utilizan programas de software especializados que permiten registrar transacciones, gestionar cuentas, generar estados financieros y realizar conciliaciones bancarias de forma automatizada. Algunos de los más utilizados a nivel empresarial son SAP, QuickBooks, Contaplus y herramientas en la nube como Holded o Xero. La elección del software depende del tamaño de la empresa, el país donde opera y las funcionalidades específicas que necesita el área contable.
¿Puede una pequeña empresa llevar el ciclo contable de forma manual?
Sí, una pequeña empresa con un volumen bajo de transacciones puede llevar perfectamente su ciclo contable de forma manual. En ese contexto, el costo de implementar un software contable puede no estar justificado, y el proceso manual resulta suficiente para mantener los registros en orden. Sin embargo, a medida que el negocio crece y las operaciones se multiplican, es conveniente evaluar la transición hacia un sistema computarizado para evitar que el proceso manual se convierta en una carga operativa difícil de manejar.
¿Qué libros contables se usan en el sistema manual?
En el sistema manual se utilizan principalmente el libro diario, donde se registran todas las transacciones en orden cronológico con sus cuentas deudoras y acreedoras, y el libro mayor, donde se organizan esas transacciones por cuenta para conocer el saldo de cada una. También se elabora el balance de comprobación, que verifica que las sumas del debe y el haber coincidan. Algunos sistemas manuales incluyen además hojas de trabajo que facilitan la organización de los ajustes antes del cierre contable.
¿Cuánto tiempo tarda el ciclo contable en un sistema manual versus uno computarizado?
El tiempo varía considerablemente entre ambos sistemas. En un sistema manual, completar el ciclo contable de un período puede llevar días o incluso semanas, dependiendo del volumen de transacciones y del número de personas involucradas. En un sistema computarizado, el mismo proceso puede reducirse a horas o minutos, ya que los registros se actualizan en tiempo real y los estados financieros se generan de forma automática al finalizar el período, sin necesidad de repetir manualmente cada paso del ciclo.
Conclusión
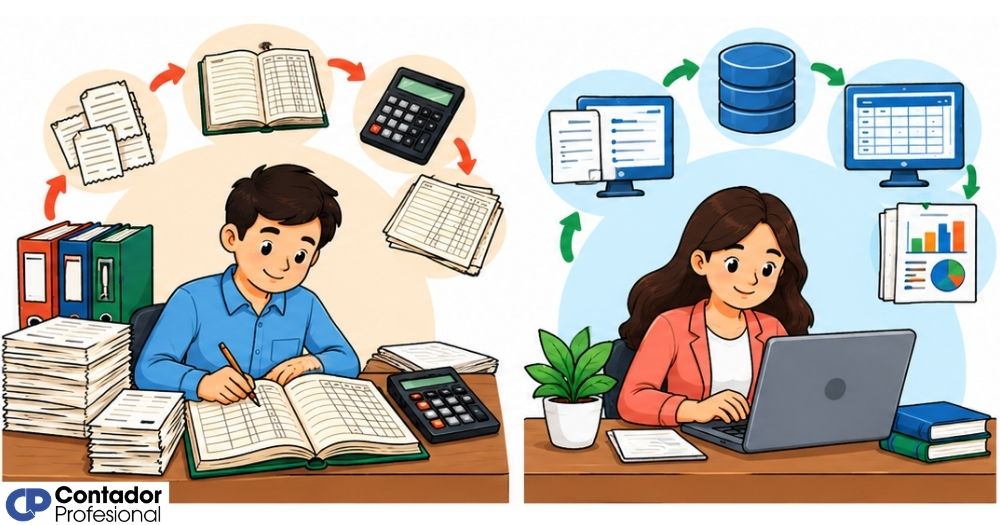
El ciclo contable, ya sea manual o computarizado, sigue siempre la misma lógica: registrar, organizar y resumir las transacciones de una empresa para obtener información financiera confiable. La diferencia entre ambos sistemas no está en los principios que los guían, sino en la forma en que se ejecuta cada etapa y en los recursos que cada uno requiere.
Ahora que conoces cómo funciona cada sistema, puedes identificar cuál se adapta mejor a la realidad de cada empresa y por qué. Si estás estudiando contabilidad, dominar el sistema manual te da una base sólida para entender el proceso desde su raíz. Si ya trabajas en el área, ese mismo conocimiento te permite usar cualquier software con mayor criterio y seguridad.
Hay mucho más que puedes aprender sobre el mundo contable. En este sitio web encontrarás contenidos pensados para que des cada paso con claridad y confianza, desde los conceptos más básicos hasta los temas que marcan la diferencia en la práctica profesional.
Sigue aprendiendo:
Ejemplo práctico de un ciclo contable completo
Ciclo contable en Perú: Etapas y cómo funciona

¿Qué son los libros de contabilidad y cuáles son?
Ciclo contable en México: Etapas y cómo funciona
Ciclo contable mensual: Ordena tus finanzas cada 30 días
¿Es obligatorio hacer el ciclo contable en una empresa?
Ciclo contable de una empresa sin movimiento
El ciclo contable para pequeños negocios
