
El ciclo contable es el proceso mediante el cual una empresa registra, organiza y resume sus operaciones financieras durante un período determinado. Este proceso forma parte de un sistema más amplio de información contable, cuyo propósito es transformar datos económicos en información clara y verificable para quienes la necesitan.
¿Qué es el ciclo contable y para qué sirve?
El ciclo contable es el conjunto ordenado de etapas que sigue una empresa para identificar, registrar, clasificar y resumir todas sus operaciones financieras durante un período determinado. Al completar ese recorrido, los datos económicos se transforman en información financiera estructurada y verificable, lista para ser analizada y comunicada.
Este proceso no ocurre una sola vez. Se repite al finalizar cada período contable, ya sea mensual, trimestral o anual, razón por la cual se le llama «ciclo». Cada repetición parte desde cero en las cuentas temporales, pero mantiene la continuidad de los registros patrimoniales de la empresa.
Su utilidad va más allá del simple registro. El ciclo contable permite cumplir con obligaciones legales y fiscales, evaluar el desempeño económico del negocio y proporcionar la base necesaria para que administradores, socios e instituciones financieras tomen decisiones respaldadas por datos reales, no por suposiciones.
Definición desde la perspectiva del sistema contable
Desde la óptica del sistema contable, el ciclo es el mecanismo que alimenta todo el proceso de información financiera. No actúa de forma aislada: cada etapa que cumple genera los insumos que necesita la siguiente, formando una cadena lógica donde ningún paso puede omitirse sin afectar la precisión del resultado final.
Por eso, los académicos y profesionales también lo conocen como proceso contable o flujo registral. Estas denominaciones refuerzan su naturaleza secuencial: no es una lista de tareas independientes, sino un sistema integrado donde cada acción tiene un lugar definido y un propósito claro dentro del conjunto.
Características esenciales del ciclo contable
Reconocer las características del ciclo contable ayuda a entender por qué este proceso es el estándar en cualquier tipo de organización, sin importar su tamaño ni su actividad económica.
- Periódico: Se repite al finalizar cada período contable, que puede ser mensual, trimestral o anual según las necesidades de la empresa.
- Sistemático: Sigue reglas y principios contables establecidos, lo que garantiza uniformidad en el tratamiento de la información financiera.
- Acumulativo: Los datos se van sumando a lo largo del período, y cada registro contribuye al resultado final reflejado en los estados financieros.
- Verificable: Toda la información registrada puede comprobarse mediante documentos de soporte como facturas, recibos y contratos.
- Universal: Se aplica en cualquier tipo de empresa, independientemente de su actividad económica, tamaño o ubicación geográfica.
- Normado: Debe cumplir con marcos regulatorios como las Normas Internacionales de Información Financiera (NIIF) o los principios de contabilidad generalmente aceptados.
¿Qué es el sistema de información contable?
El sistema de información contable es el conjunto de personas, procedimientos, tecnología y recursos que trabajan de forma coordinada para capturar, procesar y comunicar los datos económicos de una organización. Su propósito central es convertir una gran cantidad de transacciones dispersas en información financiera estructurada, útil y confiable.
A diferencia de lo que muchos suponen, este sistema no es un programa de computadora. El software contable es solo una de sus herramientas. El sistema en sí incluye también las políticas internas, los procedimientos documentados, el personal responsable del registro y los canales por los que esa información llega a quienes la necesitan para tomar decisiones.
Componentes del sistema de información contable
Para funcionar correctamente, el sistema de información contable requiere cuatro elementos que deben trabajar de forma articulada. Si alguno de ellos falla, la calidad de la información que produce el sistema se ve comprometida, lo que afecta directamente las decisiones que se toman con base en ella.
- Personas: Contadores, auditores y administradores responsables de capturar, verificar y comunicar la información financiera.
- Procedimientos: Normas, políticas internas y métodos contables que determinan cómo se registra y procesa cada operación.
- Tecnología: Software contable, bases de datos y herramientas digitales que agilizan el procesamiento de la información.
- Información producida: Estados financieros, reportes de gestión y demás documentos que comunican la situación económica de la empresa a sus distintos usuarios.
Diferencia entre dato contable e información contable
Un dato contable es un hecho económico bruto, como el monto de una venta o el saldo de una cuenta bancaria. Por sí solo, ese dato no explica nada ni permite tomar una decisión. La información contable, en cambio, es ese dato procesado, ordenado y contextualizado de manera que tenga sentido para quien la recibe.
El ciclo contable es precisamente el proceso que transita desde el dato hasta la información. Cada etapa del ciclo toma los datos en bruto y los somete a procedimientos técnicos que los transforman en algo legible, comparable y accionable para los distintos usuarios de la información financiera.
| Concepto | Dato contable | Información contable |
|---|---|---|
| Definición | Hecho económico en bruto, sin procesar | Dato procesado, ordenado y contextualizado |
| Ejemplo | Venta por 5.000 unidades monetarias | Estado de resultados del período |
| Utilidad directa | Ninguna por sí solo | Permite tomar decisiones fundamentadas |
| ¿Quién lo produce? | La operación en sí misma | El ciclo contable completo |
¿Cómo se relacionan el ciclo contable y el sistema de información contable?
El ciclo contable y el sistema de información contable no son conceptos paralelos ni independientes: el primero es el proceso central que da vida al segundo. Mientras el sistema de información contable define el marco general —quién hace qué, con qué herramientas y bajo qué normas—, el ciclo contable es la secuencia de acciones concretas que ejecuta ese marco en cada período.
El ciclo contable puede entenderse como un sistema de procesamiento de información: los datos de entrada son las transacciones económicas y el resultado final son los estados financieros, que representan una síntesis estructurada de la realidad económica de la organización.
Piénsalo así: el sistema de información contable es la estructura y el ciclo contable es el motor. Sin el ciclo, el sistema no produce nada. Sin el sistema, el ciclo no tendría los recursos humanos, las normas ni la tecnología para funcionar con precisión. Ambos se necesitan mutuamente, y entender esa relación es clave para comprender cómo opera la contabilidad en cualquier organización.
Para profundizar en cómo se mide la efectividad de este proceso, puedes revisar los indicadores para medir la eficiencia del ciclo contable, que permiten evaluar si el sistema está funcionando de forma óptima en cada período.
Etapas del ciclo contable paso a paso
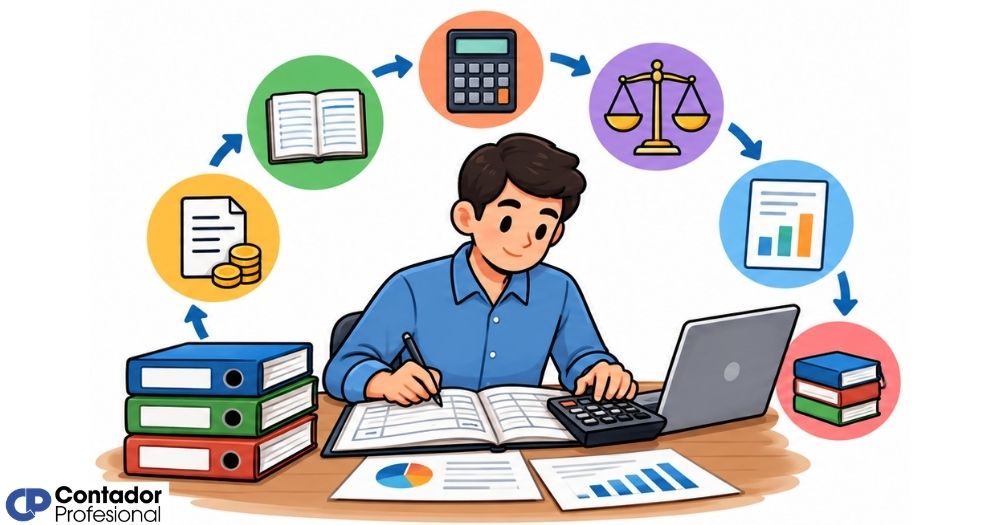
El ciclo contable sigue una secuencia lógica y progresiva. Cada etapa recibe los resultados de la anterior y genera los insumos que necesita la siguiente. Saltarse cualquier paso no solo genera errores técnicos, sino que compromete la fiabilidad de la información financiera que producirá el sistema al final del período.
Identificación y respaldo de transacciones
Todo comienza cuando ocurre un hecho económico: una venta, una compra, un pago o un cobro. Antes de registrarlo, la empresa debe identificar si ese hecho tiene relevancia contable y respaldarlo con un documento fuente: una factura, un recibo, un contrato o un comprobante bancario. Sin soporte documental, una transacción no debería ingresar al sistema contable.
Esta etapa parece sencilla, pero es donde se originan la mayoría de los errores posteriores. Un dato mal capturado o un documento faltante puede distorsionar los saldos de las cuentas y generar ajustes innecesarios al cierre del período.
Registro en el libro diario
Una vez identificada y respaldada la transacción, se registra en el libro diario en orden cronológico. Este registro se realiza mediante asientos contables bajo el principio de partida doble: cada operación afecta al menos dos cuentas, una en el debe y otra en el haber, de modo que el sistema siempre se mantiene en equilibrio.
El libro diario es la memoria cronológica del sistema. En él queda la trazabilidad de cada movimiento financiero que realizó la empresa durante el período, con su fecha, descripción, monto y las cuentas involucradas.
Clasificación en el libro mayor
La información del libro diario se traslada al libro mayor, donde se organiza por cuentas contables. Si en el diario las transacciones aparecen en orden de fecha, en el mayor aparecen agrupadas por concepto: caja, bancos, proveedores, ingresos, gastos, entre otras. El resultado es una visión consolidada del saldo de cada cuenta en un momento determinado.
Este traslado permite saber, de un vistazo, cuánto dinero hay en cada cuenta y cómo evolucionó durante el período. Es la base sobre la que se construirá la balanza de comprobación en el paso siguiente.
Balance de comprobación y ajustes
La balanza de comprobación es una lista de todas las cuentas del libro mayor con sus saldos deudores y acreedores. Su objetivo es verificar que la suma del debe sea igual a la suma del haber. Si ambas cifras coinciden, los registros están matemáticamente equilibrados; si no, existe un error que debe localizarse y corregirse antes de continuar.
Tras verificar la balanza, se realizan los ajustes contables: registros que corrigen o actualizan saldos antes del cierre. Los ajustes más comunes incluyen la depreciación de activos, los gastos devengados aún no pagados y los ingresos recibidos por adelantado. Sin estos ajustes, los estados financieros no reflejarían la situación real de la empresa.
Cierre y elaboración de estados financieros
El cierre contable liquida las cuentas temporales (ingresos, gastos y resultados del período) y traslada el saldo neto a las cuentas permanentes del patrimonio. De este modo, el sistema queda limpio para iniciar el siguiente período desde cero en las cuentas operativas, mientras conserva la continuidad del patrimonio acumulado.
Con el cierre completado, se elaboran los estados financieros: el balance general, el estado de resultados, el estado de flujos de efectivo y el estado de cambios en el patrimonio. Estos documentos son la salida final del ciclo contable y la razón de ser de todo el proceso que lo antecedió.
Etapas del ciclo contable de un vistazo
Hecho económico + documento soporte
Asiento en el libro diario (partida doble)
Traslado al libro mayor por cuentas
Balanza de comprobación y ajustes
Cierre de cuentas y estados financieros
Usuarios de la información contable
El ciclo contable no produce información para nadie en particular: la produce para todos los que tienen algún interés legítimo en conocer la situación financiera de una organización. A estos grupos se les conoce como usuarios de la información contable, y sus necesidades son distintas entre sí.
Comprender quiénes son estos usuarios y qué buscan en la información contable ayuda a entender por qué el ciclo debe ser tan riguroso. Un error en cualquier etapa no solo afecta los registros internos de la empresa: puede inducir a error a personas y organizaciones que toman decisiones con consecuencias reales.
| Usuario | ¿Qué necesita saber? | Decisión que toma |
|---|---|---|
| Inversionistas y socios | Rentabilidad y valor de la empresa | Invertir, mantener o retirar capital |
| Acreedores e instituciones financieras | Capacidad de pago y solvencia | Otorgar o denegar crédito |
| Administradores internos | Desempeño operativo y eficiencia | Planificar, presupuestar y controlar |
| Autoridades fiscales | Ingresos, gastos y utilidades gravables | Verificar cumplimiento tributario |
| Proveedores | Estabilidad financiera del cliente | Otorgar condiciones de crédito comercial |
Errores frecuentes dentro del ciclo contable
Conocer los errores más comunes en el ciclo contable es tan valioso como entender sus etapas. La mayoría no son consecuencia de desconocimiento total, sino de descuidos puntuales que se acumulan hasta volverse difíciles de rastrear. Detectarlos a tiempo es la diferencia entre un cierre limpio y uno que requiere correcciones costosas.
- Omitir registros: Pasar por alto una transacción afecta el balance general y distorsiona la imagen real de la empresa al final del período.
- Clasificar incorrectamente las cuentas: Registrar una operación en una cuenta equivocada genera inconsistencias que se arrastran hasta los estados financieros.
- No conservar documentos soporte: Sin respaldo documental, cualquier transacción queda expuesta a cuestionamientos legales y fiscales.
- Ignorar los ajustes al cierre: Omitir la depreciación, los gastos devengados o los ingresos diferidos hace que los estados financieros no reflejen la situación real.
- No cuadrar la balanza de comprobación: Avanzar al cierre sin verificar que el debe y el haber estén equilibrados multiplica los errores en las etapas siguientes.
- Registrar fuera de período: Anotar una operación en un período diferente al que corresponde altera los resultados de ambos ejercicios contables.
Para quienes desean conocer más a fondo cómo se gestiona y evalúa este proceso en las organizaciones, el artículo sobre el ciclo contable ofrece una perspectiva completa que complementa lo desarrollado aquí.
Preguntas frecuentes
¿Qué diferencia hay entre el ciclo contable y el proceso contable?
En la práctica, ambos términos describen la misma realidad: la secuencia ordenada de pasos que sigue una empresa para registrar sus operaciones y producir información financiera. La diferencia es de uso y énfasis. «Ciclo contable» destaca la naturaleza repetitiva del proceso, que se reinicia en cada período. «Proceso contable» o «flujo registral» pone el acento en la secuencia de acciones técnicas. Ninguno es más correcto que el otro; son denominaciones equivalentes que conviven en la literatura contable.
¿Cuánto tiempo dura un ciclo contable?
La duración más común es un año fiscal, que coincide con el ejercicio económico de la empresa. Sin embargo, el ciclo puede adaptarse a períodos más cortos según las necesidades de la organización. Muchas empresas realizan cierres mensuales o trimestrales de control, que son ciclos parciales que permiten monitorear el desempeño financiero sin esperar al cierre anual. El período anual es el que produce los estados financieros oficiales con mayor relevancia legal y fiscal.
¿Cuáles son las etapas del ciclo contable?
Las etapas del ciclo contable son: identificación y respaldo de transacciones, registro en el libro diario mediante asientos contables, clasificación de las operaciones en el libro mayor por cuentas, elaboración de la balanza de comprobación, realización de ajustes contables, preparación de los estados financieros y cierre del período contable. Cada etapa depende directamente de la anterior, por lo que omitir cualquiera de ellas afecta la precisión del resultado final.
¿Qué documentos respaldan el ciclo contable?
Los documentos que respaldan el ciclo contable se denominan comprobantes o documentos fuente, y son la evidencia física o digital de que una transacción ocurrió. Entre los más habituales están las facturas de compra y venta, los recibos de caja, los comprobantes de egreso, los extractos bancarios, los contratos, las nóminas y los cheques. Cada uno de estos documentos sustenta al menos un asiento en el libro diario y puede ser revisado por auditores o autoridades fiscales en cualquier momento.
¿Por qué el ciclo contable es parte del sistema de información contable?
El ciclo contable es el proceso operativo central del sistema de información contable. Mientras el sistema define el marco —quién registra, con qué herramientas y bajo qué normas—, el ciclo es la secuencia concreta de acciones que ese marco ejecuta en cada período. Sin el ciclo, el sistema no produce información; sin el sistema, el ciclo carecería de los recursos, procedimientos y personas necesarios para funcionar con precisión y cumplir su propósito.
¿Qué son los estados financieros dentro del ciclo contable?
Los estados financieros son el resultado final del ciclo contable: los documentos que sintetizan toda la actividad económica de la empresa durante el período y presentan su situación financiera de forma estructurada. Los principales son el balance general, el estado de resultados, el estado de flujos de efectivo y el estado de cambios en el patrimonio. Cada uno responde preguntas distintas sobre la salud financiera de la organización y está dirigido a diferentes usuarios de la información contable.
¿El ciclo contable es igual para todas las empresas?
El proceso en sí es el mismo: identificar, registrar, clasificar, ajustar, cerrar y reportar. Lo que varía es la complejidad de cada etapa según el tamaño, el tipo de actividad y la normativa aplicable a cada empresa. Una pequeña empresa puede completar el ciclo con pocos asientos y una herramienta sencilla, mientras que una organización grande puede requerir equipos especializados, sistemas integrados y auditorías externas. La estructura lógica del ciclo, sin embargo, se mantiene invariable.
Conclusión
El ciclo contable y el sistema de información contable son dos caras de la misma moneda. El ciclo es la secuencia de pasos que transforma cada operación financiera en información estructurada y verificable; el sistema es el marco que le proporciona los recursos, las normas y las personas para hacerlo con precisión en cada período.
Ahora que conoces sus etapas, sus componentes y la relación que los une, puedes aplicar ese conocimiento de una forma muy concreta: cuando te enfrentes a cualquier estado financiero, sabrás exactamente qué proceso lo produjo, qué decisiones dependen de él y por qué cada etapa del ciclo tiene un propósito que no puede ignorarse.
Si este tema te generó más preguntas que respuestas, eso es una buena señal: significa que ya empezaste a pensar como alguien que entiende la contabilidad de verdad. Hay mucho más por explorar, y este sitio web tiene el contenido que necesitas para seguir avanzando a tu propio ritmo.
Sigue aprendiendo:
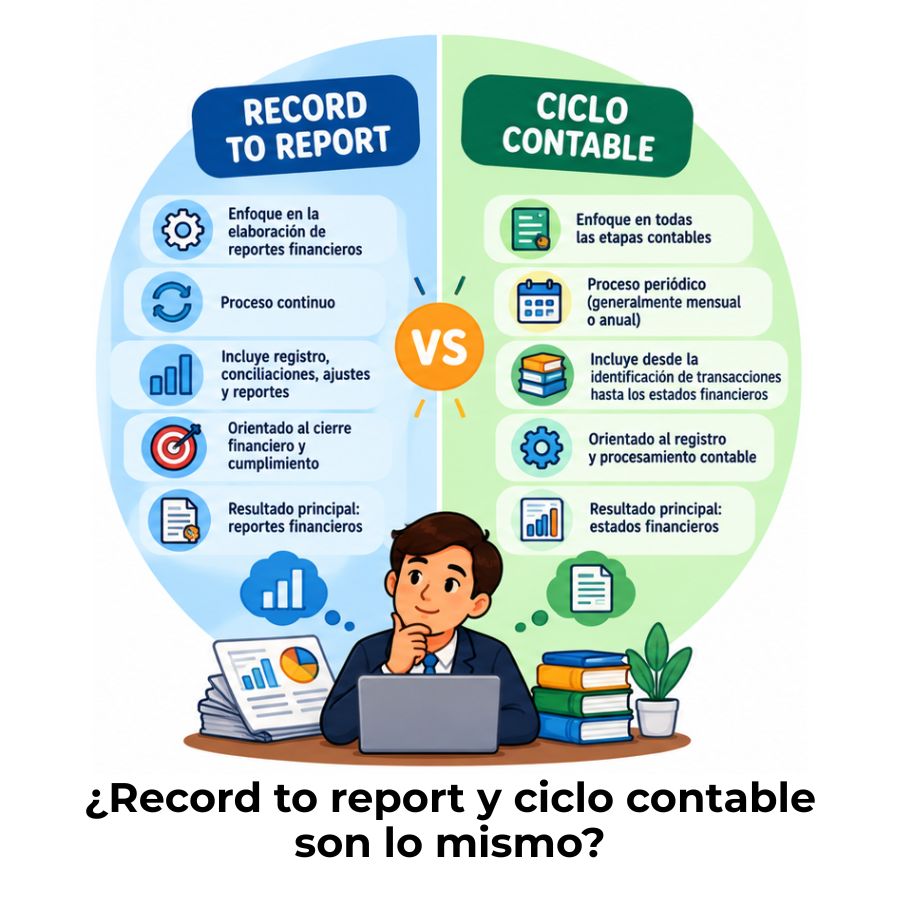
Diferencia entre record to report y ciclo contable
¿Cómo explicar el ciclo contable a un cliente?
Ciclo contable mensual: Ordena tus finanzas cada 30 días
Ciclo contable de una empresa de transporte
Ciclo contable de un taller mecánico

¿Qué son los libros de contabilidad y cuáles son?
Ciclo contable de una academia o escuela
Ciclo contable de una inmobiliaria
