
El ciclo contable en inglés usa términos como journal entry, trial balance o closing entries para describir los mismos pasos que ya conoces en español. A continuación, encontrarás el vocabulario completo del ciclo contable en inglés con su equivalente en español, explicado de forma sencilla y ordenada.
¿Qué es el ciclo contable en inglés?
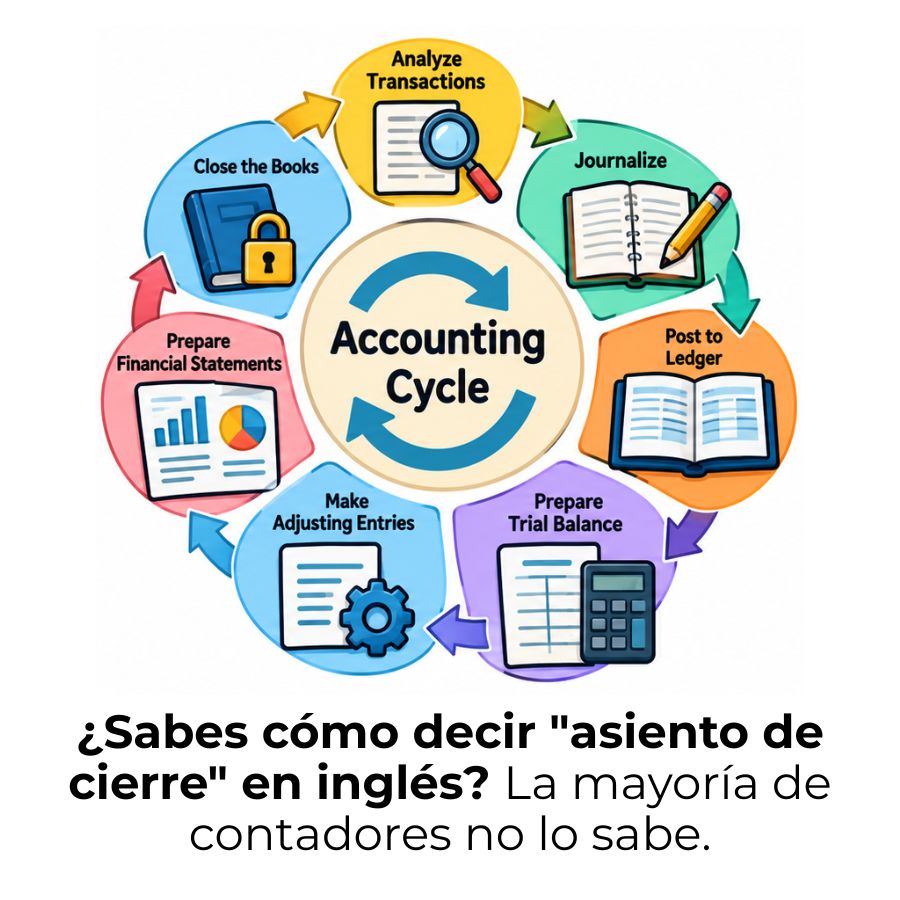
El ciclo contable, conocido en inglés como accounting cycle, es la secuencia ordenada de pasos que sigue una empresa para registrar, clasificar y resumir todas sus transacciones financieras durante un período determinado. Este proceso comienza con la identificación de cada operación económica y termina con la preparación de los estados financieros y el cierre de los libros.
Conocer la terminología de este proceso en inglés es cada vez más necesario. Los softwares contables más usados a nivel global, como QuickBooks, Xero o SAP, operan principalmente en inglés. Además, los reportes financieros de empresas multinacionales, los estándares internacionales de contabilidad y gran parte del material académico especializado también están redactados en ese idioma.
Accounting cycle: definición y propósito
El accounting cycle es un conjunto de pasos secuenciales y repetibles que una organización ejecuta al final de cada período contable para generar sus estados financieros. La palabra cycle (ciclo) hace referencia precisamente a que este proceso no termina: al cerrar un período, se abre el siguiente de inmediato. Cada paso depende del anterior y prepara el terreno para el siguiente.
El propósito central del accounting cycle es garantizar que toda la información financiera sea registrada de forma completa, ordenada y verificable. Sin este proceso, sería imposible saber con exactitud cuánto dinero entró o salió de la empresa, qué se le debe a terceros o cuál es el resultado económico real del período.
¿Por qué es útil conocer estos términos en inglés?
Más allá del idioma, manejar el vocabulario del ciclo contable en inglés te da acceso directo a recursos que en español simplemente no existen o llegan con retraso. Las normas IFRS (International Financial Reporting Standards), los manuales de los principales softwares contables y los cursos de certificaciones internacionales como CPA o ACCA están redactados en inglés, y entenderlos con fluidez marca una diferencia real en tu desarrollo profesional.
Además, muchas empresas medianas y grandes trabajan con sistemas ERP en inglés donde los módulos de contabilidad usan esta terminología de forma estándar. Conocer estos términos te permite moverte con soltura en esos entornos sin necesidad de traducciones que, muchas veces, no son exactas.
Vocabulario esencial del ciclo contable en inglés
Antes de ver cada paso del ciclo, conviene tener claro el vocabulario base. Estos son los términos que aparecen con más frecuencia y que estructuran todo el proceso contable en inglés.
Términos de registro y libro diario
El punto de partida de cualquier ciclo contable es el registro de las transacciones. Aquí los términos más importantes que encontrarás en esa etapa inicial:
- Transaction (transacción): Cualquier evento económico que afecta la situación financiera de la empresa, como una venta, una compra o un pago.
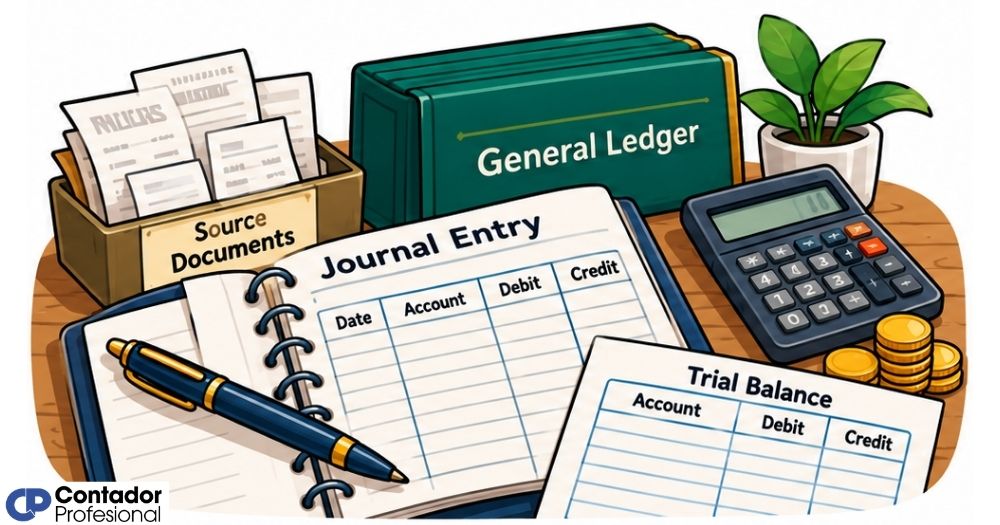
- Journal entry (asiento contable): El registro de una transacción en el libro diario, indicando qué cuentas se afectan y en qué sentido (débito o crédito).
- Journal / General journal (libro diario / diario general): El libro donde se anotan cronológicamente todas las transacciones antes de trasladarlas al libro mayor.
- Debit (débito / cargo): Registro en el lado izquierdo de una cuenta. Aumenta activos y gastos; disminuye pasivos, patrimonio e ingresos.
- Credit (crédito / abono): Registro en el lado derecho de una cuenta. Aumenta pasivos, patrimonio e ingresos; disminuye activos y gastos.
- Double-entry system (sistema de partida doble): Principio según el cual cada transacción afecta al menos a dos cuentas: una en débito y otra en crédito, por el mismo importe.
- Source document (documento fuente): El comprobante físico o digital que respalda cada transacción: facturas, recibos, contratos, extractos bancarios.
Términos del libro mayor y cuentas
Después de registrar las transacciones en el diario, el siguiente paso es trasladar esa información al libro mayor. Este proceso se llama posting (traslado o mayorización) y organiza cada movimiento según el tipo de cuenta que afecta. A continuación encontrarás los términos clave de esta etapa.
- General ledger (libro mayor): El registro principal que agrupa todas las cuentas de la empresa. Cada cuenta muestra el detalle de todos los movimientos que la afectaron durante el período.
- Posting (mayorización / traslado): El proceso de transferir los asientos del diario al libro mayor, clasificando cada movimiento en su cuenta correspondiente.
- Account (cuenta): La unidad básica del sistema contable. Cada cuenta registra un tipo específico de operación: caja, ventas, cuentas por pagar, etc.
- Chart of accounts (catálogo de cuentas / plan de cuentas): El listado organizado de todas las cuentas que utiliza una empresa, con su código y descripción.
- T-account (cuenta en T): Representación gráfica en forma de T que muestra el débito a la izquierda y el crédito a la derecha; se usa para analizar el efecto de las transacciones en cada cuenta.
- Account balance (saldo de cuenta): La diferencia entre el total de débitos y créditos registrados en una cuenta. Indica el valor neto acumulado.
- Subsidiary ledger (libro auxiliar): Registro detallado que respalda el saldo de una cuenta del libro mayor, como el auxiliar de cuentas por cobrar o proveedores.
Términos de balance de comprobación
Una vez que las transacciones están en el libro mayor, se prepara el trial balance (balance de comprobación) para verificar que los débitos y créditos están en equilibrio. Esta etapa usa un vocabulario específico que conviene conocer con claridad.
- Trial balance (balance de comprobación): Listado de todas las cuentas del libro mayor con sus saldos, organizado en dos columnas: débito y crédito. Sirve para verificar que el sistema de partida doble está cuadrado.
- Unadjusted trial balance (balance de comprobación sin ajustes): La primera versión del balance de comprobación, preparada antes de registrar los asientos de ajuste del período.
- Adjusted trial balance (balance de comprobación ajustado): El balance de comprobación que se prepara después de registrar todos los ajustes. Es la base para elaborar los estados financieros.
- Adjusting entries (asientos de ajuste): Los asientos que corrigen o actualizan saldos al cierre del período. Incluyen amortizaciones, devengos, gastos prepagados y otros ajustes de fin de período.
- Accrual (devengado): Ingreso o gasto que ya ocurrió económicamente, pero aún no se ha cobrado ni pagado en efectivo.
- Deferral (diferido): Cobro o pago que ya se realizó en efectivo, pero cuyo ingreso o gasto aún no corresponde al período actual.
Los pasos del ciclo contable en inglés
El ciclo contable sigue una secuencia lógica que se repite cada período. Conocer cómo se llama cada paso en inglés te permite seguir cualquier manual, software o curso internacional sin confusiones. A continuación, la estructura completa del proceso.
Del análisis de transacciones al cierre contable
Este flujo de ocho pasos es el estándar más extendido en la literatura contable anglosajona. Algunos textos presentan versiones de diez pasos que desglosan la preparación del post-closing trial balance (balance de comprobación posterior al cierre) y los reversing entries (asientos de reversión), pero la secuencia de ocho etapas recoge los elementos esenciales del proceso.
Estados financieros: cómo se llaman en inglés
Al final del ciclo contable se preparan los financial statements (estados financieros), que resumen la situación económica y el desempeño de la empresa durante el período. Son el producto final de todo el proceso y los documentos que leen inversores, bancos, clientes y organismos reguladores.
El balance sheet (balance general) presenta la fotografía financiera de la empresa en una fecha concreta: qué tiene (assets), qué debe (liabilities) y cuánto le pertenece a sus propietarios (equity). El income statement (estado de resultados), también llamado profit and loss statement o simplemente P&L, muestra si la empresa ganó o perdió dinero durante el período.
El cash flow statement (estado de flujo de efectivo) detalla de dónde vino el dinero y en qué se gastó, clasificando los movimientos en tres categorías: actividades de operación, de inversión y de financiamiento. Por su parte, el statement of equity (estado de cambios en el patrimonio) explica cómo varió el capital de los propietarios durante el período, incluyendo aportes, retiros y resultados acumulados.
¿Cuál es la diferencia entre debit y credit en contabilidad?
Esta es la duda que más confunde a quienes se acercan al vocabulario contable en inglés. En el lenguaje cotidiano, credit suena positivo y debit negativo, pero en contabilidad ese razonamiento no funciona así. Debit y credit no significan «dinero que entra» ni «dinero que sale»: son simplemente los dos lados de cada asiento contable.
«Debit» siempre es el lado izquierdo de una cuenta; «credit», el derecho. Su efecto (aumentar o disminuir) depende del tipo de cuenta al que se aplican.
La clave para entenderlos está en el tipo de cuenta: los débitos aumentan las cuentas de activo y gasto, mientras que los créditos aumentan las cuentas de pasivo, patrimonio e ingreso. Si una empresa recibe dinero en efectivo, su cuenta de cash (activo) se debita, lo que la incrementa. Si debe algo a un proveedor, su cuenta de accounts payable (pasivo) se acredita, lo que también la incrementa.
Otros términos contables frecuentes en inglés
Más allá de los pasos del ciclo, hay un conjunto de términos que aparecen constantemente en cualquier contexto contable en inglés. Conocerlos te facilita la lectura de estados financieros, contratos y reportes de auditoría.
- Accounts receivable (cuentas por cobrar): Dinero que los clientes le deben a la empresa por bienes o servicios ya entregados.
- Accounts payable (cuentas por pagar): Obligaciones de la empresa con sus proveedores por compras o servicios recibidos y aún no pagados.
- Revenue (ingresos / ventas): El dinero generado por la actividad principal del negocio, como la venta de productos o la prestación de servicios.
- Expenses (gastos): Todos los costos incurridos para generar ingresos: alquileres, salarios, suministros, servicios.
- Depreciation (depreciación): La pérdida de valor de un activo fijo a lo largo del tiempo por uso u obsolescencia, registrada como gasto.
- Inventory (inventario): Los bienes que una empresa tiene disponibles para la venta o para usar en la producción.
- Net income (utilidad neta / resultado neto): La ganancia o pérdida final después de restar todos los gastos y costos de los ingresos.
- Retained earnings (utilidades retenidas): Las ganancias acumuladas que la empresa no distribuyó como dividendos, sino que reinvirtió en el negocio.
- Equity (patrimonio / capital): El valor residual que pertenece a los propietarios, calculado como activos menos pasivos.
- Petty cash (caja chica): Fondo de efectivo menor destinado a gastos pequeños y urgentes del día a día.
- Bank reconciliation (conciliación bancaria): El proceso de comparar el saldo del libro contable con el extracto bancario para detectar diferencias.
- Audit (auditoría): La revisión independiente de los estados financieros para verificar su exactitud y conformidad con las normas contables.
Si te interesa profundizar en cómo estos términos se aplican dentro de una estructura empresarial completa, puedes consultar el artículo sobre el ciclo contable, donde encontrarás el proceso explicado desde sus bases.
Tabla completa: términos del ciclo contable español–inglés
A continuación encontrarás una tabla de referencia con los términos más importantes del ciclo contable organizados por categoría, con su equivalente en inglés y una nota sobre su uso o contexto.
| Español | Inglés | Categoría | Nota de uso |
|---|---|---|---|
| Ciclo contable | Accounting cycle | General | Proceso completo de un período |
| Transacción | Transaction | General | Punto de inicio del ciclo |
| Documento fuente | Source document | General | Factura, recibo, contrato |
| Asiento contable | Journal entry | Registro | Registro en el diario general |
| Libro diario | General journal | Registro | Registro cronológico |
| Débito / Cargo | Debit | Registro | Lado izquierdo de la cuenta |
| Crédito / Abono | Credit | Registro | Lado derecho de la cuenta |
| Partida doble | Double-entry system | Principio | Cada asiento tiene dos efectos |
| Libro mayor | General ledger | Libro mayor | Agrupa todas las cuentas |
| Mayorización | Posting | Libro mayor | Traslado del diario al mayor |
| Cuenta | Account | Libro mayor | Unidad básica del sistema |
| Catálogo de cuentas | Chart of accounts | Libro mayor | Lista codificada de cuentas |
| Cuenta en T | T-account | Libro mayor | Representación gráfica de cuenta |
| Saldo de cuenta | Account balance | Libro mayor | Diferencia entre débitos vs. créditos |
| Libro auxiliar | Subsidiary ledger | Libro mayor | Detalle de una cuenta mayor |
| Balance de comprobación | Trial balance | Comprobación | Verifica equilibrio del sistema |
| Balance sin ajustes | Unadjusted trial balance | Comprobación | Antes de los ajustes de período |
| Asiento de ajuste | Adjusting entry | Ajuste | Corrección de fin de período |
| Devengado | Accrual | Ajuste | Ocurrió, pero no se cobró/pagó |
| Diferido | Deferral | Ajuste | Cobrado/pagado, pero no devengado |
| Balance ajustado | Adjusted trial balance | Comprobación | Base para estados financieros |
| Balance general | Balance sheet | Estados financieros | Activo = Pasivo + Patrimonio |
| Estado de resultados | Income statement / P&L | Estados financieros | Ingresos menos gastos |
| Flujo de efectivo | Cash flow statement | Estados financieros | Operación, inversión, financiamiento |
| Estado de patrimonio | Statement of equity | Estados financieros | Cambios en el capital del período |
| Asiento de cierre | Closing entry | Cierre | Lleva a cero las cuentas temporales |
| Cuentas por cobrar | Accounts receivable | Cuentas | Clientes que deben a la empresa |
| Cuentas por pagar | Accounts payable | Cuentas | Deudas con proveedores |
| Ingresos / Ventas | Revenue | Cuentas | Cuenta temporal de resultado |
| Gastos | Expenses | Cuentas | Cuenta temporal de resultado |
| Depreciación | Depreciation | Cuentas | Pérdida de valor de activos fijos |
| Inventario | Inventory | Cuentas | Bienes disponibles para la venta |
| Utilidad neta | Net income | Resultado | Ganancia final del período |
| Utilidades retenidas | Retained earnings | Patrimonio | Ganancias acumuladas no distribuidas |
| Patrimonio / Capital | Equity | Patrimonio | Activos menos pasivos |
| Conciliación bancaria | Bank reconciliation | Control | Comparación libro vs. banco |
| Auditoría | Audit | Control | Revisión independiente de cuentas |
| Caja chica | Petty cash | Efectivo | Fondo para gastos menores |
Esta referencia también es útil para quienes trabajan en una empresa sin actividad reciente. Si quieres entender cómo se aplica el ciclo cuando no hay movimientos en un período, puedes revisar el artículo sobre el ciclo contable de una empresa sin movimiento, donde se explica qué pasos se siguen de todas formas y qué obligaciones persisten.
Preguntas frecuentes
¿Cómo se dice ciclo contable en inglés?
El término correcto en inglés es accounting cycle. Esta expresión hace referencia a la secuencia de pasos contables que una empresa sigue de forma repetida en cada período para registrar sus operaciones y preparar sus estados financieros. En algunos contextos también aparece como accounting period process o simplemente bookkeeping cycle, aunque el más extendido y aceptado en la literatura internacional es accounting cycle.
¿Qué significa journal entry en contabilidad?
Un journal entry es lo que en español llamamos asiento contable. Es el registro formal de una transacción en el libro diario (general journal), donde se indica la fecha, las cuentas afectadas, el importe debitado y el importe acreditado, además de una breve descripción de la operación. Cada journal entry debe cumplir la regla del sistema de partida doble: el total de débitos tiene que ser igual al total de créditos.
¿Qué es el general ledger y para qué sirve?
El general ledger es el libro mayor, el registro central que agrupa todas las cuentas de la empresa. Su función es organizar por categorías toda la información que primero se anotó en el diario general. Una vez que los asientos se trasladan al libro mayor mediante el proceso de posting, es posible consultar el saldo actualizado de cualquier cuenta en cualquier momento: cuánto hay en caja, cuánto se debe a proveedores, cuánto se ha vendido en el período, entre otros.
¿Cómo se llama el balance de comprobación en inglés?
El balance de comprobación se denomina en inglés trial balance. Es un listado de todas las cuentas del libro mayor con sus saldos organizados en dos columnas: una para los débitos y otra para los créditos. Su objetivo es verificar que el sistema de partida doble está en equilibrio antes de avanzar hacia la preparación de los estados financieros. Existen dos versiones: el unadjusted trial balance (antes de ajustes) y el adjusted trial balance (después de registrar los ajustes del período).
¿Qué es el trial balance y cómo se prepara?
El trial balance se prepara listando todas las cuentas del libro mayor con su saldo final y distribuyéndolas en dos columnas: débitos a la izquierda y créditos a la derecha. Si la suma de ambas columnas es igual, el sistema está cuadrado y se puede continuar con el siguiente paso del ciclo. Si no coinciden, hay un error en algún asiento o en el traslado al libro mayor que debe corregirse antes de continuar.
¿Cómo se dice asiento de ajuste en inglés?
Los asientos de ajuste se llaman en inglés adjusting entries. Son los asientos que se registran al final de cada período para corregir o actualizar saldos que no reflejan con precisión la realidad económica del momento. Los más comunes incluyen el registro de gastos devengados que aún no se han pagado (accrued expenses), ingresos devengados que aún no se han cobrado (accrued revenue), gastos prepagados que se han consumido (prepaid expenses) e ingresos diferidos ya ganados (deferred revenue).
¿Qué significa closing entries en el ciclo contable?
Los closing entries son los asientos de cierre, el último paso del ciclo contable antes de iniciar el nuevo período. Su función es llevar a cero el saldo de todas las cuentas temporales, es decir, las cuentas de ingresos (revenue) y gastos (expenses), para que no arrastren saldos al período siguiente. El resultado neto de esas cuentas se transfiere a la cuenta de utilidades retenidas (retained earnings), que sí es una cuenta permanente del balance general.
¿Cuál es la diferencia entre balance sheet e income statement?
Aunque ambos son estados financieros, muestran información muy diferente. El balance sheet (balance general) presenta la posición financiera de la empresa en un momento exacto: qué tiene (assets), qué debe (liabilities) y cuánto pertenece a sus propietarios (equity). El income statement (estado de resultados) muestra el desempeño durante un período completo: cuánto ingresó, cuánto se gastó y cuál fue la ganancia o pérdida resultante. El balance sheet es una fotografía; el income statement es una película del período.
Conclusión
El vocabulario del ciclo contable en inglés no es un obstáculo: es una extensión del conocimiento que ya tienes. Términos como journal entry, general ledger, trial balance o closing entries describen exactamente los mismos procesos que conoces en español, y una vez que los relacionas con su equivalente, los incorporas con naturalidad a tu trabajo o estudio.
Con la tabla de referencia, los pasos del ciclo y las definiciones de cada término, tienes todo lo necesario para leer estados financieros en inglés, operar softwares contables internacionales y entender materiales académicos sin depender de traducciones inciertas. El siguiente paso es practicar: intenta identificar estos términos la próxima vez que abras un reporte o un sistema contable en inglés.
Si quieres seguir construyendo tu base en contabilidad, en este sitio web encontrarás más contenido pensado para acompañarte desde los conceptos más básicos hasta los procesos más detallados del ciclo contable.
Sigue aprendiendo:

¿Qué es un balance de apertura?
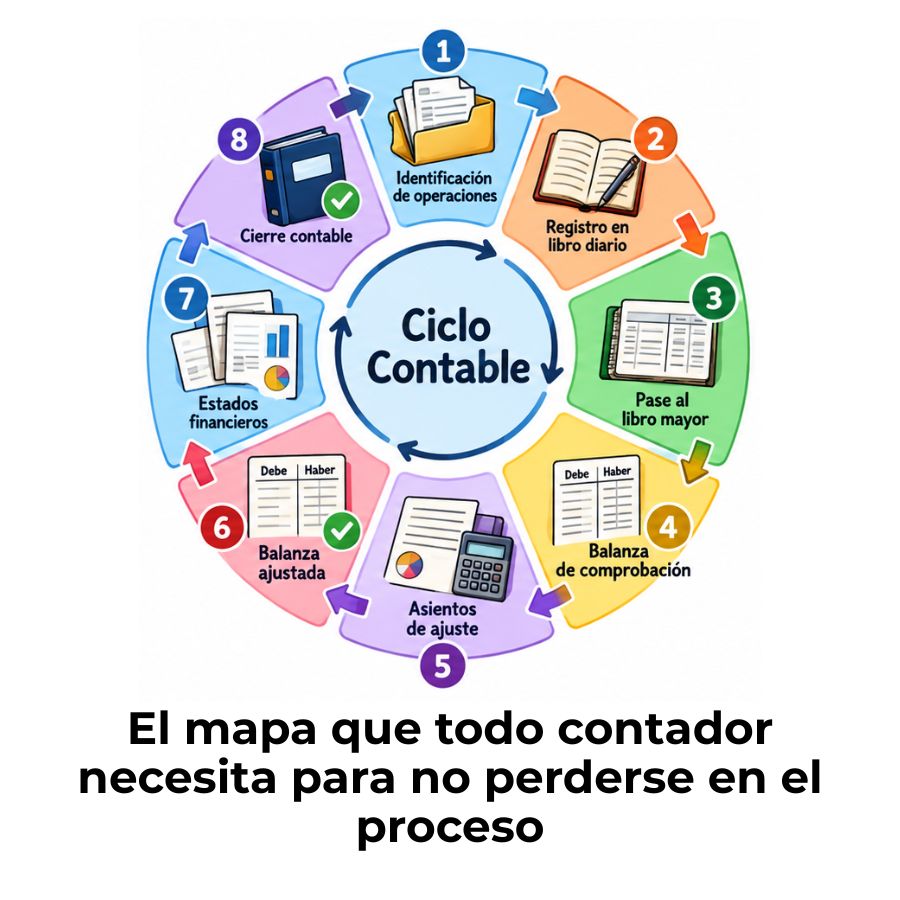
Diagrama de flujo del ciclo contable
Asientos de reversión en contabilidad
Diferencia entre ciclo contable y ciclo operativo
Ciclo contable de una empresa sin movimiento
Ciclo contable en México: Etapas y cómo funciona
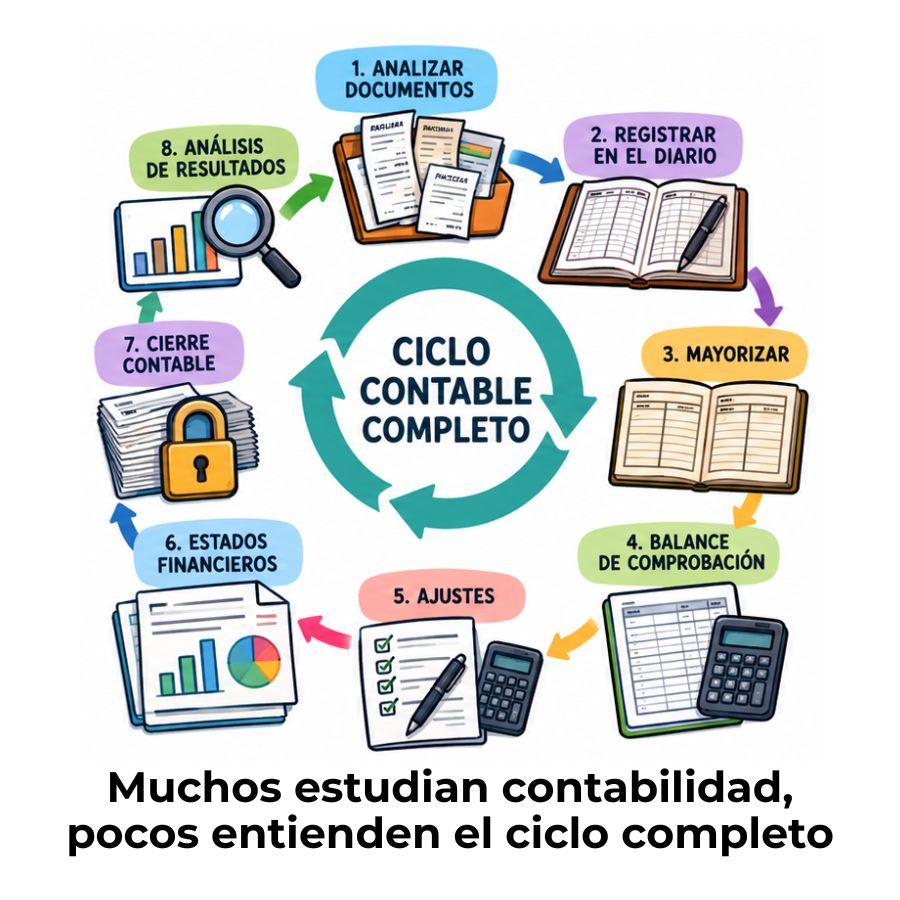
Ejemplo práctico de un ciclo contable completo
Ciclo contable en España: Etapas y funcionamiento
