
Llevas el registro de todas las operaciones del periodo, trasladas los saldos y, de repente, la hoja de trabajo no cuadra. Algo falló, pero no sabes dónde. Esa situación es más común de lo que parece, y casi siempre tiene su origen en uno de los mismos errores que se repiten una y otra vez en el proceso de elaboración.
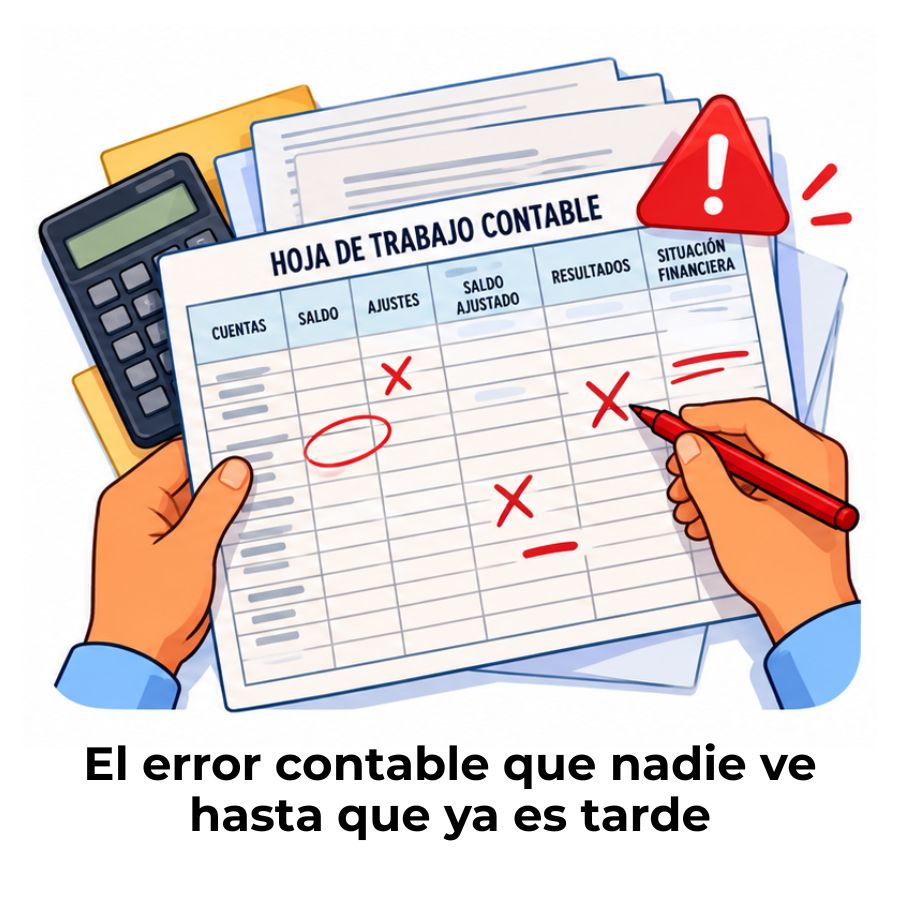
¿Qué es la hoja de trabajo contable y por qué importa hacerla bien?
La hoja de trabajo contable es un documento auxiliar que organiza el balance de comprobación, los asientos de ajuste y la clasificación de cuentas, con el fin de preparar los estados financieros de forma ordenada y verificable. No forma parte de los registros oficiales, pero su función dentro del proceso contable es decisiva: permite detectar errores y omisiones antes de que lleguen a la información financiera final.
Piénsala como un borrador de trabajo donde puedes revisar, corregir y validar cada cifra antes de comprometerte con el resultado. Si la elaboras con descuido o sin un orden claro, los errores que contiene se trasladan directamente a los estados financieros, y desde ahí se vuelven mucho más difíciles de rastrear y corregir. Por eso, entender cómo funciona y qué puede fallar es tan valioso como saber elaborarla.
Su función dentro del ciclo contable
Dentro del ciclo contable, la hoja de trabajo ocupa una posición intermedia entre el balance de comprobación y la elaboración de los estados financieros. Su tarea concreta es tomar los saldos del libro mayor, aplicarles los ajustes necesarios y distribuir cada cuenta en la columna que le corresponde: resultados o balance general. Ninguna etapa posterior puede realizarse con seguridad si esta no está correcta.
Para entender mejor este contexto, conviene tener claro cómo se conecta la hoja de trabajo con el ciclo contable y el sistema de información contable, porque ambos comparten el mismo objetivo: producir información financiera confiable y oportuna para quienes toman decisiones dentro de la organización.
¿Qué pasa si la hoja de trabajo tiene errores?
Cuando la hoja de trabajo contable contiene errores, el problema no se queda ahí. Cada cifra incorrecta avanza hacia los estados financieros y distorsiona la imagen real de la empresa: los activos pueden estar sobrevaluados, los gastos mal registrados o los resultados del periodo completamente alterados. Lo más delicado es que algunos de esos errores no generan una diferencia evidente en los totales, por lo que pasan desapercibidos hasta que alguien los busca con criterio.
Errores más frecuentes al elaborar una hoja de trabajo contable
La mayoría de los errores que aparecen en la hoja de trabajo no son errores complejos ni difíciles de entender. Son fallos concretos que ocurren en pasos específicos del proceso y que, al no corregirse a tiempo, se propagan hacia las etapas siguientes. A continuación se describen los más frecuentes, con el detalle suficiente para que puedas reconocerlos y evitarlos.
Trasladar saldos incorrectamente del balance de comprobación
El primer paso al elaborar la hoja de trabajo es copiar los saldos desde el balance de comprobación. Un error de transcripción en esta etapa, como invertir dígitos o registrar el saldo de una cuenta en la fila equivocada, genera una diferencia que se arrastrará por todas las columnas siguientes. Lo difícil es que este tipo de fallo no siempre se detecta de inmediato, porque la suma total de los cargos y abonos puede seguir siendo igual si el error afecta solo una columna.
Para evitarlo, lo más efectivo es verificar cada saldo contra el libro mayor antes de avanzar a los ajustes. Trabajar con una fuente única y confirmada del balance de comprobación reduce significativamente la posibilidad de que una cifra llegue mal desde el inicio del proceso.
Registrar ajustes sin soporte ni referencia
Todo asiento de ajuste debe contar con un cálculo respaldado, una explicación clara y un documento que justifique por qué se realizó. Cuando se registra un ajuste sin ese soporte, la información queda vulnerable: si alguien revisa la hoja después —ya sea un auditor, un supervisor o tú mismo en el siguiente cierre— no podrá entender el origen de esa cifra ni verificar si es correcta. Eso convierte un ajuste sin referencia en un punto ciego dentro del proceso.
Además, en una eventual revisión fiscal o auditoría, los ajustes sin respaldo son uno de los primeros puntos que generan observaciones. La práctica recomendada es asignar una letra o código a cada ajuste en la hoja de trabajo, de modo que pueda vincularse directamente con su cálculo y documentación de soporte.
Clasificar cuentas en la columna equivocada
La hoja de trabajo distribuye las cuentas entre dos grandes columnas: las de resultados (ingresos y gastos) y las del balance general (activos, pasivos y patrimonio). Colocar una cuenta de activo en la columna de gastos, o un ingreso en la columna del balance, es un error de clasificación que rompe la cuadratura de la hoja y distorsiona ambos estados financieros al mismo tiempo. El resultado es que ni el estado de resultados ni el balance general reflejan la realidad.
Este error ocurre con más frecuencia cuando se trabaja con plantillas del mes anterior sin revisar la naturaleza actual de cada cuenta. La clasificación debe responder al tratamiento contable que corresponde, no a cómo se registró el periodo pasado. Revisar la naturaleza de cada cuenta antes de asignarla a su columna es un hábito que evita este problema.
Omitir cuentas con saldo pequeño o cuentas nuevas
Un error que pasa fácilmente desapercibido es no incluir en la hoja de trabajo todas las cuentas que tienen saldo en el periodo. Las cuentas con importes pequeños o las que se abrieron recientemente son las que con más frecuencia quedan fuera, ya sea porque no estaban en la plantilla anterior o porque se consideró que su efecto era irrelevante. Sin embargo, su omisión genera diferencias en los totales y deja la información incompleta.
La forma más confiable de evitar esta omisión es exportar el balance de comprobación completo desde el sistema contable y usarlo como base para la hoja de trabajo, sin filtrar cuentas manualmente. Así, ninguna cuenta queda fuera por descuido o por no recordar que existía.
Continuar con la hoja aunque los totales no cuadren
Si los cargos y abonos no coinciden, no conviene avanzar. Revisar el traslado de saldos, la naturaleza de las cuentas y la partida doble de cada ajuste es el paso obligatorio antes de continuar.
Avanzar hacia los estados financieros con una hoja de trabajo que no cuadra es uno de los errores más costosos en tiempo y esfuerzo. El desequilibrio indica que algo está mal: un saldo trasladado incorrectamente, un ajuste con partida doble incompleta, una cuenta clasificada donde no debería estar. Ignorarlo y seguir adelante no resuelve el problema; solo lo desplaza a una etapa donde corregirlo es más complejo.
La hoja de trabajo solo cumple su función si se usa con disciplina. Cuando los totales no cierran, esa es precisamente la señal de que hay algo por encontrar y corregir antes de continuar.
Mezclar ajustes con reclasificaciones sin distinción
Los ajustes contables corrigen saldos que no reflejan la realidad económica del periodo: depreciaciones, provisiones, periodificaciones. Las reclasificaciones, en cambio, mueven saldos entre cuentas sin modificar el resultado. Mezclarlos en la misma columna sin una referencia que los diferencie hace que el cierre sea difícil de explicar, auditar y corregir si algo falla. Quien revise la hoja después no podrá distinguir qué tipo de movimiento realizó cada asiento.
Lo más práctico es agruparlos por tipo desde el principio: primero las depreciaciones, luego las provisiones, después las periodificaciones y, separadas, las reclasificaciones. Esa organización facilita la revisión por bloques y reduce considerablemente el tiempo que se necesita para encontrar un error cuando los totales no cuadran.
¿Cómo detectar un error en la hoja de trabajo contable?
Cuando la hoja de trabajo no cuadra, la reacción natural es revisar todo desde el principio, lo que puede llevar mucho tiempo y no siempre conduce al error. Un método de revisión por etapas, en un orden específico, permite encontrar la causa del desequilibrio de forma mucho más eficiente. La clave está en saber dónde mirar primero.
Revisar por etapas: sumas, signos y clasificación
El primer punto a verificar son las sumas de cada columna. Un error aritmético es la causa más básica y también la más rápida de descartar. Si las sumas están bien, el siguiente paso es revisar los signos: un ajuste registrado al revés —con cargo donde debía ir el abono, o viceversa— afecta el saldo de dos cuentas a la vez y puede duplicar el efecto del error en los totales. Si los signos también están correctos, entonces el foco pasa a la clasificación de cuentas.
Una sola cuenta ubicada en la columna que no le corresponde es suficiente para romper la cuadratura de toda la hoja. Revisar las cuentas con importes más altos primero reduce el tiempo de búsqueda, porque un error en una cifra grande produce una diferencia más evidente en los totales.
Orden de revisión cuando la hoja no cuadra
Errores de forma que también afectan la hoja de trabajo
No todos los errores en la hoja de trabajo son de cifras o de clasificación. Algunos son errores de forma: decisiones de presentación o de control que, aunque no afectan directamente los números, complican la revisión, generan confusión y abren la puerta a equivocaciones en los cierres siguientes. Estos errores son especialmente frecuentes cuando se trabaja con plantillas reutilizadas o en entornos donde varias personas intervienen en el mismo documento.
No identificar el periodo ni el responsable en el encabezado
El encabezado de la hoja de trabajo debe incluir, como mínimo, el nombre de la empresa, el periodo al que corresponde y el nombre de quien la preparó. Omitir el periodo es uno de los errores más comunes cuando se trabaja con plantillas copiadas del mes anterior, porque es fácil olvidar actualizar ese dato. El resultado puede ser trabajar con una hoja que, sin saberlo, mezcla información de dos periodos distintos.
Agregar una referencia interna, como un número de archivo o la fecha exacta de elaboración, permite identificar la hoja de forma inequívoca y reduce la posibilidad de confundirla con versiones anteriores. Es un detalle pequeño con un impacto grande cuando hay que buscar un error o responder a una consulta de auditoría.
Modificar cifras sin registrar los cambios
Durante el proceso de cierre, la hoja de trabajo se actualiza varias veces. Cada vez que se modifica una cifra sin dejar registro de qué cambió, quién lo cambió y por qué, se pierde la trazabilidad del proceso. Eso significa que si surge una duda días después, no hay forma de saber si la cifra actual es la original o el resultado de varias correcciones. Esta falta de control es especialmente problemática en equipos de trabajo donde más de una persona accede al documento.
Una práctica sencilla para evitarlo es conservar versiones fechadas de la hoja e indicar en cada actualización qué se modificó y con qué justificación. No hace falta un sistema sofisticado: basta con un criterio claro y consistente que permita reconstruir el historial de cambios si alguien lo necesita.
Buenas prácticas para evitar errores al elaborar la hoja de trabajo
Conocer los errores más frecuentes es útil, pero el objetivo real es no cometerlos. Estas prácticas no son requisitos avanzados: son hábitos básicos que marcan una diferencia concreta en la calidad y confiabilidad de la hoja de trabajo.
- Usa siempre el balance de comprobación completo: Exporta todos los saldos del sistema sin filtrar cuentas por su importe. Así ninguna queda fuera de la hoja por descuido.
- Referencia cada ajuste con un código único: Asigna una letra o número a cada asiento de ajuste y vincúlalo con su soporte documental. Eso facilita cualquier revisión posterior.
- Revisa la naturaleza de cada cuenta antes de clasificarla: No confíes únicamente en la plantilla del periodo anterior. Las cuentas pueden cambiar de naturaleza o de tratamiento entre un cierre y otro.
- Separa los ajustes de las reclasificaciones: Agrúpalos en bloques diferenciados desde el principio. Eso hace que la revisión sea más ordenada y que los errores sean más fáciles de ubicar.
- Detente cuando los totales no cuadren: No avances hacia los estados financieros hasta resolver la diferencia. Cuanto antes encuentres el origen, menos tiempo tomará corregirlo.
- Conserva versiones fechadas de la hoja: Si realizas cambios durante el proceso de cierre, guarda una copia con la fecha y una nota breve sobre qué se modificó.
Preguntas frecuentes
¿Qué errores hacen que la hoja de trabajo no cuadre?
Los desequilibrios en la hoja de trabajo tienen varias causas posibles. Las más frecuentes son: trasladar un saldo con dígitos invertidos o en la fila equivocada, registrar un ajuste con cargo y abono en posiciones incorrectas, clasificar una cuenta en la columna que no le corresponde o dejar fuera una cuenta con saldo. El orden de revisión más eficiente es verificar primero las sumas, luego los signos de los ajustes y después la clasificación de las cuentas.
¿Qué es un error de clasificación en la hoja de trabajo contable?
Un error de clasificación ocurre cuando una cuenta se ubica en la columna que no le pertenece dentro de la hoja de trabajo. Por ejemplo, registrar una cuenta de activo en la columna de resultados, o un gasto en la columna del balance general. Este tipo de error afecta simultáneamente los dos estados financieros que se preparan a partir de la hoja: el estado de resultados y el balance general, porque la misma cuenta aparece donde no debería y falta donde sí debería estar.
¿Cómo se corrige un error en la hoja de trabajo contable?
La corrección depende del tipo de error. Si es un saldo mal trasladado, se actualiza la cifra en la hoja y se verifica que el cambio se refleje en las columnas siguientes. Si es un ajuste incorrecto, se anula el asiento original y se registra uno nuevo con los valores y las cuentas correctas. Si es un error de clasificación, se mueve la cuenta a la columna que corresponde y se verifica que los totales vuelvan a cuadrar. En todos los casos, conviene documentar qué se corrigió y por qué.
¿Qué diferencia hay entre un ajuste y una reclasificación en la hoja de trabajo?
Un ajuste contable modifica el saldo de una o más cuentas para reflejar correctamente la realidad económica del periodo: depreciaciones, provisiones, intereses devengados o gastos anticipados son ejemplos habituales. Una reclasificación, en cambio, mueve un saldo entre cuentas sin modificar el resultado del periodo; simplemente corrige cómo está presentada la información. Distinguirlos en la hoja de trabajo es importante porque tienen efectos distintos y deben revisarse con criterios diferentes.
¿Por qué es importante revisar la hoja de trabajo antes de elaborar los estados financieros?
Porque la hoja de trabajo es el último punto del proceso donde los errores pueden corregirse sin afectar los registros oficiales. Una vez que los saldos se trasladan a los estados financieros y estos se emiten, cualquier corrección requiere más pasos, más documentación y puede generar inconsistencias con información ya entregada. Revisar con cuidado la hoja antes de ese momento ahorra tiempo, evita retrabajos y garantiza que los estados financieros reflejen información confiable desde el primer intento.
¿Qué columnas tiene la hoja de trabajo contable y cómo se relacionan?
La hoja de trabajo contable se organiza en cinco pares de columnas —Debe y Haber en cada una— que avanzan en secuencia lógica: balance de comprobación, ajustes, saldos ajustados, estado de resultados y balance general. Cada par recibe la información del par anterior, incorpora los cambios correspondientes y la traslada al siguiente. Por eso, un error en cualquiera de las primeras columnas se propaga de forma automática hacia todas las que siguen, y la diferencia se vuelve visible solo cuando los totales finales no cuadran.
¿Qué pasa si se omite una cuenta en la hoja de trabajo contable?
Omitir una cuenta en la hoja de trabajo genera dos problemas al mismo tiempo. Primero, los totales de las columnas quedan desequilibrados si la cuenta tenía saldo. Segundo, la información que llega a los estados financieros está incompleta, porque una parte del activo, el pasivo, el ingreso o el gasto del periodo simplemente no aparece. Si la cuenta omitida tiene un saldo pequeño, el efecto puede parecer insignificante, pero incluso una diferencia mínima indica que la hoja no está cuadrando con la realidad del periodo.
Conclusión
Elaborar una hoja de trabajo contable sin errores no depende de la suerte ni de la experiencia acumulada únicamente. Depende de un orden claro, de revisar cada etapa antes de avanzar a la siguiente y de tratar cada ajuste y cada saldo con el mismo nivel de atención, sin importar su tamaño. Los errores más frecuentes no son los más complejos: son los que ocurren cuando se trabaja con prisa o sin un método definido.
Los puntos que has visto en este artículo —desde un saldo mal trasladado hasta un ajuste sin soporte— son situaciones concretas y evitables. Identificarlos en la hoja de trabajo, antes de que lleguen a los estados financieros, es lo que marca la diferencia entre un cierre contable confiable y uno que requiere correcciones costosas. Aplicar las prácticas descritas desde el primer paso te permite llegar al final del proceso con información sólida y sin sorpresas.
Si quieres seguir profundizando en el proceso contable, en este sitio web encontrarás más contenidos sobre el ciclo contable, los estados financieros y las etapas que los conectan. Cada tema está explicado con el mismo nivel de claridad, para que puedas avanzar con seguridad sin importar desde dónde partes.
Sigue aprendiendo:
Ciclo contable mensual: Ordena tus finanzas cada 30 días
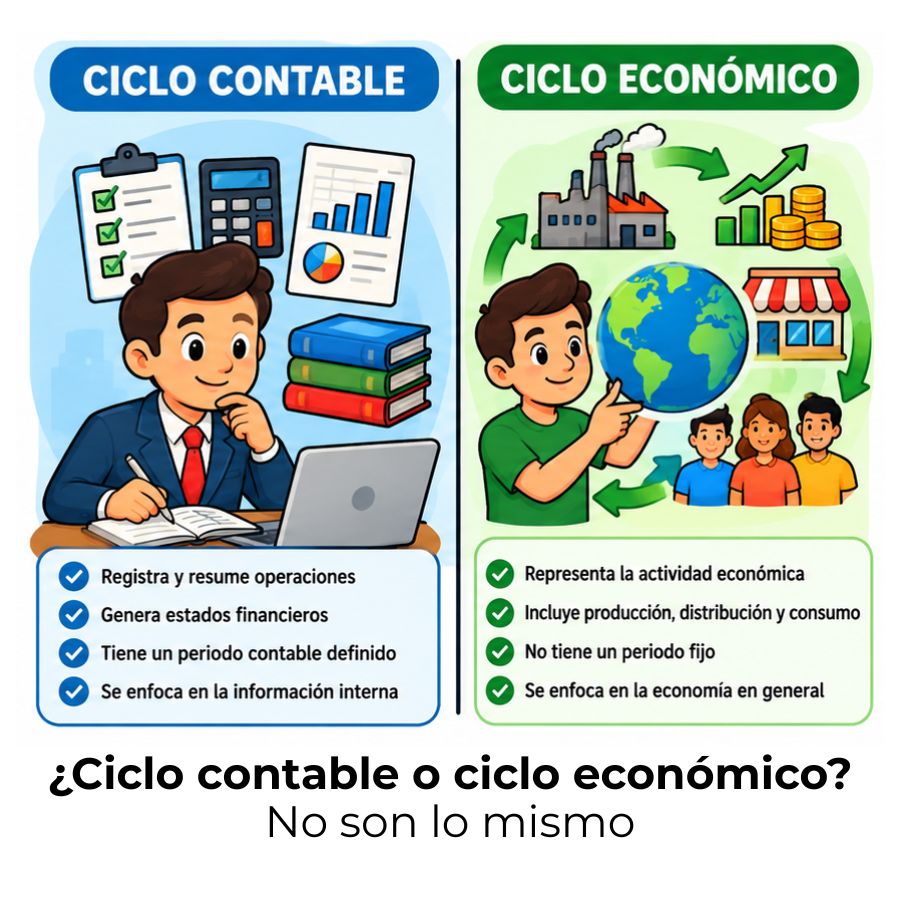
Diferencia entre ciclo contable y ciclo económico
Diferencia entre ciclo contable y ciclo operativo
Ciclo contable de un restaurante: Etapas y proceso

¿Qué es el libro mayor?
Asientos de reversión en contabilidad
La contabilidad continua frente al ciclo contable tradicional

¿Qué es un balance de apertura?
