
Cada vez que termina un período contable, el gerente enfrenta la misma pregunta sin respuesta clara: ¿qué se supone que debo revisar yo aquí? No se trata de convertirte en contador, sino de saber exactamente dónde mirar para tomar decisiones con información confiable y sin sorpresas desagradables al final del mes.
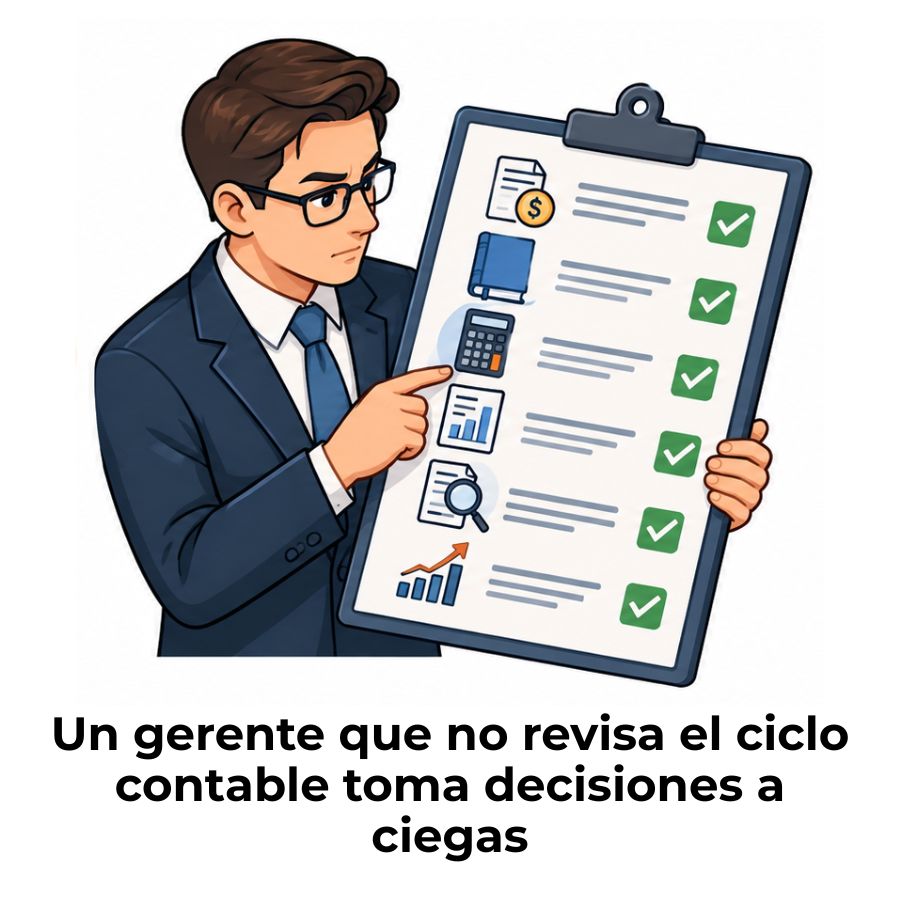
¿Qué papel tiene el gerente dentro del ciclo contable?
El ciclo contable es el proceso ordenado mediante el cual una empresa registra, clasifica y resume todas sus transacciones financieras durante un período determinado, para obtener estados financieros confiables al cierre. El gerente no ejecuta ese proceso directamente, pero sí tiene la responsabilidad de supervisar que cada etapa se complete de forma correcta, oportuna y sin errores que distorsionen la realidad financiera.
El gerente actúa como el primer filtro de control antes de que la información llegue a la dirección general, los socios o las autoridades fiscales. Su revisión no tiene que ser técnica al nivel de un contador, pero sí debe ser sistemática: saber qué preguntar, qué documentos solicitar y qué señales indican que algo no está funcionando bien en el proceso.
Revisión de los registros y asientos contables
El punto de partida de cualquier revisión gerencial es comprobar que todas las transacciones del período estén correctamente registradas en los libros contables. Esto no significa revisar entrada por entrada, sino confirmar que el equipo ha seguido un proceso ordenado, que no faltan registros y que los montos corresponden a operaciones reales respaldadas por documentos.
Un registro incompleto o mal clasificado puede arrastrar errores a todos los informes posteriores, desde el balance de comprobación hasta los estados financieros definitivos. Por eso, detectar fallas en esta etapa temprana es mucho más eficiente que corregirlas al cierre del período.
Verificación del libro diario y el libro mayor
El libro diario concentra cada operación registrada en orden cronológico, mientras que el libro mayor agrupa esas operaciones por cuenta contable. El gerente debe confirmar que los saldos del libro mayor coinciden con los movimientos del libro diario y que no hay cuentas con comportamientos inusuales, como saldos negativos donde no deberían existir o variaciones abruptas sin justificación visible.
Control de documentos soporte
Cada asiento contable debe tener un documento que lo respalde: una factura, un recibo, un contrato, un comprobante de pago. El gerente debe verificar que el área contable mantiene un archivo ordenado y accesible de todos esos soportes, tanto en formato físico como digital, y que los documentos corresponden al período contable en revisión, no a fechas anteriores o posteriores.
Un documento soporte faltante no solo representa un riesgo contable, sino también un problema fiscal potencial. Si en una auditoría no se puede demostrar la realidad de una transacción con el documento correcto, ese gasto o ingreso puede quedar en entredicho ante las autoridades tributarias.
Conciliaciones bancarias y control de saldos
La conciliación bancaria es uno de los controles más importantes del ciclo contable y, al mismo tiempo, uno de los que más frecuentemente se descuida o se deja para el final. Consiste en comparar el saldo que aparece en los registros contables con el saldo real que muestra el estado de cuenta bancario, para identificar diferencias y explicarlas con documentación.
El gerente debe exigir que las conciliaciones bancarias se realicen de forma periódica, idealmente cada mes, y no solo al cierre anual. Una conciliación pendiente puede ocultar cobros no registrados, pagos duplicados, comisiones bancarias omitidas o incluso movimientos irregulares que, de no detectarse a tiempo, afectan tanto los resultados financieros como la liquidez real de la empresa.
Supervisión de ajustes y asientos de cierre
Los ajustes contables son correcciones o reconocimientos que se hacen antes de cerrar el período para reflejar la situación financiera real de la empresa. El gerente debe saber que, sin ajustes correctos, los estados financieros presentan una imagen distorsionada de los resultados, lo que puede llevar a decisiones equivocadas sobre presupuestos, distribución de utilidades o solicitudes de financiamiento.
La supervisión de esta etapa no requiere que el gerente calcule los ajustes, pero sí que entienda cuáles son los tipos más comunes, por qué se hacen y cómo afectan los resultados finales del período. Ese conocimiento le permite validar que el equipo contable no omitió ninguno y que los montos aplicados son razonables.
Ajustes por depreciación y provisiones
La depreciación reconoce el desgaste progresivo de los activos fijos como maquinaria, vehículos o equipos de cómputo. Si no se registra en cada período, el valor de esos activos queda sobrestimado en el balance. El gerente debe confirmar que todos los activos depreciables están siendo ajustados conforme al método contable establecido y que no se omitió ninguno en el período.
Las provisiones, por su parte, son estimaciones que se registran para cubrir obligaciones futuras probables, como cuentas incobrables, garantías de productos o litigios en curso. Revisarlas con el equipo contable permite al gerente anticipar compromisos que aún no se han pagado, pero que ya afectan la rentabilidad real de la empresa.
Validación del balance de comprobación
El balance de comprobación es un resumen de todos los saldos deudores y acreedores de las cuentas. Su función es verificar que la suma total de los débitos es igual a la suma total de los créditos, lo que confirma que los registros contables están matemáticamente equilibrados. Si los totales no coinciden, existe al menos un error en los asientos que debe corregirse antes de continuar.
El balance de comprobación no garantiza que los registros sean correctos en su contenido, pero sí confirma que el sistema contable está en equilibrio. Es el primer control que el gerente debe exigir antes de revisar cualquier estado financiero.
El gerente debe solicitar el balance de comprobación antes de aprobar el cierre del período. Si hay diferencias entre el debe y el haber, el equipo contable debe rastrear el origen del error antes de seguir adelante, porque un balance de comprobación descuadrado invalida todos los informes que se generan a partir de él.
¿Cómo debe revisar un gerente los estados financieros?
Los estados financieros son el producto final del ciclo contable y el punto donde el gerente debe dedicar mayor atención. No se trata de leer cada línea con ojo de auditor, sino de entender qué muestra cada documento y comparar los resultados actuales con los del período anterior y con el presupuesto aprobado para detectar variaciones que merezcan explicación.
Un gerente que sabe interpretar los estados financieros puede identificar, por ejemplo, que los costos operativos crecieron más que los ingresos, que la empresa tiene más deudas de corto plazo de lo que puede cubrir con su efectivo disponible, o que las utilidades reportadas no se reflejan en la liquidez real. Esas lecturas guían decisiones concretas que no aparecen en ningún informe automático.
Estado de resultados y balance general
El estado de resultados muestra si la empresa generó utilidades o pérdidas durante el período, detallando ingresos, costos y gastos. El gerente debe revisar que los ingresos reflejan las ventas reales del período y que los gastos están debidamente clasificados, sin omisiones ni duplicidades que alteren el resultado neto.
El balance general, en cambio, muestra la situación patrimonial en un momento específico: qué tiene la empresa, qué debe y cuánto vale. El gerente debe verificar que los activos estén valorados correctamente, que los pasivos incluyan todas las deudas vigentes y que el patrimonio refleje los cambios del período, como la distribución de utilidades o los aportes de capital realizados.
Estado de flujo de efectivo
El flujo de efectivo es el estado financiero que más le interesa revisar al gerente desde el punto de vista operativo, porque muestra de dónde entró el dinero y a dónde fue durante el período. Una empresa puede reportar utilidades y al mismo tiempo tener problemas serios de liquidez si el efectivo generado por las operaciones no es suficiente para cubrir los pagos comprometidos en el corto plazo.
Control presupuestario y desviaciones
El presupuesto es el mapa financiero que la empresa trazó al inicio del período. Comparar los resultados reales con ese mapa es una de las tareas más valiosas que puede hacer el gerente durante el ciclo contable, porque las desviaciones significativas entre lo presupuestado y lo ejecutado son señales de que algo cambió y merece atención, ya sea positiva o negativa.
Una desviación no siempre indica un problema. Puede significar que se capturó una oportunidad de negocio no prevista, que un proveedor ofreció mejores condiciones o que se redujeron costos de forma eficiente. Pero también puede revelar gastos no autorizados, proyectos que se salieron de control o ingresos que no llegaron como se esperaba. Sin esa comparación, el gerente opera sin contexto.
Para que este análisis funcione, el gerente debe gestionar el ciclo contable de varios clientes o áreas de negocio con una visión consolidada que permita identificar dónde se concentran las desviaciones más relevantes. El artículo sobre gestionar el ciclo contable de varios clientes ofrece herramientas prácticas para mantener ese control de forma ordenada cuando la operación es más compleja.
Cumplimiento fiscal y normativo
El ciclo contable no vive en un vacío: cada período tiene obligaciones fiscales que deben cumplirse en las fechas establecidas por las autoridades tributarias. El gerente debe verificar que el área contable ha calculado y declarado correctamente los impuestos correspondientes al período, como el impuesto al valor agregado, el impuesto sobre la renta y las retenciones en la fuente, según la normativa vigente en cada país.
Un error fiscal no detectado a tiempo puede derivar en multas, recargos o intereses que afectan el resultado financiero del período siguiente. El gerente no tiene que conocer cada artículo de la ley tributaria, pero sí debe confirmar que el equipo contable trabaja con un calendario de obligaciones actualizado y que ningún vencimiento quedó sin atender durante el ciclo.
Señales de alerta que el gerente no debe ignorar
Más allá de los puntos de revisión estándar, hay señales específicas que indican que algo no está funcionando bien en el ciclo contable. Reconocerlas a tiempo permite actuar antes de que un error menor se convierta en un problema que afecte los resultados, la reputación de la empresa o su relación con las autoridades fiscales.
- Saldos bancarios que no coinciden con el efectivo contabilizado: Si después de la conciliación bancaria siguen existiendo diferencias sin explicación, puede haber registros duplicados, pagos no autorizados o errores sistemáticos en la clasificación de movimientos.
- Cuentas por cobrar que crecen sin que crezcan los ingresos: Indica que la empresa está vendiendo, pero no cobrando a tiempo, lo que deteriora el flujo de efectivo aunque el estado de resultados muestre utilidades.
- Gastos que no corresponden al período revisado: Si aparecen gastos de meses anteriores registrados en el período actual, o viceversa, el principio de devengado no se está aplicando correctamente y los resultados del período están distorsionados.
- Variaciones abruptas en cuentas sin justificación documentada: Un salto inusual en una cuenta de inventario, de gastos generales o de cuentas por pagar sin soporte es una señal de alerta que requiere investigación inmediata.
- Retrasos recurrentes en la entrega de informes contables: Si el área contable siempre entrega los informes fuera de plazo, puede ser un indicio de procesos desordenados, falta de personal o acumulación de errores pendientes de corrección.
- Diferencias entre la utilidad contable y el efectivo disponible: Cuando la empresa reporta buenos resultados, pero el saldo bancario no lo refleja, el flujo de efectivo está desconectado de los ingresos contabilizados y la causa debe identificarse con urgencia.
Conocer estas señales también facilita la conversación con el equipo contable. Cuando el gerente sabe qué preguntar, el área financiera responde con mayor detalle y el proceso de revisión se vuelve más ágil para ambas partes. Si en algún momento necesitas prepararte para esa conversación, el recurso sobre cómo explicar el ciclo contable a un cliente puede ayudarte a entender el lenguaje que usa el contador y traducirlo en decisiones concretas.
Preguntas frecuentes
¿Con qué frecuencia debe el gerente revisar el ciclo contable?
La revisión mínima recomendada es mensual, especialmente en empresas con un volumen constante de operaciones. Ese ritmo permite detectar errores antes de que se acumulen y garantiza que las obligaciones fiscales del período se cumplan en plazo. En empresas con operaciones más estables, una revisión trimestral puede ser suficiente, siempre que existan controles internos activos entre revisiones y que el equipo contable entregue reportes intermedios con regularidad.
¿Qué diferencia hay entre revisar y supervisar el ciclo contable?
Revisar implica analizar documentos y resultados ya generados para verificar su exactitud: conciliar saldos, comparar informes, detectar desviaciones. Supervisar, en cambio, es un proceso continuo que ocurre durante todo el ciclo: asegurarse de que el equipo sigue los procedimientos correctos, cumple los plazos y cuenta con los recursos necesarios para hacer bien su trabajo. El gerente debe hacer ambas cosas, pero en momentos distintos y con enfoques complementarios.
¿Qué documentos debe pedir un gerente al área contable?
Los documentos esenciales para una revisión gerencial son el balance de comprobación, el estado de resultados, el balance general, el estado de flujo de efectivo y el informe de conciliaciones bancarias. Además, conviene solicitar un reporte de cuentas por cobrar y cuentas por pagar con antigüedad, el listado de ajustes aplicados en el período y el calendario de obligaciones fiscales con su estado de cumplimiento. Con esos documentos, el gerente tiene una visión completa del período sin necesidad de revisar registros individuales.
¿Puede un gerente sin formación contable revisar el ciclo?
Sí, y de hecho muchos gerentes lo hacen de manera efectiva sin ser contadores. La clave está en entender qué significa cada documento, qué preguntas hacer y qué señales deben generar preocupación. No es necesario saber cómo se construye un asiento contable para detectar que los ingresos del mes no coinciden con las ventas reportadas por el área comercial, o que los gastos crecieron sin un cambio visible en la operación. Ese nivel de lectura es alcanzable con práctica y sin formación técnica especializada.
¿Qué errores contables son más comunes y cómo detectarlos?
Los errores más frecuentes incluyen: registros duplicados de facturas, gastos clasificados en cuentas incorrectas, depreciaciones omitidas, conciliaciones bancarias con diferencias no explicadas y asientos registrados en el período equivocado. Para detectarlos, el gerente debe comparar los saldos actuales con los del período anterior, revisar que las conciliaciones bancarias estén cuadradas y solicitar al área contable una explicación de cualquier variación superior al umbral que la empresa considere significativo según su tamaño y sector.
¿Qué es el balance de comprobación y por qué importa al gerente?
El balance de comprobación es un resumen de todos los saldos de las cuentas contables al cierre de un período, organizado en dos columnas: débitos y créditos. Si ambas columnas suman el mismo total, el sistema contable está en equilibrio matemático. Le importa al gerente porque es el primer control que confirma que no hay errores aritméticos en los registros y que los estados financieros que se van a preparar a partir de ese balance parten de una base correcta.
¿Cuándo es necesario hacer ajustes contables durante el ciclo?
Los ajustes contables se realizan al final de cada período, antes de preparar los estados financieros. Son necesarios siempre que haya activos que se depreciaron durante el período, ingresos o gastos que se devengaron pero aún no se cobraron o pagaron, provisiones que deben reconocerse y errores detectados en registros anteriores. Sin esos ajustes, los estados financieros no reflejan la situación real de la empresa y cualquier decisión tomada con base en ellos puede estar basada en información incompleta o incorrecta.
Conclusión
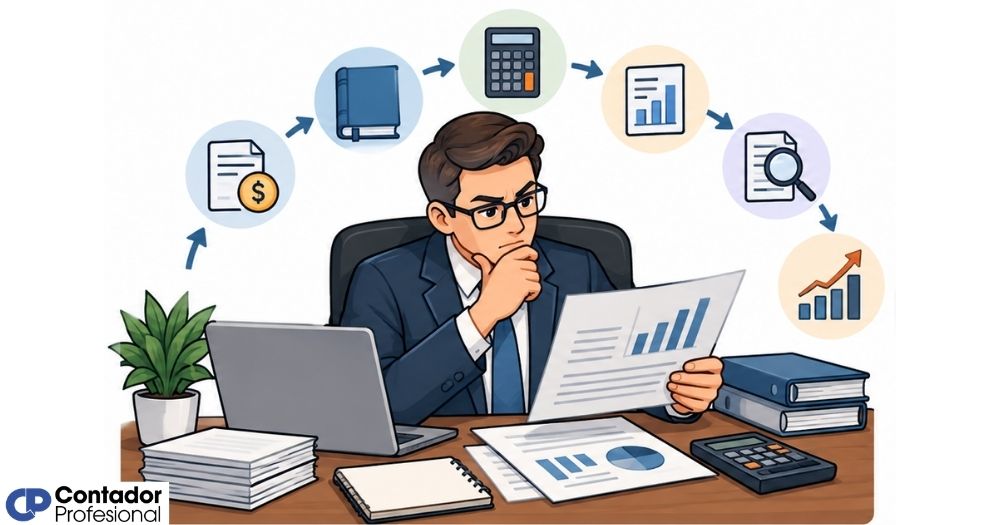
La revisión gerencial del ciclo contable no es una tarea que se delega por completo al área financiera y se olvida. Es un proceso activo que empieza con los registros, pasa por las conciliaciones y los ajustes, y culmina en la lectura inteligente de los estados financieros. Cuando tu revisión es sistemática, la información contable deja de ser un trámite y se convierte en una herramienta real de gestión.
Los puntos que viste aquí, desde verificar los documentos soporte hasta detectar señales de alerta y comparar resultados con el presupuesto, te dan un marco concreto para ejercer ese control sin necesidad de profundizar en tecnicismos contables. Aplícalos en cada cierre de período y notarás que tus conversaciones con el equipo contable son más fluidas, más específicas y más útiles para tomar decisiones.
Si quieres seguir fortaleciendo tu comprensión de este proceso, este sitio web tiene más contenido sobre el ciclo contable pensado para quienes gestionan empresas y equipos, no solo para quienes llevan los libros. Hay mucho más por explorar y cada lectura te dará una perspectiva más completa de cómo funciona la salud financiera de una organización.
Sigue aprendiendo:
Ciclo contable en un negocio estacional

Libro diario en contabilidad
Ciclo contable en Argentina: Etapas y proceso completo
Ciclo contable y sistema de información contable
Hoja de trabajo contable: Estructura, partes y pasos
La contabilidad continua frente al ciclo contable tradicional
Ciclo contable de un taller mecánico
Ciclo contable de una empresa comercial
