
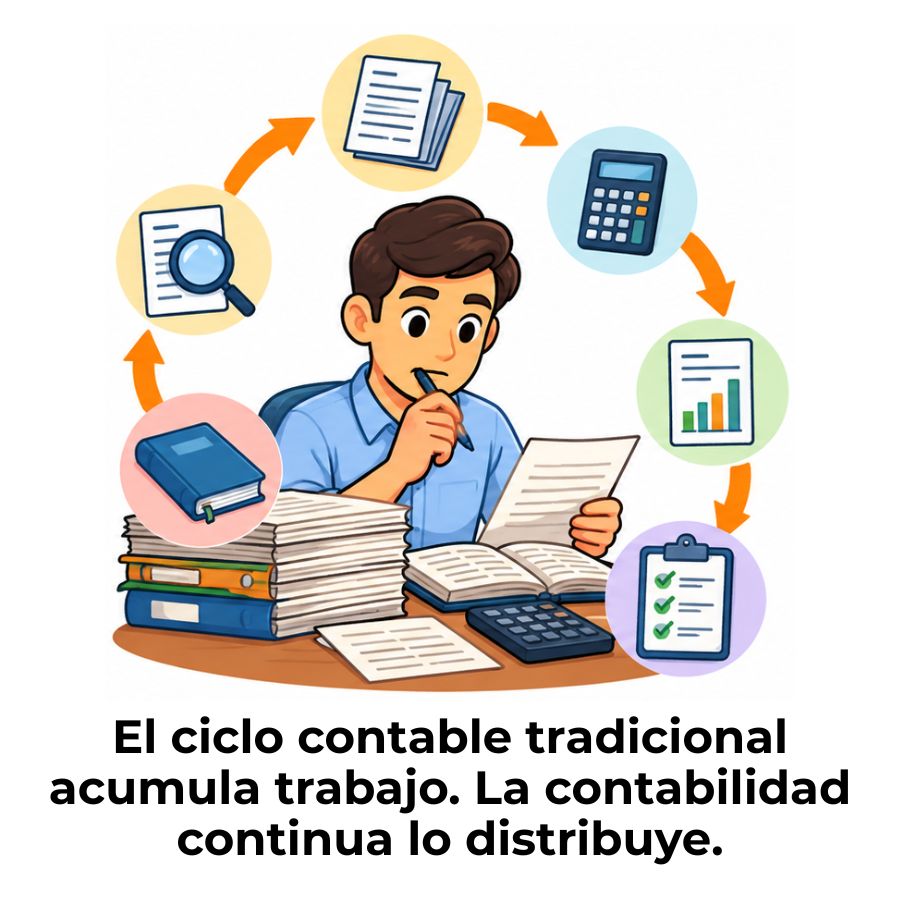
La contabilidad continua y el ciclo contable tradicional son dos formas distintas de gestionar el mismo proceso financiero. La diferencia central está en el momento: el modelo tradicional concentra el trabajo al cierre de cada periodo, mientras que el continuo lo distribuye a lo largo de todo el mes, operación por operación.
¿Qué es la contabilidad continua?
La contabilidad continua es un enfoque en el que cada transacción financiera se registra, concilia y valida en el momento en que ocurre, sin esperar a que finalice un periodo contable. A diferencia del modelo tradicional, no existe un punto de acumulación ni un cierre de libros bajo presión: el trabajo fluye de manera constante a lo largo de todo el mes o ejercicio fiscal.
Este modelo surgió como respuesta a una necesidad concreta: disponer de información financiera actualizada en cualquier momento, no solo cuando el equipo contable termina su proceso de cierre. En la práctica, significa que los estados financieros reflejan la realidad del negocio hoy, no la de hace tres semanas.
¿Cómo funciona el registro en tiempo real?
En la contabilidad continua, cada evento financiero activa automáticamente su registro: una factura aprobada genera el asiento correspondiente al instante; un movimiento bancario se concilia sin intervención manual. El proceso no depende de que un contador reúna los documentos al final del mes, sino de flujos de trabajo automatizados que operan en segundo plano durante todo el periodo.
Esto implica que el libro diario se actualiza de forma constante y que los saldos de las cuentas son fiables en cualquier momento del mes. La información deja de ser un resumen retrospectivo para convertirse en una imagen en vivo del estado financiero de la organización, lo que cambia profundamente la forma en que se toman decisiones.
Diferencia entre proceso por lotes y proceso continuo
El proceso por lotes, característico del ciclo contable tradicional, agrupa las transacciones durante semanas y las procesa todas juntas al cierre del periodo. Este enfoque concentra el trabajo y la presión en unos pocos días críticos, lo que aumenta el riesgo de errores y retrasa la disponibilidad de información.
El proceso continuo, por su parte, distribuye ese mismo trabajo a lo largo de todo el mes. Cada transacción se valida en el momento en que ocurre, por lo que cuando llega la fecha de cierre, la mayor parte del trabajo ya está hecha. El cierre deja de ser un evento de alto estrés y se convierte en una verificación final de menor complejidad.
¿Cómo funciona el ciclo contable tradicional?
El ciclo contable tradicional es el proceso secuencial mediante el cual una empresa registra, clasifica, resume y reporta sus transacciones financieras durante un periodo determinado, generalmente mensual, trimestral o anual. Es un modelo estructurado en fases que se ejecutan en orden fijo, desde la identificación de las transacciones hasta el cierre de libros y la preparación de estados financieros.
Su origen se remonta a siglos de práctica contable consolidada. Aunque ha evolucionado con la llegada del software, su lógica esencial sigue siendo la misma: acumular datos durante el periodo y procesarlos de forma ordenada al final. Este enfoque ofrece una estructura clara y predecible, pero impone restricciones importantes en cuanto a velocidad y visibilidad financiera.
Las fases del ciclo contable paso a paso
Identificación de transacciones
Se detectan todos los eventos económicos que afectan a la empresa: compras, ventas, pagos, cobros y cualquier movimiento con impacto financiero.
Registro en el libro diario
Cada transacción se anota como un asiento contable con sus correspondientes débitos y créditos, respetando el principio de partida doble.
Traslado al libro mayor
Los asientos del diario se transfieren a las cuentas correspondientes del libro mayor, agrupando los movimientos por tipo de cuenta.
Balance de comprobación
Se verifica que la suma de débitos coincida con la de créditos. Si hay diferencias, se identifican y corrigen antes de continuar.
Asientos de ajuste
Se registran los ajustes necesarios para reflejar devengos, amortizaciones, provisiones y otros elementos que afectan al periodo pero aún no se habían contabilizado.
Estados financieros
A partir del balance ajustado se preparan el estado de resultados, el balance general y el estado de flujo de efectivo, entre otros informes requeridos.
Cierre de libros
Las cuentas temporales (ingresos, gastos) se saldan y sus saldos pasan a la cuenta de resultados acumulados, dejando el sistema listo para el siguiente periodo.
Si quieres profundizar en cada una de estas fases con mayor detalle, el artículo sobre ciclo contable de este sitio desarrolla cada paso con ejemplos prácticos.
¿Por qué el cierre de periodo genera carga de trabajo?
El diseño secuencial del ciclo contable hace que la mayor parte del trabajo se concentre en los últimos días del periodo. El equipo contable pasa de un ritmo de registro rutinario a una fase de alta presión en la que debe conciliar cuentas, corregir errores acumulados, registrar ajustes y preparar todos los informes antes de una fecha límite.
Esta acumulación no es solo un problema de gestión del tiempo: también eleva el riesgo de errores. Cuanto más tiempo pasa desde que ocurre una transacción hasta que se concilia, más difícil resulta rastrear su origen y corregirla con precisión. El modelo, por su propia estructura, crea un punto de vulnerabilidad sistemática al final de cada periodo.
Diferencias clave entre ambos modelos
Ambos modelos persiguen el mismo objetivo: mantener registros financieros precisos y producir información útil para la toma de decisiones. Donde difieren es en el cuándo y el cómo se ejecuta cada tarea contable. La siguiente tabla resume los puntos de contraste más relevantes para entender qué implica cada enfoque en la práctica diaria.
| Aspecto | Ciclo contable tradicional | Contabilidad continua |
|---|---|---|
| Momento del registro | Acumulación durante el periodo | En tiempo real, al ocurrir cada evento |
| Conciliaciones | Principalmente al cierre | Diarias o frecuentes, automatizadas |
| Visibilidad financiera | Disponible al finalizar el periodo | Disponible en cualquier momento |
| Distribución de la carga de trabajo | Concentrada al cierre del periodo | Distribuida a lo largo del mes |
| Detección de errores | Al revisar al final del periodo | Inmediata, en el momento del registro |
| Uso de tecnología | Software contable estándar | Automatización, integraciones y ERP avanzados |
| Asientos de cierre y apertura | Obligatorios al final de cada periodo | Pueden eliminarse o automatizarse por completo |
| Curva de adopción | Baja; modelo ampliamente conocido | Más elevada; requiere cambio de procesos y cultura |
Ventajas de la contabilidad continua frente al modelo tradicional
Adoptar la contabilidad continua no es solo una cuestión de modernizar herramientas: implica una forma distinta de gestionar la información financiera. Sus beneficios más significativos se hacen evidentes en la calidad de los datos disponibles y en el nivel de control que obtiene el equipo financiero durante todo el ejercicio, no únicamente cuando llega el momento del cierre.
Detección de errores y control financiero en tiempo real
En el modelo continuo, cada transacción se revisa en el momento en que se registra. Si existe una discrepancia, el sistema la detecta de inmediato en lugar de dejarla enterrada durante semanas hasta que alguien la encuentre en la conciliación del cierre. Cuanto antes se detecta un error, menor es el impacto que tiene sobre los estados financieros y más sencillo resulta corregirlo.
Además, el control financiero continuo permite identificar anomalías con potencial indicador de fraude o mal uso de recursos con mayor rapidez. La transparencia no es solo al final del periodo: es una condición permanente que refuerza la confianza interna y externa en la información contable de la organización.
Reducción de la carga de trabajo al cierre del periodo
Uno de los cambios más tangibles que experimenta un equipo contable al adoptar la contabilidad continua es la transformación del cierre mensual. Cuando el trabajo se ha distribuido a lo largo del mes, el cierre pasa de ser una carrera contrarreloj a una verificación ordenada de lo que ya está prácticamente completo.
Esto también tiene un efecto directo en el bienestar del equipo. Los periodos de alta presión, los turnos prolongados y los errores derivados del agotamiento se reducen cuando las tareas no se concentran todas en los mismos días. Distribuir el trabajo equitativamente mejora tanto la calidad de los registros como la experiencia del equipo que los gestiona.
Cierre más ágil
El trabajo acumulado durante el mes minimiza la duración y el estrés del cierre contable.
Errores detectados antes
Las discrepancias se identifican en el momento del registro, no semanas después.
Datos siempre actualizados
Los estados financieros reflejan la situación real de la empresa en cualquier momento.
Automatización de tareas
Las conciliaciones y asientos recurrentes se gestionan sin intervención manual constante.
Limitaciones que debes considerar en cada enfoque
Ninguno de los dos modelos es perfecto en todos los escenarios. La contabilidad continua tiene ventajas claras, pero también exige condiciones que no siempre están presentes en cualquier organización. Del mismo modo, el ciclo contable tradicional, aunque más lento, ofrece una estructura robusta que sigue siendo válida en contextos específicos.
Desafíos de implementar la contabilidad continua
El principal obstáculo no es tecnológico, sino cultural. Pasar de un modelo periódico a uno continuo requiere rediseñar procesos internos, cambiar hábitos de trabajo y capacitar al equipo en nuevas herramientas y formas de operar. Sin ese cambio de mentalidad, el software más avanzado no alcanzará su potencial.
Además, la integración de sistemas es un requisito crítico. Para que las transacciones fluyan automáticamente hacia el registro contable, los sistemas de facturación, banca, inventario y gestión deben estar conectados entre sí. En organizaciones con infraestructura fragmentada, esta integración puede representar una inversión significativa en tiempo y recursos.
Cuándo el ciclo contable tradicional sigue siendo válido
Para empresas pequeñas con un volumen debajo de transacciones, el ciclo contable tradicional puede seguir siendo perfectamente adecuado. Su estructura predecible y su amplio soporte en herramientas estándar lo mantienen como una opción sólida cuando la complejidad operativa no justifica el coste y el esfuerzo de una transición al modelo continuo.
También hay sectores regulados donde los periodos contables oficiales determinan el ritmo de trabajo, independientemente del modelo interno que use la empresa. En esos casos, el ciclo tradicional se alinea mejor con las obligaciones legales y de reporte externo sin necesidad de adaptar procesos adicionales.
⚠ Desafíos de la contabilidad continua
- Requiere rediseñar procesos internos completos
- Depende de integración entre sistemas diferentes
- Curva de aprendizaje más elevada para el equipo
- Inversión inicial en tecnología y automatización
- Puede ser excesivo para empresas con bajo volumen
✅ Cuándo el ciclo tradicional sigue siendo válido
- Empresas pequeñas con pocas transacciones mensuales
- Sectores con reporte externo periódico obligatorio
- Equipos contables sin acceso a herramientas de automatización
- Organizaciones con presupuesto tecnológico limitado
- Estructuras donde la estabilidad importa más que la velocidad
¿Qué tecnologías hacen posible la contabilidad continua?
La contabilidad continua no es solo un concepto: su viabilidad depende directamente de herramientas tecnológicas que automatizan las tareas que antes requerían intervención manual constante. Sin tecnología adecuada, el modelo continuo sería más agotador que el tradicional, porque implicaría registrar y conciliar manualmente en tiempo real.
Los sistemas de planificación de recursos empresariales (ERP), los conectores bancarios directos y los motores de automatización de flujos de trabajo son los pilares que sostienen este modelo. Permiten que las transacciones pasen por el sistema sin que un contador tenga que intervenir en cada paso, lo que libera tiempo para tareas de mayor valor analítico.
- ERP con módulos contables integrados: Sistemas como SAP, Oracle NetSuite u Odoo conectan ventas, compras, inventario y contabilidad en una sola plataforma, eliminando la necesidad de trasladar datos manualmente entre sistemas.
- Conectores bancarios y Open Banking: Permiten que los movimientos de las cuentas bancarias se sincronicen automáticamente con el sistema contable, haciendo posible la conciliación diaria sin descargar ni importar archivos manualmente.
- Automatización de flujos de trabajo (RPA): Los robots de automatización de procesos ejecutan tareas repetitivas —como la captura de facturas o la validación de asientos— sin intervención humana, reduciendo errores y acelerando el ciclo.
- Inteligencia artificial y aprendizaje automático: Algunas plataformas avanzadas utilizan IA para categorizar transacciones, detectar anomalías y sugerir ajustes, aumentando la precisión del registro continuo.
- Paneles de control en tiempo real (dashboards): Las herramientas de visualización financiera muestran el estado actualizado de las cuentas, los flujos de caja y los indicadores clave sin necesidad de generar informes manuales al cierre.
¿Cuál modelo se adapta mejor a tu empresa?
La respuesta no es universal. El modelo que mejor funciona depende del volumen de transacciones, la madurez tecnológica de la organización y la velocidad con la que se necesita la información para tomar decisiones. No existe un modelo intrínsecamente superior: existe el modelo que mejor encaja con la realidad operativa de cada empresa.
Una empresa mediana o grande que gestiona cientos de transacciones diarias, opera en varios mercados y necesita reportes frecuentes encontrará en la contabilidad continua una ventaja competitiva clara. Por su parte, un negocio pequeño con operaciones simples puede obtener todo lo que necesita del ciclo contable tradicional sin incurrir en la complejidad ni el coste de una transición tecnológica.
¿Qué modelo te conviene según tu contexto?
Opta por la contabilidad continua si…
- Gestionas un alto volumen de transacciones diarias
- Necesitas datos financieros actualizados para decisiones rápidas
- Ya cuentas con un ERP o software contable integrado
- Tu equipo está dispuesto a rediseñar sus procesos internos
Mantén el ciclo tradicional si…
- Tu volumen de operaciones es bajo y predecible
- No dispones de presupuesto para automatización avanzada
- Tu sector te exige reportes solo al cierre del periodo
- El equipo contable no tiene capacidad para una transición inmediata
También es posible avanzar de forma gradual: muchas organizaciones comienzan automatizando tareas puntuales —como la conciliación bancaria o la captura de facturas— y van extendiendo el modelo continuo de forma progresiva. Si te interesa entender cómo se relaciona este enfoque con marcos más amplios, el artículo sobre la diferencia entre record to report y ciclo contable ofrece una perspectiva complementaria muy útil.
Preguntas frecuentes
¿Qué significa contabilidad continua?
La contabilidad continua es un modelo de gestión financiera en el que las transacciones se registran, concilian y validan en tiempo real, a medida que ocurren, en lugar de acumularse para procesarse al cierre del periodo contable. Su objetivo es que la información financiera esté siempre actualizada y disponible sin depender de un calendario de cierre periódico. Se apoya en la automatización y en la integración de sistemas para que el trabajo fluya de forma constante durante todo el mes o ejercicio fiscal.
¿En qué se diferencia la contabilidad continua del ciclo contable tradicional?
La diferencia fundamental está en el momento en que se ejecuta el trabajo contable. El ciclo contable tradicional acumula transacciones durante el periodo y las procesa en bloque al final, lo que genera picos de carga y retrasos en la disponibilidad de la información. La contabilidad continua distribuye esas mismas tareas a lo largo de todo el mes: cada asiento, conciliación y ajuste se completa de forma inmediata y automatizada, de modo que el cierre del periodo se convierte en una verificación final en lugar de en un proceso intensivo de varios días.
¿Qué ventajas tiene la contabilidad continua sobre el modelo periódico?
Las ventajas más relevantes son la visibilidad financiera constante, la detección temprana de errores, la reducción del estrés en el equipo durante el cierre y la capacidad de tomar decisiones con datos actualizados en cualquier momento. Además, al automatizar tareas repetitivas como la conciliación bancaria o la captura de facturas, el equipo contable puede dedicar más tiempo al análisis y a la planificación financiera en lugar de a la entrada de datos.
¿La contabilidad continua elimina el cierre de periodo?
No lo elimina por completo, pero lo transforma radicalmente. En el modelo continuo, cuando llega la fecha de cierre, la mayor parte del trabajo ya está hecha porque se ha distribuido a lo largo del mes. Los asientos de cierre y apertura pueden automatizarse o incluso prescindirse de ellos en algunos sistemas avanzados, como ocurre con determinados ERP. El cierre sigue existiendo como un hito de revisión y validación, pero ya no concentra semanas de trabajo en unos pocos días críticos.
¿Qué tecnologías se usan en la contabilidad continua?
Las herramientas más habituales son los sistemas ERP con módulos contables integrados, los conectores bancarios que sincronizan automáticamente los movimientos de las cuentas, las plataformas de automatización de procesos robóticos (RPA) para tareas repetitivas y los paneles de control en tiempo real que ofrecen visibilidad financiera permanente. En organizaciones más avanzadas, también se incorpora inteligencia artificial para categorizar transacciones, detectar anomalías y sugerir ajustes antes de que se conviertan en errores consolidados.
¿Puede una pequeña empresa adoptar la contabilidad continua?
Sí, aunque con matices. Una pequeña empresa con bajo volumen de transacciones puede acceder a versiones simplificadas del modelo continuo mediante software contable en la nube que automatiza la conciliación bancaria y la emisión de facturas. Sin embargo, si el volumen de operaciones es reducido y los reportes periódicos son suficientes para gestionar el negocio, la inversión en una transición completa puede no estar justificada. Lo más recomendable en ese caso es comenzar automatizando tareas puntuales y evaluar gradualmente si conviene avanzar hacia un modelo más continuo.
¿Cuáles son los riesgos de seguir usando el ciclo contable tradicional?
El principal riesgo es la demora en la disponibilidad de información financiera, lo que puede llevar a tomar decisiones basadas en datos desactualizados. Además, concentrar el trabajo al cierre del periodo aumenta la probabilidad de errores por presión y fatiga, y dificulta detectarlos a tiempo. En organizaciones que crecen en volumen de transacciones, el modelo tradicional puede convertirse en un cuello de botella que ralentiza los procesos internos y reduce la capacidad de respuesta ante cambios en el entorno del negocio.
Conclusión
La contabilidad continua y el ciclo contable tradicional no son enfoques opuestos en términos de principios: ambos buscan exactamente lo mismo, registrar correctamente la actividad financiera de una organización. La diferencia real está en cuándo y cómo se ejecuta ese trabajo, y esa diferencia tiene consecuencias directas sobre la calidad y la velocidad de la información que obtienes.
Si gestionas una empresa con alto volumen de transacciones y necesitas datos actualizados para tomar decisiones ágiles, la contabilidad continua ofrece ventajas que el modelo periódico no puede igualar. Si, por el contrario, tu organización es más pequeña y los reportes al cierre te resultan suficientes, el ciclo tradicional sigue siendo una opción completamente válida. Lo que sí puedes hacer en ambos casos es identificar qué tareas repetitivas pueden automatizarse para ganar eficiencia sin necesidad de una transformación total.
Entender las bases de cada modelo te da una perspectiva más clara para tomar decisiones informadas sobre cómo gestionar la contabilidad de tu negocio o asesorar a quienes lo hacen. En este sitio web encontrarás más contenidos que te ayudarán a profundizar en los conceptos del ciclo contable y las tendencias que están cambiando la profesión.
Sigue aprendiendo:
Ciclo contable en Bolivia: Etapas y cómo funciona
Errores comunes en el ciclo contable y cómo evitarlos
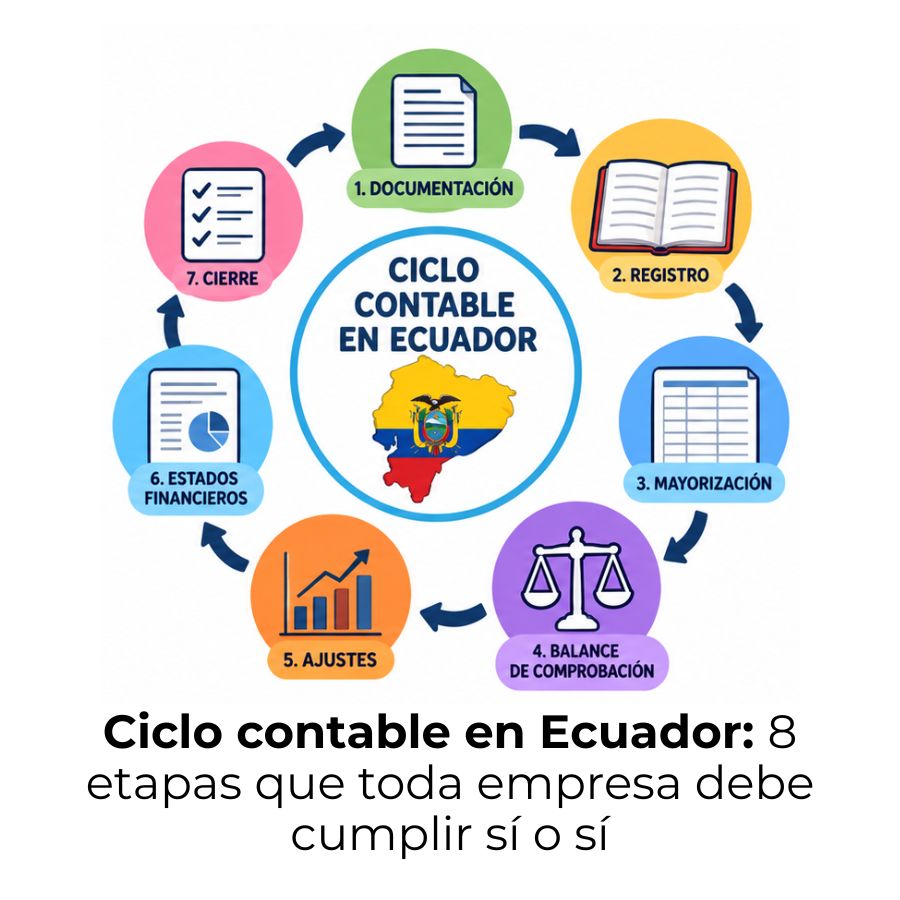
Ciclo contable en Ecuador: Etapas y cómo funciona
¿Qué se necesita para iniciar el ciclo contable?
El ciclo contable para pequeños negocios
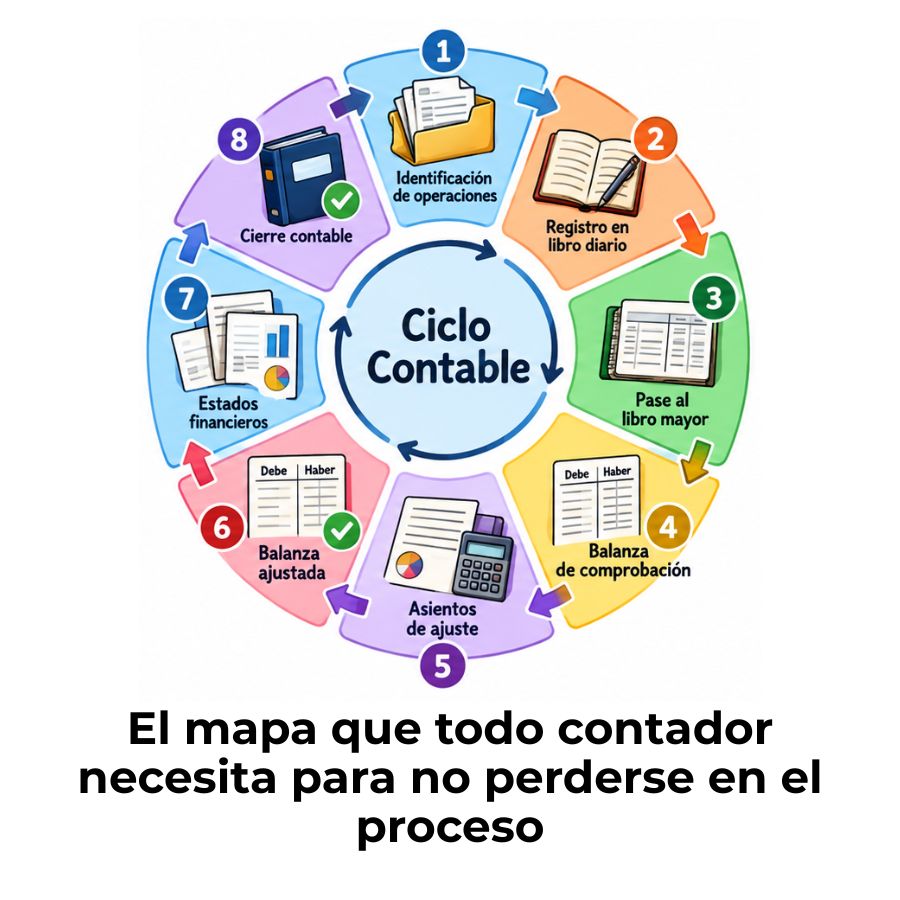
Diagrama de flujo del ciclo contable
Diferencia entre ciclo contable y ciclo operativo
Ciclo contable en un negocio estacional
