
El ciclo contable de una empresa de transporte es el proceso que organiza, registra y cierra todas las operaciones financieras del período: desde los ingresos por fletes hasta la depreciación de los vehículos. Si quieres entender cómo funciona cada etapa, aquí encontrarás una explicación clara y ordenada.
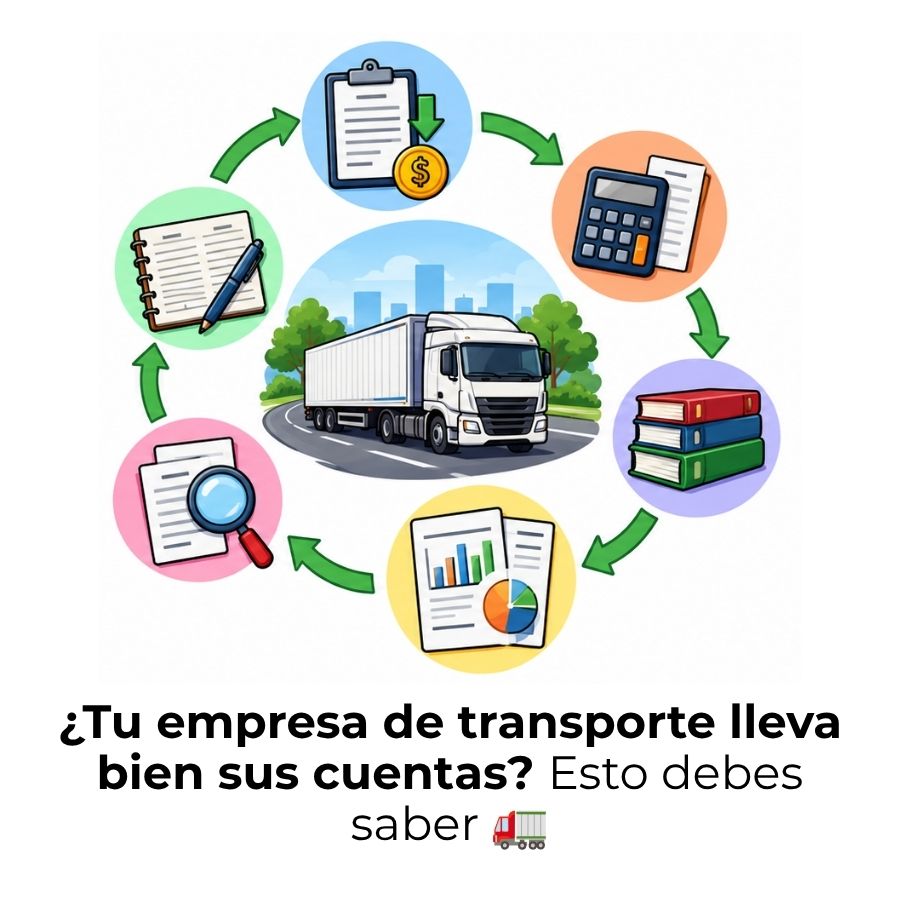
¿Qué es el ciclo contable en una empresa de transporte?
El ciclo contable es el conjunto de pasos ordenados que una empresa sigue para registrar, clasificar y resumir todas sus operaciones financieras durante un período determinado, que generalmente coincide con el año fiscal. En una empresa de transporte, este proceso adquiere características propias porque sus operaciones diarias son muy particulares: los ingresos vienen de servicios prestados (fletes, traslados o pasajes) y los gastos incluyen combustible, mantenimiento de flota, peajes, seguros y depreciación de vehículos.
A diferencia de una empresa comercial que compra y vende mercancía, una empresa de transporte presta un servicio intangible que se consume en el momento de ejecutarse. Esto significa que no existe inventario de productos terminados, pero sí hay activos fijos de alto valor —los vehículos— que se deprecian con el tiempo y cuya gestión contable impacta directamente en los resultados financieros del negocio.
El ciclo contable no es un proceso que se hace una sola vez; se repite cada período. Cada vez que arranca un nuevo ejercicio, la empresa retoma el proceso desde cero con las cuentas de ingresos y gastos, aunque mantiene los saldos de las cuentas de activo, pasivo y patrimonio del período anterior. Ese carácter repetitivo y ordenado es precisamente lo que le da su nombre: ciclo.
Diferencias con el ciclo contable de otras empresas de servicios
El ciclo contable sigue la misma estructura en cualquier empresa, pero el contenido de cada etapa varía según el sector. En una empresa de transporte, la mayor complejidad está en el tratamiento de la flota vehicular: cada vehículo es un activo fijo que genera gastos recurrentes de mantenimiento, consume combustible de forma variable según la ruta y se deprecia progresivamente a lo largo de su vida útil.
Otra diferencia relevante es que los ingresos pueden generarse por múltiples vías simultáneas: fletes de carga, transporte de pasajeros, servicios logísticos o contratos con empresas. Cada línea de ingreso debe registrarse de forma diferenciada para que los estados financieros reflejen con exactitud de dónde proviene el dinero, lo que tampoco ocurre de la misma manera en, por ejemplo, una empresa de consultoría o una clínica médica.
Etapas del ciclo contable de una empresa de transporte
El ciclo contable en una empresa de transporte se desarrolla a través de etapas bien definidas que van desde la apertura del período hasta el cierre de los libros. Cada etapa depende de la anterior, por lo que omitir o hacer mal una de ellas afecta la confiabilidad de toda la información financiera que se produce al final del ejercicio. A continuación se describen en detalle.
Apertura del período y asiento inicial
Todo ciclo contable comienza con el asiento de apertura, que es el primer registro del período y consiste en trasladar los saldos finales del ejercicio anterior —activos, pasivos y patrimonio— como punto de partida del nuevo año contable. Para una empresa de transporte, esto incluye los saldos de la flota vehicular, los préstamos vigentes para la compra de unidades, las cuentas por cobrar de servicios prestados y el dinero disponible en caja y bancos.
Si es una empresa que comienza operaciones por primera vez, el asiento de apertura refleja el capital aportado por los socios y los bienes con que inicia: los vehículos adquiridos, el efectivo inicial y cualquier otro recurso. Este asiento no incluye cuentas de ingresos ni gastos, solo cuentas de balance, y establece la ecuación contable básica: activo = pasivo + patrimonio.
Registro de transacciones en el libro diario
Una vez abierto el período, comienza el registro continuo de todas las operaciones del negocio en el libro diario. En una empresa de transporte, estas operaciones son muy variadas y ocurren con alta frecuencia: cobro de fletes, pago de combustible, compra de repuestos, liquidación de sueldos a conductores, pago de peajes, renovación de seguros y abono a préstamos bancarios por la compra de camiones o autobuses.
Cada operación se registra mediante un asiento contable bajo el principio de partida doble: toda entrada en el debe tiene su contrapartida en el haber, de manera que el total de ambos lados siempre coincide. Este principio garantiza que ninguna transacción quede registrada a medias y que la ecuación contable se mantenga en equilibrio en todo momento.
Mayorización y balance de comprobación
Después de registrar las operaciones en el libro diario, los saldos se trasladan al libro mayor, donde cada cuenta —caja, bancos, combustible, ingresos por fletes, depreciación acumulada— acumula todos los movimientos que ha tenido durante el período. Este proceso se llama mayorización y permite ver de un vistazo cuánto ha entrado y cuánto ha salido en cada cuenta.
Con los saldos del mayor se construye el balance de comprobación, que es una lista de todas las cuentas con sus respectivos saldos deudores y acreedores. Su objetivo es verificar que la suma total del debe coincide con la suma total del haber. Si hay diferencia, significa que algún asiento está mal registrado y debe corregirse antes de avanzar a la siguiente etapa.
Asientos de ajuste al cierre del período
Los asientos de ajuste son correcciones que se hacen al final del período para reflejar gastos e ingresos que ya ocurrieron económicamente, pero que aún no se han registrado. En una empresa de transporte, el ajuste más relevante y obligatorio es la depreciación de la flota: el desgaste mensual o anual de cada vehículo debe reconocerse como un gasto, aunque no implique una salida de dinero en ese momento.
Otros ajustes frecuentes en este sector incluyen las provisiones para el mantenimiento preventivo programado, los seguros pagados por anticipado que corresponden en parte al siguiente período y los intereses devengados sobre préstamos bancarios para la compra de unidades. Sin estos ajustes, los estados financieros sobreestimarían las ganancias y ofrecerían una imagen distorsionada de la situación real del negocio.
Estados financieros y cierre contable
Con los ajustes aplicados, la empresa prepara sus estados financieros: el estado de resultados, que muestra si hubo utilidad o pérdida; el balance general o estado de situación financiera, que presenta los activos, pasivos y patrimonio; y el estado de flujos de efectivo, que explica los movimientos reales de dinero. En una empresa de transporte, estos documentos permiten evaluar la rentabilidad por servicio y la salud financiera de la flota.
Finalmente, se realizan los asientos de cierre, que llevan el saldo de todas las cuentas de ingresos y gastos a cero para dejar los libros listos para el siguiente período. El resultado neto —utilidad o pérdida— se transfiere a la cuenta de patrimonio. A partir de ese momento, el ciclo reinicia con un nuevo asiento de apertura.
Cuentas clave en la contabilidad de transporte
Para que el ciclo contable funcione correctamente, es necesario conocer qué cuentas se utilizan con mayor frecuencia en una empresa de transporte. El plan de cuentas de este sector incluye partidas que no aparecen con la misma relevancia en otros negocios, especialmente en lo que respecta a los activos fijos de movilidad y a los gastos directamente vinculados con la operación de cada ruta o servicio.
Ingresos propios del sector transporte
Los ingresos de una empresa de transporte se originan principalmente en la prestación del servicio. Dependiendo del tipo de negocio, estas cuentas pueden variar, pero las más habituales son las siguientes:
Costos y gastos operativos más frecuentes
El lado de los gastos es donde la contabilidad de transporte muestra su mayor complejidad. Los costos son numerosos, recurrentes y de naturaleza muy diversa. Identificarlos y clasificarlos correctamente es indispensable para que el ciclo contable produzca información útil:
- Combustible: Es el gasto variable más significativo. Se registra cada vez que se carga gasolina, diésel o gas, y puede desglosarse por unidad para controlar el consumo de cada vehículo.
- Mantenimiento y reparaciones: Incluye cambios de aceite, frenos, llantas y reparaciones correctivas. Algunos mantenimientos pueden provisionarse como gasto anticipado.
- Depreciación de flota: El desgaste anual de los vehículos se reconoce como gasto contable, aunque no implique salida de dinero. Es el ajuste más importante al cierre del período.
- Seguros: Las pólizas de seguro —accidentes, responsabilidad civil, todo riesgo— se registran como gasto o como activo diferido si cubren más de un período.
- Peajes y tasas viales: Los pagos en casetas de peaje son costos directos del servicio y deben registrarse en la fecha en que se incurren.
- Nómina y beneficios: Salarios de conductores, mecánicos y personal administrativo, junto con las cargas sociales correspondientes según la legislación de cada país.
- Financiación de flota: Los intereses sobre préstamos o arrendamientos financieros para la compra de vehículos se registran como gasto financiero separado del capital amortizado.
¿Cómo se registran los asientos contables en el transporte?
El registro de asientos contables es el corazón del ciclo contable. En una empresa de transporte, cada operación del día a día genera uno o más asientos que deben reflejar exactamente lo que ocurrió. Aplicar correctamente el principio de partida doble —cada movimiento afecta al menos a dos cuentas en sentidos opuestos— es la regla que sostiene toda la estructura contable y garantiza que los estados financieros cuadren al final del período.
Ejemplos prácticos de asientos contables
Los siguientes asientos representan operaciones habituales en cualquier empresa de transporte. Los valores son ilustrativos y se expresan en una moneda genérica para que el ejemplo sea aplicable independientemente del país. Lo importante no es la cifra, sino la estructura del asiento y qué cuentas intervienen:
Nota importante sobre el seguro anual: Cuando se paga toda la prima al inicio, se registra como un activo (seguro pagado por anticipado) y se va reconociendo como gasto mes a mes a medida que transcurre el tiempo cubierto. Así se respeta el principio de devengo, que exige que el gasto se reconozca en el período al que corresponde y no cuando se paga.
Herramientas y buenas prácticas para el ciclo contable
Llevar el ciclo contable de manera eficiente en una empresa de transporte requiere algo más que conocer las etapas: necesitas métodos y hábitos que mantengan la información ordenada y actualizada. La organización diaria del registro contable ahorra horas de correcciones al cierre del período y reduce el margen de error que puede afectar las decisiones del negocio.
Para que el ciclo contable funcione con fluidez en una empresa de transporte, tanto si gestionas una flota pequeña como si administras decenas de unidades, hay prácticas que marcan la diferencia entre una contabilidad que informa y una que solo cumple trámites:
- Registro diario sin excepción: Cada operación del día —combustible, peajes, cobros— debe registrarse en el momento o al final de la jornada. Dejar acumular registros para el fin de mes multiplica los errores.
- Control individual por unidad: Asignar un centro de costos a cada vehículo permite saber cuánto gasta y cuánto genera cada uno, lo que facilita la decisión de cuándo renovar o retirar una unidad de la flota.
- Conciliación bancaria mensual: Comparar el saldo del libro de bancos con el extracto bancario al final de cada mes detecta diferencias antes de que se conviertan en problemas difíciles de rastrear.
- Provisión mensual de la depreciación: No esperar al cierre anual para reconocer la depreciación de los vehículos. Registrarla cada mes da una imagen más fiel del resultado real en cada período.
- Soporte documental completo: Cada asiento debe respaldarse con su documento fuente: factura de combustible, recibo de peaje, liquidación de nómina, contrato de seguro. Sin soporte, el asiento es cuestionable ante cualquier auditoría.
- Software contable especializado: Un programa contable que permita crear centros de costo por vehículo o por ruta automatiza gran parte del ciclo y reduce el tiempo de cierre al final del período.
Al igual que ocurre en el ciclo contable de un taller mecánico, donde los repuestos y las órdenes de trabajo son el eje del registro, en una empresa de transporte el eje son los vehículos y los servicios prestados. El principio es el mismo: documentar todo, clasificar bien y cerrar con precisión.
Una empresa que conoce el costo real de cada kilómetro recorrido tiene en sus manos la información más valiosa para fijar tarifas rentables y tomar decisiones de flota con criterio.
Preguntas frecuentes
¿Cuánto dura el ciclo contable de una empresa de transporte?
El ciclo contable puede tener una duración mensual, trimestral, semestral o anual, dependiendo de las necesidades de información de la empresa y de las obligaciones fiscales de cada país. El más habitual es el anual, que coincide con el año fiscal o calendario. Sin embargo, muchas empresas de transporte realizan cierres parciales mensualmente para monitorear la rentabilidad de sus operaciones con mayor frecuencia y anticipar desviaciones en los costos antes de que impacten el resultado anual.
¿Qué documentos soportan el ciclo contable en el transporte?
Los documentos que respaldan cada asiento contable en una empresa de transporte incluyen las facturas de combustible, los recibos de peajes, las liquidaciones de nómina, los contratos de seguros, las órdenes de mantenimiento y los contratos de servicio con clientes. También son documentos clave las guías de remisión o cartas de porte para el transporte de carga, y los tiquetes o boletos para el transporte de pasajeros. Sin este soporte, los asientos carecen de sustento ante una revisión contable o una auditoría tributaria.
¿Cómo se deprecia la flota vehicular en contabilidad?
La depreciación de los vehículos se calcula distribuyendo el costo del activo a lo largo de su vida útil estimada. El método más utilizado es el método de línea recta, que divide el valor del vehículo entre los años de vida útil definidos por la normativa contable o fiscal de cada país. Por ejemplo, si un camión tiene un costo de 120.000 y una vida útil de diez años, la depreciación anual es de 12.000. Ese monto se registra como gasto cada año, con un abono a la cuenta de depreciación acumulada del equipo de transporte.
¿Qué diferencia hay entre costos fijos y variables en transporte?
Los costos fijos son aquellos que la empresa paga independientemente de si los vehículos están en ruta o parados: seguros, depreciación, cuotas de arrendamiento financiero y salarios administrativos. Los costos variables, en cambio, aumentan o disminuyen según el volumen de servicio prestado: combustible, peajes, viáticos de conductores y mantenimiento correctivo. Distinguir ambas categorías en el ciclo contable es fundamental para calcular el punto de equilibrio del negocio y saber cuántos kilómetros o servicios se necesitan para cubrir todos los gastos.
¿Qué estados financieros produce una empresa de transporte?
Al cierre del ciclo contable, una empresa de transporte produce los mismos estados financieros que cualquier otra empresa: el estado de resultados, que muestra los ingresos por servicios menos los gastos operativos y financieros; el estado de situación financiera o balance general, que refleja los activos (incluyendo la flota), los pasivos (préstamos, cuentas por pagar) y el patrimonio; y el estado de flujos de efectivo, que detalla las entradas y salidas reales de dinero durante el período. Algunas empresas también preparan un estado de cambios en el patrimonio.
¿Cuándo se hacen los asientos de cierre en una empresa de transporte?
Los asientos de cierre se realizan al final del período contable, una vez que los estados financieros han sido preparados y revisados. Su función es llevar a cero todas las cuentas de ingresos y gastos para dejar los libros listos para el siguiente ciclo. El resultado neto del período —utilidad o pérdida— se transfiere a la cuenta de patrimonio o de resultados acumulados. En una empresa de transporte, antes de hacer el cierre, es obligatorio haber registrado todos los ajustes, incluyendo la depreciación de la flota y la parte proporcional de los seguros pagados por anticipado.
¿Qué es el asiento de apertura y cuándo se registra?
El asiento de apertura es el primer registro contable del período y tiene como propósito trasladar los saldos finales del ejercicio anterior —activos, pasivos y patrimonio— al inicio del nuevo ciclo. Se registra en la primera fecha del período, que habitualmente es el 1 de enero si el año fiscal coincide con el calendario. En una empresa de transporte, este asiento incluye el valor en libros de los vehículos (neto de depreciación acumulada), los saldos bancarios, las cuentas por cobrar pendientes y los préstamos vigentes para la compra de la flota.
Conclusión
El ciclo contable de una empresa de transporte es mucho más que un requisito administrativo: es el sistema que convierte cada viaje, cada tanque de combustible y cada cuota de préstamo en información financiera real y útil. Cuando cada etapa se ejecuta correctamente —desde la apertura hasta el cierre—, los estados financieros reflejan con exactitud la situación del negocio y te dan una base sólida para tomar decisiones con respaldo.
Los puntos que hacen diferente este ciclo —la depreciación de la flota, los costos por ruta, los seguros diferidos y la distinción entre costos fijos y variables— no son detalles menores. Son precisamente los elementos que determinan si tu empresa es rentable o si está operando con pérdidas que no siempre se ven a simple vista. Registrarlos bien, documentarlos y ajustarlos al cierre es lo que separa una contabilidad precisa de una que solo aproxima.
Si este contenido te ha sido útil, en este sitio web encontrarás muchos más artículos sobre contabilidad aplicada a sectores específicos, con ejemplos prácticos y explicaciones pensadas para que entiendas cada concepto desde cero, sin tecnicismos innecesarios.
Sigue aprendiendo:
Ciclo contable de un taller mecánico
Ciclo contable de una empresa sin movimiento

¿Qué es un balance de apertura?
Ciclo contable en una empresa familiar: Etapas y claves
Ciclo contable en México: Etapas y cómo funciona
Ciclo contable de un restaurante: Etapas y proceso
Ciclo contable mensual: Ordena tus finanzas cada 30 días
Errores al elaborar una hoja de trabajo contable
