
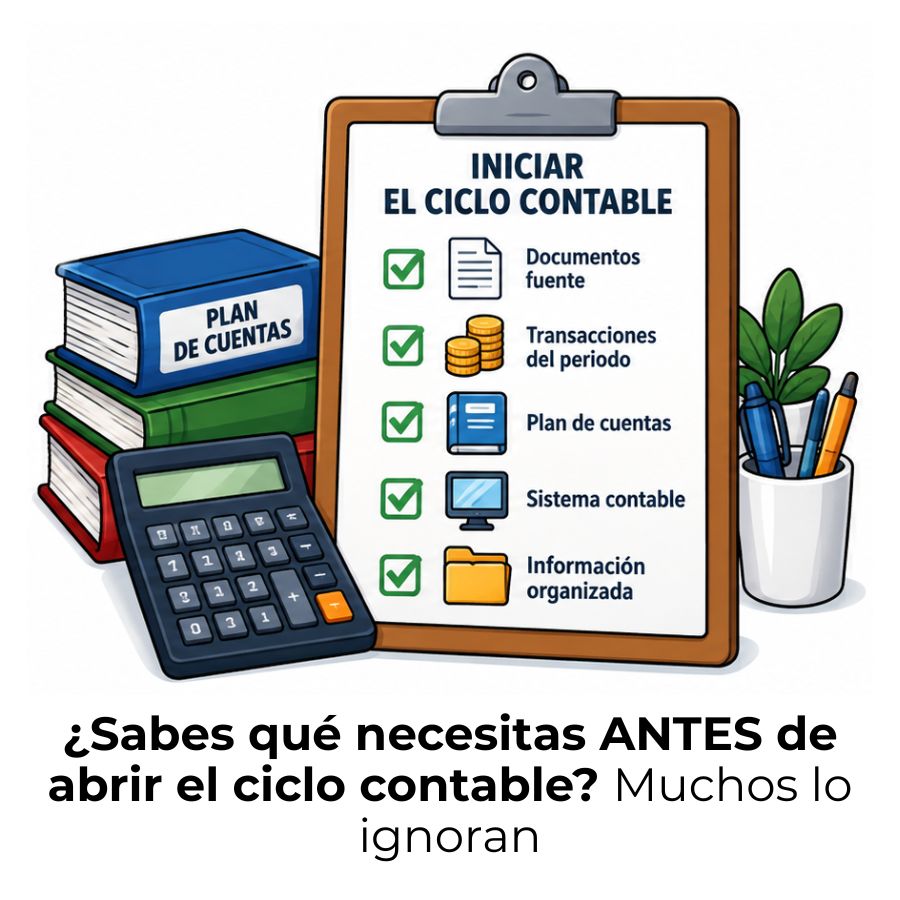
Para iniciar el ciclo contable, necesitas un balance de situación inicial, los documentos que respaldan tus operaciones, un catálogo de cuentas, los libros contables obligatorios y el asiento de apertura. Cada uno cumple una función distinta y, sin alguno de ellos, el proceso pierde coherencia desde el primer día.
¿Qué significa iniciar el ciclo contable?
El ciclo contable es el proceso ordenado mediante el cual una empresa registra, clasifica y resume todas sus operaciones financieras durante un período determinado, que habitualmente coincide con el año fiscal. Iniciar el ciclo contable significa preparar el punto de partida desde el que se medirán todos los movimientos económicos del período. No se trata de un acto puntual, sino de un conjunto de acciones previas que garantizan que el registro posterior sea coherente y confiable.
Si ese punto de partida no se establece correctamente, cualquier error inicial se arrastrará a lo largo de todo el ejercicio. Los estados financieros que se generen al final del período reflejarán una realidad distorsionada, lo que afecta directamente la toma de decisiones. Por eso, antes de registrar la primera transacción, hay que asegurarse de que todos los elementos necesarios estén definidos y en orden.
Punto de partida: el balance de situación inicial
El balance de situación inicial es el documento que recoge el estado financiero de la empresa justo antes de que arranque el nuevo período. En él quedan reflejados todos los activos, pasivos y el patrimonio neto que la empresa tiene en ese momento. Si ya existían ciclos anteriores, este balance coincide con el balance final del período precedente, garantizando la continuidad de la información entre un ejercicio y el siguiente.
En el caso de una empresa de nueva creación, el punto de partida no es un balance heredado, sino el denominado asiento de constitución, que recoge los aportes iniciales de los socios o del propietario. En cualquiera de los dos casos, la lógica es la misma: antes de registrar cualquier operación del período, hay que saber exactamente con qué recursos y obligaciones se comienza.
¿En qué momento empieza el ciclo contable?
El ciclo contable comienza formalmente el primer día del ejercicio fiscal, que en la mayoría de los países corresponde al 1 de enero. Sin embargo, el trabajo de preparación empieza antes: el balance de situación inicial debe estar elaborado y revisado antes de que se anote el primer asiento del nuevo período. Si el cierre del ciclo anterior se hizo correctamente, la apertura del siguiente es un proceso ordenado que fluye de forma natural.
Documentos que se necesitan para iniciar el ciclo contable
Los documentos son la materia prima de la contabilidad. Sin un soporte escrito o digital que respalde cada operación, no hay base sobre la que asentar ningún registro. Antes de abrir el ciclo, la empresa debe contar con todos los documentos que reflejen su situación patrimonial de partida, así como los comprobantes que justificarán las primeras transacciones del nuevo período.
Documentos fuente externos
Los documentos externos son aquellos que se originan en la relación de la empresa con terceros. Son la prueba de que una transacción ocurrió y de que afecta las cuentas de la organización. Sin documentos fuente válidos, ningún asiento contable tiene respaldo legal ni técnico. Los más habituales al iniciar el ciclo son los siguientes:
- Facturas de compra y venta: Registran las operaciones comerciales con proveedores y clientes. Son el soporte más frecuente en cualquier ciclo contable.
- Recibos y comprobantes de pago: Acreditan que un cobro o un pago se realizó efectivamente en una fecha determinada.
- Contratos y acuerdos: Documentan compromisos que generan derechos u obligaciones para la empresa, como arrendamientos o préstamos.
- Estados de cuenta bancarios: Permiten conciliar los saldos contables con los movimientos reales de las cuentas bancarias de la empresa.
- Pagarés y letras de cambio: Respaldan deudas o compromisos de pago a plazo entre la empresa y otras partes.
Documentos internos y comprobantes de apertura
Los documentos internos son los que genera la propia empresa para organizar y formalizar sus registros. Al iniciar el ciclo contable, el más relevante es el comprobante de apertura, que sirve para trasladar los saldos del balance inicial a los libros principales y dar inicio formal al período contable. También forman parte de este grupo los comprobantes de caja, las notas de ingreso y egreso y las planillas de pago de nóminas.
Libros contables obligatorios al abrir el ciclo
Los libros contables son los registros oficiales donde se anotan todas las operaciones de la empresa de forma ordenada y cronológica. Antes de iniciar el ciclo contable, estos libros deben estar habilitados, ya sea en formato físico o digital, dependiendo de la normativa del país. Existen libros que la ley exige y otros que, aunque no son obligatorios, facilitan enormemente el control interno de la organización.
El libro diario: primer registro de operaciones
El libro diario es el registro central de la contabilidad. En él se anota cada transacción económica de la empresa en el mismo orden en que ocurre, con su fecha, las cuentas afectadas y los importes correspondientes. Al iniciar el ciclo contable, el primer asiento que se registra en el libro diario es el asiento de apertura, que traslada los saldos del balance inicial a las cuentas correspondientes y da vida formal al nuevo período.
El libro mayor y los libros auxiliares
El libro mayor no es obligatorio por ley en todos los sistemas contables, pero resulta imprescindible en la práctica. Recoge la misma información que el libro diario, pero organizada por cuenta: una página o sección para activos, otra para pasivos, otra para ingresos, etc. Gracias al libro mayor, puedes ver de un vistazo el saldo acumulado de cada cuenta en cualquier momento del ejercicio. Los libros auxiliares, por su parte, profundizan en partidas concretas como caja, bancos o inventarios.
El asiento de apertura: cómo se formaliza el inicio
El asiento de apertura es el primer registro que se efectúa en el libro diario al comienzo de cada período contable. Su objetivo es trasladar todos los saldos del balance de situación inicial a las cuentas del nuevo ejercicio, dejando constancia formal de con qué activos, pasivos y patrimonio neto arranca la empresa. Sin el asiento de apertura, el ciclo contable no tiene un origen definido y los registros posteriores carecen de continuidad.
El asiento de apertura es simétrico al asiento de cierre del período anterior: lo que se cerró en diciembre se reabre en enero, asegurando que la información fluya de un ejercicio al siguiente sin rupturas.
Cuentas que forman el asiento de apertura
El asiento de apertura sigue el principio de partida doble: todo lo que se carga en el debe tiene su contrapartida en el haber. Las cuentas de activo se abren en el debe, y las cuentas de pasivo y patrimonio neto se abren en el haber. El total de ambas columnas debe ser idéntico; si no lo es, hay un error en el balance inicial que hay que corregir antes de continuar. A continuación se muestra un ejemplo simplificado:
Diferencia entre asiento de apertura y asiento de constitución
Aunque ambos sirven para poner en marcha los libros contables, no son lo mismo. El asiento de constitución se utiliza exclusivamente cuando una empresa se crea por primera vez: registra las aportaciones iniciales de los socios o del propietario único. El asiento de apertura, en cambio, se repite al inicio de cada nuevo período contable, tomando como base los saldos con que cerró el ejercicio anterior. Confundir ambos conceptos es uno de los errores más frecuentes en estudiantes de contabilidad.
¿Qué pasa si el ciclo contable no se inicia correctamente?
Iniciar el ciclo contable con información incompleta o incorrecta tiene consecuencias que se extienden durante todo el ejercicio. Un saldo equivocado en el balance inicial genera descuadres que se irán acumulando a medida que se registran nuevas operaciones. Los estados financieros al final del período reflejarán datos inexactos, lo que dificulta tanto la toma de decisiones internas como el cumplimiento de las obligaciones fiscales y legales.
Además, si los documentos fuente no están bien organizados desde el principio, es probable que alguna transacción quede sin registrar o se duplique. Las conciliaciones bancarias se vuelven complicadas, los errores son difíciles de rastrear y corregirlos consume tiempo y recursos que la empresa podría destinar a otras actividades. Un inicio ordenado no es solo una buena práctica: es la diferencia entre una contabilidad confiable y una que genera dudas constantes.
⚠️ Errores frecuentes al iniciar el ciclo contable
- No verificar que el balance inicial cuadre: Si debe y haber no coinciden, el problema persiste durante todo el ejercicio.
- Omitir existencias o inventarios: Las cuentas de mercaderías deben cargarse en el asiento de apertura para que su variación quede registrada al cierre.
- No habilitar los libros antes de registrar: Iniciar el libro diario sin habilitarlo formalmente puede generar problemas legales en algunos países.
- Registrar sin documentos de respaldo: Todo asiento necesita un soporte que lo justifique; sin él, el registro carece de validez contable y legal.
- Confundir el asiento de apertura con el de constitución: Son dos herramientas distintas que aplican en contextos diferentes.
Catálogo de cuentas y plan contable: por qué son indispensables
El catálogo de cuentas es la lista organizada de todas las cuentas contables que la empresa utilizará durante el ciclo. Funciona como un diccionario: asigna un código y un nombre a cada categoría de activo, pasivo, patrimonio, ingreso o gasto. Sin un catálogo de cuentas definido, los registros no siguen una estructura homogénea y se pierde la posibilidad de comparar información entre períodos o entre áreas de la empresa.
En muchos países, las normas contables o las autoridades fiscales establecen un plan contable oficial que las empresas deben seguir. Este plan define los códigos, los nombres y la jerarquía de las cuentas que se pueden usar. Antes de iniciar el ciclo contable, revisa que tu catálogo esté actualizado y que incluya todas las cuentas que necesitarás durante el ejercicio. Añadir cuentas a mitad del período sin criterio puede generar inconsistencias en los registros. Para profundizar en cómo llevar este proceso con mayor eficiencia, consulta las buenas prácticas para agilizar el ciclo contable que pueden marcar una diferencia real en tu trabajo diario.
📂 Activos
Bienes y derechos que posee la empresa: caja, bancos, inventario, equipos, cuentas por cobrar.
📂 Pasivos
Deudas y obligaciones de pago: proveedores, préstamos, impuestos por pagar, sueldos pendientes.
📂 Patrimonio neto
Capital aportado por los propietarios más los resultados acumulados de ejercicios anteriores.
📂 Ingresos y gastos
Cuentas temporales que se abren y se cierran dentro del mismo ciclo para determinar el resultado del período.
Herramientas y recursos para empezar el ciclo sin errores
Contar con los elementos conceptuales es el primer paso, pero la forma en que los gestionas marca una diferencia práctica enorme. Hoy existen recursos que simplifican todo el proceso, desde la recopilación de documentos hasta la generación automática del asiento de apertura. Elegir la herramienta adecuada según el tamaño y las necesidades de la empresa puede reducir errores y ahorrar horas de trabajo cada período.
- Software contable: Programas como hojas de cálculo avanzadas o aplicaciones especializadas automatizan el traslado de saldos entre períodos y generan el asiento de apertura de forma automática a partir del cierre anterior.
- Plantillas de balance inicial: Si trabajas con contabilidad manual o en una empresa pequeña, una plantilla estructurada te ayuda a no olvidar ninguna cuenta al preparar el balance de situación inicial.
- Listas de verificación de documentos: Antes de abrir el período, una lista con todos los documentos que deben estar disponibles evita comenzar con información incompleta.
- Normativas y planes contables oficiales: Consultar el plan contable vigente en tu país garantiza que el catálogo de cuentas que usas cumple con los requisitos legales y fiscales aplicables.
Si quieres entender el proceso en su totalidad y no solo su inicio, conviene que tengas clara la estructura completa del ciclo contable, desde la apertura hasta el cierre, para que cada etapa tenga sentido dentro del conjunto y sepas qué viene después de cada paso.
✅ Lista de verificación antes de iniciar el ciclo contable
Preguntas frecuentes
¿Cuál es el primer paso para iniciar el ciclo contable?
El primer paso es elaborar el balance de situación inicial, que recoge todos los activos, pasivos y el patrimonio neto con que la empresa comienza el período. Si se trata de un ejercicio que continúa a uno anterior, este balance coincide exactamente con el balance de cierre del ejercicio precedente. Solo cuando ese documento está completo y cuadrado se puede registrar el asiento de apertura en el libro diario y comenzar formalmente el ciclo.
¿Qué documentos son obligatorios al comenzar el ciclo contable?
Al iniciar el ciclo contable, los documentos esenciales son el balance de situación inicial, el comprobante de apertura (que formaliza el asiento de apertura) y todos los documentos fuente que respaldan la situación patrimonial de partida: estados de cuenta bancarios, contratos vigentes, inventarios físicos y facturas pendientes de cobro o pago. La normativa de cada país puede añadir requisitos adicionales, como la legalización formal de los libros contables ante las autoridades correspondientes.
¿El asiento de apertura es lo mismo que el asiento de constitución?
No son el mismo concepto. El asiento de constitución se usa únicamente cuando una empresa se crea por primera vez y registra los aportes iniciales de los socios o del propietario. El asiento de apertura, en cambio, se realiza al inicio de cada nuevo período contable en una empresa que ya existe y que viene de un ejercicio anterior. Aunque ambos abren los libros, su origen, contenido y frecuencia de uso son completamente distintos.
¿Qué es el balance de situación inicial y para qué sirve?
El balance de situación inicial es el documento contable que muestra, en una fecha concreta, todos los bienes, derechos, deudas y el patrimonio neto de la empresa. Su función al inicio del ciclo es servir como punto de partida desde el que se medirán todos los cambios que ocurran durante el ejercicio. Gracias a él, el asiento de apertura puede reflejar fielmente la realidad financiera con la que arranca la organización, garantizando la coherencia y continuidad de los registros.
¿Se puede iniciar el ciclo contable sin tener todos los documentos?
Técnicamente, es posible registrar algunos asientos sin tener todos los documentos en mano, pero no es recomendable. Cada entrada en el libro diario necesita un soporte que la justifique: sin él, el registro carece de validez legal y puede no ser aceptado en una auditoría o revisión fiscal. Lo correcto es reunir todos los documentos antes de abrir formalmente el período. Si alguno llega con retraso, debe incorporarse en cuanto esté disponible y siempre con la fecha real de la operación.
¿Cuánto tiempo dura un ciclo contable normalmente?
El ciclo contable más habitual dura doce meses y coincide con el año fiscal, que en la mayoría de los países va del 1 de enero al 31 de diciembre. Sin embargo, también existen ciclos de menor duración: trimestral o semestral, que algunas empresas adoptan para tener un seguimiento más frecuente de su situación financiera y detectar desviaciones antes de que se acumulen. La duración depende tanto de la normativa del país como de las necesidades internas de control de cada organización.
¿Qué es un catálogo de cuentas y cuándo se usa?
El catálogo de cuentas es la lista estructurada de todas las cuentas contables que una empresa utilizará durante sus registros, organizadas con un código numérico y un nombre descriptivo. Se usa desde el primer momento del ciclo contable: sin él, no hay forma de saber a qué cuenta cargar cada transacción ni de comparar información entre períodos. Debe estar definido antes de registrar el asiento de apertura y actualizarse siempre que la empresa incorpore nuevas actividades o cambie su estructura financiera.
Conclusión
Iniciar el ciclo contable no es un trámite menor. Es el momento en que estableces las bases sobre las que descansará toda la información financiera del período. Para hacerlo bien, necesitas cinco elementos clave: el balance de situación inicial, los documentos fuente, el catálogo de cuentas, los libros contables habilitados y el asiento de apertura registrado correctamente en el libro diario.
Cada uno de esos elementos cumple una función específica y se apoya en los demás. Si empiezas por el balance, te aseguras de que el asiento de apertura sea correcto. Si organizas los documentos fuente desde el principio, los registros del ejercicio tendrán respaldo en todo momento. Y si mantienes el catálogo de cuentas actualizado, la información que generes será coherente y comparable. Aplicar esto de forma disciplinada marca la diferencia entre una contabilidad confiable y una que genera problemas en cada cierre.
Si quieres seguir construyendo tu conocimiento sobre este tema, en este sitio web encontrarás más contenido que te ayudará a entender cada etapa del proceso contable con la misma claridad y detalle. La contabilidad se aprende mejor cuando cada concepto encaja con el siguiente, y hay mucho más por descubrir.
Sigue aprendiendo:
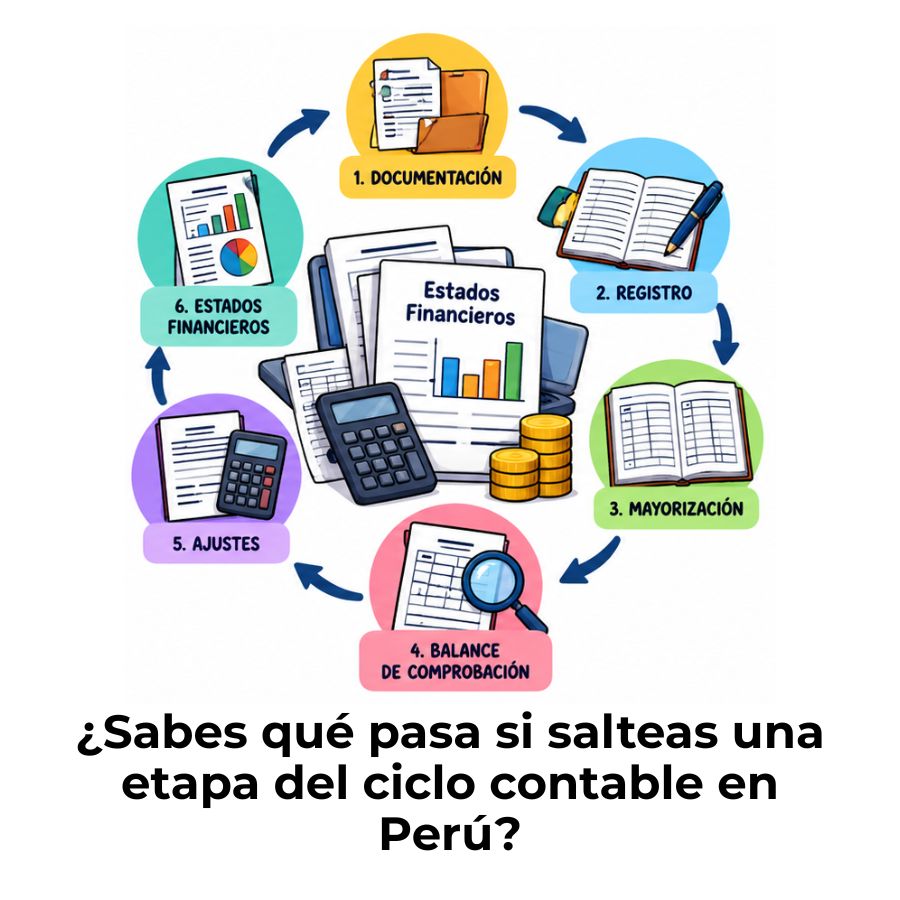
Ciclo contable en Perú: Etapas y cómo funciona
Ciclo contable en Colombia: Etapas y proceso completo

¿Qué es el libro mayor?
Buenas prácticas para agilizar el ciclo contable
Las etapas del ciclo contable
Ciclo contable de una empresa de servicios
Diferencia entre ciclo contable y ciclo operativo
Ciclo contable en México: Etapas y cómo funciona
