
Si llevas un negocio pequeño y al final del mes no sabes con exactitud cuánto ganaste, cuánto debes o en qué gastaste, no es un problema de dinero: es un problema de orden. El ciclo contable es el proceso que convierte cada movimiento de tu negocio en información clara, confiable y útil para tomar decisiones.
¿Qué es el ciclo contable en un pequeño negocio?
El ciclo contable es el conjunto de etapas ordenadas que sigue un negocio para registrar, clasificar y analizar todas sus operaciones financieras durante un periodo determinado. Comienza cuando ocurre una transacción —una venta, una compra, un pago— y termina cuando se cierran los libros al finalizar el periodo. Lejos de ser un proceso exclusivo de grandes empresas, aplica con la misma lógica a cualquier negocio, sin importar su tamaño.
Para un pequeño negocio, este proceso cumple una función muy concreta: convertir cada movimiento de dinero en información útil. Sin él, las decisiones se toman sobre suposiciones. Con él, cada número tiene respaldo, cada gasto tiene contexto y cada resultado tiene explicación. Es la diferencia entre gestionar un negocio a ciegas o hacerlo con datos reales.
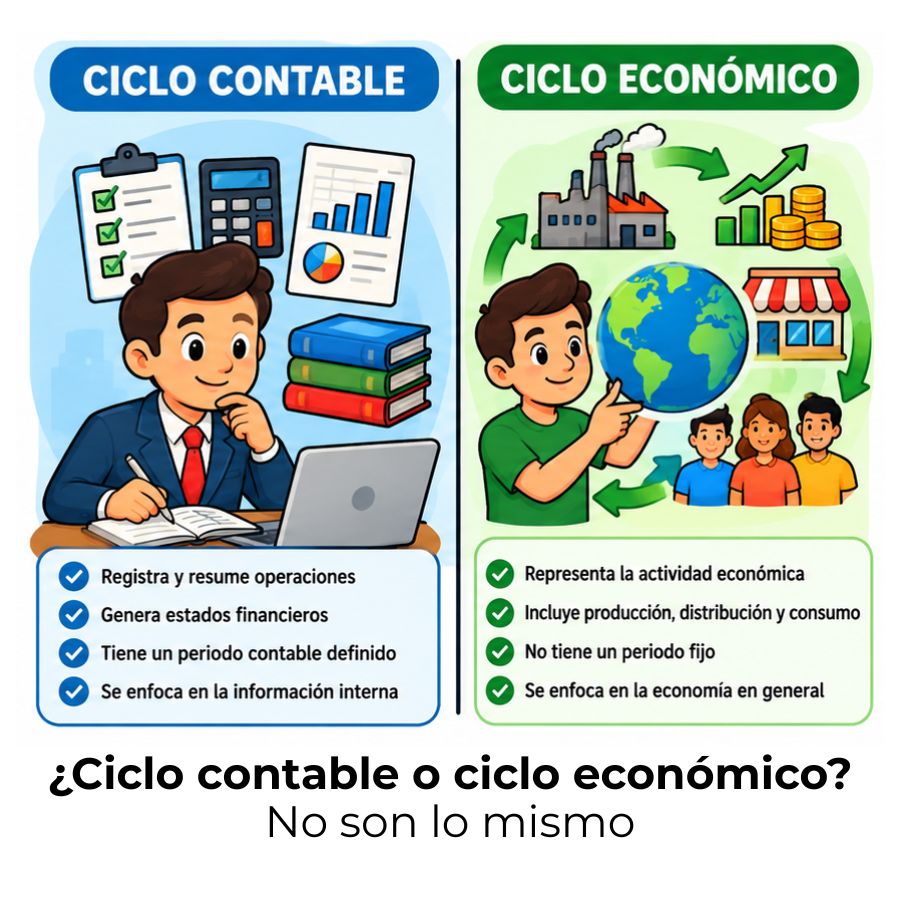
Diferencia entre periodo contable y ciclo contable
El periodo contable es el intervalo de tiempo que abarca el ciclo: puede ser mensual, trimestral o anual, según las necesidades del negocio o lo que exija la normativa local. El ciclo contable, en cambio, es el proceso que ocurre dentro de ese intervalo: la secuencia de pasos que transforma las transacciones en estados financieros. Ambos conceptos trabajan juntos, pero no son lo mismo.
Un negocio puede tener un periodo contable anual y, aun así, hacer registros diarios dentro de ese ciclo. Lo que define el periodo es el momento en que se cierran y reinician los libros. Lo que define el ciclo es el orden lógico en que se procesan los datos financieros a lo largo de ese tiempo.
¿Por qué el ciclo contable es clave para un negocio pequeño?
Un pequeño negocio sin ciclo contable definido opera con información incompleta. Puede saber cuánto vendió en un día, pero no si ese dinero alcanza para cubrir sus obligaciones del mes. El ciclo contable permite detectar a tiempo si hay pérdidas, si los gastos superan los ingresos o si existe dinero comprometido que aún no ha salido de la cuenta.
Además, tener un proceso contable ordenado facilita la relación con bancos, proveedores e incluso con la autoridad fiscal. Un negocio que puede mostrar sus registros al día transmite seriedad y reduce el riesgo de errores que, en contabilidad, suelen traducirse en multas o pérdidas innecesarias.
Etapas del ciclo contable para pequeños negocios
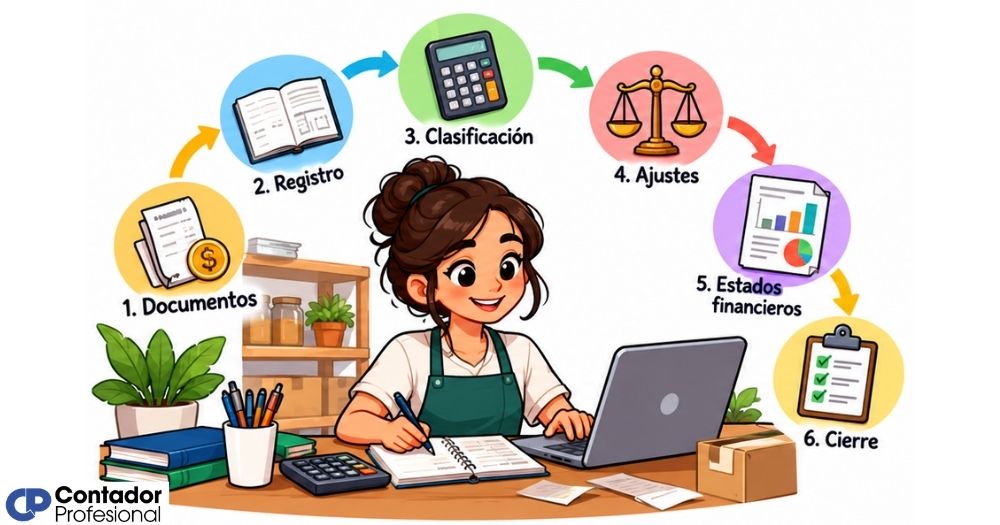
El ciclo contable sigue una secuencia lógica y ordenada. Cada etapa depende de la anterior: si una falla, las siguientes arrastran el error. A continuación se describen las siete etapas que conforman el proceso en un pequeño negocio, explicadas desde cero.
Identificación y análisis de transacciones
Todo ciclo contable arranca con un paso que parece simple, pero define la calidad de todo lo que viene después: identificar qué operaciones económicas ocurrieron y cuáles tienen impacto financiero real en el negocio. No todos los movimientos son transacciones contables; solo aquellos que afectan el patrimonio del negocio deben registrarse.
Cada transacción debe estar respaldada por un documento: una factura, un recibo, una nota de venta o un comprobante de pago. Sin ese respaldo, el registro pierde validez. Para un pequeño negocio, desarrollar el hábito de guardar y organizar estos documentos desde el primer día marca una diferencia enorme al final del periodo.
Registro en el libro diario
Una vez identificada la transacción, el siguiente paso es anotarla en el libro diario. En este libro se registran todas las operaciones en orden cronológico, indicando la fecha, las cuentas que intervienen y los montos correspondientes. Se aplica el sistema de partida doble: cada transacción afecta al menos dos cuentas, una en el debe y otra en el haber, y ambas deben quedar en equilibrio.
Ejemplo de asiento en el libro diario
| Fecha | Cuenta | Debe | Haber |
|---|---|---|---|
| 01/10/2025 | Caja | $500,00 | — |
| Ventas | — | $500,00 |
Venta en efectivo de productos: entra dinero a caja y se registra el ingreso por ventas.
Traspaso al libro mayor
Después del libro diario, la información se traslada al libro mayor, donde cada cuenta tiene su propio espacio. Si en el diario las operaciones aparecen en orden de fecha, en el mayor aparecen agrupadas por tipo de cuenta: todas las entradas a caja juntas, todos los gastos de alquiler juntos, todas las ventas juntas. Esto permite saber, en cualquier momento, cuál es el saldo de cada cuenta.
Para un pequeño negocio, el libro mayor puede ser tan sencillo como una hoja de cálculo con una pestaña por cuenta. Lo importante es que cada asiento del diario tenga su reflejo en el mayor, porque es desde allí que se construirán los informes del periodo.
Balance de comprobación no ajustado
Con el libro mayor actualizado, se elabora el balance de comprobación: una lista de todas las cuentas con sus saldos actuales. Su función principal es verificar que la suma total del debe coincida con la suma total del haber. Si no coinciden, hay un error en algún asiento que debe localizarse y corregirse antes de avanzar.
Este balance no es el documento final; es un control interno. Detectar aquí que los números no cuadran es mucho mejor que descubrirlo al preparar los estados financieros, cuando el origen del error puede ser más difícil de rastrear.
Ajustes contables
Los ajustes contables son correcciones que se hacen antes de cerrar el periodo para que los registros reflejen la realidad económica del negocio con precisión. No siempre un ingreso cobrado corresponde a un servicio ya prestado, ni un gasto pagado corresponde al periodo en que ocurrió. Los ajustes corrigen esa diferencia.
También se registran aquí depreciaciones, provisiones por deudas incobrables o gastos devengados pero no pagados todavía. Para un negocio pequeño, los ajustes más comunes suelen ser los gastos pagados por adelantado y las depreciaciones de equipos o mobiliario.
Estados financieros
Con los ajustes aplicados, llega el momento de preparar los estados financieros: los documentos que resumen el resultado del periodo y la situación del negocio. Los dos más importantes para un pequeño negocio son el estado de resultados y el balance general. El primero muestra si el negocio ganó o perdió dinero. El segundo refleja qué tiene, qué debe y cuánto vale en ese momento.
Principales estados financieros y su función
| Estado financiero | ¿Qué responde? | Elementos clave |
|---|---|---|
| Estado de resultados | ¿Gané o perdí en el periodo? | Ingresos, costos y gastos |
| Balance general | ¿Qué tengo, qué debo y cuánto vale mi negocio? | Activos, pasivos y patrimonio |
| Flujo de efectivo | ¿Cómo entró y salió el dinero? | Cobros y pagos reales del periodo |
Cierre contable y reapertura del ciclo
El cierre contable es la última etapa del ciclo. Consiste en cancelar las cuentas temporales de ingresos y gastos, trasladar el resultado neto a la cuenta de patrimonio y dejar los libros listos para el siguiente periodo. Las cuentas permanentes —activos, pasivos y patrimonio— no se cierran: continúan con sus saldos al inicio del nuevo ciclo.
Tras el cierre, el ciclo comienza de nuevo. Los saldos finales del balance general se convierten en los saldos de apertura del siguiente periodo. Es exactamente aquí donde el proceso demuestra su naturaleza cíclica: no hay un punto de llegada definitivo, sino una continuidad que acompaña la vida del negocio.
¿Cómo aplican el ciclo contable los pequeños negocios?
Conocer las etapas del ciclo contable es el primer paso, pero lo que realmente transforma las finanzas de un negocio pequeño es ver cómo se aplican en la práctica. El proceso no ocurre de golpe al final del mes; se construye operación a operación, día a día, con disciplina y orden.
Ejemplo práctico de un mes de operaciones
Imagina una pequeña tienda de artículos de papelería. Durante octubre compra mercancía, vende productos y paga el alquiler del local. Cada una de esas acciones es una transacción que debe recorrer todo el ciclo.
Este recorrido muestra que el ciclo contable no es una tarea de un solo día, sino un proceso continuo. Para un negocio como este, trabajar cada etapa con orden significa llegar al final del mes con información confiable, sin necesidad de reconstruir registros ni buscar facturas perdidas.
Errores frecuentes al llevar el ciclo contable
La mayoría de los problemas contables en negocios pequeños no vienen de falta de conocimiento, sino de hábitos descuidados que se acumulan con el tiempo. Conocer los errores más comunes ayuda a evitarlos antes de que se conviertan en un problema mayor.
- Registrar tarde: Anotar las transacciones días después de que ocurrieron aumenta el riesgo de olvidar detalles o perder documentos de respaldo.
- Mezclar finanzas personales y del negocio: Usar la misma cuenta bancaria para gastos personales y empresariales hace imposible saber cuánto gana realmente el negocio.
- Omitir el balance de comprobación: Saltar esta etapa significa no detectar errores hasta el final, cuando corregirlos es mucho más complejo.
- No realizar ajustes: Los estados financieros sin ajustes pueden mostrar una imagen distorsionada del negocio, especialmente si hay gastos pagados por adelantado o deudas pendientes de registrar.
- No cerrar el periodo: Si las cuentas de ingresos y gastos no se cierran al final del ciclo, los datos del siguiente periodo quedan contaminados con información del anterior.
Herramientas para gestionar el ciclo contable
Aplicar el ciclo contable no requiere necesariamente contratar un equipo de contadores ni invertir en sistemas complejos. Para un pequeño negocio que está comenzando, la elección de la herramienta depende del volumen de operaciones, el presupuesto disponible y el nivel de conocimiento contable del propietario.
Opción manual: libros físicos y hojas de cálculo
Los libros físicos y las hojas de cálculo siguen siendo una alternativa válida para negocios con pocas transacciones al mes. Una hoja de cálculo bien estructurada puede funcionar como libro diario, libro mayor y balance de comprobación al mismo tiempo, siempre que el propietario tenga disciplina para actualizar los registros con regularidad.
La ventaja de esta opción es el costo cero y la flexibilidad total para adaptar los formatos al negocio. La desventaja es que cualquier error en las fórmulas o en los datos puede pasar desapercibido si no se revisa con cuidado. Para entender mejor la lógica visual de este proceso, revisar un diagrama de flujo del ciclo contable puede ser de gran ayuda antes de configurar cualquier plantilla propia.
Opción digital: software contable para pymes
El software contable automatiza muchas de las tareas repetitivas del ciclo: genera asientos automáticamente, traslada los datos al mayor, calcula el balance de comprobación y produce los estados financieros con un par de clics. Para un negocio con un volumen creciente de transacciones, esta opción reduce el margen de error y ahorra tiempo significativo cada mes.
Existen opciones diseñadas específicamente para pequeños negocios y pymes, con interfaces sencillas que no requieren conocimientos contables avanzados. Muchas permiten conectar la cuenta bancaria directamente, lo que facilita la conciliación y reduce el riesgo de omitir transacciones. Lo más importante es elegir una herramienta que el equipo del negocio realmente utilice con constancia.
También vale la pena saber que el ciclo contable no opera igual en todos los tipos de empresa. Si gestionas un negocio con producción propia o inventario industrial, te conviene revisar cómo se adapta el ciclo contable de una empresa industrial, ya que tiene particularidades propias que no están presentes en un negocio de servicios o comercio.
Preguntas frecuentes
¿Cuántas etapas tiene el ciclo contable para pequeños negocios?
El ciclo contable para pequeños negocios generalmente se organiza en siete etapas: identificación de transacciones, registro en el libro diario, traspaso al libro mayor, elaboración del balance de comprobación, realización de ajustes contables, preparación de estados financieros y cierre contable. Algunos autores agrupan o subdividen estas etapas de forma distinta, por lo que es posible encontrar versiones de ocho o nueve pasos, pero la estructura fundamental es siempre la misma. Lo que varía es el nivel de detalle con que se describe cada fase.
¿Con qué frecuencia se repite el ciclo contable en un negocio pequeño?
La frecuencia del ciclo depende de las necesidades del negocio y de los requisitos legales del país donde opera. Lo más común en negocios pequeños es un ciclo anual, aunque muchos optan por cierres mensuales o trimestrales para tener información más actualizada. Hacer cierres más frecuentes permite detectar problemas financieros con mayor anticipación y tomar decisiones correctivas antes de que afecten de forma significativa la salud del negocio.
¿Necesita un pequeño negocio un contador para aplicar el ciclo contable?
No siempre. Un propietario con conocimientos básicos de contabilidad puede llevar el ciclo contable de un negocio pequeño con pocas transacciones, especialmente si usa herramientas bien organizadas como hojas de cálculo o software contable sencillo. Sin embargo, a medida que el negocio crece, el volumen de operaciones aumenta y las obligaciones fiscales se vuelven más complejas, contar con el apoyo de un contador profesional reduce errores y garantiza el cumplimiento de las normas vigentes. Para profundizar en el proceso general, explorar los fundamentos del ciclo contable es un buen punto de partida.
¿Qué documentos se necesitan para iniciar el ciclo contable?
Para iniciar el ciclo contable, el negocio necesita tener documentos de respaldo de cada transacción: facturas de compra y venta, recibos de pago, comprobantes bancarios, contratos de arrendamiento y cualquier otro documento que acredite un movimiento económico. También se requiere un balance de situación inicial, que refleje los activos, pasivos y patrimonio con los que abre el negocio al inicio del periodo. Sin estos documentos, el registro carece de sustento y puede cuestionarse ante una auditoría.
¿Cuál es la diferencia entre el libro diario y el libro mayor?
El libro diario registra todas las transacciones en el orden en que ocurren, de forma cronológica. Es el primer punto de entrada de cada operación al sistema contable. El libro mayor, en cambio, toma esa información y la reorganiza por tipo de cuenta: agrupa todas las entradas y salidas de caja, todos los registros de ventas, todos los gastos, por separado. Mientras el diario responde a la pregunta «¿qué pasó y cuándo?», el mayor responde «¿cuál es el saldo acumulado de cada cuenta en este momento?»
¿Qué pasa si se omite una etapa del ciclo contable?
Omitir una etapa del ciclo contable compromete la fiabilidad de toda la información que viene después. Si no se hace el balance de comprobación, los errores llegan sin detectarse a los estados financieros. Si no se realizan los ajustes, los reportes muestran una realidad distorsionada. Y si no se cierra el periodo correctamente, el siguiente ciclo hereda datos incorrectos. Cada etapa actúa como un filtro de calidad: saltarla es como imprimir un informe sin haberlo revisado, con todos sus errores incluidos.
¿Qué son los ajustes contables y cuándo se hacen?
Los ajustes contables son asientos que se registran al final del periodo, antes de preparar los estados financieros, para corregir o actualizar los registros y que reflejen con exactitud la situación económica real del negocio. Se aplican cuando hay ingresos cobrados que aún no se han ganado, gastos pagados por adelantado, depreciaciones de activos o gastos incurridos pero todavía no pagados. En un negocio pequeño, los ajustes más habituales son la depreciación de equipos y los gastos prepagados, como seguros o rentas adelantadas.
Conclusión
El ciclo contable no es un trámite burocrático que los negocios deben sufrir al final del mes. Es el proceso que convierte cada transacción en información útil, y esa información es lo que te permite saber con certeza si tu negocio está creciendo, estancado o perdiendo dinero. Entender sus etapas es el primer paso para dejar de gestionar tus finanzas a ciegas.
Ahora que conoces cada fase —desde la identificación de transacciones hasta el cierre contable—, puedes empezar a aplicar este proceso en tu propio negocio, con la herramienta que mejor se adapte a tu volumen de operaciones. No necesitas hacerlo todo perfecto desde el primer día: lo importante es comenzar con orden y mantener la constancia.
Si quieres seguir fortaleciendo tu conocimiento en contabilidad, en este sitio web encontrarás más contenido pensado para quienes están dando sus primeros pasos en el mundo financiero, con explicaciones claras y ejemplos aplicados a la realidad de los negocios pequeños.
Sigue aprendiendo:
Hoja de trabajo contable: Estructura, partes y pasos
Ciclo contable de una empresa comercial
Errores comunes en el ciclo contable y cómo evitarlos
Diferencia entre ciclo contable y ciclo económico
Ciclo contable de una empresa de servicios
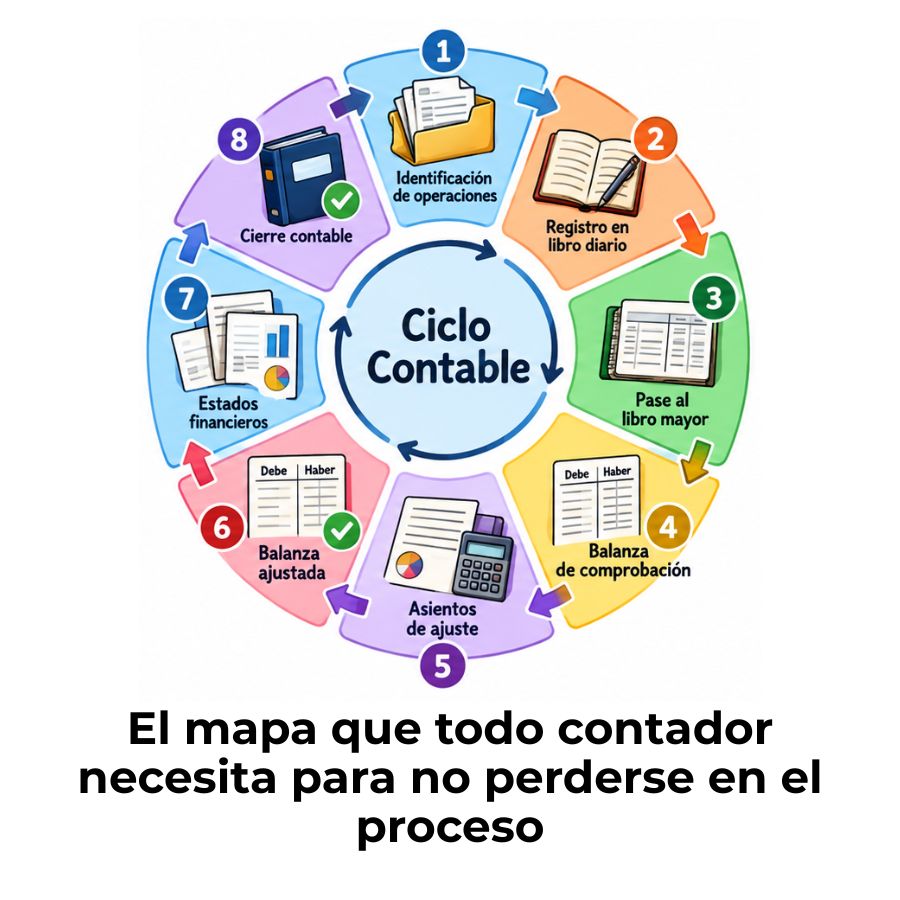
Diagrama de flujo del ciclo contable
Ciclo contable en México: Etapas y cómo funciona
Ciclo contable en Colombia: Etapas y proceso completo
