
Cada vez que una empresa cobra, paga o firma un contrato, esa operación deja una huella financiera. El ciclo contable es el proceso que ordena todas esas huellas, las clasifica y las convierte en información útil. En Bolivia, ese proceso tiene sus propias reglas y etapas, y entenderlas es el primer paso para llevar una contabilidad que realmente funcione.
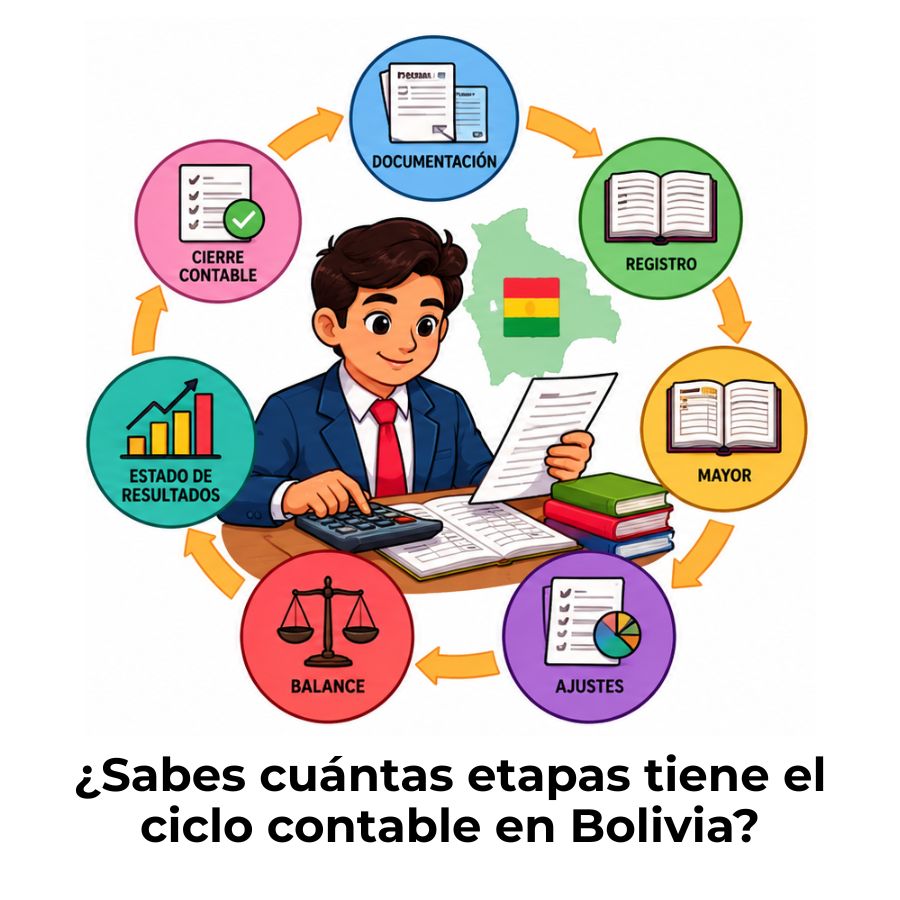
¿Qué es el ciclo contable en Bolivia?
El ciclo contable es el conjunto de pasos ordenados y repetitivos que sigue una empresa para registrar, clasificar y resumir todas sus operaciones financieras durante un periodo determinado. Al finalizar ese periodo, el proceso vuelve a comenzar, de ahí el nombre «ciclo». En Bolivia, este proceso se aplica tanto a empresas privadas como a entidades públicas, aunque con algunas diferencias en los marcos normativos que los regulan.
El objetivo central del ciclo contable no es solo cumplir con una obligación legal, sino transformar los movimientos diarios de dinero en información financiera confiable. Esa información es la que permite conocer si una empresa genera ganancias, si tiene deudas pendientes o si su patrimonio crece con el tiempo. Sin este proceso, tomar decisiones con base en datos reales sería prácticamente imposible.
Diferencia entre ciclo contable y gestión fiscal en Bolivia
Aunque los dos conceptos están relacionados, no son lo mismo. El ciclo contable es el proceso interno de registro y cierre financiero de una empresa, mientras que la gestión fiscal es el periodo oficial que el Estado boliviano utiliza para administrar los fondos públicos y que también abarca del 1 de enero al 31 de diciembre. En la práctica, el ciclo contable privado se alinea con ese calendario, pero su propósito es distinto: uno es empresarial y el otro es gubernamental.
¿Cuánto dura el ciclo contable en Bolivia?
En Bolivia, el ejercicio contable comprende del 1 de enero al 31 de diciembre de cada año, según lo establece la normativa vigente para entidades públicas y privadas. Al terminar ese plazo, se deben realizar el proceso de cierre y la elaboración de los estados financieros. Algunas organizaciones también elaboran cortes parciales —mensuales, trimestrales o semestrales— para medir sus resultados de forma más frecuente, sin reemplazar el cierre anual obligatorio.
Marco normativo que regula la contabilidad en Bolivia
Llevar una contabilidad ordenada en Bolivia no es solo una buena práctica: es una obligación respaldada por normas técnicas y legales. Entender qué instituciones emiten esas normas y cuáles son las reglas que debes aplicar te ayuda a evitar errores que pueden tener consecuencias legales o tributarias. El punto de partida es conocer quiénes son los organismos responsables y qué documentos producen.
El rol del CTNAC y el CAUB en la contabilidad boliviana
El organismo que emite las normas contables en Bolivia es el Consejo Técnico Nacional de Auditoría y Contabilidad (CTNAC), que depende del Colegio de Auditores o Contadores Públicos de Bolivia (CAUB). El CTNAC es el único ente colegiado reconocido para emitir pronunciamientos técnicos en materia contable y de auditoría en el país. Sus resoluciones tienen carácter obligatorio para todas las personas naturales y jurídicas que están bajo la supervisión de las entidades reguladoras.
El marco normativo boliviano para la preparación de estados financieros tiene sus bases en el Código de Comercio, las Normas de Contabilidad Generalmente Aceptadas (NCGA) y la regulación de la Autoridad de Fiscalización de Empresas (AEMP). Cada uno de estos instrumentos cumple una función específica dentro del sistema contable del país, y juntos forman el entorno legal que todo contador o empresario debe conocer.
Las 14 Normas de Contabilidad Generalmente Aceptadas (NCGA)
Bolivia cuenta con 14 Normas de Contabilidad Generalmente Aceptadas, emitidas por el CTNAC y vigentes según la Resolución CTNAC N.° 001/2012. Estas normas regulan aspectos como la presentación de estados financieros, el ajuste por inflación, la revalorización de activos fijos y los hechos posteriores al cierre de ejercicio, entre otros. Cuando algún tema no está cubierto por estas normas, se adoptan de manera complementaria las Normas Internacionales de Información Financiera (NIIF) emitidas por el IASB.
Etapas del ciclo contable en Bolivia, paso a paso
El ciclo contable boliviano sigue una secuencia lógica: cada etapa recoge el resultado de la anterior y prepara el terreno para la siguiente. Conocer este orden es clave para no saltarse pasos que después generan inconsistencias en los estados financieros. A continuación, se explica cada etapa con el nivel de detalle que necesitas para entender su función real dentro del proceso.
Apertura del ejercicio contable
La apertura marca el inicio formal del ciclo. En esta etapa, el contador establece la situación patrimonial de la empresa al comenzar el año, utilizando como punto de partida los saldos finales del ejercicio anterior. Si es una empresa nueva, se parte del inventario inicial que detalla todos sus activos, pasivos y el patrimonio de los socios. Esta información queda registrada en el asiento de apertura del libro diario.
La correcta apertura de libros es decisiva porque los errores que se cometen aquí se arrastran a lo largo de todo el ciclo. Un saldo inicial incorrecto en una cuenta de activo, por ejemplo, puede generar diferencias que solo se detectan al elaborar el balance de comprobación, meses después. Por eso, este primer paso requiere la misma atención que cualquiera de los pasos siguientes.
Registro de transacciones en el libro diario
El libro diario es el registro cronológico donde se anotan todas las operaciones económicas de la empresa. Cada vez que ocurre una transacción —una venta, una compra, un pago de sueldos o el cobro de una deuda— se genera un asiento contable que refleja ese movimiento. En Bolivia, todo asiento debe estar respaldado por un documento fuente como una factura, un recibo, una nota de crédito o un comprobante de pago.
El principio de la partida doble es la regla base de este registro: toda operación afecta al menos a dos cuentas, una en el debe y otra en el haber, de manera que el total de débitos siempre es igual al total de créditos. Este equilibrio es el fundamento matemático que permite verificar la exactitud de los registros en etapas posteriores del ciclo.
Traspaso al libro mayor
Una vez registradas las operaciones en el libro diario, los movimientos de cada cuenta se trasladan al libro mayor. El libro mayor agrupa todos los movimientos de una misma cuenta en un solo lugar, lo que permite ver de un vistazo cuánto ha entrado y cuánto ha salido, y cuál es el saldo acumulado. Por ejemplo, todos los movimientos de la cuenta «Caja» aparecen juntos, sin importar en qué fecha del año ocurrieron.
Este traspaso puede realizarse de forma manual en los libros físicos o de manera automática en un sistema de software contable. En Bolivia, muchas empresas pequeñas aún combinan ambos métodos, especialmente en ciudades intermedias donde el acceso a programas especializados es más limitado. Sea cual sea el método, el resultado debe ser el mismo: cada cuenta con su saldo actualizado y verificable.
Balance de comprobación
El balance de comprobación es la herramienta que permite verificar que los traspasos del libro diario al libro mayor se realizaron correctamente. Consiste en listar todas las cuentas con sus saldos deudores y acreedores, y comprobar que ambas columnas suman lo mismo. Si hay diferencia, existe un error en algún asiento previo que debe identificarse y corregirse antes de continuar.
Es importante entender que el balance de comprobación verifica el equilibrio matemático, pero no garantiza que los registros sean correctos en términos conceptuales. Por ejemplo, una operación registrada en la cuenta equivocada puede pasar el balance de comprobación sin problemas, porque los totales siguen siendo iguales. Por eso, la revisión analítica sigue siendo necesaria.
Ajustes contables
Los ajustes contables son asientos que se realizan al final del periodo para actualizar las cuentas antes de preparar los estados financieros. Su función es reflejar operaciones que ocurrieron durante el año, pero que aún no han sido registradas, como la depreciación de un equipo, un gasto devengado pero no pagado o ingresos recibidos por adelantado que aún no se han ganado. Sin estos ajustes, los estados financieros no representarían la realidad económica de la empresa.
Ajustes más comunes
- Depreciación de activos fijos
- Gastos devengados por pagar
- Ingresos diferidos
- Provisión para cuentas incobrables
¿Para qué sirven?
- Reflejar el desgaste real de los bienes
- Reconocer gastos en el periodo correcto
- Separar ingresos entre periodos
- Anticipar pérdidas probables
Elaboración de estados financieros
Con los ajustes realizados, el contador tiene toda la información necesaria para preparar los estados financieros. En Bolivia, los principales son el estado de situación financiera (balance general), el estado de resultados, el estado de flujos de efectivo y el estado de cambios en el patrimonio neto. Cada uno responde a una pregunta distinta: ¿cuánto tiene la empresa?, ¿cuánto ganó o perdió?, ¿cómo movió su dinero?, ¿cómo cambió su capital?
Estos documentos son los más importantes del ciclo porque son los que consultan los propietarios, los bancos, los inversionistas y las autoridades tributarias. Una empresa con estados financieros bien elaborados genera confianza y tiene acceso a créditos, contratos y otros beneficios que dependen de demostrar una situación financiera sólida y transparente.
Cierre del ejercicio contable
El cierre es la última etapa del ciclo y consiste en cancelar las cuentas de resultado —ingresos, gastos, costos— y transferir la utilidad o pérdida neta a las cuentas de patrimonio. Después del cierre, esas cuentas quedan en cero y están listas para comenzar el nuevo ejercicio. Las cuentas de balance (activos, pasivos y patrimonio) no se cierran: sus saldos finales se convierten en los saldos iniciales del ciclo siguiente.
En Bolivia, el cierre del ejercicio se realiza el 31 de diciembre. Completar el cierre correctamente garantiza que el próximo ciclo empiece con información limpia y confiable. Un cierre incompleto o mal ejecutado contamina los registros del año siguiente y puede generar discrepancias que son difíciles de rastrear tiempo después. Por eso, muchos contadores bolivianos dedican el mes de enero precisamente a revisar y corregir el cierre del año anterior.
¿Qué documentos se usan en el ciclo contable boliviano?
Cada transacción que entra al ciclo contable necesita estar respaldada por un documento que pruebe que ocurrió. Sin ese respaldo, el asiento contable carece de validez legal y no puede ser verificado por una auditoría o fiscalización. En Bolivia, los documentos fuente son la base de todo el ciclo y su correcta gestión es tan importante como el registro en sí mismo.
- Factura: Documento que respalda ventas y compras de bienes o servicios. En Bolivia, su emisión está regulada por el Servicio de Impuestos Nacionales (SIN) y es obligatoria para la mayoría de las transacciones comerciales.
- Recibo de caja: Constancia de cobros en efectivo. Se utiliza cuando un cliente cancela una deuda o realiza un pago sin que medie una factura inmediata.
- Nota de crédito: Documento que registra devoluciones o descuentos sobre ventas ya facturadas. Reduce el ingreso originalmente reconocido y requiere un asiento de ajuste en el libro diario.
- Comprobante de egreso: Respalda los pagos realizados por la empresa, como el pago a proveedores, sueldos o gastos operativos. Es el soporte del asiento de salida de caja o banco.
- Extracto bancario: Documento emitido por el banco que permite conciliar los movimientos registrados en contabilidad con los que realmente pasaron por la cuenta bancaria de la empresa.
- Planilla de sueldos: Detalla los salarios pagados al personal. En Bolivia, debe cumplir con las disposiciones del Ministerio de Trabajo y es la base para los asientos de gastos de personal.
Errores frecuentes en el ciclo contable en Bolivia
Conocer los errores más comunes que ocurren durante el ciclo contable boliviano te permite prevenirlos antes de que generen problemas mayores. Muchos de estos errores no se detectan de inmediato, sino cuando ya han afectado varias etapas del proceso. Identificarlos a tiempo ahorra correcciones costosas y reduce el riesgo de sanciones por parte de las autoridades tributarias.
Diferencias del ciclo contable en Bolivia frente a otros países
El ciclo contable comparte su estructura básica en todo el mundo, pero cada país adapta su aplicación según su sistema legal, sus organismos reguladores y sus costumbres profesionales. Bolivia no es la excepción. Conocer en qué se diferencia el ciclo boliviano del de otros países de la región te ayuda a contextualizar mejor lo que aprendes y a entender por qué ciertas normas son distintas. Si quieres comparar en detalle, puedes revisar cómo funciona el ciclo contable en México o el ciclo contable en Argentina, donde los marcos normativos y las instituciones reguladoras difieren de manera significativa.
Una diferencia que vale la pena destacar es que Bolivia tiene previsto avanzar hacia la adopción de las Normas Internacionales de Información Financiera para Pequeñas y Medianas Empresas (NIIF-S) a partir del 1 de enero de 2027, según resoluciones del CAUB. Esto supone un cambio importante para la contabilidad boliviana, que actualmente se apoya en normas propias de 1979 con actualizaciones parciales. Si aplicas el ciclo contable en Bolivia hoy, conviene que empieces a familiarizarte con ese marco internacional.
Preguntas frecuentes
¿Cuáles son las etapas del ciclo contable en Bolivia?
El ciclo contable en Bolivia consta de siete etapas: apertura del ejercicio, registro en el libro diario, traspaso al libro mayor, balance de comprobación, ajustes contables, elaboración de estados financieros y cierre del ejercicio. Cada etapa depende de la anterior, y saltarse cualquiera de ellas genera inconsistencias que afectan la confiabilidad de la información financiera. El ciclo se repite cada año, del 1 de enero al 31 de diciembre.
¿Qué normas rigen el ciclo contable en Bolivia?
El ciclo contable en Bolivia se rige principalmente por las 14 Normas de Contabilidad Generalmente Aceptadas (NCGA), emitidas por el Consejo Técnico Nacional de Auditoría y Contabilidad (CTNAC), que depende del Colegio de Auditores o Contadores Públicos de Bolivia (CAUB). Estas normas regulan desde la presentación de estados financieros hasta el ajuste por inflación. Cuando un tema no está cubierto por las normas locales, se aplican de forma supletoria las Normas Internacionales de Información Financiera (NIIF).
¿Cuándo inicia y termina el ciclo contable en Bolivia?
El ciclo contable en Bolivia inicia el 1 de enero y termina el 31 de diciembre de cada año. Esa es la duración estándar del ejercicio contable para la mayoría de las empresas e instituciones del país. Algunas organizaciones pueden realizar cortes parciales —mensuales, trimestrales o semestrales— para medir resultados intermedios, pero estos no reemplazan el cierre anual obligatorio que establece la normativa vigente.
¿Qué es el libro diario en la contabilidad boliviana?
El libro diario es el registro contable donde se anotan, de forma cronológica, todas las operaciones económicas que realiza una empresa. En la contabilidad boliviana, cada asiento del libro diario debe estar respaldado por un documento fuente —factura, recibo, comprobante de egreso, entre otros— que pruebe que la operación ocurrió. Sin ese respaldo, el asiento carece de validez legal ante una auditoría o fiscalización del Servicio de Impuestos Nacionales.
¿Qué son los estados financieros en Bolivia y cuándo se presentan?
Los estados financieros son los documentos que resumen la situación económica y financiera de una empresa al final del ejercicio contable. En Bolivia, los principales son el estado de situación financiera, el estado de resultados, el estado de flujos de efectivo y el estado de cambios en el patrimonio neto. Su elaboración se realiza al cierre del ejercicio, el 31 de diciembre, y su presentación puede ser requerida por entidades reguladoras, bancos o socios comerciales.
¿Qué diferencia hay entre el ciclo contable y el periodo fiscal en Bolivia?
El ciclo contable es el proceso interno de registro y cierre financiero que sigue una empresa para organizar su información contable. El periodo fiscal, en cambio, es el lapso que el Estado boliviano utiliza como referencia para el pago y control de impuestos. Aunque ambos coinciden en el calendario —del 1 de enero al 31 de diciembre—, tienen propósitos distintos: uno es un proceso empresarial de gestión de información, y el otro es una obligación tributaria ante el Servicio de Impuestos Nacionales.
¿Quién supervisa la contabilidad de las empresas en Bolivia?
La supervisión de la contabilidad empresarial en Bolivia recae en varias instituciones según el tipo de entidad. El Servicio de Impuestos Nacionales (SIN) verifica el cumplimiento tributario y la correcta presentación de los estados financieros. La Autoridad de Fiscalización de Empresas (AEMP) supervisa a las empresas registradas en Bolivia. Para el sector financiero, actúa la Autoridad de Supervisión del Sistema Financiero (ASFI). Cada una puede requerir información contable elaborada según las normas del CTNAC.
Conclusión
El ciclo contable en Bolivia es mucho más que un requisito legal: es el proceso que convierte cada operación diaria de tu empresa en información financiera confiable. Desde la apertura del ejercicio hasta el cierre de libros, cada etapa cumple una función precisa y conecta con la siguiente de forma lógica. Entender ese flujo es la base de una contabilidad que realmente sirve para tomar decisiones.
Las siete etapas que aprendiste —apertura, libro diario, libro mayor, balance de comprobación, ajustes, estados financieros y cierre— forman una secuencia que puedes aplicar independientemente del tamaño de tu empresa. Conocer los errores más frecuentes, los documentos que respaldan cada asiento y el marco normativo del CTNAC te da una ventaja real frente a quienes llevan la contabilidad sin esa base.
Si quieres seguir profundizando en contabilidad aplicada, en este sitio web encontrarás más contenidos sobre procesos contables, normas y herramientas prácticas que te ayudarán a avanzar con seguridad en tu formación o en tu ejercicio profesional.
Sigue aprendiendo:
Ciclo contable mensual: Ordena tus finanzas cada 30 días
Ciclo contable en Argentina: Etapas y proceso completo
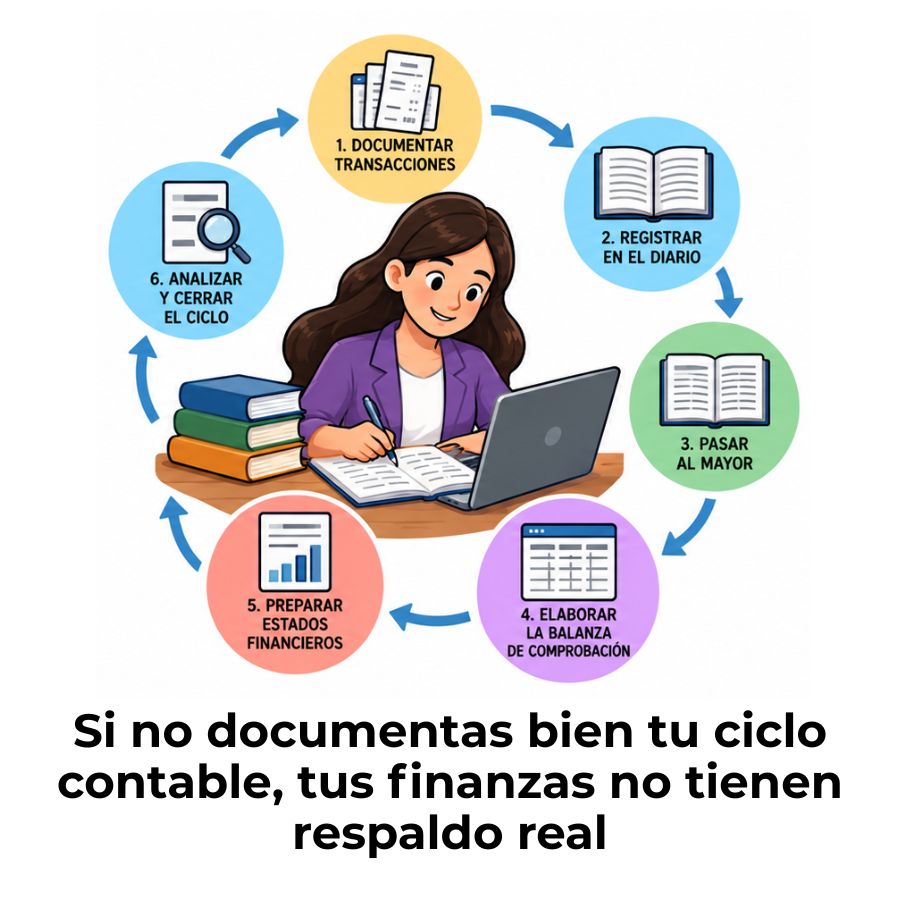
¿Cómo documentar el ciclo contable de una empresa?

¿Qué es el balance de comprobación?
Ciclo contable de una academia o escuela
Ciclo contable en un negocio estacional
Ciclo contable en España: Etapas y funcionamiento

¿Qué son los libros de contabilidad y cuáles son?
