
Cada vez que un alumno paga su matrícula, algo ocurre más allá de la cuenta bancaria: se activa un engranaje contable que da forma a toda la gestión financiera de la academia. Si nunca te has parado a pensar cómo funciona ese proceso de principio a fin, estás a punto de verlo con claridad.
¿Qué es el ciclo contable de una academia o escuela?
El ciclo contable de una academia o escuela es el conjunto de etapas secuenciales que permiten registrar, organizar y presentar toda la actividad económica de la institución durante un período determinado, que habitualmente coincide con el ejercicio fiscal o con el año académico. Cada etapa depende de la anterior y juntas forman un proceso circular que se repite en cada período.
A diferencia de lo que ocurre en otros tipos de negocios, una academia tiene transacciones muy particulares: cobra matrículas antes de prestar el servicio, recibe pagos periódicos por mensualidades y soporta gastos fijos como nóminas de docentes, alquiler del local y material didáctico. Esa combinación de ingresos anticipados y gastos recurrentes le da al ciclo contable educativo una lógica propia que vale la pena entender desde el inicio.
¿En qué se diferencia del ciclo contable de otra empresa?
La diferencia más notable radica en la naturaleza de los ingresos. Una academia cobra matrículas y mensualidades antes de haber prestado completamente el servicio, lo que obliga a distribuir esos ingresos a lo largo del período en que se imparten las clases. Esto se llama periodificación y es uno de los ajustes más habituales en este tipo de instituciones.
Además, el ejercicio económico de una academia no siempre coincide con el año natural. Muchos centros educativos trabajan de septiembre a agosto, lo que significa que su período contable puede empezar en un mes distinto al 1 de enero. Eso no cambia la estructura del ciclo, pero sí obliga a prestar especial atención a cómo se imputan los ingresos y gastos en cada corte temporal.
¿Cuánto dura el período contable en una academia?
Lo habitual es que dure doce meses, aunque el punto de inicio varía. Algunas academias arrancan en enero y cierran en diciembre; otras lo hacen de septiembre a agosto, ajustando el ejercicio al calendario escolar. Lo relevante es mantener la consistencia de un ejercicio al siguiente para poder comparar estados financieros de forma fiable.
Principales cuentas contables de una academia
Antes de recorrer las etapas del ciclo, conviene conocer con qué cuentas trabaja una academia. Un plan de cuentas bien estructurado facilita el registro de cada operación y la generación posterior de informes financieros precisos. Las categorías principales se agrupan en ingresos, gastos, activos y pasivos con particularidades propias del sector educativo.
Cuentas de ingresos más comunes
Los ingresos de una academia suelen ser periódicos y predecibles, lo que facilita la planificación financiera. Las cuentas de ingresos más frecuentes en este sector son:
- Ingresos por matrícula: Se registran cuando el alumno formaliza su inscripción. Dependiendo de la normativa contable aplicable, pueden reconocerse en el momento del cobro o distribuirse a lo largo del curso.
- Ingresos por mensualidades o cuotas de enseñanza: Son el ingreso recurrente principal. Se registran en el mes al que corresponde el servicio, independientemente de cuándo se cobre.
- Ingresos por actividades extraescolares: Talleres, excursiones o actividades opcionales que generan cobros adicionales y se contabilizan de forma separada.
- Ingresos por venta de material didáctico: Libros, cuadernos o uniformes que la academia comercializa directamente a las familias.
- Subvenciones o ayudas recibidas: Cuando la academia recibe financiación pública o privada, estas cantidades se registran como ingreso en el ejercicio al que corresponden.
Cuentas de gastos más comunes
Los gastos de una academia son bastante estables a lo largo del ejercicio, lo que permite anticiparlos con cierta precisión. Conocer las cuentas de gasto más habituales ayuda a mantener un control riguroso de los costes operativos del centro.
- Gastos de personal: Nóminas de docentes, personal administrativo y de limpieza. Representan habitualmente el mayor coste de una academia.
- Arrendamientos: El alquiler del local donde se desarrolla la actividad formativa, registrado en la cuenta correspondiente cada mes.
- Suministros: Electricidad, agua, internet y otros servicios necesarios para el funcionamiento diario del centro.
- Material didáctico y de oficina: Fotocopias, impresoras, bolígrafos, pizarras y cualquier recurso utilizado en el aula.
- Servicios exteriores: Asesorías legales, contables o de marketing que la academia contrata externamente.
- Amortización del inmovilizado: Si la academia es propietaria de equipos informáticos, mobiliario o instalaciones, su desgaste se recoge como gasto de amortización anual.
Cuentas de activo y pasivo propias del sector educativo
Etapas del ciclo contable en una academia o escuela
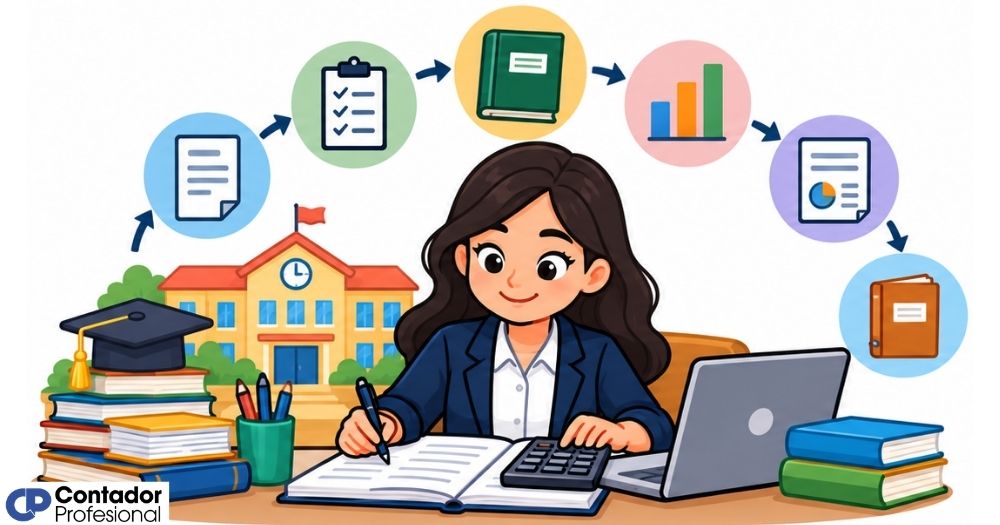
El ciclo contable de una academia sigue una secuencia lógica que va desde la situación patrimonial de partida hasta los estados financieros del cierre. Cada etapa tiene un objetivo concreto y ninguna puede ejecutarse correctamente si la anterior no está bien cerrada. A continuación se detalla cada paso tal y como ocurre en la práctica de un centro educativo.
Apertura contable: el primer paso del ciclo
El ciclo comienza con la elaboración del balance de situación inicial, que recoge todos los activos (lo que tiene la academia), los pasivos (lo que debe) y el patrimonio neto (la diferencia entre ambos). Con esos datos se redacta el asiento de apertura, que es el primer registro del libro diario en el nuevo ejercicio y el punto de partida de toda la contabilidad.
En una academia de nueva creación, el balance inicial puede reflejar la inversión de los socios, los equipos informáticos adquiridos y el primer mes de alquiler pagado por adelantado. En una academia que ya lleva varios ejercicios, el balance inicial del nuevo período es exactamente el balance final del período anterior, garantizando la continuidad de la información.
Registro de operaciones en el libro diario
A lo largo del ejercicio, cada transacción económica que realiza la academia genera un asiento en el libro diario. Cobrar una mensualidad, pagar la nómina de un docente o adquirir material didáctico son operaciones que deben quedar registradas de forma ordenada y cronológica. El principio que rige todos estos registros es la partida doble: toda anotación tiene su contrapartida de igual importe.
En la práctica, los asientos más recurrentes de una academia son los cobros de mensualidades, el pago mensual de nóminas y el abono de la renta del local. Junto a ellos aparecen operaciones puntuales como la compra de equipos, el pago de cuotas a la Seguridad Social o el ingreso de subvenciones recibidas. Documentar cada operación con su factura o justificante es tan importante como el propio asiento contable.
Traspaso al libro mayor
Una vez asentadas las operaciones en el diario, la información se traslada al libro mayor, que organiza los movimientos por cuenta. El libro mayor muestra, de un vistazo, cuánto ha entrado y salido de cada cuenta a lo largo del ejercicio, lo que permite detectar rápidamente si algo no cuadra o si una partida se ha registrado en la cuenta equivocada.
Balance de comprobación
Con los datos del libro mayor, se elabora el balance de comprobación de sumas y saldos. Su función es verificar que la suma total del debe coincide con la suma total del haber en todos los asientos registrados. Si las sumas no cuadran, hay un error en alguno de los asientos previos que debe localizarse y corregirse antes de continuar. Esta verificación actúa como filtro de calidad antes de llegar a los ajustes.
Ajustes y periodificación de ingresos
Esta etapa es especialmente relevante en una academia. Los ajustes contables sirven para que los ingresos y gastos queden registrados en el período al que realmente pertenecen, no necesariamente en el que se cobran o pagan. La periodificación de ingresos por matrícula es el ajuste más característico del sector educativo: si una academia cobra la matrícula de septiembre a junio y su ejercicio cierra en diciembre, debe reclasificar como ingreso anticipado la parte que corresponde a enero–junio del año siguiente.
Otros ajustes habituales incluyen el registro de la amortización de equipos informáticos o del mobiliario de las aulas, la provisión de posibles impagos de mensualidades y el devengo de gastos de personal no pagados al cierre. Sin estos ajustes, los estados financieros no reflejarían la realidad económica del centro.
Cierre contable y estados financieros
El cierre es el punto final del ciclo. Se saldan las cuentas de ingresos y gastos, se calcula el resultado del ejercicio (beneficio o pérdida) y se elaboran los estados financieros. El balance de situación y la cuenta de resultados son los dos documentos que resumen toda la actividad económica de la academia durante el período. Una vez cerrado el ejercicio, el ciclo reinicia con una nueva apertura.
¿Cómo se registran las matrículas y mensualidades en contabilidad?
Esta es una de las dudas más frecuentes en la contabilidad de academias, porque la matrícula y las mensualidades tienen una naturaleza diferente, aunque ambas sean pagos realizados por los alumnos. La clave está en el principio del devengo: un ingreso se reconoce cuando se ha prestado el servicio correspondiente, no cuando se ha cobrado el dinero.
Cuando una familia paga la matrícula en julio para el curso que empieza en septiembre, la academia recibe el dinero, pero todavía no ha prestado el servicio. Por eso, ese ingreso no se reconoce en su totalidad el día del cobro: se registra primero como un pasivo (ingreso anticipado o cobros anticipados de clientes) y se va traspasando a ingreso conforme avanza el curso.
Las mensualidades cobradas en el mismo período en que se imparten las clases son más sencillas de registrar. El ingreso y el cobro coinciden en el tiempo, por lo que el asiento recoge directamente el abono en la cuenta de ingresos por enseñanza. Cuando hay alumnos con mensualidades pendientes, el saldo queda en la cuenta de clientes hasta que se produce el pago.
Ejemplo práctico del ciclo contable de una academia
Para consolidar lo anterior, nada mejor que recorrer los asientos más representativos de una academia a lo largo de un ejercicio real. Los números son ilustrativos y el objetivo es mostrar la lógica contable de cada operación, no proporcionar cifras de referencia del sector.
Imagina una academia de idiomas que inicia actividad en enero. Tiene 5.000 euros en cuenta bancaria aportados por los socios, equipos informáticos valorados en 2.000 euros y ninguna deuda inicial. En los primeros meses cobra matrículas, mensualidades y hace frente a los gastos de personal y alquiler. El objetivo es conocer cómo quedan reflejadas esas operaciones en cada etapa del ciclo.
Asiento de apertura de una academia
Asientos de gestión habituales
Asiento de cierre
Al final del ejercicio, una vez realizados todos los ajustes, se saldan las cuentas de ingresos y gastos contra la cuenta de pérdidas y ganancias. Este asiento de regularización determina si la academia ha obtenido un resultado positivo o negativo durante el período. Si los ingresos superan a los gastos, el saldo acreedor representa el beneficio del ejercicio; si ocurre al contrario, refleja la pérdida.
Para saber cómo se aplica el mismo proceso en otro sector económico, puedes revisar el ciclo contable de una empresa de transporte, donde los ingresos y gastos tienen una dinámica completamente diferente a la del sector educativo.
Errores contables frecuentes en academias y cómo evitarlos
Incluso con una buena comprensión del ciclo, hay errores que se repiten con frecuencia en la contabilidad de academias. Identificarlos antes de que ocurran es la forma más eficiente de mantener la contabilidad limpia y los estados financieros fiables.
Uno de los errores que más distorsiona la información financiera es mezclar gastos personales del titular con los gastos de la academia. Aunque en academias pequeñas o unipersonales la frontera puede parecer difusa, mantenerla clara es fundamental para obtener estados financieros fiables y para cumplir correctamente con las obligaciones fiscales.
Otro punto delicado es la conciliación bancaria: comparar periódicamente el saldo de la cuenta bancaria en el libro mayor con el extracto real del banco. Sin esta verificación, los errores de registro pueden acumularse durante meses sin que nadie los detecte, lo que complica enormemente el cierre del ejercicio. Si quieres profundizar en cómo se estructura todo el proceso desde la base, el artículo sobre el ciclo contable ofrece una visión completa y detallada de cada etapa desde sus fundamentos.
Preguntas frecuentes
¿Qué documentos soportan el ciclo contable de una escuela?
Cada asiento del libro diario debe respaldarse con un documento que justifique la operación. En una academia, los soportes más habituales son las facturas de proveedores, los recibos de mensualidades emitidos a las familias, las nóminas del personal, los extractos bancarios y los justificantes de pago a la Seguridad Social o Hacienda. Sin soporte documental, un asiento carece de validez legal y puede suponer un problema tanto en una inspección fiscal como en una auditoría. Guardar estos documentos de forma ordenada, preferiblemente digitalizada, facilita el trabajo contable y protege a la institución ante cualquier requerimiento.
¿Cómo afecta el calendario escolar al ejercicio contable?
El calendario escolar condiciona directamente cuándo se generan los ingresos y cuándo se concentran ciertos gastos. Las matrículas suelen cobrarse antes del inicio del curso; los meses de verano pueden tener menor actividad y, por tanto, menos ingresos, mientras que los gastos fijos como nóminas y alquiler se mantienen igual todo el año. Esta asimetría entre ingresos y gastos obliga a prestar especial atención a los ajustes de periodificación, sobre todo cuando el cierre del ejercicio no coincide con el final del curso académico. Una mala gestión de esta diferencia temporal puede dar una imagen distorsionada de la situación financiera del centro en un momento dado.
¿Qué diferencia hay entre matrícula e ingreso por mensualidad en contabilidad?
Aunque ambas provienen de los alumnos, tienen un tratamiento contable diferente. La matrícula suele cobrarse antes del inicio del servicio y, si no es reembolsable, puede reconocerse como ingreso en el momento del cobro en algunos casos; sin embargo, cuando se vincula a la prestación de un servicio futuro, debe periodificarse. La mensualidad, en cambio, corresponde al servicio prestado en un mes concreto y se reconoce como ingreso en ese mismo período, con independencia de si el alumno ha pagado o no. Si no ha pagado, el saldo queda pendiente en la cuenta de clientes hasta su cobro efectivo.
¿Cuándo se registra un ingreso en una academia: al cobro o al devengo?
Según el principio del devengo, que rige la contabilidad de las empresas que aplican el Plan General de Contabilidad, los ingresos se registran cuando se presta el servicio, no cuando se recibe el dinero. Esto significa que si una academia cobra en septiembre las mensualidades de octubre y noviembre, esos importes no son ingresos de septiembre: deben registrarse como ingresos anticipados y reconocerse como ingreso en los meses en que realmente se imparten las clases. Solo en el régimen de caja, que aplican algunos autónomos bajo ciertos regímenes fiscales, el criterio cambia.
¿Qué estados financieros debe preparar una academia al final del ciclo?
Al cerrar el ejercicio, una academia debe elaborar al menos dos documentos fundamentales: el balance de situación y la cuenta de pérdidas y ganancias. El balance de situación muestra qué tiene la academia (activos), qué debe (pasivos) y cuál es su patrimonio neto en la fecha de cierre. La cuenta de pérdidas y ganancias refleja todos los ingresos y gastos del ejercicio y determina si el resultado ha sido positivo o negativo. Dependiendo del tamaño de la academia y de su forma jurídica, puede ser obligatorio también elaborar la memoria y, en algunos casos, el estado de flujos de efectivo.
¿Puede una academia pequeña llevar su propio ciclo contable?
Sí, una academia pequeña puede gestionar su propio ciclo contable, especialmente si el volumen de operaciones es reducido y el responsable tiene formación básica en contabilidad. El uso de software contable simplifica enormemente el proceso, ya que automatiza el traspaso del diario al mayor, genera el balance de comprobación de forma automática y facilita la elaboración de los estados financieros. Aun así, contar con el apoyo puntual de un asesor o contable para los ajustes de cierre y la presentación de impuestos reduce significativamente el riesgo de errores con consecuencias fiscales o legales.
¿Qué software contable es útil para gestionar el ciclo contable de una escuela?
Existen varias opciones adaptadas al tamaño y las necesidades de cada centro educativo. Para academias pequeñas o autónomos, herramientas como Contasimple o plataformas de facturación electrónica con módulo contable ofrecen una solución accesible. Para centros de mayor tamaño o con varios docentes, programas como Sage, A3 o Holded permiten gestionar el ciclo completo, incluyendo nóminas y declaraciones fiscales. La elección del software debe ajustarse al volumen de transacciones, al número de usuarios y al nivel de automatización que necesita la academia, priorizando siempre que cumpla con la normativa contable y fiscal vigente en el país donde opera el centro.
Conclusión
El ciclo contable de una academia o escuela no es un proceso genérico trasladado al sector educativo: tiene su propia lógica, marcada por la periodicidad de los cobros, la anticipación de ingresos y la importancia de ajustar correctamente cada partida al período en que corresponde. Entender esa lógica es el primer paso para llevar las cuentas de un centro educativo con orden y seguridad.
A lo largo de este artículo has visto las cuentas más habituales de una academia, las etapas que forman el ciclo, cómo se registran matrículas y mensualidades, y los errores que más conviene evitar. Ahora puedes aplicar ese conocimiento de forma práctica, ya sea para estudiar el tema, para revisar la contabilidad de tu propio centro o para acompañar mejor el trabajo de un asesor.
Si este contenido te ha resultado útil, en este sitio web encontrarás muchos más artículos sobre contabilidad aplicada a distintos sectores y situaciones reales, explicados con el mismo enfoque claro y directo. Seguir explorando te ayudará a consolidar lo aprendido y a ampliar tu comprensión del mundo contable.
Sigue aprendiendo:
Indicadores para medir la eficiencia del ciclo contable
Ciclo contable de un restaurante: Etapas y proceso
Ciclo contable de una empresa sin movimiento
Términos del ciclo contable en inglés

Flujo de caja: El indicador que revela la salud real de tu negocio
Ejemplo práctico de un ciclo contable completo
Diferencia entre ciclo contable y ciclo económico

¿Qué son los libros de contabilidad y cuáles son?
