
Llevas meses gestionando campañas, cerrando clientes y moviendo presupuestos, pero ¿tienes claro cómo queda registrado todo eso en los libros contables de tu agencia? El ciclo contable de una agencia de marketing digital tiene particularidades que no siempre se explican, y conocerlas puede ahorrarte más de un disgusto al final del año.
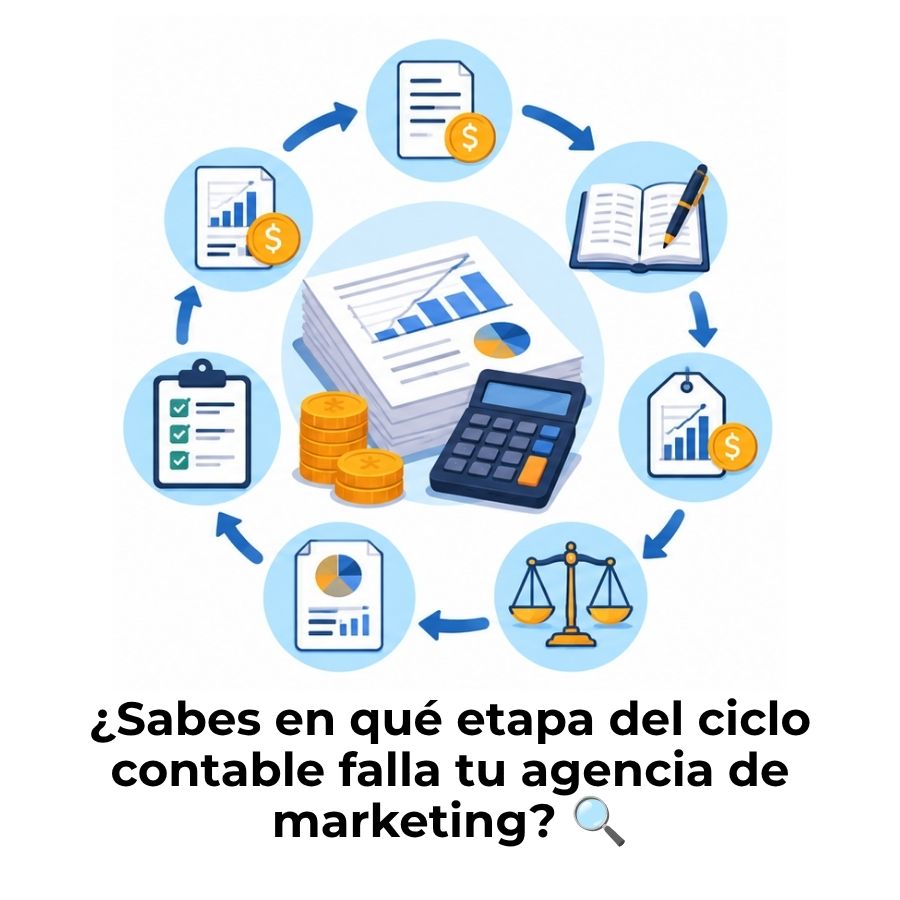
¿Qué es el ciclo contable de una agencia de marketing digital?
El ciclo contable es el proceso ordenado mediante el cual una empresa registra, clasifica y cierra todas sus operaciones económicas durante un ejercicio. En una agencia de marketing digital, ese proceso abarca desde la primera factura emitida en enero hasta el balance de situación que se elabora al terminar el año. No se trata de un trámite administrativo: es la fotografía financiera más precisa que existe del negocio.
A diferencia de otros sectores, una agencia de marketing opera principalmente con ingresos por servicios intangibles: gestión de campañas, producción de contenidos, consultoría estratégica o compra de medios en nombre del cliente. Eso significa que no hay inventario físico, pero sí hay una gran variedad de tipos de ingresos y gastos que deben clasificarse con precisión para que el ciclo tenga sentido.
¿En qué se diferencia del ciclo contable de otras empresas?
El ciclo contable comparte su estructura general con cualquier tipo de empresa, pero en una agencia de marketing digital hay particularidades que cambian la forma en que se clasifican y registran algunas operaciones. La principal diferencia reside en la naturaleza de los ingresos y en el tratamiento de los fondos de clientes destinados a campañas publicitarias: ese dinero no es ingreso de la agencia, sino un pasivo que debe gestionarse por separado.
Además, la agencia no maneja inventario de mercancías ni costes de producción manufacturera. Sus recursos más valiosos son el tiempo de sus profesionales y las licencias de software que utilizan. Por eso, las cuentas de gastos de personal y las de servicios exteriores concentran la mayor parte del movimiento contable durante el ejercicio, algo que debe reflejarse con claridad en el plan de cuentas.
Etapas del ciclo contable en una agencia de marketing digital
El ciclo contable de cualquier empresa de servicios sigue una secuencia lógica y repetible cada año. En una agencia de marketing digital, esa secuencia tiene tres grandes etapas: apertura, movimiento y cierre, cada una con pasos específicos que garantizan que los registros sean fiables y que los estados financieros reflejen la realidad del negocio.
Apertura contable: el punto de partida del ejercicio
Cada ejercicio económico comienza con la apertura de la contabilidad. En una agencia de marketing digital, esto significa trasladar los saldos finales del año anterior como punto de partida del nuevo periodo. El asiento de apertura recoge todos los activos, pasivos y el patrimonio neto que quedaron registrados al cierre del ejercicio anterior, dejando así el libro diario listo para recibir las operaciones del nuevo año.
En este momento también se revisa el inventario de recursos de la agencia: equipos informáticos, licencias de software activas, saldos bancarios, deudas pendientes con proveedores y créditos por cobrar de clientes. Una apertura bien hecha es la garantía de que el ciclo no arranca con errores heredados que después sean difíciles de localizar y corregir.
Registro de operaciones durante el ejercicio
La fase de movimiento es la más extensa del ciclo. A lo largo del año, la agencia genera un flujo constante de transacciones: emite facturas a sus clientes, recibe facturas de proveedores y plataformas publicitarias, paga nóminas, abona licencias de herramientas y cobra las igualas acordadas. Cada una de estas operaciones debe quedar registrada en el libro diario de forma cronológica y con su documentación de respaldo.
Una práctica habitual en agencias es recibir fondos de clientes para invertir en campañas de Google Ads o Meta Ads. Ese dinero no debe registrarse como ingreso de la agencia, sino como un pasivo, ya que pertenece al cliente y se destinará íntegramente a la plataforma publicitaria. Solo el honorario de gestión o la comisión acordada constituye ingreso real de la agencia.
Ajustes previos al cierre del periodo
Antes de cerrar el ejercicio, la agencia debe revisar todos sus registros y aplicar los ajustes necesarios para que los estados financieros reflejen la realidad económica con precisión. Los ajustes más habituales en una agencia de marketing digital son las amortizaciones de equipos y software, las periodificaciones de ingresos anticipados y la dotación de provisiones por clientes de cobro incierto.
La periodificación es especialmente relevante cuando una agencia cobra por adelantado un proyecto de varios meses. Si el proyecto abarca dos ejercicios, solo el importe correspondiente al año en curso debe reconocerse como ingreso de ese periodo. El resto queda registrado como ingreso diferido, un pasivo temporal que se irá reconociendo en los meses siguientes.
Cierre contable y elaboración de estados financieros
El cierre es el punto final del ciclo. Consiste en saldar todas las cuentas de ingresos y gastos para calcular el resultado del ejercicio, y en elaborar los estados financieros que resumen la situación económica y patrimonial de la agencia. El asiento de cierre deja todas las cuentas de resultados a cero, preparando el terreno para que el siguiente ejercicio empiece limpio.
Los documentos que se obtienen al cierre son: el balance de situación, la cuenta de pérdidas y ganancias y, en función del tamaño de la agencia, el estado de flujos de efectivo y la memoria. Estos documentos no son solo un requisito legal: son la herramienta más fiable para evaluar la rentabilidad real de la agencia y tomar decisiones fundamentadas sobre el siguiente ejercicio.
Plan de cuentas para una agencia de marketing digital
El plan de cuentas es el esqueleto sobre el que se sostiene todo el ciclo contable. Define qué categorías existen, cómo se llaman y en qué grupo del Plan General Contable (PGC) encajan. Una agencia de marketing digital necesita un plan de cuentas adaptado a su actividad, que recoja con detalle sus fuentes de ingreso y sus principales partidas de gasto sin mezclarlas ni generalizarlas en exceso.
Cuentas de ingresos más comunes
Los ingresos de una agencia de marketing digital son variados y, en muchos casos, tienen tratamientos contables distintos según su naturaleza. Clasificarlos correctamente desde el principio evita descuadres al cierre y simplifica la declaración del IVA trimestral. A continuación se muestran los tipos de ingreso más habituales y la cuenta del PGC que les corresponde en España.
| Tipo de ingreso | Cuenta PGC | Descripción |
|---|---|---|
| Igualas mensuales (retainers) | 705 | Prestaciones de servicios de carácter recurrente facturadas al cliente mensualmente. |
| Honorarios por proyecto | 705 | Facturación puntual por un proyecto con entregables definidos y fecha de finalización. |
| Comisión sobre medios | 705 | Porcentaje o tarifa plana cobrada por gestionar la inversión publicitaria del cliente. |
| Consultoría y estrategia | 705 | Servicios de asesoría estratégica facturados por horas o por entregable concreto. |
| Bonificaciones por resultados | 759 | Ingresos variables vinculados al cumplimiento de KPIs acordados con el cliente. |
Cuentas de gastos más frecuentes
El control de los gastos es tan importante como el de los ingresos. En una agencia de marketing digital, los gastos más relevantes suelen ser los de personal, los de servicios exteriores (herramientas, freelances, plataformas) y los de amortización de equipos. Identificarlos con precisión permite calcular el margen real de cada proyecto y del negocio en su conjunto.
| Tipo de gasto | Cuenta PGC | Descripción |
|---|---|---|
| Sueldos y salarios | 640 | Retribución bruta del personal contratado directamente por la agencia. |
| Seguridad Social a cargo de la empresa | 642 | Cuota patronal que la agencia abona a la Tesorería de la Seguridad Social. |
| Servicios de freelances y colaboradores | 623 | Honorarios de profesionales externos contratados por proyecto o tarea. |
| Licencias de software y herramientas | 626 | Suscripciones a herramientas de SEO, diseño, analítica, gestión de redes, etc. |
| Publicidad y campañas propias | 627 | Inversión en plataformas digitales para promocionar los servicios de la propia agencia. |
| Amortización de equipos | 681 | Depreciación periódica de ordenadores, monitores y otros equipos de trabajo. |
| Arrendamiento de oficina | 621 | Alquiler mensual del espacio físico o de espacios de coworking utilizados. |
¿Cómo se registran los asientos contables en una agencia de marketing digital?
El asiento contable es la unidad básica del registro. Cada vez que la agencia emite una factura, recibe un cargo, cobra a un cliente o paga a un proveedor, esa operación queda reflejada en el libro diario mediante un asiento que equilibra siempre el debe y el haber. Entender cómo funciona cada tipo de asiento permite localizar errores rápidamente y mantener el ciclo saneado en todo momento.
Asiento de emisión de factura por servicio
Cuando la agencia emite una factura a un cliente por sus servicios de gestión de redes sociales o posicionamiento web, el asiento recoge el derecho a cobrar (cliente como deudor) y el ingreso generado. El IVA repercutido queda registrado como pasivo hasta que se liquida con Hacienda. Supongamos una factura de 2.000 € más un 21 % de IVA.
| Cuenta | Descripción | Debe (€) | Haber (€) |
|---|---|---|---|
| 430 | Clientes | 2.420,00 | |
| 705 | Prestación de servicios | 2.000,00 | |
| 477 | H.P. IVA repercutido | 420,00 |
Asiento de gasto en publicidad pagada
Cuando la agencia contrata publicidad en plataformas digitales para promocionar sus propios servicios, el gasto se registra en la cuenta 627. Si el cargo llega directamente desde la tarjeta corporativa o la cuenta bancaria, el asiento refleja la salida de tesorería al mismo tiempo. Este registro permite calcular cuánto invierte la agencia en su propia captación de clientes.
| Cuenta | Descripción | Debe (€) | Haber (€) |
|---|---|---|---|
| 627 | Publicidad, propaganda y RR. PP. | 500,00 | |
| 472 | H.P. IVA soportado | 105,00 | |
| 572 | Bancos c/c | 605,00 |
Asiento de cobro de iguala mensual
Las igualas son ingresos recurrentes, pero el momento del cobro no siempre coincide con el momento de la prestación del servicio. Cuando el cliente paga la iguala mensual, la agencia cancela el derecho de cobro que tenía registrado contra el cliente y lo convierte en dinero real en la cuenta bancaria. Este asiento es uno de los más repetidos en el ciclo de una agencia que trabaja con clientes recurrentes.
| Cuenta | Descripción | Debe (€) | Haber (€) |
|---|---|---|---|
| 572 | Bancos c/c | 2.420,00 | |
| 430 | Clientes | 2.420,00 |
Documentos contables clave en el ciclo de una agencia
El ciclo contable se sostiene sobre documentos concretos que sirven tanto de respaldo legal como de herramienta de control interno. En una agencia de marketing digital, estos documentos son el hilo conductor entre lo que ocurre operativamente y lo que queda registrado en la contabilidad. Perder uno o no generarlo en el momento adecuado puede crear huecos difíciles de explicar ante una revisión fiscal.
📄 Facturas emitidas
Documento principal de ingreso. Debe incluir número, fecha, datos del cliente, base imponible e IVA. Se archiva y registra en el momento de la emisión.
📄 Facturas recibidas
Respaldo de cada gasto: servicios de freelances, suscripciones a herramientas, arrendamiento de oficina. El IVA soportado se registra para su posterior deducción.
🏦 Extractos bancarios
Confirman que los cobros y pagos registrados en el libro diario coinciden con los movimientos reales de la cuenta. Son imprescindibles para la conciliación bancaria mensual.
📊 Nóminas
Documentan el gasto de personal mes a mes. Incluyen el salario bruto, las retenciones de IRPF y las cotizaciones a la Seguridad Social tanto del empleado como de la empresa.
📑 Contratos con clientes
Definen las condiciones de la prestación de servicios, los importes acordados y la periodicidad de facturación. Son el punto de referencia para registrar correctamente las igualas y proyectos.
📋 Balances de comprobación
Resumen periódico de todos los saldos de cuentas. Permiten detectar descuadres antes del cierre y verificar que el debe y el haber cuadran en todo momento.
Mantener todos estos documentos ordenados y vinculados a sus asientos correspondientes no solo facilita el trabajo del contable, sino que reduce significativamente el tiempo de respuesta ante cualquier requerimiento de la administración tributaria. La digitalización de los mismos, mediante software de contabilidad o herramientas de gestión documental, es la práctica más recomendable para agencias de cualquier tamaño.
Si te interesa ver cómo varía este ciclo en otros tipos de empresas de servicios, el ciclo contable de una academia o escuela es un buen ejemplo de referencia, ya que comparte similitudes en cuanto al tratamiento de ingresos anticipados y al reconocimiento de servicios por periodos.
Errores contables frecuentes en agencias de marketing digital
Conocer los errores más comunes es tan valioso como entender las etapas del ciclo. Muchas agencias, sobre todo las que están empezando a profesionalizar su gestión, repiten los mismos fallos que generan descuadres al cierre, problemas con el IVA o una imagen financiera distorsionada. Identificarlos a tiempo evita correcciones costosas y sanciones innecesarias.
Uno de los errores con mayor impacto es confundir los presupuestos publicitarios de los clientes con los ingresos de la propia agencia. Si una agencia gestiona 10.000 € en Google Ads para un cliente, ese dinero transita por su cuenta bancaria, pero no le pertenece. Registrarlo como ingreso infla artificialmente la facturación y puede generar un problema fiscal serio al liquidar el IVA.
Otro fallo recurrente es actualizar los registros contables solo cuando llega el extracto bancario a final de mes. La contabilidad debe reflejar las operaciones en el momento en que ocurren, no cuando el banco las confirma. Hacerlo al revés impide tener una imagen real del flujo de caja durante el mes y complica la conciliación bancaria. Para entender cómo se estructura el concepto general que rige todo esto, resulta útil revisar qué es el ciclo contable en su definición más amplia.
Preguntas frecuentes
¿Qué libros contables debe llevar una agencia de marketing digital?
Una agencia de marketing digital constituida como sociedad debe llevar, como mínimo, el libro diario y el libro mayor. El libro diario recoge todas las operaciones de forma cronológica, mientras que el libro mayor agrupa los movimientos por cuenta contable. Además, debe conservar el libro de inventarios y cuentas anuales, y presentar las cuentas ante el Registro Mercantil dentro de los plazos establecidos por la legislación vigente en su país.
¿Cuándo empieza y termina el ciclo contable de una agencia de marketing?
En la mayoría de los casos, el ciclo contable coincide con el año natural: empieza el 1 de enero y termina el 31 de diciembre. Sin embargo, la legislación permite que el ejercicio económico no coincida con el año natural si así lo establece la escritura de constitución de la sociedad. Independientemente de las fechas, la duración del ciclo no puede superar los doce meses, y al finalizar siempre se deben presentar las cuentas anuales.
¿Cómo se registra el cobro de una iguala mensual en contabilidad?
El registro del cobro de una iguala sigue dos pasos. Primero, cuando se emite la factura, se registra el ingreso en la cuenta 705 y el derecho a cobrar en la cuenta 430 (clientes). Segundo, cuando el cliente paga, se cancela el saldo de la cuenta 430 y se registra la entrada en la cuenta bancaria (572). Si la iguala se cobra antes de que el servicio se preste, el importe debe recogerse provisionalmente como ingreso diferido hasta que corresponda reconocerlo.
¿Qué gastos son deducibles en una agencia de marketing digital?
Son deducibles los gastos que estén directamente vinculados a la actividad de la agencia y que estén debidamente documentados con factura. Entre los más habituales están los sueldos del personal, las cuotas de licencias de software, los honorarios de freelances y colaboradores, el arrendamiento de la oficina o el coworking, los gastos de formación del equipo y la inversión publicitaria en plataformas digitales para promocionar los propios servicios de la agencia. La deducibilidad puede variar según la legislación fiscal aplicable en cada país.
¿Qué diferencia hay entre ingreso bruto e ingreso neto en una agencia?
El ingreso bruto de una agencia de marketing digital es la suma total de lo facturado a los clientes, incluyendo los fondos recibidos para invertir en campañas publicitarias. El ingreso neto, en cambio, es solo lo que le corresponde realmente a la agencia: sus honorarios, comisiones y tarifas de gestión, una vez descontados los importes que pertenecen a terceros. Trabajar con la cifra de ingreso neto ofrece una imagen mucho más fiel de la rentabilidad real del negocio.
¿Cómo se contabiliza la compra de publicidad en Google o Meta?
Si la agencia compra publicidad en Google o Meta para sus propios fines, el gasto se registra en la cuenta 627 (publicidad, propaganda y relaciones públicas) y el IVA soportado, si aplica, en la cuenta 472. Si, por el contrario, gestiona campañas en nombre de un cliente con fondos de ese cliente, el importe no es un gasto de la agencia: se mueve entre cuentas de pasivo (fondos recibidos del cliente) y cuentas bancarias, sin tocar las cuentas de resultados de la agencia.
¿Qué estados financieros debe preparar una agencia al final del ciclo?
Al final del ciclo contable, una agencia de marketing digital debe preparar como mínimo el balance de situación, que muestra los activos, pasivos y patrimonio neto, y la cuenta de pérdidas y ganancias, que refleja los ingresos, gastos y el resultado del ejercicio. Las agencias de mayor tamaño también deben elaborar el estado de flujos de efectivo, el estado de cambios en el patrimonio neto y la memoria, que complementa y explica los datos de los documentos anteriores.
Conclusión
El ciclo contable de una agencia de marketing digital sigue la misma lógica que el de cualquier empresa de servicios, pero tiene particularidades propias que conviene conocer desde el principio: el tratamiento de los fondos de clientes, el reconocimiento de ingresos por periodos y la clasificación precisa de los gastos son los pilares sobre los que se sostiene una contabilidad sana y fiable.
Ahora que conoces las etapas del ciclo, los asientos más habituales y los errores que debes evitar, puedes aplicar este conocimiento de forma inmediata: revisa si tu agencia está separando correctamente los fondos de clientes, comprueba que tus ingresos anticipados están periodificados y asegúrate de que cada gasto cuenta con su factura correspondiente antes de cerrar el próximo trimestre.
La contabilidad bien llevada no es una carga: es la base desde la que se toman las mejores decisiones de negocio. Si quieres seguir profundizando en este tema, en este sitio web encontrarás más contenidos sobre contabilidad aplicada a distintos tipos de empresas y sectores que te ayudarán a consolidar lo que has aprendido.
Sigue aprendiendo:
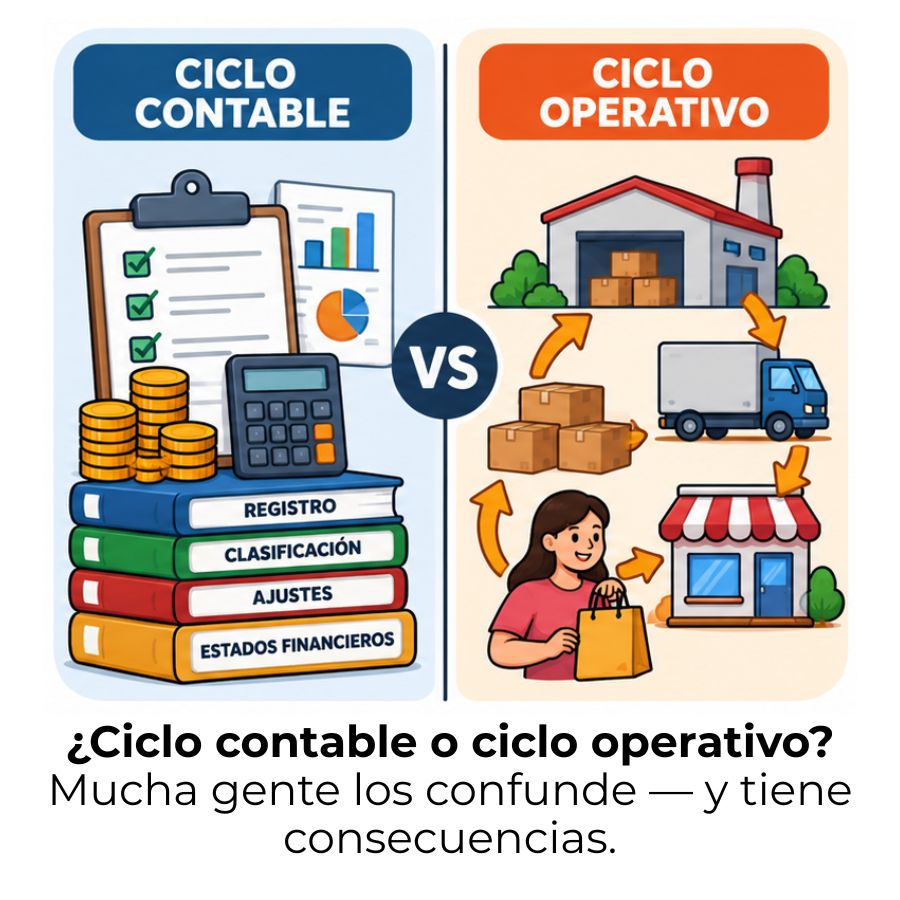
Diferencia entre ciclo contable y ciclo operativo
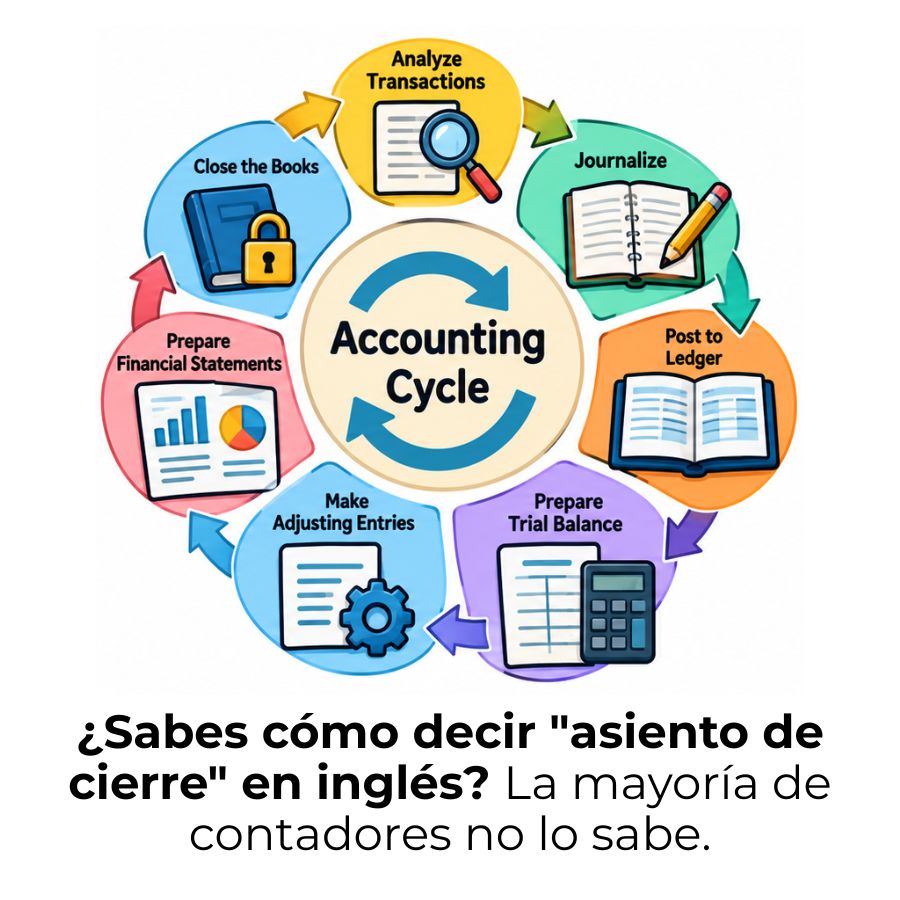
Términos del ciclo contable en inglés

Flujo de caja: El indicador que revela la salud real de tu negocio

¿Qué es el balance de comprobación?

Libro diario en contabilidad
Ciclo contable en España: Etapas y funcionamiento
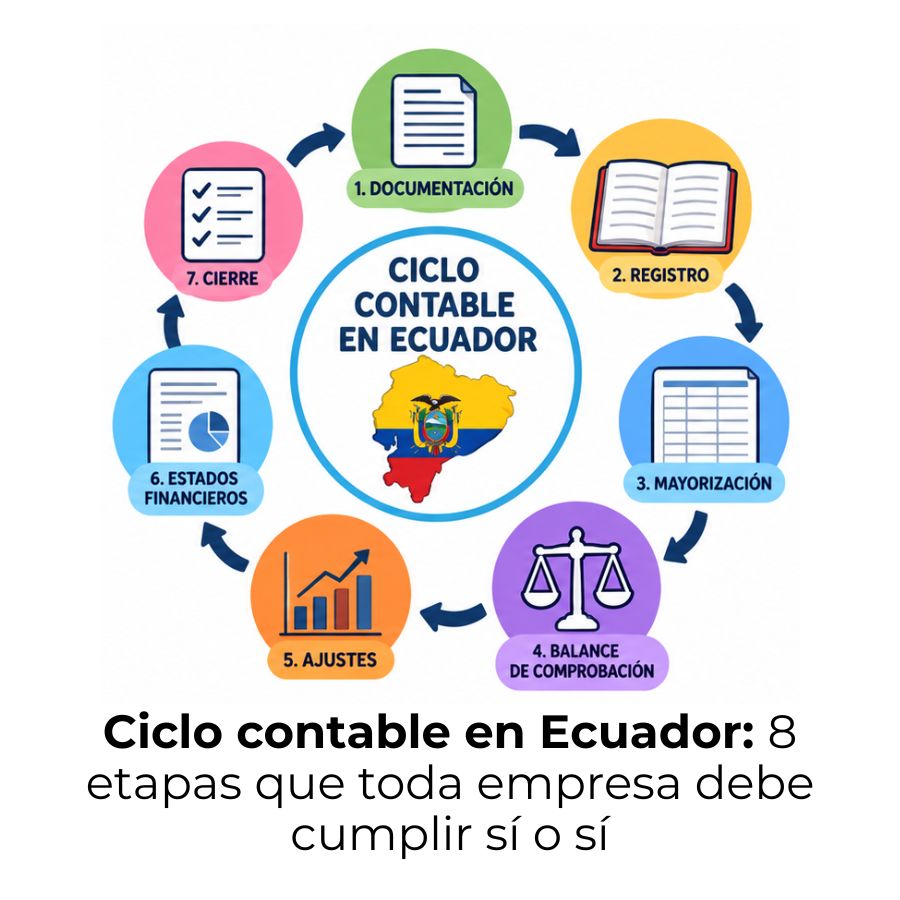
Ciclo contable en Ecuador: Etapas y cómo funciona
Ciclo contable de una academia o escuela
