
Sí, una empresa puede operar con dos planes de cuentas a la vez, aunque esto no significa que cualquier empresa deba hacerlo. Depende del tipo de actividad, del software contable que uses y de lo que necesites reportar. Te explicamos cuándo tiene sentido, cómo funciona en la práctica y qué implica desde el punto de vista normativo.
La respuesta directa: sí es posible, pero con condiciones
Una empresa puede usar dos planes de cuentas a la vez, y esto no contradice ninguna norma contable general. Lo que varía es el propósito de cada plan, el contexto en que se aplica y la herramienta que lo gestiona. No se trata de llevar una doble contabilidad en el sentido fraudulento, sino de estructurar la información financiera de dos formas distintas para responder a necesidades igualmente distintas.
El primer plan suele cumplir con las exigencias legales y fiscales del país donde opera la empresa. El segundo responde a necesidades internas: análisis de costos, control por departamentos o presentación de resultados a la dirección. Ambos coexisten dentro del mismo sistema contable, pero tienen funciones claramente diferenciadas.
Que esta posibilidad exista no significa que sea automáticamente conveniente para cualquier empresa. Antes de implementarla, necesitas entender bien qué es cada plan, en qué casos aplica y qué implica desde el punto de vista operativo y normativo. Eso es exactamente lo que desarrollamos a lo largo de este artículo.
¿Qué es exactamente un plan de cuentas y para qué sirve?
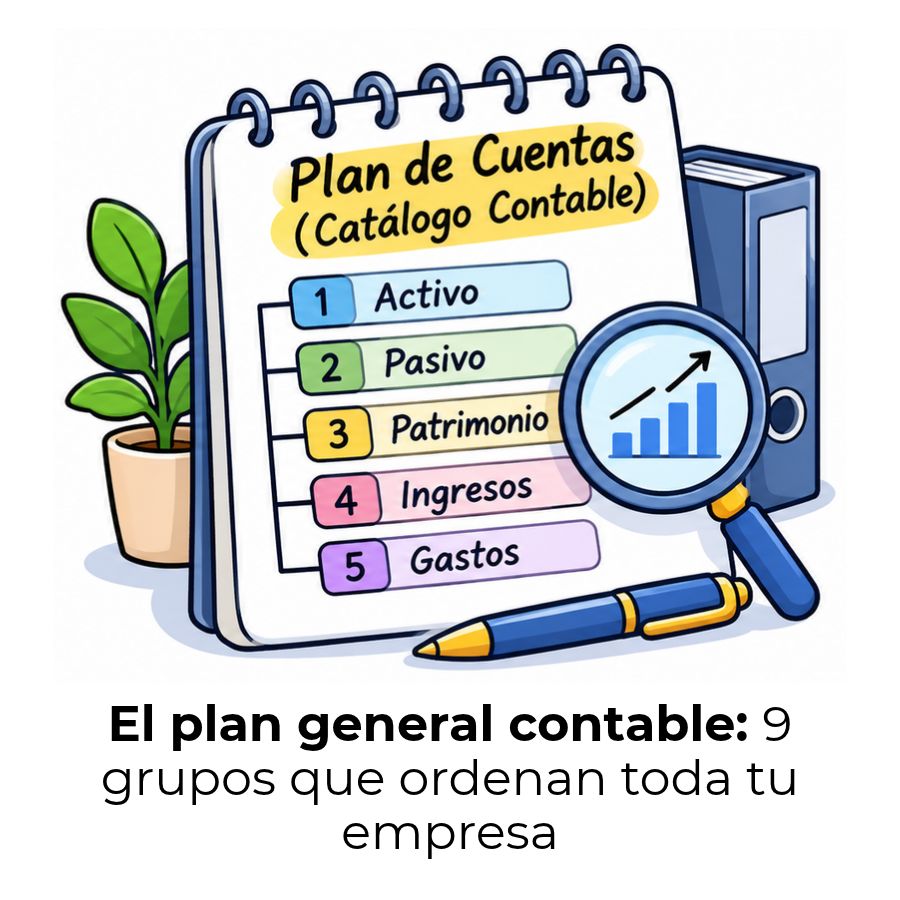
El plan de cuentas es el listado ordenado y codificado que reúne todas las cuentas contables que una empresa utiliza para registrar sus operaciones. Funciona como el esqueleto del sistema contable: sin él, cada transacción podría registrarse de forma diferente según quien la contabilice, lo que haría imposible comparar períodos o preparar estados financieros coherentes.
Cada cuenta dentro del plan tiene un código numérico único, un nombre y una función específica. Cuando ocurre una transacción —una venta, un pago a proveedor, una compra de equipo— el contador la registra afectando al menos dos cuentas del plan, siguiendo el principio de la partida doble. Ese registro sistemático garantiza que la información sea trazable, comparable y confiable.
Diferencia entre plan de cuentas y catálogo de cuentas
Aunque muchas veces se usan como sinónimos, no significan exactamente lo mismo. El plan de cuentas puede ser emitido por un organismo regulador para uso general de múltiples empresas, mientras que el catálogo de cuentas es el listado personalizado que cada empresa configura dentro de su propio software contable, adaptando la estructura estándar a sus necesidades particulares.
¿Cuándo necesita una empresa dos planes de cuentas?
No todas las empresas requieren dos planes de cuentas. Esta necesidad surge en situaciones específicas donde un único plan no logra capturar toda la información que la empresa necesita reportar de forma simultánea. Identificar bien esos escenarios es el primer paso para decidir si esta estructura tiene sentido en tu caso.
Contabilidad financiera y contabilidad de gestión simultáneas
La contabilidad financiera registra las operaciones tal como lo exige la ley: siguiendo normas contables nacionales o internacionales, para producir estados financieros que se presentan a autoridades fiscales, inversionistas o entidades bancarias. La contabilidad de gestión, en cambio, organiza la información para que la gerencia tome decisiones internas sobre costos, eficiencia y rentabilidad por producto, proyecto o departamento.
Estos dos enfoques pueden requerir estructuras de cuentas distintas, porque responden a preguntas diferentes. El plan financiero pregunta: «¿Cómo están las finanzas de la empresa ante la ley?». El plan de gestión pregunta: «¿Qué área del negocio genera más valor y cuál consume más recursos?». Ninguno de los dos responde bien la pregunta del otro.
Empresas con dos actividades económicas distintas
Cuando una empresa desarrolla dos actividades económicas muy diferentes —por ejemplo, servicios de consultoría y venta de productos físicos—, puede necesitar diferenciar sus ingresos, gastos y costos con mayor precisión de la que permite un plan único estándar. En esos casos, una solución frecuente es ampliar el plan de cuentas con subcuentas adicionales que identifiquen a qué actividad pertenece cada registro.
Desde el punto de vista fiscal, siempre es una sola contabilidad: la empresa presenta una única declaración de impuestos y un único estado de resultados consolidado. La separación interna por actividades opera dentro de ese marco, utilizando dígitos adicionales en los códigos contables para distinguir a qué línea de negocio pertenece cada transacción, sin duplicar el plan completo.
Grupos empresariales con plan corporativo y plan local
En grupos corporativos donde varias empresas filiales comparten un plan de cuentas unificado para consolidar información a nivel corporativo, cada filial también mantiene su propio catálogo local adaptado a su actividad, su país y sus obligaciones tributarias específicas. El plan corporativo establece las clases, grupos y subcuentas principales, mientras que cada empresa añade el nivel de detalle que su actividad demanda.
Esto significa que, en la práctica, una misma entidad puede estar operando con la estructura corporativa del grupo y con su propio catálogo local al mismo tiempo. No son planes contradictorios, sino niveles de la misma estructura que responden a distintos destinatarios de la información.
El método dualista: dos registros en un solo sistema
El método dualista es el enfoque contable que formaliza la coexistencia de dos estructuras de cuentas dentro de una misma empresa. Separa la contabilidad financiera de la contabilidad analítica o de costos en el propio plan de cuentas, asignando rangos de cuentas distintos a cada una. En muchos planes de cuentas de tradición francesa o latinoamericana, los elementos del 1 al 8 corresponden a la contabilidad financiera, mientras que el elemento 9 se reserva íntegramente para la contabilidad analítica.
Lo interesante del método dualista es que ambas contabilidades se comunican entre sí mediante cuentas espejo o cuentas reflejadas. Cuando la contabilidad analítica necesita informar un nuevo saldo de existencias o el costo de ventas del período, traslada esa información a la contabilidad financiera para que los estados financieros queden completos y correctos. No son dos sistemas aislados, sino dos capas de un mismo registro coherente.
¿Cómo funciona el plan alternativo en la práctica?
En algunos sistemas de software contable, el plan alternativo es una segunda estructura de cuentas que corre en paralelo al plan principal. A cada subcuenta del plan principal se le asigna una subcuenta equivalente en el plan alternativo, de modo que cuando se contabiliza una operación, el sistema puede mostrar el resultado tanto en la estructura estándar como en la alternativa, según el tipo de informe que se necesite.
Este esquema es especialmente útil cuando una empresa opera en un país con un plan de cuentas nacional obligatorio, pero también necesita reportar sus resultados bajo un estándar internacional diferente —por ejemplo, cuando la empresa local forma parte de un grupo multinacional que consolida bajo Normas Internacionales de Información Financiera (NIIF). El plan principal cumple la norma local; el plan alternativo traduce esa misma información al estándar del grupo.
¿Qué dice la normativa contable sobre los planes múltiples?
La normativa contable no prohíbe el uso de dos planes de cuentas en una misma empresa, siempre que la contabilidad financiera obligatoria —la que se presenta ante las autoridades fiscales— se lleve de forma completa, fiel y conforme a las normas vigentes en cada país. Lo que la ley exige es que los estados financieros reflejen la realidad económica de la empresa de forma razonable; no impone que solo exista un único esquema interno de clasificación.
En países como España, la normativa del Plan General de Contabilidad establece que las empresas deben seguir el plan oficial como base, pero pueden adaptar y ampliar ese plan según sus necesidades. En países latinoamericanos con planes únicos de cuentas sectoriales, la normativa define la estructura mínima obligatoria, pero tampoco restringe el uso de estructuras internas adicionales para fines de gestión.
La responsabilidad de preparar y presentar los estados financieros recae en la gerencia de la empresa, que debe adoptar políticas contables que permitan una presentación razonable de la situación financiera, los resultados de gestión y los flujos de efectivo.
Esto significa que, en la práctica, el segundo plan de cuentas de gestión no reemplaza ni altera el plan financiero obligatorio. Opera de forma complementaria, siempre subordinado al principio de que la información financiera principal debe ser completa, veraz y auditable. Si alguna vez existe discrepancia entre ambos planes, el plan financiero es el que prevalece ante cualquier instancia legal o tributaria.
✅ Lo que la normativa permite
- Ampliar el plan estándar con subcuentas adicionales
- Usar un plan de gestión interno en paralelo
- Traducir el plan local a un estándar internacional
- Usar un plan alternativo en el software contable
❌ Lo que la normativa no permite
- Ocultar operaciones en el plan de gestión
- Presentar estados financieros distintos a distintas autoridades
- Contradecir el plan financiero obligatorio
- Usar el plan de gestión como sustituto del plan legal
Riesgos y ventajas de llevar dos planes de cuentas
Como cualquier decisión técnica en contabilidad, usar dos planes de cuentas tiene beneficios concretos y también implica desafíos que no conviene ignorar. La decisión debe estar respaldada por una necesidad real, no por la creencia de que más complejidad equivale a mejor gestión. Antes de implementar esta estructura, pesa con cuidado lo que ganas y lo que arriesgas.
El riesgo más frecuente no es técnico, sino humano: cuando el equipo no tiene claridad sobre qué plan utiliza en cada momento, los registros pueden terminar en la estructura equivocada. Una buena capacitación y un manual de políticas contables claro son tan importantes como el software que soporta la doble estructura.
¿Cómo gestiona el software contable dos planes a la vez?
Los sistemas ERP y los programas contables modernos están diseñados para soportar estructuras de cuentas múltiples. La forma en que lo hacen varía según el software, pero el principio general es siempre el mismo: una sola transacción puede impactar simultáneamente en dos estructuras de cuentas distintas, sin necesidad de registrarla dos veces de forma manual.
En algunos sistemas, cuando defines una cuenta contable, puedes indicar a qué estructura pertenece: si es una cuenta legal —para los informes fiscales— o una cuenta complementaria —para los informes de gestión—. Ambas pueden vincularse a una cuenta padre que consolida los importes de las dos. Así, el sistema produce automáticamente el informe que necesita la dirección y el que necesita la administración tributaria, partiendo del mismo registro de origen.
Para que la gestión de dos planes sea sostenible sin un ERP robusto, una alternativa es usar subcuentas adicionales dentro del plan único. Por ejemplo, si el plan estándar define la cuenta 623 para servicios externos, puedes crear la subcuenta 62301 para la actividad A y 62302 para la actividad B. Esto no es un segundo plan de cuentas en sentido estricto, pero cumple una función similar con mucho menos esfuerzo técnico. Si quieres profundizar en este enfoque, puede servirte aprender sobre cómo estandarizar el plan de cuentas de varios clientes, una estrategia que aplica lógica similar para mantener coherencia entre múltiples estructuras contables.
Si quieres entender mejor cómo se organiza la estructura base de estas herramientas, el recurso sobre plan de cuentas y catálogo contable ofrece un punto de partida sólido para comprender los fundamentos antes de adentrarte en estructuras más complejas como la doble contabilización.
Preguntas frecuentes
¿Una empresa puede tener más de dos planes de cuentas?
En términos prácticos y normativos, una empresa puede contar con múltiples estructuras de clasificación contable, aunque en la mayoría de los sistemas de software contable el límite operativo suele ser un plan principal y un plan alternativo. Superar esa cantidad añade una complejidad muy alta sin beneficios proporcionales para la mayoría de las organizaciones. Lo habitual es que dos estructuras bien definidas sean suficientes incluso para empresas con operaciones complejas, ya que los niveles de subcuentas permiten una segmentación muy detallada sin necesidad de un tercer plan independiente.
¿El plan de cuentas alternativo tiene validez fiscal?
El plan de cuentas alternativo, por sí solo, no tiene validez fiscal. Lo que las autoridades tributarias exigen es el plan financiero principal, que debe cumplir con las normas contables del país y reflejar fielmente todas las operaciones de la empresa. El plan alternativo es una herramienta interna de gestión: no reemplaza al plan fiscal ni puede usarse para presentar declaraciones tributarias. Su función es permitir que la empresa analice su información desde una perspectiva diferente, sin alterar los registros que tienen relevancia legal.
¿Qué diferencia hay entre plan de cuentas y plan de cuentas sectorial?
El plan de cuentas general es el marco estándar que aplica a la mayoría de las empresas de un país, mientras que el plan de cuentas sectorial es una adaptación específica para industrias con características contables particulares —como el sector eléctrico, el asegurador, el constructor o las entidades sin fines de lucro. Los planes sectoriales modifican o amplían el plan general para incluir cuentas propias de esa actividad, como cuentas de concesiones, primas de seguros o reservas técnicas. Una empresa del sector asegurador, por ejemplo, debe usar su plan sectorial específico y no puede limitarse al plan general estándar.
¿Cuándo es obligatorio usar un plan de cuentas específico?
La obligatoriedad de un plan de cuentas específico depende del país y del sector de actividad. En muchos países, las entidades financieras, aseguradoras, empresas cotizadas en bolsa y entidades del sector público tienen la obligación de usar el plan de cuentas diseñado para su sector, que incluye cuentas y estructuras particulares que el plan general no contempla. Una empresa fuera de esos sectores regulados generalmente puede adaptar el plan general a sus necesidades, siempre dentro del marco normativo vigente y cumpliendo con los principios contables aplicables en su jurisdicción.
¿Puede una pyme manejar dos planes de cuentas sin software especializado?
En términos prácticos, gestionar dos planes de cuentas sin un software que lo soporte de forma nativa es muy difícil y propenso a errores. Para una pequeña empresa, la alternativa más razonable es ampliar el plan único con subcuentas adicionales que segmenten la información por actividad, proyecto o departamento. Esto cumple la misma función informativa sin la complejidad de mantener dos estructuras paralelas. Si la empresa crece y necesita reportar bajo dos estándares distintos, en ese momento sí tiene sentido evaluar una herramienta contable más robusta que soporte la doble estructura.
¿Qué es la doble contabilización en un ERP?
La doble contabilización en un ERP es la funcionalidad que permite definir dos estructuras distintas de cuentas contables dentro del mismo sistema: una para los informes legales y fiscales, y otra para los informes de gestión interna. Cuando se registra una transacción, el sistema la clasifica automáticamente en ambas estructuras sin necesidad de duplicar el asiento manualmente. Esta función es especialmente útil en empresas que deben reportar bajo normativa local y bajo estándares internacionales al mismo tiempo, como ocurre con filiales de grupos multinacionales que consolidan sus cuentas bajo NIIF.
¿El plan de gestión reemplaza al plan financiero?
No, el plan de gestión no reemplaza al plan financiero en ningún escenario. El plan financiero es el que tiene validez legal y sobre el que se construyen los estados financieros oficiales. El plan de gestión es un complemento que amplía la perspectiva interna sin modificar los registros legales. Si en algún momento los datos del plan de gestión y del plan financiero difieren, siempre prevalece el plan financiero ante cualquier requerimiento de las autoridades fiscales, auditores externos o entidades bancarias. Ambos coexisten, pero con jerarquías claramente distintas.
Conclusión
Una empresa puede usar dos planes de cuentas a la vez, siempre que cada uno cumpla un propósito claro y diferenciado. El plan financiero responde a las obligaciones legales y fiscales; el plan de gestión o alternativo sirve para analizar el desempeño interno. Ninguno contradice al otro: se complementan dentro de un sistema contable bien estructurado.
Si tu empresa tiene dos líneas de negocio, forma parte de un grupo corporativo o necesita reportar bajo dos estándares simultáneamente, esta estructura puede darte una ventaja real en la toma de decisiones. El primer paso es evaluar si tu software contable lo soporta y si tu equipo tiene la claridad suficiente para mantener ambas estructuras sin errores de clasificación.
El mundo contable tiene más matices de los que parece a primera vista, y entender esos matices marca una diferencia importante en cómo gestionas la información financiera. En este sitio web encontrarás más recursos sobre plan de cuentas, catálogo contable y contabilidad práctica que te ayudarán a seguir construyendo ese conocimiento con solidez.
Sigue aprendiendo:
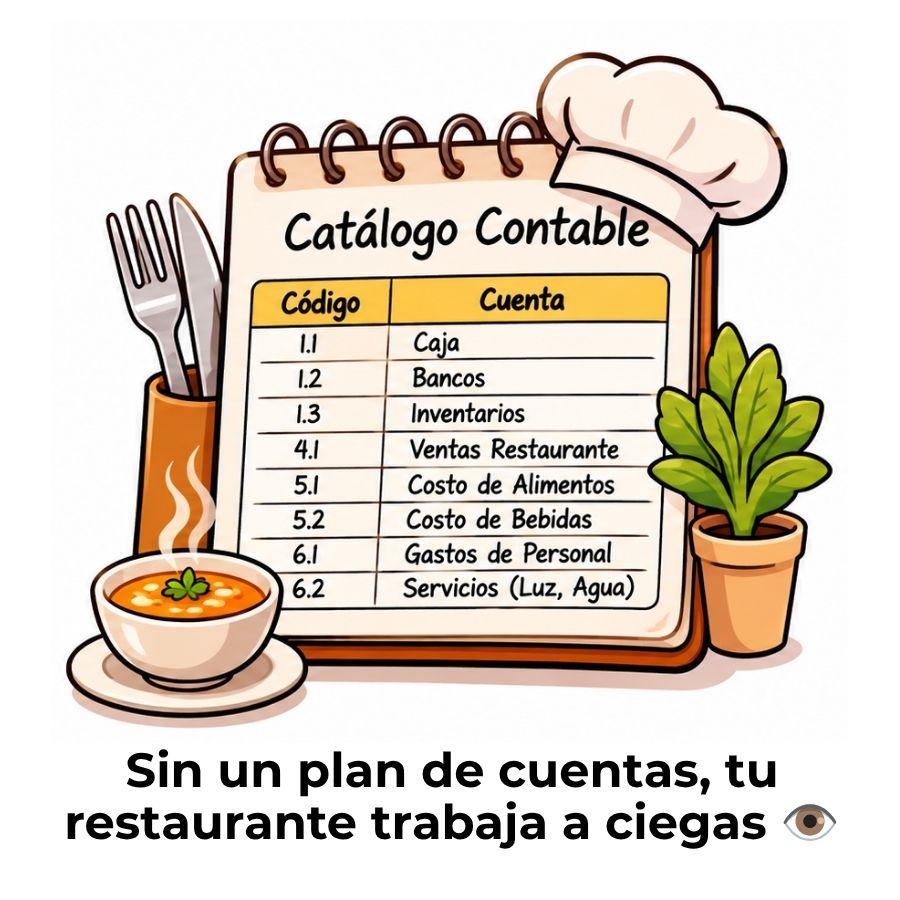
Plan de cuentas para restaurantes: Estructura completa
Incidencias del catálogo contable
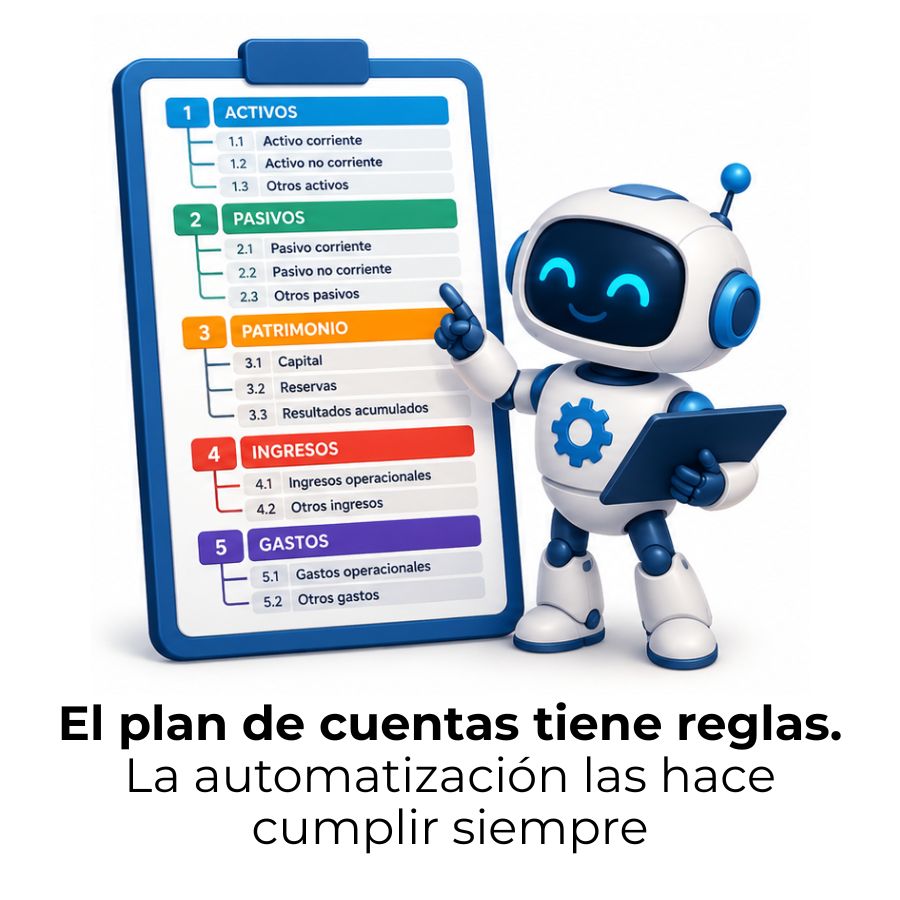
Validación automatizada en el plan de cuentas
Plan de cuentas estándar o personalizado: ¿Cuál elegir?
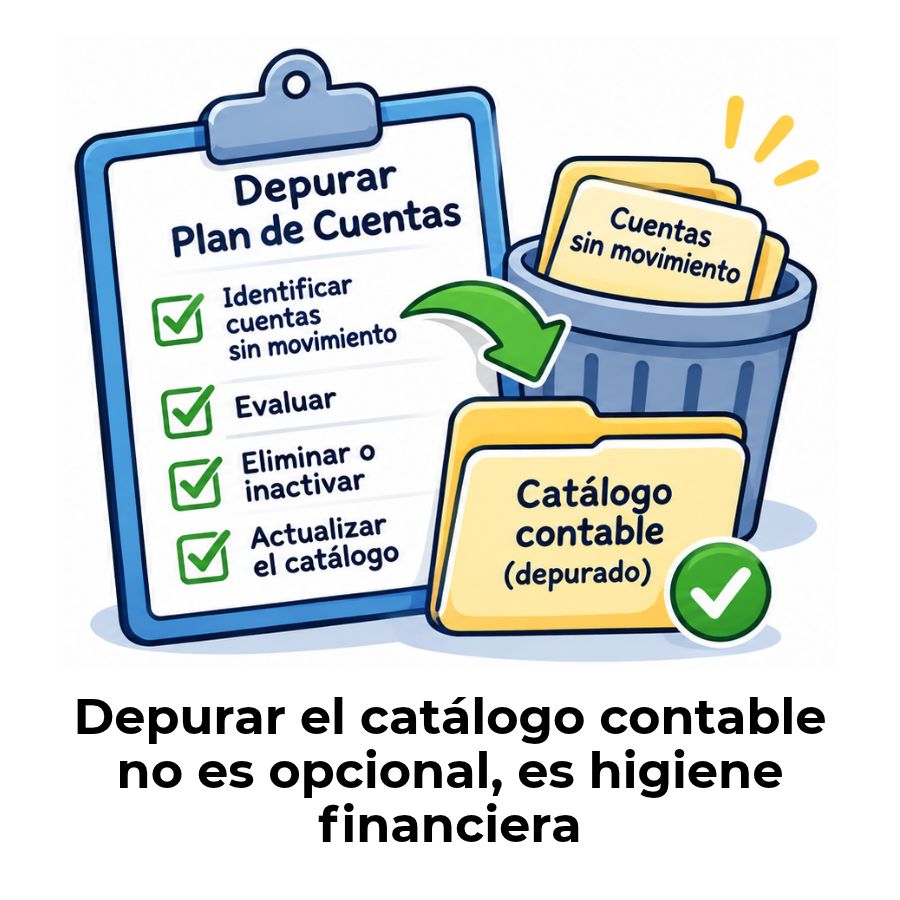
¿Cómo depurar un plan de cuentas con cuentas sin movimiento?
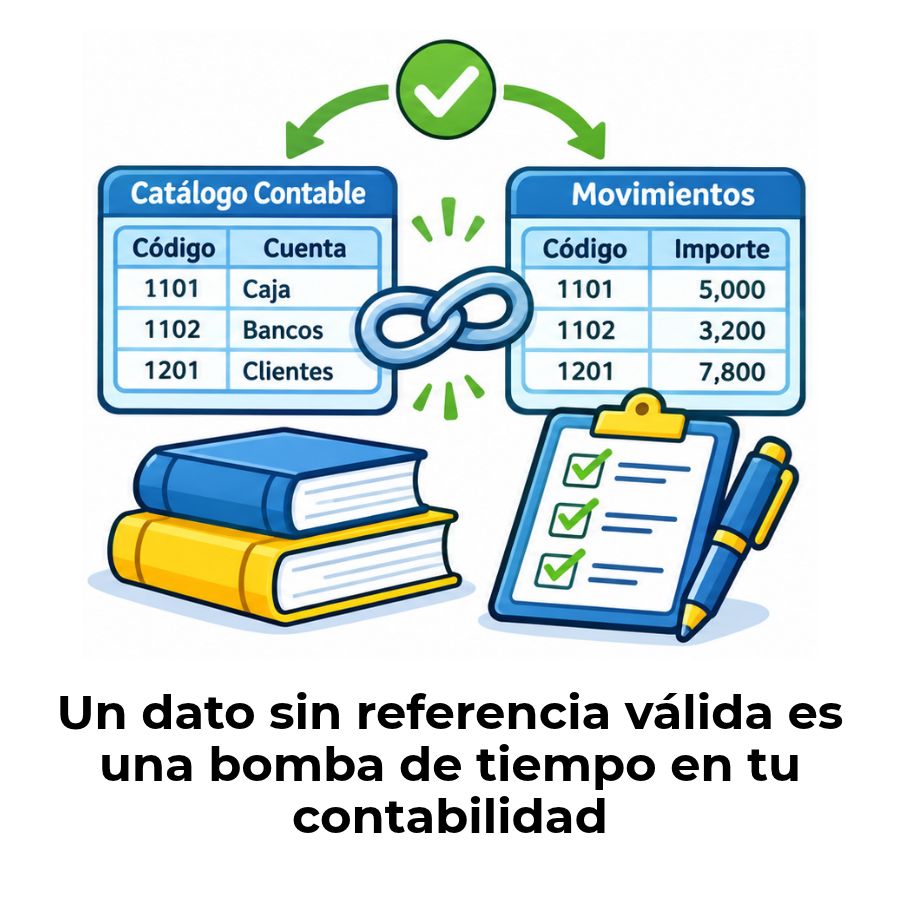
Integridad referencial en el catálogo contable
¿Qué es el plan general contable?
Jerarquía contable: Ordena tus cuentas sin confusión
