
El código agrupador del SAT es el identificador numérico que vincula cada cuenta de tu catálogo interno con las categorías oficiales que el Servicio de Administración Tributaria define en el Anexo 24. Si lo asignas mal o lo omites, tu archivo de contabilidad electrónica puede ser rechazado.
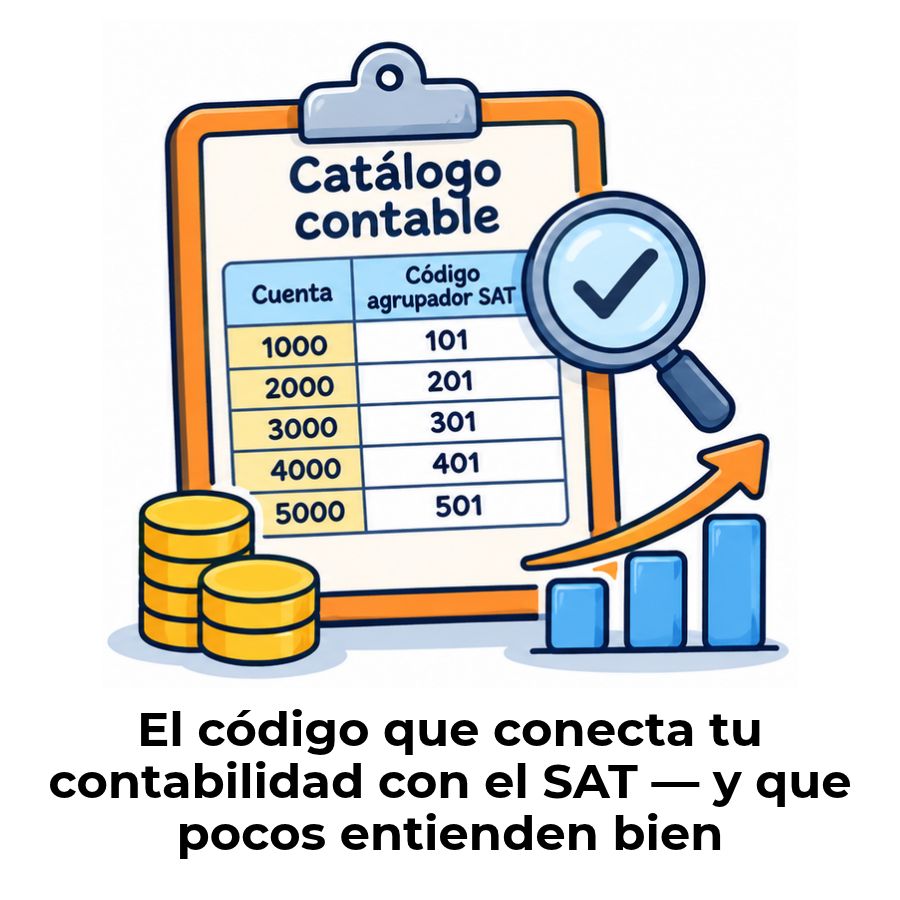
¿Qué es el código agrupador del SAT?
El código agrupador del SAT es un identificador numérico que establece la correspondencia entre las cuentas de tu catálogo interno y las categorías oficiales que la autoridad fiscal define en el Anexo 24 de la Resolución Miscelánea Fiscal (RMF). En términos simples, es el puente que permite al SAT leer y entender tu contabilidad de forma estandarizada, sin importar cómo hayas nombrado o numerado tus cuentas.
En México, cada empresa tiene libertad para diseñar su propio plan de cuentas y catálogo contable según su giro y operación. Sin embargo, esa libertad tiene un límite claro: cada cuenta que uses debe estar asociada a un código agrupador del SAT por naturaleza y preponderancia. Si esa asociación falta o es incorrecta, el archivo XML de tu catálogo no cumple con la estructura requerida y puede ser rechazado.
«El código agrupador del SAT tiene el objetivo de que la información sea presentada de manera uniforme, para lo cual es necesario que los contribuyentes asocien las cuentas de su catálogo de cuentas al código agrupador por naturaleza y preponderancia de la cuenta.» — Anexo 24 de la RMF, SAT
Su origen en el Anexo 24 de la RMF
El Anexo 24 de la Resolución Miscelánea Fiscal es el documento de referencia obligatorio que el SAT publica cada año para regular la contabilidad en medios electrónicos. Este anexo desarrolla las obligaciones previstas en el artículo 28, fracción IV del Código Fiscal de la Federación (CFF) y es el lugar donde se encuentra la lista completa del código agrupador. Cada vez que necesites saber a qué código corresponde una cuenta de tu catálogo, debes consultar ese documento.
El Anexo 24 vigente para 2026 se publicó en el Diario Oficial de la Federación el 13 de enero de 2026. Conserva sin alteraciones la estructura, los códigos agrupadores y el estándar XML que se han mantenido desde 2024, lo que significa que, si ya conocías la versión anterior, no necesitas reaprender nada. Solo hay dos ajustes puntuales que se detallan más adelante en este artículo.
¿Qué diferencia hay entre el código agrupador y el catálogo de cuentas?
Tu catálogo de cuentas es propio: tú lo diseñas, lo nombras y lo numerás según cómo opera tu empresa. El código agrupador, en cambio, es una clave externa definida por la autoridad que se añade a ese catálogo para indicar a qué categoría oficial pertenece cada cuenta. No son lo mismo ni cumplen la misma función, aunque conviven dentro del mismo archivo XML.
Entender esta diferencia de raíz evita uno de los errores más comunes: pensar que el SAT publica un catálogo de cuentas listo para usar. Lo que publica es una lista de códigos de referencia, no un catálogo. Tu catálogo es tuyo; el código agrupador es del SAT. Cada cuenta de tu catálogo interno necesita «traducirse» a un código del Anexo 24 para que la autoridad fiscal pueda procesarla de forma uniforme.
Estructura del código agrupador del SAT
El código agrupador sigue una estructura numérica de dos segmentos separados por un punto. El primer segmento identifica la cuenta de mayor (nivel 1) y el segundo identifica la subcuenta de primer nivel (nivel 2). Por ejemplo, en el código 101.01, el número 101 corresponde a la cuenta mayor «Caja» y el .01 identifica la subcuenta «Caja y efectivo». Esa lectura en dos partes es consistente en todo el catálogo.
Nivel 1: cuentas de mayor
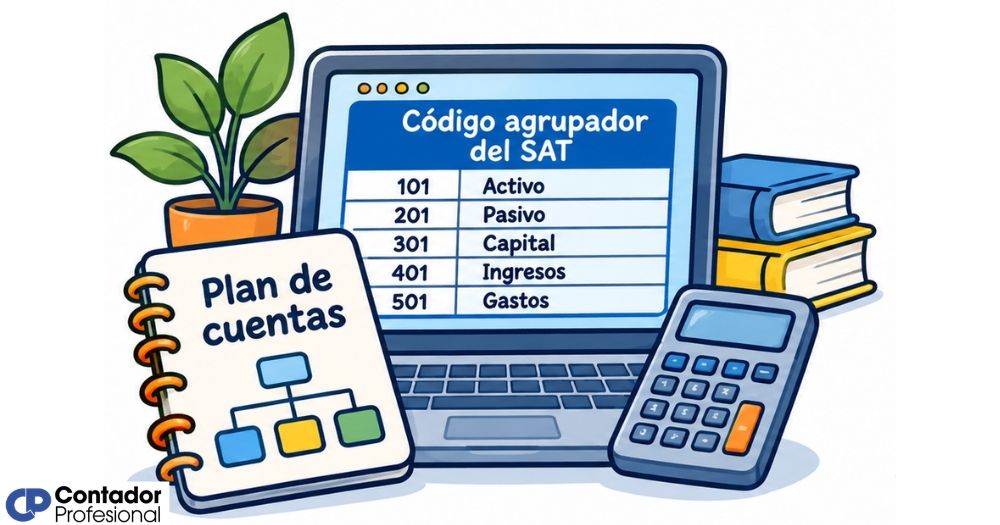
Las cuentas de nivel 1 son los grandes encabezados que agrupan familias de cuentas. En el código agrupador del SAT, estos encabezados se representan con números redondos de tres dígitos: 100, 200, 300, 400, 500, 600, 700. Estos códigos de nivel 1 no se asignan directamente a tus cuentas contables; funcionan como el paraguas bajo el que se agrupan los códigos de nivel 2 que sí debes asignar.
Nivel 2: subcuentas de primer nivel
El nivel 2 es donde ocurre la asignación real. Todos los contribuyentes deben asociar cada cuenta de su catálogo a un código de subcuenta de primer nivel del SAT, es decir, a un código con formato XXX.XX, como 102.01 (Bancos nacionales) o 213.01 (IVA por pagar). No existe un tercer nivel en el código agrupador: todo converge hacia este segundo nivel definido en el Anexo 24, sin importar cuántos subniveles internos tenga tu propio catálogo.
Grandes grupos del código agrupador
El código agrupador organiza todas las cuentas posibles en siete grandes grupos. Los grupos del 100 al 700 corresponden a contribuyentes en general, mientras que el grupo 0 es de uso exclusivo para contribuyentes del sector financiero. Conocer estos grupos te ayuda a identificar rápidamente el rango de códigos en el que debe caer cada cuenta de tu catálogo antes de buscar el código exacto en el Anexo 24.
¿Para qué sirve el código agrupador del SAT?
La función principal del código agrupador es permitir que el SAT procese la información contable de todos los contribuyentes bajo un estándar común. Sin ese estándar, comparar la contabilidad de miles de empresas distintas sería imposible de forma automatizada. Gracias al código agrupador, el SAT puede cruzar de manera sistemática los datos de tu balanza de comprobación con los CFDI que has emitido y tus declaraciones fiscales.
Estandarización fiscal
Permite que el SAT lea y compare la contabilidad de millones de contribuyentes bajo la misma estructura, sin importar el nombre o numeración interna de cada empresa.
Validación del XML
El archivo XML de tu catálogo de cuentas requiere el campo del código agrupador para cumplir con la estructura técnica del Anexo 24. Sin él, el archivo no es válido.
Cruce con CFDI
La autoridad utiliza el código agrupador para cruzar automáticamente los movimientos de tu balanza con los comprobantes fiscales emitidos y recibidos.
Auditorías electrónicas
En una revisión electrónica, el SAT usa los códigos agrupadores para identificar inconsistencias entre lo que declaras y lo que tu contabilidad registra.
Desde otra perspectiva, el código agrupador también protege al contribuyente: cuando tu catálogo está correctamente mapeado, la información que el SAT recibe es coherente con tu realidad financiera, lo que reduce el riesgo de observaciones o requerimientos derivados de inconsistencias detectadas de forma automática.
¿Cómo asignar el código agrupador del SAT?
Asignar el código agrupador no requiere modificar el orden de tu catálogo de cuentas actual ni renombrar tus cuentas. El proceso consiste en añadir un campo adicional a cada cuenta donde se indica el código del SAT que mejor corresponde según su naturaleza y preponderancia. A continuación, los pasos para hacerlo de forma ordenada y sin errores.
- 1
Descarga el Anexo 24 vigente del portal del SAT
Accede a sat.gob.mx y descarga el Anexo 24 correspondiente al ejercicio fiscal actual. Ese documento contiene la lista completa y oficial de códigos agrupadores. Es tu fuente de consulta obligatoria antes de asignar cualquier código.
- 2
Revisa tu catálogo de cuentas completo
Haz una lista de todas las cuentas y subcuentas activas en tu sistema contable. Identifica cuáles ya tienen un código agrupador asignado y cuáles no. Empieza por las cuentas de mayor uso: bancos, ventas, compras y sueldos.
- 3
Identifica la naturaleza y preponderancia de cada cuenta
La naturaleza indica si la cuenta es activo, pasivo, capital, ingreso, costo o gasto. La preponderancia se refiere a la función principal de esa cuenta dentro de tu operación. Cuando una cuenta podría caber en más de un código, usa el que mejor describe su uso mayoritario.
- 4
Asigna el código de subcuenta de primer nivel (nivel 2)
Busca en el Anexo 24 el código de nivel 2 que más se acerca a tu cuenta. Recuerda que siempre debes asignar el código de nivel 2 (con formato XXX.XX), nunca el de nivel 1 solo. Si tu sistema solo maneja cuentas de mayor, igualmente debes asociarlas al nivel de subcuenta del SAT.
- 5
Verifica que ninguna cuenta activa quede sin código
Genera un reporte de tu catálogo y filtra las cuentas sin código agrupador. Si una cuenta activa no tiene código asignado, el archivo XML no cumple con la estructura requerida y el SAT puede rechazarlo. Las cuentas de tipo o agrupador que no reciben movimientos pueden omitirse.
- 6
Genera y valida el XML del catálogo
Una vez asignados todos los códigos, genera el archivo XML desde tu sistema contable y valida su estructura antes de enviarlo al Buzón Tributario. Muchos sistemas contables incluyen un validador propio; úsalo antes de hacer el envío oficial.
Un dato práctico que conviene tener en cuenta: no es necesario modificar el orden de tu catálogo para que coincida con el orden del Anexo 24. Solo debes asignar el código correcto a cada cuenta, sin importar cómo esté numerada internamente en tu sistema.
Errores frecuentes al asignar el código agrupador
La mayoría de los problemas en la contabilidad electrónica no surgen por desconocer el sistema, sino por errores puntuales en la asignación del código agrupador. Detectarlos a tiempo evita que el XML sea rechazado o que el SAT encuentre inconsistencias en un cruce automático. Estos son los tropiezos más comunes.
- Dejar cuentas sin código agrupador: Si una cuenta activa no tiene código asignado, el archivo XML no cumple la estructura requerida y el SAT puede rechazarlo por error de estructura.
- Asignar el código de nivel 1 en lugar del nivel 2: El SAT exige siempre el código de subcuenta de primer nivel (formato XXX.XX). Usar solo el número de cuenta mayor, como 101, en lugar de 101.01, es un error técnico frecuente.
- Mapear varias cuentas distintas al mismo código agrupador: Cuando el SAT espera que ciertas transacciones estén separadas en distintos códigos, agruparlas todas bajo uno solo distorsiona la información y dificulta el cruce automático.
- Usar un código que no corresponde a la naturaleza de la cuenta: Un gasto registrado bajo un código de activo, o un ingreso mapeado a un código de pasivo, genera inconsistencias que la autoridad puede detectar de forma automática.
- No actualizar el catálogo al crear cuentas nuevas: Cada vez que se abre una cuenta nueva en el sistema, debe asignársele de inmediato su código agrupador. Las cuentas nuevas sin código son un error silencioso que suele detectarse hasta el momento de generar el XML.
Código agrupador del SAT 2026: ¿hubo cambios?
El Anexo 24 de la RMF 2026 se publicó en el Diario Oficial de la Federación el 13 de enero de 2026. En términos generales, conserva sin alteraciones la estructura, los códigos agrupadores y el estándar XML vigentes desde 2024, lo que significa que, si tu catálogo ya estaba correctamente mapeado, no necesitas realizar cambios de fondo.
Sin embargo, el Anexo 2026 introduce dos ajustes puntuales que pueden romper catálogos no actualizados. El primero: el agrupador del sector financiero pasó del código 000 al código 0. El segundo: los primeros nueve métodos de pago ahora se expresan con dos dígitos (por ejemplo, «01 Efectivo» en lugar de solo «1»). Si tu sistema genera el XML con los valores anteriores en alguno de estos dos campos, el archivo puede fallar en la validación.
Si no perteneces al sector financiero y tu sistema ya genera métodos de pago con dos dígitos, el Anexo 24 de 2026 no te exige ninguna acción adicional más allá de mantener tu catálogo actualizado con los códigos vigentes. Verifica con tu proveedor de software contable que el sistema ya incorporó estos dos ajustes antes de tu próximo envío.
Para profundizar en cómo se relaciona el código agrupador con los distintos modelos de clasificación contable, puedes consultar la sección de qué es un plan de cuentas, donde se explican las bases de estructuración que subyacen a cualquier catálogo bien diseñado.
Preguntas frecuentes
¿Qué es el código agrupador del SAT y para qué sirve?
El código agrupador del SAT es un identificador numérico que establece la equivalencia entre cada cuenta de tu catálogo interno y las categorías oficiales que el SAT define en el Anexo 24 de la RMF. Su objetivo es que la información contable de todos los contribuyentes se presente de forma uniforme, lo que permite a la autoridad procesarla, compararla y cruzarla de manera automatizada con los CFDI emitidos y las declaraciones fiscales.
¿Cuántos niveles tiene el código agrupador del SAT?
El código agrupador del SAT tiene dos niveles. El nivel 1 corresponde a las cuentas de mayor, que se identifican con números redondos de tres dígitos (por ejemplo, 101, 200, 400). El nivel 2 corresponde a las subcuentas de primer nivel, que añaden un sufijo decimal al código de mayor (por ejemplo, 101.01, 213.02). La asignación a tus cuentas siempre debe hacerse a nivel 2; no existe un tercer nivel en el código agrupador definido por el Anexo 24.
¿Qué es el Anexo 24 de la RMF y qué relación tiene con el código agrupador?
El Anexo 24 de la Resolución Miscelánea Fiscal es el documento que el SAT publica anualmente para regular la contabilidad en medios electrónicos, en cumplimiento del artículo 28, fracción IV del Código Fiscal de la Federación. Dentro de ese anexo se encuentra la lista completa del código agrupador de cuentas, que es el estándar al que debe mapearse cada cuenta de tu catálogo. El Anexo 24 es, en la práctica, el diccionario oficial que define qué código corresponde a cada tipo de cuenta.
¿A qué nivel de cuenta debo asignar el código agrupador del SAT?
Debes asignar el código agrupador a nivel de subcuenta de primer nivel, es decir, al nivel 2 del código (formato XXX.XX). Esto aplica a todas las cuentas de tu catálogo, independientemente de cuántos niveles internos tenga tu sistema. Si tu catálogo solo maneja cuentas de mayor sin subcuentas, el Anexo 24 establece que igualmente debes asociar esas cuentas al nivel de subcuenta de primer nivel del código agrupador del SAT.
¿Qué pasa si dejo una cuenta sin código agrupador?
Si una cuenta activa no tiene código agrupador asignado, el archivo XML de tu catálogo de cuentas no cumple con la estructura técnica requerida por el Anexo 24, lo que puede provocar que el SAT rechace el archivo al momento de la validación. Además, en una revisión electrónica, las cuentas sin código dificultan la conciliación automática de tu información contable y pueden generar observaciones o requerimientos adicionales por parte de la autoridad.
¿Puedo usar un código agrupador que no esté en el Anexo 24?
No. El código agrupador que asignas a cada cuenta de tu catálogo debe corresponder exclusivamente al catálogo publicado en el Anexo 24 vigente. No está permitido inventar códigos ni usar códigos de ejercicios anteriores si han sido modificados. El propósito del código agrupador es precisamente estandarizar la información bajo una nomenclatura oficial, por lo que cualquier código fuera del Anexo 24 anularía ese objetivo y generaría errores de validación en el XML.
¿El código agrupador del SAT es el mismo para todas las empresas?
El catálogo de códigos agrupadores del SAT es único y aplica a todos los contribuyentes obligados a llevar contabilidad electrónica, con una sola excepción: los contribuyentes del sector financiero tienen acceso al grupo de códigos que comienza con 0, que es de uso exclusivo para ese sector. Para todos los demás contribuyentes, independientemente de su giro, tamaño o régimen, el catálogo de códigos es el mismo y se encuentra en el Anexo 24 de la RMF vigente.
¿Cuál es la diferencia entre el catálogo de cuentas del contribuyente y el código agrupador?
El catálogo de cuentas del contribuyente es un documento interno que cada empresa diseña libremente según su operación: puede nombrar y numerar sus cuentas como mejor le convenga. El código agrupador, en cambio, es una clave externa definida por el SAT que se añade al catálogo para indicar a qué categoría oficial pertenece cada cuenta. Mientras que tu catálogo puede evolucionar y tener múltiples niveles, el código agrupador siempre se toma del Anexo 24 sin modificaciones. Para entender mejor cómo se compara esto con otros sistemas de clasificación, puedes revisar el plan general contable, que representa un modelo donde sí existe un catálogo oficial impuesto por la autoridad.
Conclusión
El código agrupador del SAT es el vínculo que conecta tu catálogo de cuentas interno con el estándar que la autoridad fiscal necesita para procesar tu contabilidad electrónica. Sin ese vínculo correctamente establecido, el archivo XML de tu catálogo no cumple con la estructura del Anexo 24 y queda expuesto a rechazos o inconsistencias en los cruces automáticos que el SAT realiza con tus CFDI y declaraciones.
Los puntos que viste aquí —qué es el código agrupador, cómo se estructura en dos niveles, cómo asignarlo siguiendo la naturaleza y preponderancia de cada cuenta, y qué errores evitar— son suficientes para que abordes este proceso con seguridad. Aplica cada paso de forma ordenada: descarga el Anexo 24 vigente, revisa tu catálogo completo, asigna los códigos de nivel 2 y verifica que ninguna cuenta activa quede sin mapear antes de generar el XML.
La contabilidad electrónica puede parecer compleja al principio, pero con las bases claras se vuelve un proceso manejable y predecible. En este sitio web encontrarás más contenidos que te ayudarán a fortalecer tu comprensión de los catálogos contables y los sistemas de clasificación de cuentas, paso a paso y sin rodeos.
Sigue aprendiendo:
Nomenclatura contable: El secreto detrás de los números
Catálogo maestro: Organiza tu contabilidad desde la base
Estructura multinivel en el plan de cuentas contable
Reglas de imputación automática en contabilidad
¿Puede una empresa usar dos planes de cuentas a la vez?
Plan de cuentas para colegios: Estructura completa
PGC para pymes: Simplifica tu contabilidad desde el primer día
Plan de cuentas en Costa Rica: Estructura completa
