
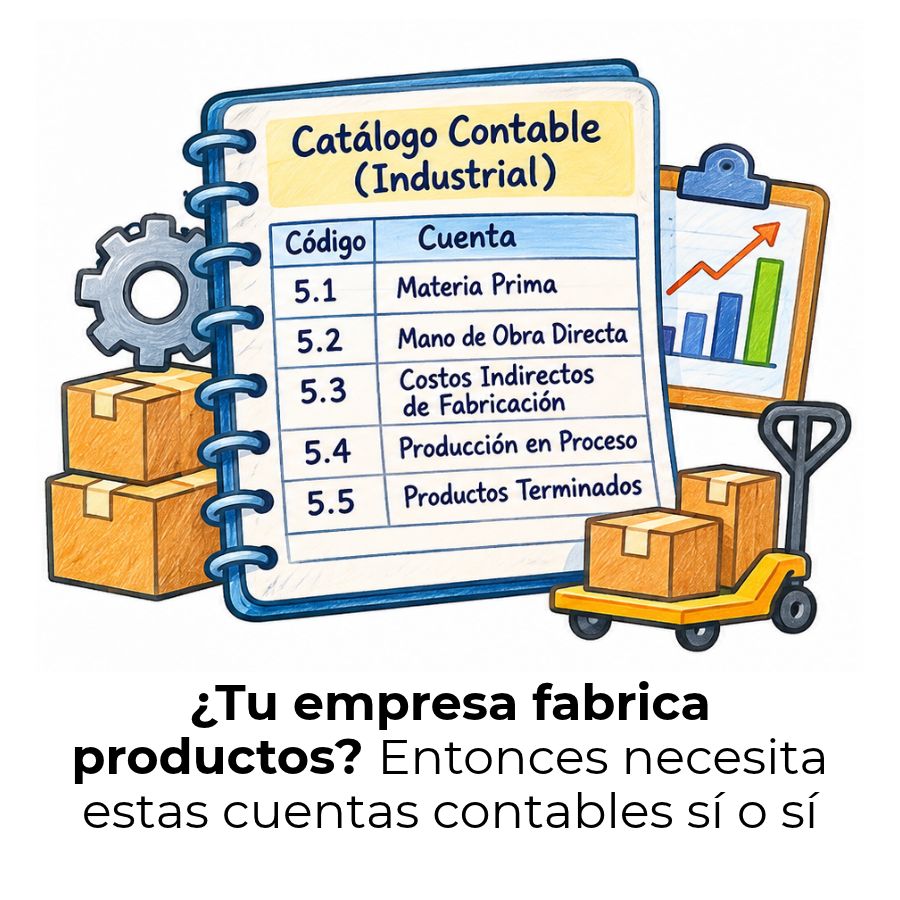
El plan de cuentas para una empresa industrial es el catálogo organizado de todas las cuentas que necesitas para registrar las operaciones de una empresa que transforma materias primas en productos terminados. A diferencia de otros tipos de empresa, aquí aparecen cuentas específicas de producción como inventarios en proceso, mano de obra directa y costos indirectos de fabricación.
¿Qué es el plan de cuentas de una empresa industrial?
El plan de cuentas de una empresa industrial es el listado ordenado y codificado de todas las cuentas contables que necesita una empresa para registrar sus operaciones de producción, desde la compra de materias primas hasta la venta del producto terminado. No se trata de una lista genérica: cada cuenta responde a una realidad específica del proceso productivo que distingue a este tipo de empresa de cualquier otra.
A diferencia de un negocio que solo compra y vende mercancía sin transformarla, una empresa industrial pasa por un ciclo más complejo. Las materias primas entran al proceso, se combinan con trabajo humano y maquinaria, y solo al final se convierten en un producto listo para comercializar. Cada etapa de ese ciclo genera transacciones que necesitan una cuenta propia donde registrarse.
El plan de cuentas cumple una función básica pero crítica: permite que toda la información financiera de la empresa quede organizada de forma coherente, comparable y útil para tomar decisiones. Sin él, sería imposible saber cuánto cuesta fabricar un producto, cuánto inventario hay en cada etapa del proceso o qué tan rentable es cada línea de producción.
Diferencias con el plan de cuentas de una empresa comercial
La diferencia más importante está en las cuentas de inventario y costos. Una empresa comercial maneja un solo tipo de inventario: la mercancía que compra para revender. Una empresa industrial, en cambio, maneja tres: materias primas, productos en proceso y productos terminados. Cada uno tiene su propia cuenta, su propio saldo y su propia lógica de movimiento dentro del plan.
Además, el plan industrial incorpora cuentas de costos de producción que no existen en el comercial, como la mano de obra directa asignada al proceso productivo o los costos indirectos de fabricación (CIF). Estos elementos hacen que el plan de cuentas industrial sea considerablemente más extenso y detallado. Si quieres ver cómo se estructura el catálogo en un negocio sin producción propia, puedes revisar el plan de cuentas para una empresa comercial y comparar ambos modelos.
¿Por qué una empresa industrial necesita cuentas especiales?
Porque su actividad principal no es comprar y vender, sino transformar. Cuando una empresa transforma materias primas en un producto nuevo, genera costos que deben acumularse, controlarse y trasladarse a la cuenta de costo de ventas en el momento correcto. Sin cuentas específicas para ese proceso, sería imposible saber cuánto costó fabricar cada unidad o si la operación fue rentable.
Además, la normativa contable y fiscal exige que los estados financieros reflejen fielmente la realidad económica de la empresa. Una fábrica que registra sus costos de producción como si fueran simples gastos operativos distorsiona su utilidad, paga más o menos impuestos de lo que corresponde y ofrece información incorrecta a quien lea sus estados financieros. Las cuentas especiales del plan industrial son la solución a ese problema.
Estructura del plan de cuentas industrial
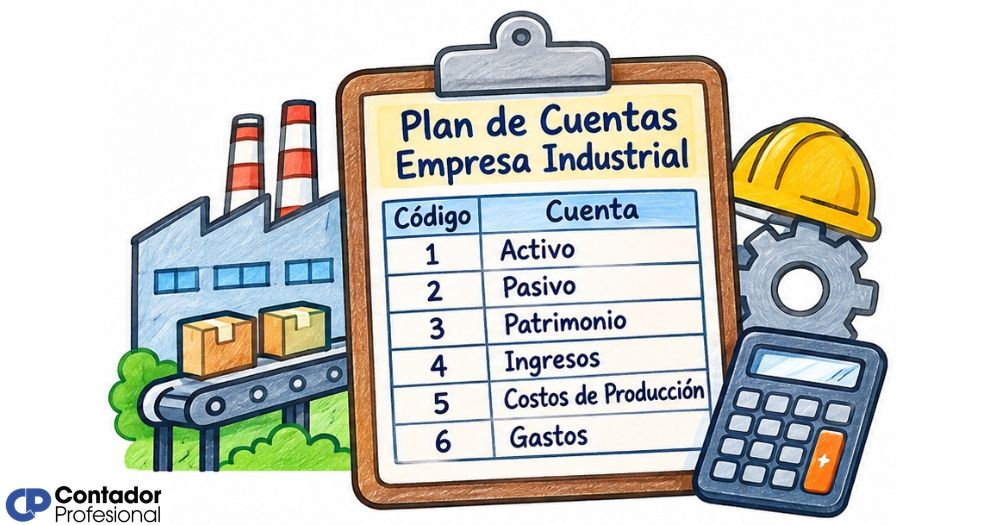
El plan de cuentas de una empresa industrial se organiza en grupos numerados, igual que cualquier otro plan contable, pero con subcuentas específicas para las operaciones de manufactura. La estructura estándar se divide en cinco grandes grupos: activo, pasivo, patrimonio, ingresos y costos con gastos. Cada grupo se subdivide en niveles más detallados según las necesidades del negocio.
Grupo 1: Activo
El activo agrupa todos los bienes y derechos que posee la empresa. En una empresa industrial, el activo corriente incluye tres inventarios diferenciados que no aparecen en otros tipos de empresa: el de materias primas y suministros, el de productos en proceso y el de productos terminados. Cada uno refleja en qué etapa del ciclo productivo se encuentra la inversión en ese momento.
El activo no corriente, por su parte, cobra especial relevancia en la industria porque incluye maquinaria, equipos de producción, instalaciones de fábrica y herramientas industriales, todos sujetos a depreciación. Estos activos representan la capacidad productiva de la empresa y su correcto registro determina el cálculo de los costos de fabricación período a período.
Grupo 2: Pasivo
El pasivo recoge las obligaciones que la empresa tiene con terceros. En el contexto industrial, aparecen proveedores de materias primas, acreedores por contratos de mantenimiento de maquinaria y obligaciones laborales con el personal de fábrica. El pasivo corriente incluye deudas a corto plazo como cuentas por pagar a proveedores, anticipos recibidos de clientes y obligaciones tributarias. El pasivo no corriente recoge financiamientos a largo plazo, habituales cuando se adquiere maquinaria costosa.
Grupo 3: Patrimonio
El patrimonio representa la diferencia entre lo que posee la empresa y lo que debe. En una empresa industrial, esta sección no presenta diferencias estructurales significativas respecto a otros tipos de empresa. Incluye el capital social aportado por los socios, las reservas legales y estatutarias, y los resultados acumulados de ejercicios anteriores. El resultado del ejercicio actual, ganancia o pérdida, también se refleja aquí al cierre del período contable.
Grupo 4: Ingresos
Los ingresos de una empresa industrial provienen principalmente de la venta de los productos que fabrica. La cuenta de ingresos operacionales registra las ventas de productos terminados, y se complementa con cuentas de devoluciones en ventas y descuentos comerciales, que permiten calcular las ventas netas reales. También pueden existir ingresos no operacionales por conceptos como arriendos de espacios de la planta, venta de desperdicios o rendimientos financieros.
Grupo 5: Costos y gastos
Este es el grupo que más distingue al plan de cuentas industrial. Aquí se registran los tres elementos del costo de producción: materia prima directa, mano de obra directa y costos indirectos de fabricación. Además, se incluyen los gastos de administración y los gastos de ventas, que son comunes a cualquier empresa. La correcta separación entre costos de producción y gastos del período es fundamental para determinar el costo real de cada unidad fabricada.
Cuentas exclusivas de la contabilidad industrial
Más allá de la estructura general, hay cuentas que solo tiene sentido incluir en el plan de una empresa que fabrica. Estas cuentas no aparecen en un plan comercial ni en uno de servicios porque responden a realidades que solo existen cuando hay un proceso de transformación productiva. Conocerlas es esencial para armar un plan de cuentas que funcione de verdad.
Inventario de materias primas
Registra el valor de todos los insumos y materiales que la empresa ha adquirido para usar en la producción, pero que aún no han entrado al proceso productivo. Se debita cuando se compran materias primas y se acredita cuando salen del almacén hacia la fábrica. Esta cuenta es el punto de partida del ciclo de costos industrial y debe conciliarse con los registros físicos del almacén de forma periódica.
Inventario de productos en proceso
Esta cuenta acumula los costos de los productos que ya entraron a la línea de producción, pero que todavía no están terminados al cierre del período. En ella se acumulan la materia prima utilizada, la mano de obra directa aplicada y los costos indirectos de fabricación asignados hasta ese momento. Es una cuenta transitoria: su saldo se traslada a productos terminados cuando el proceso concluye.
Inventario de productos terminados
Recoge el costo de producción total de los artículos que ya salieron de la línea de fabricación y están listos para venderse. Cuando se realiza una venta, el costo de los productos vendidos se traslada desde esta cuenta hacia la cuenta de costo de ventas. El saldo que permanece en esta cuenta al cierre representa el inventario final de productos acabados que aún no se han vendido.
Costos indirectos de fabricación
Los costos indirectos de fabricación (CIF) agrupan todos los costos de producción que no pueden asignarse directamente a un producto específico. Incluyen elementos como la depreciación de la maquinaria, los servicios públicos de la fábrica, los sueldos del personal de supervisión y los seguros industriales. Estos costos se acumulan en una cuenta colectora y luego se distribuyen entre los productos mediante una tasa de aplicación predeterminada o real.
Los tres elementos del costo de producción
Materia prima directa
Materiales que forman parte del producto final y pueden identificarse fácilmente en él.
Mano de obra directa
Trabajo humano que transforma directamente la materia prima y puede medirse por producto.
Costos indirectos (CIF)
Todos los demás costos de fábrica que no se pueden asignar directamente a un producto.
Plan de cuentas industrial completo y detallado
A continuación encontrarás el plan de cuentas diseñado para una empresa industrial. Los códigos siguen una estructura de cuatro niveles: grupo, subgrupo, cuenta mayor y subcuenta. Este modelo recoge todas las cuentas necesarias para registrar el ciclo completo de producción y los estados financieros básicos. Puedes adaptarlo según el sector industrial en el que opere tu empresa.
| Código | Nombre de la cuenta | Tipo | Naturaleza |
|---|---|---|---|
| 1. ACTIVO | |||
| 1.1 Activo corriente | |||
| 1.1.1 Disponible | |||
| 1.1.1.01 | Caja general | Detalle | Deudora |
| 1.1.1.02 | Caja chica | Detalle | Deudora |
| 1.1.1.03 | Bancos | Detalle | Deudora |
| 1.1.2 Inversiones financieras temporales | |||
| 1.1.2.01 | Depósitos de ahorro | Detalle | Deudora |
| 1.1.2.02 | Pólizas de acumulación | Detalle | Deudora |
| 1.1.3 Exigible (cuentas por cobrar) | |||
| 1.1.3.01 | Cuentas por cobrar clientes | Detalle | Deudora |
| 1.1.3.02 | Documentos por cobrar | Detalle | Deudora |
| 1.1.3.03 | (-) Provisión cuentas incobrables | Detalle | Acreedora |
| 1.1.3.04 | Anticipo a proveedores | Detalle | Deudora |
| 1.1.3.05 | Anticipo a empleados | Detalle | Deudora |
| 1.1.3.06 | Crédito tributario IVA | Detalle | Deudora |
| 1.1.3.07 | Crédito tributario impuesto a la renta | Detalle | Deudora |
| 1.1.3.08 | Retenciones en la fuente a favor | Detalle | Deudora |
| 1.1.4 Realizable (inventarios) | |||
| 1.1.4.01 | Inventario de materias primas y suministros | Detalle | Deudora |
| 1.1.4.02 | Inventario de productos en proceso | Detalle | Deudora |
| 1.1.4.02.001 | Inventario en proceso — materia prima directa | Detalle | Deudora |
| 1.1.4.02.002 | Inventario en proceso — mano de obra directa | Detalle | Deudora |
| 1.1.4.02.003 | Inventario en proceso — costos indirectos de fabricación | Detalle | Deudora |
| 1.1.4.03 | Inventario de productos terminados | Detalle | Deudora |
| 1.1.4.04 | Inventario de suministros de oficina | Detalle | Deudora |
| 1.1.4.05 | Inventario de repuestos y herramientas | Detalle | Deudora |
| 1.1.5 Gastos diferidos (prepagados) | |||
| 1.1.5.01 | Seguros pagados por anticipado | Detalle | Deudora |
| 1.1.5.02 | Arriendos pagados por anticipado | Detalle | Deudora |
| 1.1.5.03 | Publicidad pagada por anticipado | Detalle | Deudora |
| 1.2 Activo no corriente | |||
| 1.2.1 Propiedad, planta y equipo — no depreciable | |||
| 1.2.1.01 | Terrenos | Detalle | Deudora |
| 1.2.1.02 | Maquinaria en montaje | Detalle | Deudora |
| 1.2.2 Propiedad, planta y equipo — depreciable | |||
| 1.2.2.01 | Edificios e instalaciones de fábrica | Detalle | Deudora |
| 1.2.2.02 | (-) Depreciación acumulada de edificios | Detalle | Acreedora |
| 1.2.2.03 | Maquinaria y equipo de producción | Detalle | Deudora |
| 1.2.2.04 | (-) Depreciación acumulada de maquinaria | Detalle | Acreedora |
| 1.2.2.05 | Equipo de cómputo | Detalle | Deudora |
| 1.2.2.06 | (-) Depreciación acumulada de equipo de cómputo | Detalle | Acreedora |
| 1.2.2.07 | Muebles y enseres de producción | Detalle | Deudora |
| 1.2.2.08 | (-) Depreciación acumulada de muebles de producción | Detalle | Acreedora |
| 1.2.2.09 | Muebles y enseres de administración | Detalle | Deudora |
| 1.2.2.10 | (-) Depreciación acumulada de muebles de administración | Detalle | Acreedora |
| 1.2.2.11 | Vehículos | Detalle | Deudora |
| 1.2.2.12 | (-) Depreciación acumulada de vehículos | Detalle | Acreedora |
| 1.2.2.13 | Herramientas industriales | Detalle | Deudora |
| 1.2.2.14 | (-) Depreciación acumulada de herramientas | Detalle | Acreedora |
| 1.2.3 Activos intangibles | |||
| 1.2.3.01 | Programas de computación (software) | Detalle | Deudora |
| 1.2.3.02 | (-) Amortización acumulada de software | Detalle | Acreedora |
| 1.2.3.03 | Marcas y patentes industriales | Detalle | Deudora |
| 1.2.3.04 | (-) Amortización acumulada de marcas y patentes | Detalle | Acreedora |
| 2. PASIVO | |||
| 2.1 Pasivo corriente | |||
| 2.1.1 Cuentas y documentos por pagar | |||
| 2.1.1.01 | Proveedores de materias primas | Detalle | Acreedora |
| 2.1.1.02 | Proveedores de suministros y repuestos | Detalle | Acreedora |
| 2.1.1.03 | Cuentas por pagar — otros acreedores | Detalle | Acreedora |
| 2.1.1.04 | Documentos por pagar a corto plazo | Detalle | Acreedora |
| 2.1.1.05 | Anticipos recibidos de clientes | Detalle | Acreedora |
| 2.1.2 Obligaciones tributarias por pagar | |||
| 2.1.2.01 | IVA cobrado por pagar | Detalle | Acreedora |
| 2.1.2.02 | Retenciones en la fuente por pagar | Detalle | Acreedora |
| 2.1.2.03 | Retenciones IVA por pagar | Detalle | Acreedora |
| 2.1.2.04 | Impuesto a la renta por pagar | Detalle | Acreedora |
| 2.1.3 Obligaciones laborales por pagar | |||
| 2.1.3.01 | Sueldos y salarios por pagar | Detalle | Acreedora |
| 2.1.3.02 | Décimo tercer sueldo por pagar | Detalle | Acreedora |
| 2.1.3.03 | Décimo cuarto sueldo por pagar | Detalle | Acreedora |
| 2.1.3.04 | Vacaciones por pagar | Detalle | Acreedora |
| 2.1.3.05 | Fondo de reserva por pagar | Detalle | Acreedora |
| 2.1.3.06 | Participación trabajadores en utilidades por pagar | Detalle | Acreedora |
| 2.1.4 Obligaciones con la seguridad social | |||
| 2.1.4.01 | Aporte personal por pagar (9,45 %) | Detalle | Acreedora |
| 2.1.4.02 | Aporte patronal por pagar (11,15 %) | Detalle | Acreedora |
| 2.1.4.03 | Préstamos del IESS por pagar | Detalle | Acreedora |
| 2.2 Pasivo no corriente | |||
| 2.2.1.01 | Préstamos bancarios a largo plazo | Detalle | Acreedora |
| 2.2.1.02 | Hipotecas por pagar | Detalle | Acreedora |
| 2.2.1.03 | Emisión de obligaciones (bonos) | Detalle | Acreedora |
| 3. PATRIMONIO | |||
| 3.1.1.01 | Capital social | Detalle | Acreedora |
| 3.1.2.01 | Reserva legal | Detalle | Acreedora |
| 3.1.2.02 | Reserva estatutaria | Detalle | Acreedora |
| 3.1.2.03 | Reserva facultativa | Detalle | Acreedora |
| 3.1.3.01 | Utilidades retenidas de ejercicios anteriores | Detalle | Acreedora |
| 3.1.3.02 | Pérdida acumulada de ejercicios anteriores | Detalle | Deudora |
| 3.1.4.01 | Resultado del ejercicio (utilidad o pérdida) | Detalle | Acreedora |
| 4. INGRESOS | |||
| 4.1 Ingresos operacionales | |||
| 4.1.1.01 | Ventas de productos terminados | Detalle | Acreedora |
| 4.1.1.02 | (-) Devoluciones en ventas | Detalle | Deudora |
| 4.1.1.03 | (-) Descuentos en ventas | Detalle | Deudora |
| 4.1.1.04 | Ventas de subproductos y desperdicios | Detalle | Acreedora |
| 4.2 Ingresos no operacionales | |||
| 4.2.1.01 | Intereses ganados | Detalle | Acreedora |
| 4.2.1.02 | Arriendos percibidos | Detalle | Acreedora |
| 4.2.1.03 | Utilidad en venta de activos fijos | Detalle | Acreedora |
| 4.2.1.04 | Otros ingresos no operacionales | Detalle | Acreedora |
| 5. COSTOS Y GASTOS | |||
| 5.1 Costo de producción | |||
| 5.1.1 Materia prima directa | |||
| 5.1.1.01 | Consumo de materia prima directa | Detalle | Deudora |
| 5.1.1.02 | (-) Devoluciones de materia prima | Detalle | Acreedora |
| 5.1.2 Mano de obra directa | |||
| 5.1.2.01 | Remuneración básica de operarios | Detalle | Deudora |
| 5.1.2.02 | Horas extra y recargos de operarios | Detalle | Deudora |
| 5.1.2.03 | Aporte patronal al IESS — operarios | Detalle | Deudora |
| 5.1.2.04 | Décimo tercer sueldo — operarios | Detalle | Deudora |
| 5.1.2.05 | Décimo cuarto sueldo — operarios | Detalle | Deudora |
| 5.1.2.06 | Vacaciones — operarios | Detalle | Deudora |
| 5.1.2.07 | Fondo de reserva — operarios | Detalle | Deudora |
| 5.1.3 Costos indirectos de fabricación (CIF) | |||
| 5.1.3.01 | Remuneración de mano de obra indirecta | Detalle | Deudora |
| 5.1.3.02 | Beneficios sociales de mano de obra indirecta | Detalle | Deudora |
| 5.1.3.03 | Depreciación de maquinaria de producción | Detalle | Deudora |
| 5.1.3.04 | Depreciación de edificio de fábrica | Detalle | Deudora |
| 5.1.3.05 | Depreciación de herramientas industriales | Detalle | Deudora |
| 5.1.3.06 | Agua, luz y teléfono de fábrica | Detalle | Deudora |
| 5.1.3.07 | Combustible y lubricantes de fábrica | Detalle | Deudora |
| 5.1.3.08 | Seguros de fábrica y maquinaria | Detalle | Deudora |
| 5.1.3.09 | Mantenimiento y reparación de maquinaria | Detalle | Deudora |
| 5.1.3.10 | Suministros y materiales indirectos | Detalle | Deudora |
| 5.1.3.11 | Arriendo de instalaciones de fábrica | Detalle | Deudora |
| 5.1.3.12 | Gastos por cantidades anormales de producción | Detalle | Deudora |
| 5.2 Costo de ventas | |||
| 5.2.1.01 | Costo de ventas de productos terminados | Detalle | Deudora |
| 5.3 Gastos de administración | |||
| 5.3.1.01 | Remuneración básica — administración | Detalle | Deudora |
| 5.3.1.02 | Beneficios sociales — administración | Detalle | Deudora |
| 5.3.1.03 | Honorarios profesionales | Detalle | Deudora |
| 5.3.1.04 | Arriendo de oficinas | Detalle | Deudora |
| 5.3.1.05 | Servicios básicos de administración | Detalle | Deudora |
| 5.3.1.06 | Suministros de oficina | Detalle | Deudora |
| 5.3.1.07 | Depreciación de activos de administración | Detalle | Deudora |
| 5.3.1.08 | Amortización de intangibles | Detalle | Deudora |
| 5.3.1.09 | Seguros de administración | Detalle | Deudora |
| 5.3.1.10 | Gastos de viaje y representación | Detalle | Deudora |
| 5.4 Gastos de ventas | |||
| 5.4.1.01 | Remuneración — fuerza de ventas | Detalle | Deudora |
| 5.4.1.02 | Beneficios sociales — ventas | Detalle | Deudora |
| 5.4.1.03 | Comisiones a vendedores | Detalle | Deudora |
| 5.4.1.04 | Publicidad y marketing | Detalle | Deudora |
| 5.4.1.05 | Flete y transporte de ventas | Detalle | Deudora |
| 5.4.1.06 | Garantías y devoluciones de clientes | Detalle | Deudora |
| 5.5 Gastos financieros | |||
| 5.5.1.01 | Intereses pagados por préstamos bancarios | Detalle | Deudora |
| 5.5.1.02 | Comisiones bancarias | Detalle | Deudora |
| 5.5.1.03 | Pérdida en venta de activos fijos | Detalle | Deudora |
| 5.5.1.04 | Otros gastos financieros | Detalle | Deudora |
¿Cómo se codifica el plan de cuentas de una empresa industrial?
La codificación es el sistema de números o letras que se asigna a cada cuenta para identificarla de forma única dentro del plan. Un sistema de codificación bien diseñado permite ampliar el plan sin romper su lógica, agregar nuevas cuentas cuando el negocio crece y generar reportes automáticos sin confusión. Para una empresa industrial, el sistema numérico por niveles es el más usado y el más práctico.
Niveles de codificación y su lógica
El sistema estándar organiza las cuentas en cuatro niveles jerárquicos. Cada nivel agrega un dígito al código del nivel anterior, lo que permite identificar de inmediato a qué grupo y subgrupo pertenece cada cuenta. Esta jerarquía hace que el plan sea legible tanto para una persona como para un sistema contable o un software ERP.
Los cuatro niveles de codificación contable
| Nivel | Denominación | Ejemplo | Qué representa |
|---|---|---|---|
| 1 | Grupo o clase | 1 | Activo |
| 2 | Subgrupo | 1.1 | Activo corriente |
| 3 | Cuenta mayor | 1.1.4 | Inventarios (realizable) |
| 4 | Subcuenta (detalle) | 1.1.4.02 | Inventario de productos en proceso |
Ejemplo de codificación por niveles
Para entender cómo funciona en la práctica, imagina que una fábrica registra el consumo de materia prima directa. La cuenta 5.1.1.01 se lee así: grupo 5 (costos y gastos), subgrupo 5.1 (costo de producción), cuenta mayor 5.1.1 (materia prima directa) y subcuenta 5.1.1.01 (consumo de materia prima directa). Esta lectura en cascada permite saber de inmediato qué tipo de movimiento se está registrando y en qué parte del estado financiero aparecerá.
Si la empresa necesita separar el consumo por tipo de materia prima, puede agregar un quinto nivel: 5.1.1.01.001 para acero, 5.1.1.01.002 para plástico, 5.1.1.01.003 para madera, y así sucesivamente. La clave es que cada nuevo nivel hereda la lógica del anterior, sin romper la jerarquía general del plan. También puedes explorar cómo se implementa esta lógica de codificación en sistemas especializados revisando el artículo sobre el plan de cuentas en SAP.
Costos de producción: el corazón contable de la industria
Si hay un área del plan de cuentas que hace única a una empresa industrial, es la de los costos de producción. Estos costos son los que se acumulan durante el proceso de fabricación y se convierten en el valor del inventario de productos terminados. Registrarlos bien es lo que permite calcular el costo unitario de cada producto y, a partir de ahí, fijar precios, medir márgenes y tomar decisiones de producción con información real.
Materia prima directa
La materia prima directa es el componente físico principal del producto terminado. Se llama «directa» porque puede identificarse claramente en el producto final y su costo puede asignarse de forma específica a cada unidad producida. En una empresa de muebles, la madera es materia prima directa. En una empresa de alimentos, los ingredientes del producto son materia prima directa. Su consumo se registra saliendo de la cuenta de inventario de materias primas y entrando al inventario de productos en proceso.
Mano de obra directa
La mano de obra directa representa el costo del trabajo humano que transforma físicamente la materia prima. Solo se considera directa si el tiempo del trabajador puede medirse y asignarse con precisión a un producto o lote de producción específico. El sueldo de un operario de línea es mano de obra directa. El sueldo del supervisor de planta, en cambio, no puede asignarse a un producto concreto, por lo que se clasifica como costo indirecto de fabricación.
Costos indirectos de fabricación
Los costos indirectos de fabricación son el tercer elemento del costo de producción y, con frecuencia, el más difícil de manejar. Agrupan todos los costos de la fábrica que no pueden asignarse directamente a un producto: depreciaciones de maquinaria, servicios públicos de la planta, seguros industriales, suministros indirectos y sueldos de personal de supervisión. Estos costos se acumulan en una cuenta colectora y luego se distribuyen entre los productos mediante una tasa de distribución calculada al inicio del período.
Errores frecuentes al armar este plan de cuentas
Uno de los problemas más habituales es no separar correctamente los tres tipos de inventario. Registrar todo el stock en una sola cuenta de «inventario general» impide saber en qué etapa del ciclo productivo está el dinero invertido, lo que hace imposible calcular el costo real de producción y distorsiona los estados financieros. Cada tipo de inventario, materias primas, en proceso y terminados, necesita su propia cuenta desde el primer día.
Otro error frecuente es mezclar los costos de producción con los gastos operativos. El sueldo de un operario de línea es un costo que forma parte del valor del producto; el sueldo del contador es un gasto del período. Cuando estos conceptos se registran en las mismas cuentas, el costo unitario del producto queda inflado o desinflado, y la empresa no puede saber con precisión si está ganando o perdiendo dinero con cada unidad que fabrica.
Errores más comunes al estructurar el plan de cuentas industrial
- Un solo inventario para todo: Mezclar materias primas, productos en proceso y terminados en una sola cuenta impide calcular el costo de producción real.
- Costos y gastos en las mismas cuentas: Los costos de producción forman parte del valor del inventario; los gastos del período se cargan directamente al resultado.
- Mano de obra mal clasificada: Incluir sueldos del personal administrativo como mano de obra directa distorsiona el costo unitario de cada producto.
- CIF sin cuenta colectora: Registrar los costos indirectos directamente en el inventario sin usar una cuenta de acumulación hace imposible controlar su total y distribuirlos correctamente.
- Depreciación de maquinaria fuera de producción: Si la depreciación de los equipos de fábrica se registra como gasto de administración, el costo del producto queda subvalorado.
- Plan demasiado rígido: Un plan que no admite nuevas subcuentas obliga a mezclar conceptos distintos en una misma cuenta cuando el negocio crece o diversifica su producción.
También es común olvidar que el plan de cuentas debe crecer con la empresa. Un catálogo que no tiene espacio para nuevas subcuentas obliga a mezclar conceptos distintos en una misma cuenta cuando aparece un nuevo producto, un nuevo proceso o una nueva línea de negocio. La solución es diseñar desde el inicio un sistema de codificación con al menos cuatro niveles, que deje margen para expandirse sin desorganizar lo que ya existe. Si tu empresa también presta servicios además de fabricar, puede ser útil ver cómo se estructuran las cuentas en el plan de cuentas para una empresa de servicios.
Preguntas frecuentes
¿Qué cuentas son exclusivas de una empresa industrial?
Las cuentas exclusivas de una empresa industrial son las que reflejan el proceso de transformación productiva. Entre las más importantes están el inventario de materias primas y suministros, el inventario de productos en proceso con sus subcuentas de materia prima directa, mano de obra directa y costos indirectos de fabricación, el inventario de productos terminados, la cuenta colectora de costos indirectos de fabricación (CIF) y las cuentas de depreciación diferenciadas para maquinaria e instalaciones de fábrica. Ninguna de estas cuentas existe en un plan contable comercial o de servicios, porque responden a realidades que solo aparecen cuando hay un proceso de manufactura.
¿Cuántas cuentas debe tener el plan de una empresa industrial?
No hay un número fijo. La cantidad de cuentas depende del tamaño de la empresa, la diversidad de sus líneas de producción y el nivel de detalle que necesita para tomar decisiones. Una empresa industrial pequeña con un solo producto puede operar con un plan de sesenta a ochenta cuentas. Una empresa mediana con varias líneas de producción puede necesitar más de ciento cincuenta. Lo importante no es la cantidad, sino que cada cuenta tenga un propósito claro, no se superponga con otra y forme parte de una estructura coherente que permita generar estados financieros correctos.
¿Qué diferencia hay entre inventario en proceso e inventario terminado?
El inventario de productos en proceso recoge el costo acumulado de los artículos que ya entraron a la línea de producción, pero que aún no han concluido su fabricación al cierre del período contable. El inventario de productos terminados, en cambio, registra el costo total de los artículos que ya salieron del proceso productivo y están listos para ser vendidos. La diferencia clave es el estado de avance: en proceso significa que el ciclo productivo no ha concluido; terminado significa que el producto está listo para pasar al almacén de ventas. Cuando un lote finaliza su producción, su costo se traslada de una cuenta a la otra mediante un asiento de reclasificación.
¿Qué son los costos indirectos de fabricación?
Los costos indirectos de fabricación (CIF) son todos los costos del proceso productivo que no pueden asignarse de forma directa y específica a un producto o lote concreto. Incluyen la depreciación de la maquinaria, los servicios públicos de la fábrica, los sueldos del personal de supervisión, los seguros industriales, el mantenimiento de equipos y los suministros indirectos. Se acumulan en una cuenta colectora durante el período y luego se distribuyen entre los productos mediante una tasa de distribución, que puede calcularse en función de horas de mano de obra directa, horas máquina u otra base razonable según el tipo de producción.
¿El plan de cuentas industrial sirve para cualquier tipo de fábrica?
La estructura general del plan de cuentas industrial es válida para cualquier empresa que transforme materias primas en productos terminados, sin importar el sector: alimentos, textiles, metalmecánica, muebles, productos químicos o cualquier otro. Sin embargo, cada empresa deberá adaptar las subcuentas a su proceso productivo específico. Una fábrica de alimentos necesitará subcuentas para ingredientes perecibles y controles de caducidad; una metalmecánica, cuentas para aleaciones y herramientas de corte. La lógica de los cinco grupos y los costos de producción es común a todas; los detalles son propios de cada industria. Para profundizar en la teoría y los modelos de catálogos contables, puedes consultar el apartado general de plan de cuentas y catálogo contable.
¿Cómo se registra la depreciación de maquinaria en una empresa industrial?
La depreciación de la maquinaria de producción no se registra como un gasto operativo, sino como un costo indirecto de fabricación. El asiento débita la cuenta de depreciación de maquinaria dentro del grupo de CIF y acredita la cuenta de depreciación acumulada de maquinaria en el activo. De esta forma, el costo de usar la maquinaria se incorpora al costo del producto a través de la distribución de los CIF, en lugar de aparecer directamente en el estado de resultados. Si la empresa tiene activos de administración también depreciables, esa depreciación sí se registra como gasto del período en el grupo de gastos de administración.
¿Qué es la mano de obra directa en contabilidad industrial?
La mano de obra directa es el costo del trabajo humano que interviene físicamente en la fabricación del producto y cuyo tiempo puede medirse y asignarse con precisión a una unidad o lote específico. Incluye el salario base del operario, las horas extra y todos los beneficios laborales que corresponden a ese trabajador de línea: décimos, vacaciones, fondos de reserva y aportes patronales. Estos conceptos se registran en las cuentas del subgrupo 5.1.2 y se acumulan en el inventario de productos en proceso hasta que el lote finaliza su fabricación.
Conclusión
El plan de cuentas de una empresa industrial no es una simple lista de números: es el mapa contable que refleja cómo funciona tu fábrica. Cada cuenta tiene un propósito concreto dentro del ciclo productivo, desde que entra la materia prima hasta que sale el producto terminado listo para venderse. Entender esa lógica es lo que separa un registro contable útil de uno que solo cumple con un trámite.
Los puntos clave que puedes aplicar desde hoy son tres: separar siempre los tres tipos de inventario en cuentas distintas, clasificar correctamente qué es un costo de producción y qué es un gasto del período, y diseñar un sistema de codificación con suficientes niveles para crecer sin desorganizar el plan. Con esa base, tu sistema contable tendrá la solidez que cualquier empresa industrial necesita para tomar decisiones con información real.
Si quieres seguir construyendo tu conocimiento en contabilidad, en este sitio web encontrarás más recursos sobre catálogos contables, estructuras de costos y herramientas prácticas para distintos tipos de empresa. Cada artículo está pensado para que entiendas los conceptos desde cero, sin perderte en tecnicismos innecesarios.
Sigue aprendiendo:
Plan de cuentas en El Salvador: Estructura y ejemplos
¿Cómo funciona el catálogo de cuentas en QuickBooks?

¿Qué son las cuentas contables y cómo se clasifican?
PCGE en el Perú: ¿Qué es y cómo funciona?
Catálogo de cuentas en CONTPAQi: ¿Cómo funciona?
Integridad referencial en el catálogo contable
PGC para pymes: Simplifica tu contabilidad desde el primer día
¿Cómo estandarizar el plan de cuentas de varios clientes?
