
El plan de cuentas para clínicas es el catálogo que organiza todos los movimientos financieros de tu centro de salud: desde el efectivo en caja hasta los ingresos por procedimientos médicos. Aquí vas a conocer su estructura completa, con códigos, ejemplos y las cuentas específicas que el sector salud necesita y que un catálogo genérico no incluye.
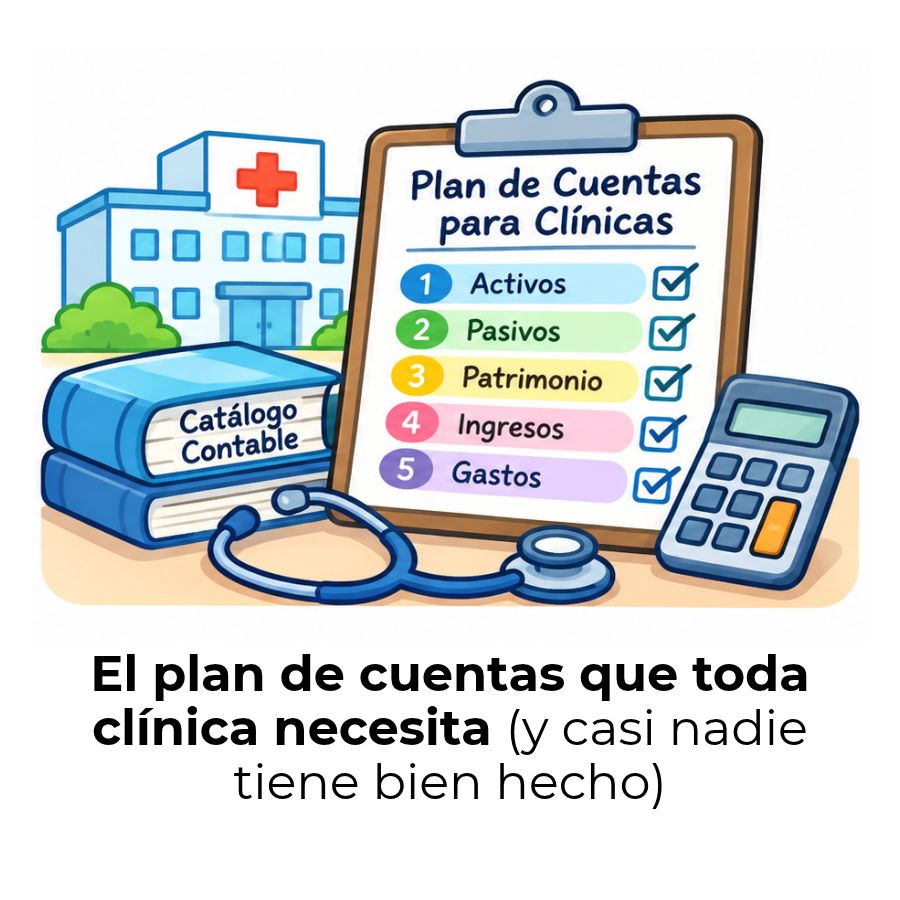
¿Qué es el plan de cuentas para clínicas?
El plan de cuentas para clínicas es el catálogo ordenado y codificado de todas las cuentas contables que una clínica utiliza para registrar sus operaciones financieras. Cada ingreso por consulta, cada compra de insumos médicos, cada deuda con un proveedor de medicamentos y cada activo del centro de salud tiene su lugar exacto dentro de esta estructura. Sin ese catálogo, la contabilidad se convierte en una acumulación de datos sin sentido.
A diferencia de un negocio comercial, una clínica genera transacciones muy particulares: cobros a aseguradoras, copagos de pacientes, facturación por procedimientos específicos, inventario de medicamentos y equipos de diagnóstico. Un plan de cuentas genérico no captura esa complejidad, y esa es la razón por la que el sector salud requiere una estructura propia y adaptada a su realidad operativa.
Diferencia entre un plan de cuentas general y uno para clínicas
Un plan de cuentas para comerciantes agrupa los ingresos en grandes categorías sin distinguir si provienen de una venta de producto o de una prestación de servicio médico. En una clínica, esa diferencia es determinante. Los ingresos por consultas, por procedimientos quirúrgicos, por análisis de laboratorio y por farmacia deben registrarse en cuentas separadas para que los estados financieros reflejen con exactitud de dónde viene el dinero y cuánto aporta cada área.
Además, el sector salud maneja inventarios especiales —medicamentos, insumos desechables, reactivos de laboratorio— que tienen reglas de valoración y control distintas a las de un inventario comercial. Las cuentas por cobrar también son más complejas, porque incluyen tanto a pacientes directos como a aseguradoras privadas y fondos de salud públicos, cada uno con plazos y condiciones de pago diferentes.
¿Qué elementos lo componen?
El plan de cuentas de una clínica se organiza en clases enumeradas que agrupan cuentas con la misma naturaleza económica. Cada cuenta tiene un código numérico jerárquico que permite identificar su nivel dentro de la estructura: las cuentas de primer nivel son las clases generales (activo, pasivo, patrimonio), y los niveles siguientes van añadiendo detalle hasta llegar a las cuentas auxiliares donde se registra cada transacción concreta.
Componentes básicos del plan de cuentas para clínicas
Código numérico
Identifica cada cuenta con un número jerárquico único.
Nombre de la cuenta
Describe el tipo de transacción que registra.
Tipo de cuenta
Activo, pasivo, patrimonio, ingreso o gasto.
Naturaleza
Deudora (activo/gasto) o acreedora (pasivo/ingreso).
Cuenta madre o padre
La cuenta de nivel superior a la que pertenece.
Estructura del plan de cuentas para clínicas
El plan de cuentas de una clínica sigue la misma lógica de clasificación que el estándar contable general, pero incorpora subcuentas específicas para las operaciones del sector salud. Las cinco clases principales son activo, pasivo, patrimonio, ingresos y gastos. Dentro de cada una, las cuentas se dividen en grupos y luego en subcuentas de mayor detalle operativo.
Clase 1 – Activo
El activo agrupa todos los bienes y derechos que posee la clínica. Se divide en activo corriente (efectivo, cuentas por cobrar a pacientes y aseguradoras, inventario de medicamentos e insumos) y activo no corriente (equipos de diagnóstico, mobiliario clínico, instalaciones y equipos de cómputo). La distinción entre ambos es relevante porque determina la liquidez disponible de la clínica en el corto plazo.
Clase 2 – Pasivo
El pasivo recoge todas las deudas y obligaciones de la clínica con terceros. El pasivo corriente incluye cuentas por pagar a proveedores de medicamentos e insumos, sueldos pendientes de personal médico y administrativo y obligaciones fiscales vigentes. El pasivo no corriente agrupa deudas a largo plazo, como préstamos bancarios para adquirir equipos de alta tecnología o para financiar la ampliación del centro.
Clase 3 – Patrimonio
El patrimonio refleja la diferencia entre los activos y los pasivos de la clínica, es decir, lo que realmente le pertenece a los socios o propietarios. Incluye el capital social aportado, las utilidades retenidas de ejercicios anteriores, las reservas legales y el resultado del ejercicio en curso. Esta clase es la que permite evaluar la solidez financiera del centro de salud a lo largo del tiempo.
Clase 4 – Ingresos
Los ingresos de una clínica provienen de múltiples fuentes que deben quedar bien diferenciadas. Los ingresos operacionales se dividen en servicios de consulta médica, ingresos por procedimientos, ingresos de laboratorio, ingresos de farmacia, ingresos por hospitalización e ingresos de urgencias, según las áreas activas del centro. Los ingresos no operacionales incluyen rendimientos financieros, arriendos de espacios a especialistas externos y cualquier otro ingreso fuera de la actividad médica principal.
Clase 5 – Gastos y costos operativos
Los gastos de una clínica se clasifican en gastos de personal (médicos, enfermeras, personal administrativo), gastos de operación (medicamentos consumidos, insumos médicos, servicios públicos, arrendamiento) y gastos financieros (intereses de créditos bancarios). También se registran los costos directos de cada servicio prestado, lo que permite calcular el costo real de una consulta, un procedimiento o una atención de urgencias.
¿Cómo se codifican las cuentas de una clínica?
La codificación del plan de cuentas sigue una estructura jerárquica de dígitos que va de lo general a lo específico. El primer dígito identifica la clase (1 para activo, 2 para pasivo, etc.), el segundo grupo de dígitos señala el grupo dentro de esa clase y los siguientes niveles detallan la subcuenta y la cuenta auxiliar donde se registra la transacción concreta.
Ejemplo de jerarquía de códigos en una clínica
Este sistema de codificación garantiza que cualquier contador, auditor o software contable pueda interpretar la estructura sin ambigüedades. Cuanto más detallado sea el nivel de la cuenta, mayor información operativa ofrece para tomar decisiones sobre costos, rentabilidad por área o planificación de recursos. En una clínica mediana, el plan de cuentas puede incluir entre 150 y 300 cuentas activas según la variedad de servicios que preste.
Plan de cuentas para clínicas: tabla completa y detallada
A continuación se presenta el plan de cuentas estructurado para una clínica privada. Esta tabla incluye los cuatro niveles de codificación más utilizados: clase, grupo, cuenta y subcuenta. Puedes adaptarla al tamaño y los servicios específicos de tu centro de salud, añadiendo o eliminando subcuentas según las áreas que maneje tu clínica.
| Código | Nombre de la cuenta | Tipo | Naturaleza | Nivel |
|---|---|---|---|---|
| CLASE 1 — ACTIVO | ||||
| 1 | Activo | Activo | Deudora | Clase |
| 1.1 | Activo corriente | Activo | Deudora | Grupo |
| 1.1.1 | Efectivo y equivalentes de efectivo | Activo | Deudora | Cuenta |
| 1.1.1.1 | Caja general | Activo | Deudora | Subcuenta |
| 1.1.1.2 | Caja menor | Activo | Deudora | Subcuenta |
| 1.1.1.3 | Banco – cuenta corriente operativa | Activo | Deudora | Subcuenta |
| 1.1.1.4 | Banco – cuenta de ahorros | Activo | Deudora | Subcuenta |
| 1.1.1.5 | Inversiones temporales | Activo | Deudora | Subcuenta |
| 1.1.2 | Cuentas por cobrar | Activo | Deudora | Cuenta |
| 1.1.2.1 | Cuentas por cobrar – pacientes particulares | Activo | Deudora | Subcuenta |
| 1.1.2.2 | Cuentas por cobrar – aseguradoras privadas | Activo | Deudora | Subcuenta |
| 1.1.2.3 | Cuentas por cobrar – fondos de salud públicos | Activo | Deudora | Subcuenta |
| 1.1.2.4 | Cuentas por cobrar – medicina prepagada | Activo | Deudora | Subcuenta |
| 1.1.2.5 | Anticipo a proveedores | Activo | Deudora | Subcuenta |
| 1.1.2.9 | Deterioro acumulado – cuentas por cobrar (CR) | Activo | Acreedora | Subcuenta |
| 1.1.3 | Inventarios | Activo | Deudora | Cuenta |
| 1.1.3.1 | Inventario de medicamentos | Activo | Deudora | Subcuenta |
| 1.1.3.2 | Inventario de insumos médicos desechables | Activo | Deudora | Subcuenta |
| 1.1.3.3 | Inventario de reactivos de laboratorio | Activo | Deudora | Subcuenta |
| 1.1.3.4 | Inventario de material de radiología | Activo | Deudora | Subcuenta |
| 1.1.3.5 | Inventario de material de curas y suturas | Activo | Deudora | Subcuenta |
| 1.1.3.6 | Inventario de artículos de farmacia para venta | Activo | Deudora | Subcuenta |
| 1.1.4 | Gastos pagados por anticipado | Activo | Deudora | Cuenta |
| 1.1.4.1 | Seguros pagados por anticipado | Activo | Deudora | Subcuenta |
| 1.1.4.2 | Arrendamientos pagados por anticipado | Activo | Deudora | Subcuenta |
| 1.1.4.3 | Impuestos pagados por anticipado | Activo | Deudora | Subcuenta |
| 1.2 | Activo no corriente | Activo | Deudora | Grupo |
| 1.2.1 | Propiedad, planta y equipo | Activo | Deudora | Cuenta |
| 1.2.1.1 | Terrenos y edificios clínicos | Activo | Deudora | Subcuenta |
| 1.2.1.2 | Equipos de diagnóstico médico | Activo | Deudora | Subcuenta |
| 1.2.1.3 | Equipos de laboratorio y análisis clínico | Activo | Deudora | Subcuenta |
| 1.2.1.4 | Equipos de radiología e imagen | Activo | Deudora | Subcuenta |
| 1.2.1.5 | Equipos de cómputo y sistemas de información | Activo | Deudora | Subcuenta |
| 1.2.1.6 | Mobiliario y equipo clínico menor | Activo | Deudora | Subcuenta |
| 1.2.1.7 | Vehículos y ambulancias | Activo | Deudora | Subcuenta |
| 1.2.1.9 | Depreciación acumulada (CR) | Activo | Acreedora | Subcuenta |
| 1.2.2 | Activos intangibles | Activo | Deudora | Cuenta |
| 1.2.2.1 | Licencias de software clínico y administrativo | Activo | Deudora | Subcuenta |
| 1.2.2.2 | Marcas y registros sanitarios | Activo | Deudora | Subcuenta |
| 1.2.2.9 | Amortización acumulada de intangibles (CR) | Activo | Acreedora | Subcuenta |
| CLASE 2 — PASIVO | ||||
| 2 | Pasivo | Pasivo | Acreedora | Clase |
| 2.1 | Pasivo corriente | Pasivo | Acreedora | Grupo |
| 2.1.1 | Cuentas por pagar a proveedores | Pasivo | Acreedora | Cuenta |
| 2.1.1.1 | Proveedores de medicamentos | Pasivo | Acreedora | Subcuenta |
| 2.1.1.2 | Proveedores de insumos médicos | Pasivo | Acreedora | Subcuenta |
| 2.1.1.3 | Proveedores de equipos y mantenimiento | Pasivo | Acreedora | Subcuenta |
| 2.1.1.4 | Proveedores de servicios generales | Pasivo | Acreedora | Subcuenta |
| 2.1.2 | Obligaciones laborales | Pasivo | Acreedora | Cuenta |
| 2.1.2.1 | Sueldos y salarios por pagar – personal médico | Pasivo | Acreedora | Subcuenta |
| 2.1.2.2 | Sueldos y salarios por pagar – personal admin. | Pasivo | Acreedora | Subcuenta |
| 2.1.2.3 | Prestaciones sociales por pagar | Pasivo | Acreedora | Subcuenta |
| 2.1.2.4 | Vacaciones acumuladas por pagar | Pasivo | Acreedora | Subcuenta |
| 2.1.3 | Obligaciones fiscales y tributarias | Pasivo | Acreedora | Cuenta |
| 2.1.3.1 | Impuesto sobre la renta por pagar | Pasivo | Acreedora | Subcuenta |
| 2.1.3.2 | IVA o impuesto al valor agregado por pagar | Pasivo | Acreedora | Subcuenta |
| 2.1.3.3 | Retenciones en la fuente por pagar | Pasivo | Acreedora | Subcuenta |
| 2.1.3.4 | Aportes a seguridad social por pagar | Pasivo | Acreedora | Subcuenta |
| 2.1.4 | Ingresos recibidos por anticipado | Pasivo | Acreedora | Cuenta |
| 2.1.4.1 | Anticipos de pacientes por servicios futuros | Pasivo | Acreedora | Subcuenta |
| 2.1.4.2 | Cobros anticipados de aseguradoras | Pasivo | Acreedora | Subcuenta |
| 2.1.5 | Obligaciones financieras a corto plazo | Pasivo | Acreedora | Cuenta |
| 2.1.5.1 | Préstamos bancarios vigentes – porción corriente | Pasivo | Acreedora | Subcuenta |
| 2.1.5.2 | Sobregiros bancarios | Pasivo | Acreedora | Subcuenta |
| 2.2 | Pasivo no corriente | Pasivo | Acreedora | Grupo |
| 2.2.1 | Obligaciones financieras a largo plazo | Pasivo | Acreedora | Cuenta |
| 2.2.1.1 | Préstamos bancarios para equipos médicos | Pasivo | Acreedora | Subcuenta |
| 2.2.1.2 | Hipotecas sobre inmuebles clínicos | Pasivo | Acreedora | Subcuenta |
| 2.2.1.3 | Leasing de equipos de diagnóstico | Pasivo | Acreedora | Subcuenta |
| 2.2.2 | Pasivos por beneficios a empleados L/P | Pasivo | Acreedora | Cuenta |
| 2.2.2.1 | Provisión de cesantías y jubilaciones | Pasivo | Acreedora | Subcuenta |
| CLASE 3 — PATRIMONIO | ||||
| 3 | Patrimonio | Patrimonio | Acreedora | Clase |
| 3.1 | Capital social | Patrimonio | Acreedora | Grupo |
| 3.1.1 | Aportes de socios o accionistas | Patrimonio | Acreedora | Cuenta |
| 3.1.1.1 | Capital suscrito y pagado | Patrimonio | Acreedora | Subcuenta |
| 3.2 | Reservas | Patrimonio | Acreedora | Grupo |
| 3.2.1 | Reserva legal obligatoria | Patrimonio | Acreedora | Cuenta |
| 3.2.2 | Reserva para expansión y equipamiento | Patrimonio | Acreedora | Cuenta |
| 3.3 | Resultados | Patrimonio | Acreedora | Grupo |
| 3.3.1 | Utilidades retenidas de ejercicios anteriores | Patrimonio | Acreedora | Cuenta |
| 3.3.2 | Resultado del ejercicio en curso | Patrimonio | Acreedora | Cuenta |
| 3.3.3 | Dividendos o retiro de socios | Patrimonio | Deudora | Cuenta |
| CLASE 4 — INGRESOS | ||||
| 4 | Ingresos | Ingreso | Acreedora | Clase |
| 4.1 | Ingresos operacionales – servicios de salud | Ingreso | Acreedora | Grupo |
| 4.1.1 | Ingresos por consultas médicas | Ingreso | Acreedora | Cuenta |
| 4.1.1.1 | Consultas médica general | Ingreso | Acreedora | Subcuenta |
| 4.1.1.2 | Consultas de especialidades médicas | Ingreso | Acreedora | Subcuenta |
| 4.1.1.3 | Consultas de odontología | Ingreso | Acreedora | Subcuenta |
| 4.1.1.4 | Consultas de psicología y salud mental | Ingreso | Acreedora | Subcuenta |
| 4.1.2 | Ingresos por procedimientos médicos | Ingreso | Acreedora | Cuenta |
| 4.1.2.1 | Procedimientos quirúrgicos | Ingreso | Acreedora | Subcuenta |
| 4.1.2.2 | Procedimientos ambulatorios menores | Ingreso | Acreedora | Subcuenta |
| 4.1.2.3 | Procedimientos de rehabilitación y fisioterapia | Ingreso | Acreedora | Subcuenta |
| 4.1.3 | Ingresos por laboratorio clínico | Ingreso | Acreedora | Cuenta |
| 4.1.3.1 | Análisis de sangre y bioquímica | Ingreso | Acreedora | Subcuenta |
| 4.1.3.2 | Microbiología y cultivos | Ingreso | Acreedora | Subcuenta |
| 4.1.3.3 | Uroanálisis e histopatología | Ingreso | Acreedora | Subcuenta |
| 4.1.4 | Ingresos por diagnóstico por imagen | Ingreso | Acreedora | Cuenta |
| 4.1.4.1 | Radiografías y rayos X | Ingreso | Acreedora | Subcuenta |
| 4.1.4.2 | Ecografías y ultrasonidos | Ingreso | Acreedora | Subcuenta |
| 4.1.4.3 | Tomografías y resonancias magnéticas | Ingreso | Acreedora | Subcuenta |
| 4.1.5 | Ingresos por hospitalización | Ingreso | Acreedora | Cuenta |
| 4.1.5.1 | Habitaciones y camas clínicas | Ingreso | Acreedora | Subcuenta |
| 4.1.5.2 | Unidades de cuidado intensivo (UCI) | Ingreso | Acreedora | Subcuenta |
| 4.1.5.3 | Sala de recuperación postoperatoria | Ingreso | Acreedora | Subcuenta |
| 4.1.6 | Ingresos por urgencias | Ingreso | Acreedora | Cuenta |
| 4.1.6.1 | Atención de urgencias generales | Ingreso | Acreedora | Subcuenta |
| 4.1.6.2 | Atención prehospitalaria y traslados | Ingreso | Acreedora | Subcuenta |
| 4.1.7 | Ingresos por farmacia interna | Ingreso | Acreedora | Cuenta |
| 4.1.7.1 | Venta de medicamentos a pacientes | Ingreso | Acreedora | Subcuenta |
| 4.1.7.2 | Venta de insumos y artículos de salud | Ingreso | Acreedora | Subcuenta |
| 4.2 | Otros ingresos no operacionales | Ingreso | Acreedora | Grupo |
| 4.2.1 | Ingresos financieros | Ingreso | Acreedora | Cuenta |
| 4.2.1.1 | Intereses ganados en inversiones | Ingreso | Acreedora | Subcuenta |
| 4.2.2 | Arriendos de espacios a especialistas externos | Ingreso | Acreedora | Cuenta |
| 4.2.3 | Ingresos diversos | Ingreso | Acreedora | Cuenta |
| 4.2.3.1 | Sobrantes de caja | Ingreso | Acreedora | Subcuenta |
| 4.2.3.2 | Utilidad en venta de activos fijos | Ingreso | Acreedora | Subcuenta |
| CLASE 5 — GASTOS Y COSTOS OPERATIVOS | ||||
| 5 | Gastos | Gasto | Deudora | Clase |
| 5.1 | Gastos de personal | Gasto | Deudora | Grupo |
| 5.1.1 | Sueldos y salarios – personal médico | Gasto | Deudora | Cuenta |
| 5.1.1.1 | Salario de médicos titulares | Gasto | Deudora | Subcuenta |
| 5.1.1.2 | Honorarios a médicos especialistas | Gasto | Deudora | Subcuenta |
| 5.1.1.3 | Salario de enfermeras y auxiliares de enfermería | Gasto | Deudora | Subcuenta |
| 5.1.1.4 | Salario de técnicos de laboratorio e imagen | Gasto | Deudora | Subcuenta |
| 5.1.2 | Sueldos y salarios – personal administrativo | Gasto | Deudora | Cuenta |
| 5.1.2.1 | Salario de administración y gerencia | Gasto | Deudora | Subcuenta |
| 5.1.2.2 | Salario de recepción y atención al paciente | Gasto | Deudora | Subcuenta |
| 5.1.2.3 | Salario de facturación y cartera | Gasto | Deudora | Subcuenta |
| 5.1.3 | Cargas sociales y prestaciones | Gasto | Deudora | Cuenta |
| 5.1.3.1 | Aportes patronales a seguridad social | Gasto | Deudora | Subcuenta |
| 5.1.3.2 | Cesantías y prima de servicios | Gasto | Deudora | Subcuenta |
| 5.1.3.3 | Vacaciones y dotación | Gasto | Deudora | Subcuenta |
| 5.2 | Gastos de operación clínica | Gasto | Deudora | Grupo |
| 5.2.1 | Costo de medicamentos e insumos consumidos | Gasto | Deudora | Cuenta |
| 5.2.1.1 | Medicamentos utilizados en atención | Gasto | Deudora | Subcuenta |
| 5.2.1.2 | Insumos desechables consumidos | Gasto | Deudora | Subcuenta |
| 5.2.1.3 | Reactivos de laboratorio consumidos | Gasto | Deudora | Subcuenta |
| 5.2.2 | Gastos de mantenimiento de equipos | Gasto | Deudora | Cuenta |
| 5.2.2.1 | Mantenimiento preventivo de equipos médicos | Gasto | Deudora | Subcuenta |
| 5.2.2.2 | Reparaciones correctivas de equipos | Gasto | Deudora | Subcuenta |
| 5.2.3 | Servicios públicos y suministros | Gasto | Deudora | Cuenta |
| 5.2.3.1 | Energía eléctrica | Gasto | Deudora | Subcuenta |
| 5.2.3.2 | Agua y alcantarillado | Gasto | Deudora | Subcuenta |
| 5.2.3.3 | Gas y combustibles | Gasto | Deudora | Subcuenta |
| 5.2.3.4 | Telecomunicaciones e internet | Gasto | Deudora | Subcuenta |
| 5.2.4 | Arrendamiento de instalaciones | Gasto | Deudora | Cuenta |
| 5.2.4.1 | Canon de arrendamiento mensual | Gasto | Deudora | Subcuenta |
| 5.2.5 | Seguros | Gasto | Deudora | Cuenta |
| 5.2.5.1 | Seguro de responsabilidad médica (malpractice) | Gasto | Deudora | Subcuenta |
| 5.2.5.2 | Seguro de incendio y robo de instalaciones | Gasto | Deudora | Subcuenta |
| 5.2.5.3 | Seguro de equipos médicos | Gasto | Deudora | Subcuenta |
| 5.2.6 | Gestión de residuos hospitalarios | Gasto | Deudora | Cuenta |
| 5.2.6.1 | Recolección y disposición de residuos peligrosos | Gasto | Deudora | Subcuenta |
| 5.3 | Gastos administrativos generales | Gasto | Deudora | Grupo |
| 5.3.1 | Honorarios profesionales externos | Gasto | Deudora | Cuenta |
| 5.3.1.1 | Honorarios contables y de auditoría | Gasto | Deudora | Subcuenta |
| 5.3.1.2 | Honorarios legales y notariales | Gasto | Deudora | Subcuenta |
| 5.3.2 | Publicidad y mercadeo | Gasto | Deudora | Cuenta |
| 5.3.2.1 | Publicidad digital y redes sociales | Gasto | Deudora | Subcuenta |
| 5.3.2.2 | Material impreso y señalética | Gasto | Deudora | Subcuenta |
| 5.3.3 | Depreciación del ejercicio | Gasto | Deudora | Cuenta |
| 5.3.3.1 | Depreciación de equipos médicos | Gasto | Deudora | Subcuenta |
| 5.3.3.2 | Depreciación de equipos de cómputo | Gasto | Deudora | Subcuenta |
| 5.3.3.3 | Depreciación de mobiliario clínico | Gasto | Deudora | Subcuenta |
| 5.4 | Gastos financieros | Gasto | Deudora | Grupo |
| 5.4.1 | Intereses de créditos bancarios | Gasto | Deudora | Cuenta |
| 5.4.1.1 | Intereses de préstamos para equipos | Gasto | Deudora | Subcuenta |
| 5.4.1.2 | Intereses de tarjetas de crédito corporativas | Gasto | Deudora | Subcuenta |
| 5.4.2 | Comisiones bancarias | Gasto | Deudora | Cuenta |
| 5.5 | Otros gastos no operacionales | Gasto | Deudora | Grupo |
| 5.5.1 | Pérdida en baja de activos | Gasto | Deudora | Cuenta |
| 5.5.2 | Gastos diversos y faltantes de caja | Gasto | Deudora | Cuenta |
Cuentas especiales del sector salud que no puedes omitir
El sector salud tiene particularidades contables que no aparecen en el plan de cuentas de un negocio convencional. Omitir estas cuentas específicas genera errores en los estados financieros y dificulta el control de las áreas más sensibles de la clínica. Tres grupos de cuentas destacan por su relevancia operativa y son frecuentemente pasados por alto en clínicas que comienzan.
Cuentas de inventario médico y medicamentos
El inventario de una clínica no es homogéneo. Los medicamentos tienen fecha de vencimiento, los reactivos de laboratorio requieren condiciones especiales de almacenamiento y los insumos desechables se consumen de forma distinta a los repuestos de equipos. Cada tipo de inventario médico debe tener su propia subcuenta para poder controlar consumos por área, detectar mermas y calcular el costo real de cada servicio prestado sin mezclar categorías que no son comparables.
El control de inventario médico no es solo un asunto contable: es una medida de seguridad para los pacientes. Un medicamento mal registrado puede generar errores de dosificación o escasez en áreas críticas.
Cuentas de seguros y coberturas de salud
Una clínica que trabaja con aseguradoras debe separar contablemente los ingresos que provienen de cada fuente de pago. No es lo mismo un ingreso pagado directamente por el paciente que uno gestionado a través de un fondo de salud público o una aseguradora privada, porque los plazos de cobro, las tasas de cobertura y las condiciones de facturación difieren. Esta separación también es necesaria para registrar los seguros que contrata la propia clínica, como el de responsabilidad médica.
Cuentas por cobrar a aseguradoras y pacientes
Las cuentas por cobrar de una clínica son más complejas que en otros negocios porque intervienen varios pagadores: el paciente cubre el copago, la aseguradora liquida su parte en un plazo diferido y, si hay un fondo público, puede existir un proceso de auditoría médica previo al pago. Separar estas cuentas por tipo de pagador permite calcular el plazo real de recuperación de cartera de cada fuente, gestionar los cobros de forma más efectiva y detectar mora por pagador sin que un retraso de una aseguradora enmascare los buenos resultados de cobro a pacientes directos. Para profundizar en la relación entre diferentes catálogos dentro de una misma entidad, puedes revisar cómo funciona la homologación de cuentas, un proceso que permite traducir y equiparar estructuras contables distintas.
¿Cómo armar el plan de cuentas para tu clínica?
Crear el plan de cuentas de tu clínica no requiere partir de cero. Lo más práctico es tomar como base el plan de cuentas estándar de tu país o región y adaptarlo a las áreas de servicio que realmente ofrece tu centro. No tiene sentido crear cuentas de hospitalización si tu clínica solo atiende consultas externas; y tampoco conviene dejar sin cuenta propia los ingresos de laboratorio si ese departamento genera una parte significativa de tus ingresos mensuales.
Adapta las cuentas al tamaño de tu clínica
Una clínica unipersonal con un solo consultorio no necesita el mismo nivel de detalle que un centro médico con varios departamentos. En una clínica pequeña, es suficiente con tres o cuatro subcuentas de ingreso (consulta, procedimientos, laboratorio y farmacia) y un conjunto sencillo de cuentas de gasto agrupadas por categoría. Lo prioritario no es tener muchas cuentas, sino que cada cuenta tenga un propósito claro y registre transacciones homogéneas.
Cuando la clínica crece, puedes añadir subcuentas sin modificar la estructura de primer y segundo nivel. Eso protege la comparabilidad histórica de tus estados financieros: los datos de años anteriores siguen siendo útiles porque los códigos de las cuentas principales no cambiaron, solo se añadieron ramificaciones de mayor detalle debajo de ellos. Este enfoque modular es la mejor práctica para cualquier sector, incluido el de salud.
Errores comunes al configurar el plan de cuentas
El error más frecuente es usar un plan de cuentas genérico sin adaptarlo al sector salud. Esto lleva a registrar todos los ingresos médicos en una sola cuenta, lo que impide analizar la rentabilidad por departamento. Otro error habitual es crear demasiadas cuentas innecesarias que generan confusión a quien registra las transacciones y producen estados financieros difíciles de interpretar por tener cientos de líneas con saldos casi nulos.
Errores frecuentes que debes evitar
- Mezclar ingresos operacionales con no operacionales: Distorsiona el margen operativo real de la clínica y complica las comparativas entre períodos.
- No crear subcuentas para cada aseguradora: Impide calcular el plazo de cobro por fuente y detectar cuál pagador genera mayor mora.
- Registrar todos los gastos de personal en una sola cuenta: Sin separar médicos de personal administrativo, es imposible calcular el costo por servicio.
- Omitir la cuenta de deterioro de cuentas por cobrar: Subestima el riesgo de cartera incobrable y sobreestima los activos corrientes.
- No registrar la depreciación de equipos médicos: Hace que los activos aparezcan valorados por encima de su valor real, afectando el patrimonio.
- Cambiar códigos de cuentas existentes: Rompe la comparabilidad histórica y genera inconsistencias en reportes de períodos anteriores.
También es un error no incluir la cuenta de gestión de residuos hospitalarios. Aunque parece un detalle operativo menor, en muchos países el cumplimiento de la normativa sanitaria exige demostrar que estos gastos existen y se registran correctamente, tanto para inspecciones internas como para auditorías de las autoridades de salud. Para conocer cómo se organiza este tipo de catálogos en otros sectores, el artículo sobre el plan de cuentas para inmobiliarias es un buen punto de comparación, ya que muestra cómo se adaptan las mismas clases contables a realidades operativas muy distintas.
Preguntas frecuentes
¿Qué diferencia hay entre el plan de cuentas de una clínica y el de una empresa comercial?
La diferencia principal está en las cuentas de ingresos y en los inventarios. Una empresa comercial registra ingresos por ventas de productos y gestiona un inventario de mercancía homogénea. Una clínica, en cambio, genera ingresos por servicios diferenciados como consultas, procedimientos, laboratorio e imagen, y maneja un inventario médico con múltiples categorías de artículos regulados: medicamentos, insumos desechables, reactivos y materiales especializados que requieren control de trazabilidad y vencimiento. Además, las cuentas por cobrar de una clínica involucran a varios pagadores simultáneos: pacientes, aseguradoras y fondos públicos, lo que no ocurre en un negocio comercial estándar.
¿Cuántas cuentas necesita una clínica pequeña?
Una clínica pequeña con uno o dos consultorios puede funcionar correctamente con entre 60 y 100 cuentas activas. Lo importante no es la cantidad, sino que cada cuenta registre transacciones del mismo tipo y que el plan cubra las cinco clases básicas: activo, pasivo, patrimonio, ingresos y gastos. Un plan de cuentas con pocas cuentas bien definidas es más útil que uno con cientos de cuentas vacías o con transacciones mezcladas de forma incorrecta. Puedes comenzar con un plan simplificado y ampliar el número de subcuentas a medida que el volumen de operaciones o la variedad de servicios lo justifiquen.
¿El plan de cuentas para clínicas es obligatorio por ley?
Depende del país y del tipo de entidad. En muchos países de América Latina, las clínicas privadas están obligadas a llevar contabilidad formal conforme a las normas de información financiera vigentes, lo que implica tener un catálogo de cuentas estructurado. En algunos países, las autoridades de salud han emitido planes de cuentas específicos para instituciones prestadoras de servicios de salud. Independientemente de la obligación legal, contar con un plan de cuentas bien estructurado es una necesidad operativa que permite a la clínica tomar decisiones financieras informadas, negociar con aseguradoras y presentar estados financieros coherentes ante bancos o inversionistas.
¿Cómo se registran los ingresos por consultas médicas en el plan de cuentas?
El ingreso por una consulta médica se registra como un crédito en la cuenta de ingresos correspondiente (por ejemplo, 4.1.1.1 Consultas de medicina general) y como débito en la cuenta de activo donde se recibe el pago, que puede ser caja general si el paciente paga en efectivo, banco si paga con transferencia o cuentas por cobrar si la factura queda pendiente de liquidación por una aseguradora. El copago del paciente y la parte cubierta por la aseguradora deben registrarse por separado para que el total del ingreso facturado quede registrado completo y los pagos parciales se reflejen correctamente en cada subcuenta de activo.
¿Qué son los centros de costo en una clínica y cómo se relacionan con el plan de cuentas?
Los centros de costo son unidades internas de la clínica (consulta externa, laboratorio, urgencias, farmacia, administración) que se usan para asignar ingresos y gastos a cada área de forma independiente. No son cuentas del plan de cuentas, sino dimensiones analíticas que se superponen a él. Con centros de costo, puedes saber cuánto cuesta operar el laboratorio, cuánto ingresa en urgencias y cuál es el margen de cada departamento, sin necesidad de multiplicar el número de cuentas contables. Esta combinación de plan de cuentas y centros de costo es la herramienta más completa para gestionar las finanzas de una clínica de cualquier tamaño.
¿Puedo usar el Plan Único de Cuentas general para mi clínica?
Puedes usarlo como punto de partida, pero necesitarás adaptarlo. El Plan Único de Cuentas para comerciantes fue diseñado para empresas con operaciones de compra y venta de bienes, y sus cuentas de ingresos no distinguen entre tipos de servicio médico. Para que el plan sea funcional en una clínica, deberás añadir subcuentas específicas de ingresos por servicio, cuentas de inventario médico diferenciadas y cuentas por cobrar segmentadas por tipo de pagador. Algunos países tienen planes de cuentas sectoriales para el sistema de salud emitidos por las superintendencias o ministerios de salud, que son más precisos para esta industria. Puedes ampliar tu comprensión del universo de catálogos contables visitando la sección de plan de cuentas y catálogo contable de este sitio web.
¿Cómo se manejan las cuentas por cobrar a aseguradoras en una clínica?
Las cuentas por cobrar a aseguradoras se registran como activo corriente en el momento en que se presta el servicio y se emite la factura, aunque el pago llegue semanas después. Cada aseguradora con la que trabaja la clínica debe tener su propia subcuenta dentro del grupo de cuentas por cobrar para facilitar el seguimiento individual de cada cartera. Al final de cada período, se revisa el saldo de cada aseguradora para identificar facturas vencidas y, si hay riesgo real de no cobro, se registra un deterioro de valor contra la cuenta de provisión correspondiente. Este control evita que el balance muestre activos por cobrar que en la práctica ya no son recuperables.
Conclusión
El plan de cuentas de una clínica no es un trámite contable ni un requisito burocrático: es el mapa que le da sentido a cada transacción que ocurre dentro de tu centro de salud. Una estructura bien diseñada desde el inicio ahorra tiempo, reduce errores y convierte los datos financieros en información real para tomar decisiones.
A lo largo de este artículo viste cómo se organiza el plan en sus cinco clases, qué cuentas específicas necesita el sector salud y cuáles son los errores más comunes que conviene evitar. Con esa base, puedes revisar el plan que ya tienes, ajustarlo a las áreas de tu clínica o construirlo desde cero con una lógica clara y escalable. Cada mejora en la estructura contable se traduce directamente en mayor claridad sobre la situación financiera real de tu clínica.
Si quieres seguir construyendo tu conocimiento en contabilidad aplicada a distintos tipos de empresa y sector, en este sitio web encontrarás más recursos sobre catálogos contables, estructuras de cuentas y herramientas prácticas para profesionales y estudiantes que buscan dominar la contabilidad con precisión y sin rodeos.
Sigue aprendiendo:

Diferencia entre plan y manual de cuentas
Detección de códigos huérfanos en el plan de cuentas
Plan de cuentas bajo NIIF
¿Cómo estandarizar el plan de cuentas de varios clientes?
Plan de cuentas del Ecuador: Estructura y ejemplo
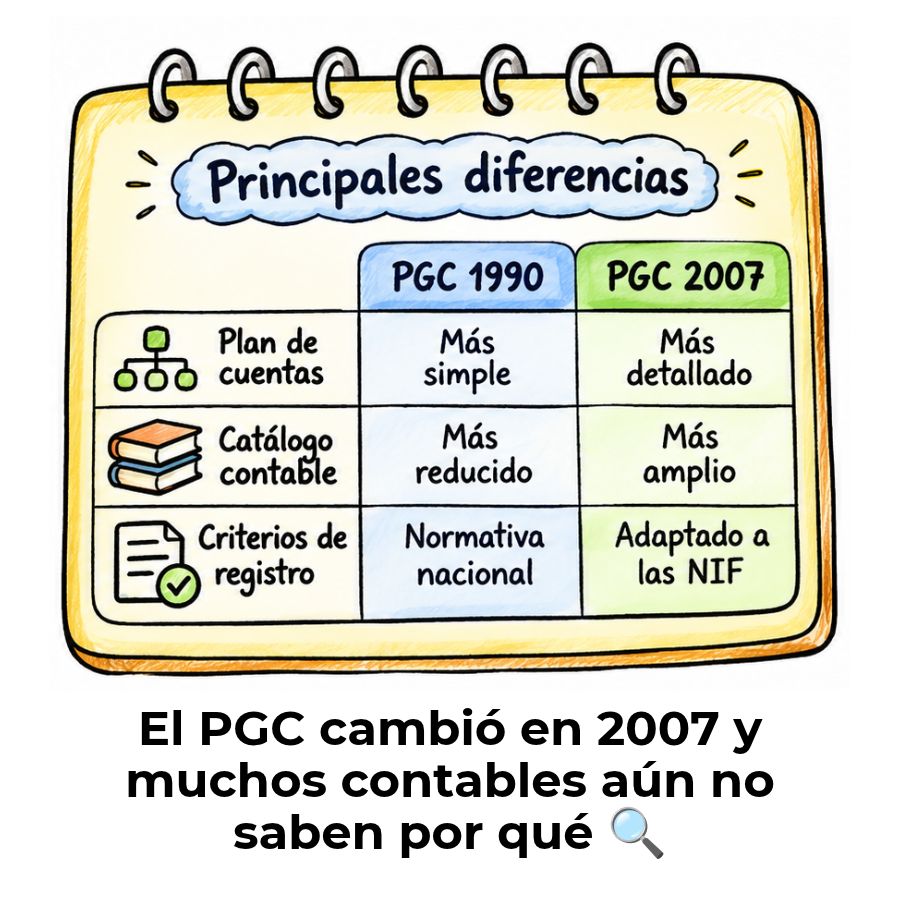
Diferencias entre el PGC de 1990 y el de 2007
Diccionario semántico de registros contables
¿Cuántas cuentas debe tener un plan de cuentas?
