
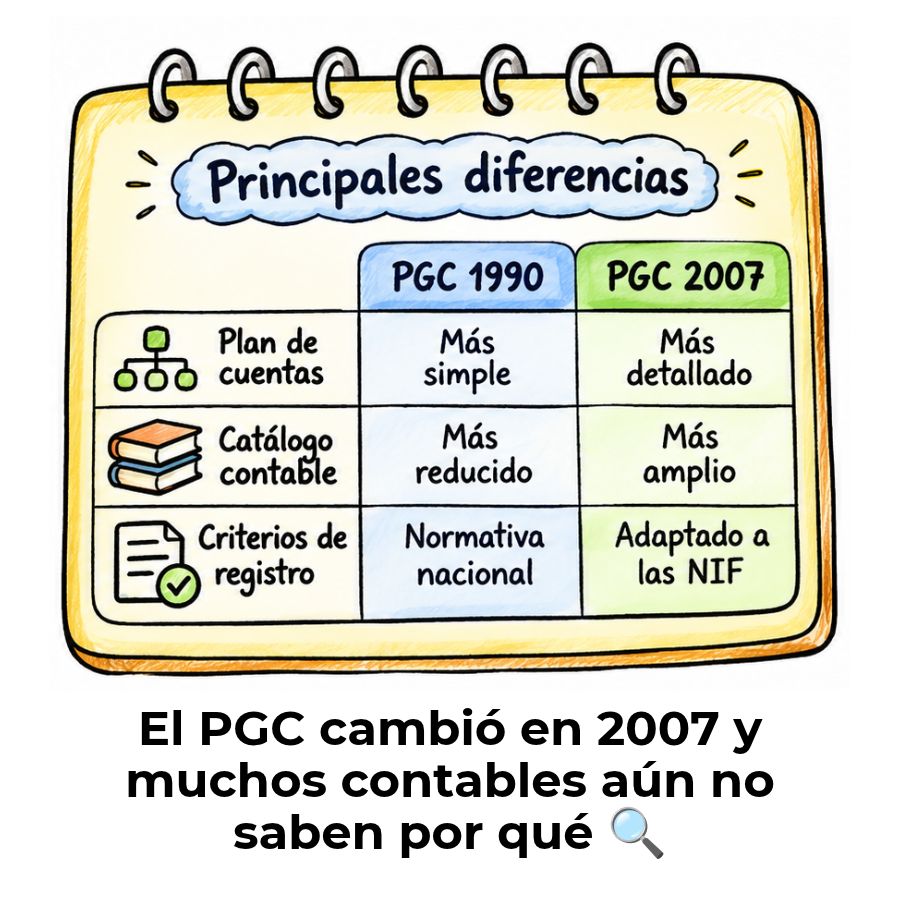
El PGC de 1990 y el de 2007 comparten estructura, pero difieren en aspectos clave: los principios contables pasaron de nueve a seis, se incorporaron nuevos criterios de valoración como el valor razonable, aparecieron el estado de flujos de efectivo y el estado de cambios en el patrimonio neto, y el cuadro de cuentas se amplió con los grupos 8 y 9. Si necesitas entender en qué cambiaron, aquí tienes una comparativa completa.
¿Qué es el PGC y por qué se actualizó en 2007?
El plan general contable es la norma que regula cómo deben registrar su contabilidad las empresas en España. El PGC de 1990, aprobado por el Real Decreto 1643/1990, estuvo en vigor desde 1991 hasta el 31 de diciembre de 2007, cuando fue sustituido por el PGC aprobado mediante el Real Decreto 1514/2007. No se trató de una revisión menor: fue una reforma profunda que respondió a la necesidad de adaptar la normativa española a las Normas Internacionales de Información Financiera (NIIF) adoptadas por la Unión Europea.
El motivo de fondo era la armonización contable a escala europea. Desde que España se integró en la Comunidad Económica Europea, la presión para alinear los criterios contables nacionales con los internacionales fue creciendo. El PGC de 2007 fue el vehículo para incorporar esos estándares al día a día de las empresas españolas, sin abandonar completamente la tradición contable del plan anterior. El resultado fue un texto que mantiene la estructura conocida, pero renueva en profundidad su contenido.
Estructura de cada plan: ¿qué cambió y qué se mantuvo?
Tanto el PGC de 1990 como el de 2007 se dividen en cinco partes. La diferencia más visible en la estructura no está en el número de partes, sino en su ordenación. El PGC de 2007 coloca primero las partes de aplicación obligatoria y al final las de aplicación voluntaria, lo que otorga mayor coherencia lógica al documento frente al plan anterior. Esto puede parecer un detalle menor, pero refleja un cambio de mentalidad: en el plan vigente, las reglas de obligado cumplimiento toman protagonismo desde el principio.
La ordenación de las partes obligatorias y voluntarias
En el PGC de 1990, las partes del plan no seguían un criterio claro de obligatoriedad en su secuencia. El PGC de 2007 introdujo un orden más sistemático: primero el marco conceptual, después las normas de registro y valoración y, por último, las cuentas anuales, el cuadro de cuentas y las definiciones y relaciones contables. Las tres primeras partes son de aplicación obligatoria; el cuadro de cuentas y las definiciones y relaciones contables tienen carácter voluntario, aunque son una referencia indispensable en la práctica diaria.
El cuadro de cuentas: continuidad con cambios importantes
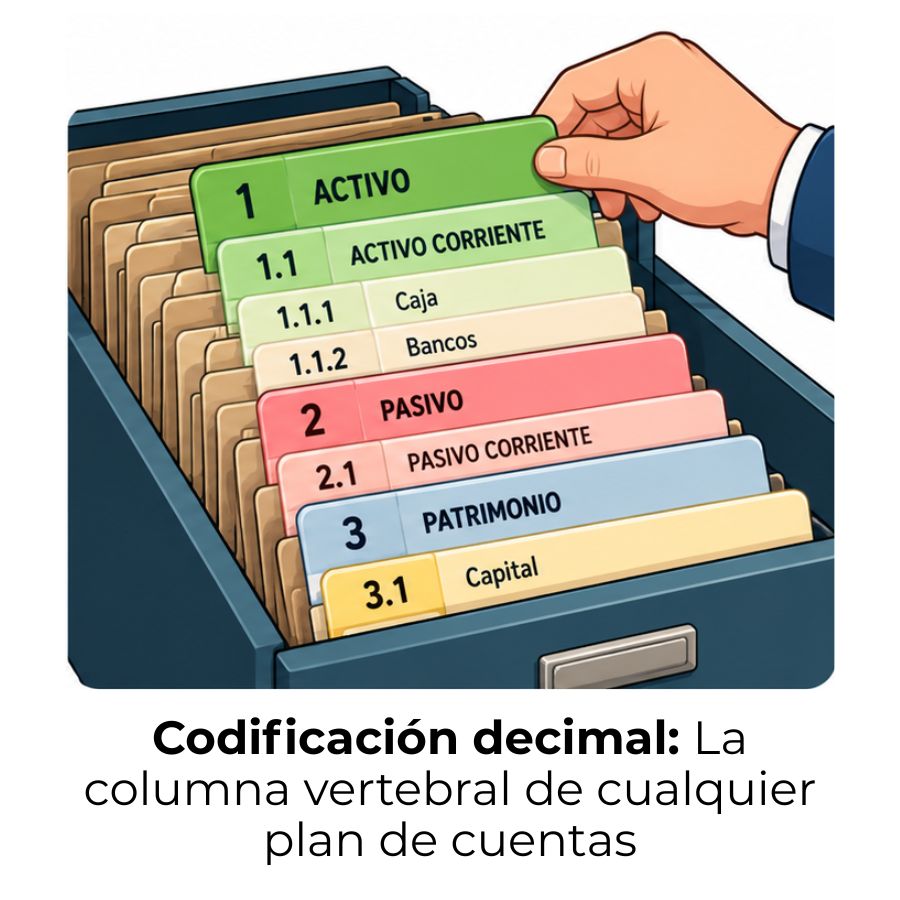
El cuadro de cuentas conserva el sistema de codificación decimal y la misma estructura basada en grupos, subgrupos, cuentas, subcuentas y sub-subcuentas. Lo que cambia es el contenido: el PGC de 2007 amplía el cuadro para dar cobertura a las nuevas operaciones y elementos que recoge el plan, especialmente en lo referente a instrumentos financieros y a las nuevas categorías de activos. Además, los grupos 8 y 9, que en el plan de 1990 estaban reservados para la contabilidad analítica interna, pasan a tener una función completamente distinta.
📋 Estructura PGC 1990
- Principios contables
- Cuadro de cuentas
- Definiciones y relaciones contables
- Cuentas anuales
- Normas de valoración
Obligatorio y voluntario sin orden explícito de prelación
📋 Estructura PGC 2007
- Marco conceptual ✅
- Normas de registro y valoración ✅
- Cuentas anuales ✅
- Cuadro de cuentas
- Definiciones y relaciones contables
✅ Partes 1–3: aplicación obligatoria | Partes 4–5: voluntarias
El marco conceptual: la gran novedad del PGC 2007
El PGC de 1990 no incluía un marco conceptual como parte diferenciada del plan. Era una carencia que lo distanciaba de los estándares internacionales. El PGC de 2007 incorpora el marco conceptual como primera parte y de aplicación obligatoria, siguiendo el modelo de las Normas Internacionales de Contabilidad. Este marco define los elementos que componen las cuentas anuales, establece los criterios de registro y reconocimiento, y fija los diez criterios de valoración que las empresas deben aplicar.
El marco conceptual del PGC 2007 define con precisión los elementos de las cuentas anuales y los criterios con que deben valorarse, proporcionando una base teórica que el plan de 1990 no tenía de forma explícita.
Esta incorporación no es un añadido decorativo. Tener un marco conceptual explícito obliga a que toda la normativa contable sea coherente con sus principios, lo que reduce la ambigüedad interpretativa. Cuando surge una situación no contemplada expresamente, el profesional puede recurrir al marco conceptual para encontrar la solución contable más adecuada, en lugar de quedar en un vacío normativo.
Principios contables: de nueve a seis
El PGC de 1990 recogía nueve principios contables. El PGC de 2007 los redujo a seis. Los principios que desaparecen como denominación expresa son los de registro, correlación de ingresos y gastos, no compensación, importancia relativa y uniformidad, aunque algunos de sus contenidos se recogen de forma implícita en otras normas del plan vigente. Este cambio no significa que esos criterios se abandonen, sino que se integran en la estructura de forma diferente.
Principios contables: PGC 1990 (9) vs. PGC 2007 (6)
PGC 1990 — 9 principios
- Empresa en funcionamiento
- Devengo
- Uniformidad
- Prudencia ⭐ (prevalente)
- No compensación
- Importancia relativa
- Registro
- Precio de adquisición
- Correlación de ingresos y gastos
PGC 2007 — 6 principios
- Empresa en funcionamiento
- Devengo ⭐ (prioritario)
- Uniformidad
- Prudencia (sin prevalencia)
- No compensación
- Importancia relativa
El principio de prudencia pierde su posición preferente
En el PGC de 1990, el principio de prudencia tenía carácter preferente: cuando entraba en conflicto con otro principio, la prudencia prevalecía. El PGC de 2007 elimina esa jerarquía: la prudencia sigue siendo uno de los seis principios, pero ya no domina sobre los demás. Esto tiene consecuencias prácticas directas, porque el plan anterior tendía a favorecer el reconocimiento de pérdidas potenciales por encima del reconocimiento de ganancias no realizadas, un sesgo que las NIIF buscaban corregir.
Prioridad del devengo y de empresa en funcionamiento
Con el PGC de 2007, los principios de devengo y de empresa en funcionamiento adquieren un peso central. Solo en casos excepcionales en que la aplicación de un principio no refleje la imagen fiel de la empresa se puede prescindir de él, siempre con la correspondiente justificación en la memoria. Esta regla también existía en el plan de 1990, pero con el nuevo texto se explicita con mayor claridad, reduciendo el margen de interpretación.
Criterios de valoración: aparece el valor razonable
El PGC de 1990 basaba la valoración de los elementos patrimoniales principalmente en el precio de adquisición o coste histórico. El PGC de 2007 incorpora el valor razonable como criterio de valoración, lo que permite registrar ciertos elementos por encima de su coste original cuando el mercado así lo refleja. Este criterio se aplica especialmente a determinados instrumentos financieros y no supone una sustitución del coste histórico, sino una ampliación del abanico de criterios disponibles.
Otra novedad relevante en valoración es que el PGC de 2007 obliga a capitalizar los gastos financieros generados durante la adquisición o construcción de un activo, hasta que esté en condiciones de entrar en funcionamiento. En el plan de 1990, esta capitalización era opcional; ahora es obligatoria cuando se dan las condiciones previstas. Además, el nuevo plan exige actualizar los registros de activos y pasivos financieros por el valor del dinero en el tiempo, lo que el plan anterior no contemplaba con carácter general.
Cuentas anuales: nuevos documentos financieros
Las cuentas anuales del PGC de 1990 se componían de tres documentos: el balance de situación, la cuenta de pérdidas y ganancias y la memoria. El PGC de 2007 añade dos nuevos estados que hasta entonces no formaban parte de las cuentas anuales con carácter general: el estado de cambios en el patrimonio neto y el estado de flujos de efectivo. Hoy, ambos documentos son habituales en cualquier empresa que siga el plan general, aunque el estado de flujos de efectivo no es obligatorio para quienes formulen las cuentas en modelo abreviado.
Estado de cambios en el patrimonio neto
Este estado recoge todas las variaciones que experimenta el patrimonio neto de la empresa durante el ejercicio, tanto las que pasan por la cuenta de resultados como las que se imputan directamente al patrimonio neto sin afectar a la cuenta de pérdidas y ganancias. Su aparición está directamente vinculada con la creación de los grupos 8 y 9 del cuadro de cuentas, que recogen precisamente esos gastos e ingresos que no pasan por el resultado del ejercicio. Es uno de los cambios más sustanciales respecto al plan de 1990.
Estado de flujos de efectivo
El estado de flujos de efectivo muestra los cobros y pagos reales que ha generado la empresa durante el ejercicio, clasificados en tres categorías: actividades de explotación, de inversión y de financiación. En el PGC de 1990 no existía este documento como parte de las cuentas anuales, lo que dificultaba la comprensión de la liquidez real de la empresa. Con el PGC de 2007, las empresas que no puedan formular balance abreviado están obligadas a incluirlo.
Composición de las cuentas anuales
PGC 1990 — 3 documentos
- Balance de situación
- Cuenta de pérdidas y ganancias
- Memoria
PGC 2007 — 5 documentos
- Balance de situación
- Cuenta de pérdidas y ganancias
- Memoria
- Estado de cambios en el patrimonio neto ✅ nuevo
- Estado de flujos de efectivo ✅ nuevo
¿Cuáles son las principales diferencias entre el PGC 1990 y el PGC 2007?
Más allá de los cambios en principios y en documentos financieros, hay una serie de diferencias concretas en el tratamiento de partidas específicas que conviene conocer. Algunas afectan a cómo se registran ciertos activos; otras cambian por completo la forma en que se tratan determinados gastos. A continuación se detallan los cambios más relevantes en el tratamiento de partidas concretas, partiendo de la comparativa entre ambos planes.
Gastos de constitución y de primer establecimiento
En el PGC de 1990, los gastos de constitución y los gastos de primer establecimiento podían activarse como activo intangible y amortizarse a lo largo de varios ejercicios. El PGC de 2007 elimina esta posibilidad: estos gastos deben reconocerse directamente como gasto del ejercicio en que se producen y ya no forman parte del grupo 2. Los gastos de primer establecimiento pasan a integrarse en el grupo 6. Este cambio responde al criterio de que dichos desembolsos no generan beneficios económicos futuros susceptibles de ser controlados por la empresa.
Fondo de comercio: desaparece su amortización
El PGC de 1990 contemplaba la amortización sistemática del fondo de comercio a lo largo de un período máximo. El PGC de 2007 elimina la amortización del fondo de comercio, que a partir de entonces solo se deteriora cuando se produzca una pérdida de valor contrastada. En lugar de amortizarlo de forma periódica, la empresa debe realizar pruebas de deterioro al menos una vez al año para comprobar si su valor contable supera al valor recuperable. Este enfoque sigue el modelo de las NIIF y supone un cambio contable y fiscal de primer orden.
Grupos 8 y 9: ingresos y gastos en el patrimonio neto
En el PGC de 1990, los grupos 8 y 9 estaban reservados para la contabilidad analítica interna, de carácter voluntario. El PGC de 2007 les asigna una función completamente diferente: recoger los gastos e ingresos que se imputan directamente al patrimonio neto y que, por tanto, no pasan por la cuenta de pérdidas y ganancias. Algunos ejemplos son las variaciones de valor de determinados instrumentos financieros o las subvenciones de capital. Estos movimientos quedan reflejados en el estado de cambios en el patrimonio neto.
Instrumentos financieros y activos no corrientes mantenidos para la venta
El PGC de 2007 dedica una atención mucho mayor a los instrumentos financieros que el plan de 1990, distinguiendo categorías tanto a largo como a corto plazo y regulando su valoración inicial y posterior con mayor detalle. Se crea además en el activo corriente un subgrupo específico para los activos no corrientes mantenidos para la venta, una categoría que el plan de 1990 no contemplaba. También se regula con mayor rigor el tratamiento de operaciones con acciones propias y las combinaciones de negocios, que en el plan anterior no habían sido abordadas de forma expresa.
Tabla comparativa: PGC 1990 frente a PGC 2007
La siguiente tabla recoge de forma ordenada las diferencias entre el plan de cuentas y catálogo contable de 1990 y el vigente desde 2008, agrupadas por áreas temáticas. Te permite identificar de un vistazo en qué puntos cambiaron las reglas y qué se mantuvo sin modificaciones sustanciales.
| Aspecto | PGC 1990 | PGC 2007 |
|---|---|---|
| Norma de aprobación | Real Decreto 1643/1990 | Real Decreto 1514/2007 |
| Período de vigencia | 1991 – 31 dic. 2007 | Desde 1 ene. 2008 |
| Marco conceptual | No existe como parte diferenciada | Primera parte, de aplicación obligatoria |
| Principios contables | 9 principios (prudencia prevalente) | 6 principios (sin prevalencia de la prudencia) |
| Criterios de valoración | Principalmente, coste histórico | Coste histórico + valor razonable y otros |
| Cuentas anuales | 3 documentos (balance, PyG, memoria) | 5 documentos (añade ECPN y EFE) |
| Fondo de comercio | Amortizable sistemáticamente | No amortizable; solo deterioro |
| Gastos de constitución | Activables (grupo 2) | No activables; gasto del ejercicio |
| Grupos 8 y 9 | Contabilidad analítica (voluntaria) | Gastos e ingresos al patrimonio neto |
| Capitalización de gastos financieros | Opcional | Obligatoria cuando proceda |
| Activos mantenidos para la venta | Sin subgrupo específico | Subgrupo propio en el activo corriente |
| Combinaciones de negocios | No reguladas específicamente | Reguladas con norma propia |
| Cuadro de cuentas | Codificación decimal (grupos 1–8) | Codificación decimal (grupos 1–9, nuevo uso) |
| Plan específico para pymes | No existe | Sí existe (Real Decreto 1515/2007) |
| Adaptación a NIIF/UE | Adaptación a Directivas CEE | Adaptación a NIIF adoptadas por la UE |
Preguntas frecuentes
¿Por qué se sustituyó el PGC de 1990 por el de 2007?
La razón principal fue la necesidad de adaptar la normativa contable española a las Normas Internacionales de Información Financiera adoptadas por la Unión Europea. El PGC de 1990 respondía a las Directivas de la Comunidad Económica Europea vigentes en aquel momento, pero con la adopción de las NIIF por parte de la UE, España necesitaba un nuevo marco que permitiera la comparabilidad de la información financiera a escala europea. El Real Decreto 1514/2007 fue el instrumento que materializó esa reforma, entrando en vigor el 1 de enero de 2008.
¿Qué partes tiene el PGC 2007 que no tenía el de 1990?
La diferencia más significativa en términos estructurales es la incorporación del marco conceptual como primera parte del plan, con carácter obligatorio. El plan de 1990 no contaba con esta parte diferenciada. Además, aunque ambos planes se dividen en cinco partes, el PGC de 2007 las ordena de forma diferente, colocando primero las de aplicación obligatoria. En cuanto a las cuentas anuales, el PGC 2007 introduce el estado de cambios en el patrimonio neto y el estado de flujos de efectivo, que no existían en el plan anterior con carácter general.
¿Qué ocurre con los gastos de constitución en el PGC 2007?
En el PGC de 2007, los gastos de constitución y los gastos de primer establecimiento han dejado de ser activables. Si en el plan de 1990 podían figurar como activo intangible en el grupo 2 y amortizarse a lo largo de varios ejercicios, ahora deben reconocerse como gasto en el momento en que se producen. Este tratamiento responde al criterio de que dichos desembolsos no generan beneficios económicos futuros controlables por la empresa, por lo que no cumplen los requisitos para ser reconocidos como activo según el marco conceptual del nuevo plan.
¿Cuántos principios contables hay en el PGC 2007?
El PGC de 2007 recoge seis principios contables de aplicación obligatoria: empresa en funcionamiento, devengo, uniformidad, prudencia, no compensación e importancia relativa. El plan de 1990 recogía nueve principios, incluyendo registro, correlación de ingresos y gastos y precio de adquisición como principios expresamente enunciados. Con el cambio de plan, algunos de esos contenidos se integran en otras normas sin desaparecer del todo, aunque ya no figuran como principios autónomos.
¿El fondo de comercio se sigue amortizando con el PGC 2007?
No. El PGC de 2007 elimina la amortización sistemática del fondo de comercio. A diferencia del plan de 1990, que preveía su amortización durante un período determinado, el plan vigente establece que el fondo de comercio no se amortiza, sino que debe someterse a una prueba de deterioro al menos una vez al año. Si el valor contable supera al valor recuperable, se registra el deterioro correspondiente. Este enfoque sigue el modelo de las NIIF y tiene repercusiones tanto contables como fiscales.
¿Qué son los grupos 8 y 9 del PGC 2007?
En el PGC de 2007, los grupos 8 y 9 recogen los gastos e ingresos que se imputan directamente al patrimonio neto sin pasar por la cuenta de pérdidas y ganancias. El grupo 8 registra los gastos imputados al patrimonio neto y el grupo 9, los ingresos. Estos movimientos quedan reflejados en el estado de cambios en el patrimonio neto. En el PGC de 1990, estos mismos grupos estaban reservados para la contabilidad analítica interna, que tenía carácter voluntario, por lo que su función es completamente diferente en cada plan.
¿Qué es el valor razonable y cuándo se incorporó al PGC?
El valor razonable es el precio al que se podría transmitir un activo o liquidar un pasivo entre partes informadas y en una transacción realizada en condiciones de independencia mutua. El PGC de 2007 lo incorporó como uno de los criterios de valoración, algo que el plan de 1990 no contemplaba. Se aplica principalmente a ciertos instrumentos financieros y permite reflejar en la contabilidad variaciones de valor por encima del coste de adquisición original, lo que acerca la información financiera a la realidad del mercado.
¿El PGC 2007 afecta también a las pymes?
La reforma de 2007 trajo consigo, además del plan general, un plan específico para pequeñas y medianas empresas aprobado por el PGC para pymes mediante el Real Decreto 1515/2007. Este plan simplifica algunos criterios y elimina ciertas obligaciones del plan general, como los ajustes por cambios de valor, que están ausentes porque las pymes no suelen operar con los instrumentos financieros que los generan. Las microempresas, además, contaban con criterios simplificados adicionales para el impuesto sobre beneficios y el arrendamiento financiero.
Conclusión
El paso del PGC de 1990 al de 2007 no fue un simple cambio de nombres o de codificación. Fue una reforma que transformó los principios, los criterios de valoración, los documentos financieros y el tratamiento de partidas concretas como el fondo de comercio o los gastos de constitución. La adaptación a las Normas Internacionales de Información Financiera fue el motor de todos esos cambios, con el objetivo de que la información contable española fuera comparable con la del resto de Europa.
Si tienes que trabajar con documentación contable anterior a 2008, ahora sabes qué reglas regían en ese momento y por qué difieren de las actuales. El marco conceptual, el valor razonable, los grupos 8 y 9 o el estado de flujos de efectivo son elementos del plan vigente que, conociendo su origen, resultan mucho más fáciles de entender y aplicar en la práctica diaria.
La contabilidad tiene más lógica de la que parece cuando se conoce el contexto en el que nacen sus normas. Si quieres seguir profundizando en el funcionamiento del plan contable y del cuadro de cuentas, este sitio web tiene más contenido que te ayudará a seguir avanzando con seguridad.
Sigue aprendiendo:
Plan de cuentas en República Dominicana
¿Cómo depurar un plan de cuentas con cuentas sin movimiento?
Dimensiones contables: El secreto detrás del orden financiero
Catálogo de cuentas en Venezuela: Estructura y uso

Diferencia entre plan y manual de cuentas
Plan de cuentas para inmobiliarias: Guía completa
Catálogo de cuentas en Panamá: Estructura y ejemplos
Codificación decimal en el plan de cuentas
