
Cada vez que una empresa registra una venta, un pago o una deuda, esa operación necesita ir a algún lugar concreto dentro de la contabilidad. El plan de cuentas es precisamente eso: el sistema que define dónde va cada cosa. Sin él, los números existen, pero no dicen nada útil.
¿Qué es el plan de cuentas en Argentina?
El plan de cuentas es el listado sistemático y codificado de todas las cuentas contables que una organización utiliza para registrar sus operaciones económicas y financieras. Funciona como el índice de la contabilidad: cada transacción, ya sea una venta, un pago o una inversión, se registra en la cuenta que le corresponde según este esquema previo.
En Argentina, este instrumento no tiene un formato único obligatorio para todas las empresas. Cada organización arma su propio plan de cuentas según su actividad, su tamaño y el marco normativo que le aplica. Lo que sí está estandarizado es la estructura jerárquica que debe seguir y los rubros generales dentro de los cuales se agrupan las cuentas.
Definición y función dentro de la contabilidad
Desde el punto de vista técnico, el plan de cuentas cumple tres funciones simultáneas dentro de cualquier organización. En primer lugar, estandariza el lenguaje contable: todos quienes trabajan con los registros usan las mismas cuentas y los mismos códigos. En segundo lugar, permite construir los estados contables de forma ordenada. En tercer lugar, facilita el control interno, ya que cualquier movimiento queda trazable dentro del esquema.
Sin este listado previo, dos personas dentro de la misma empresa podrían registrar una misma operación de maneras distintas. El resultado sería una contabilidad inconsistente, con saldos que no cuadran y estados financieros que no reflejan la realidad del negocio. El plan de cuentas es, antes que nada, una herramienta de precisión.
¿Por qué cada empresa necesita su propio plan de cuentas?
Una empresa constructora maneja cuentas relacionadas con obras en curso, certificados de avance y retenciones de garantía. Una distribuidora de alimentos necesita cuentas específicas para mercaderías, devoluciones y descuentos comerciales. Aunque ambas siguen la misma estructura jerárquica general, sus cuentas de detalle son completamente distintas porque reflejan realidades económicas diferentes.
Por eso, en Argentina se trabaja con una estructura base común —definida por las normas contables profesionales— pero con la libertad de ampliar o ajustar el nivel de detalle según la complejidad de las operaciones. Una pequeña empresa puede operar con 30 cuentas, mientras que una sociedad anónima con múltiples líneas de negocio puede necesitar varios centenares. El plan de cuentas es flexible por diseño.
¿Cómo se estructura el plan de cuentas en Argentina?
La estructura jerárquica del plan de cuentas argentino se organiza de lo general a lo específico. Cada nivel aporta un grado mayor de detalle sobre el tipo de operación que se registra. Este esquema en niveles es lo que permite tanto elaborar un balance simplificado como profundizar en el análisis de cualquier rubro con precisión.
Niveles jerárquicos: rubro, subrubro, cuenta y subcuenta
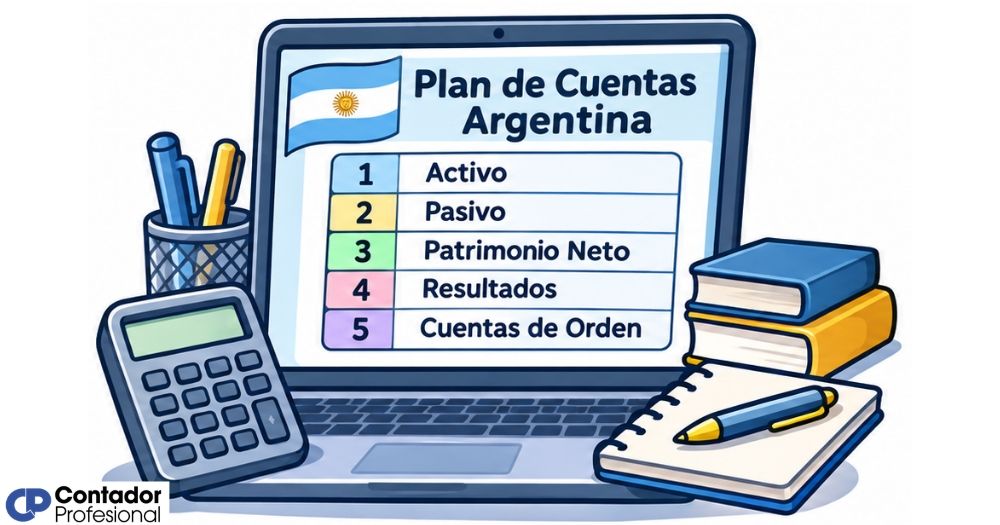
El esquema más extendido en Argentina organiza las cuentas en cinco niveles. El primero es el rubro, que agrupa las grandes categorías: Activo, Pasivo, Patrimonio Neto, Resultados Positivos y Resultados Negativos. Cada rubro se representa con un dígito (1, 2, 3, 4, 5) y actúa como la categoría más amplia del sistema.
El segundo nivel es el subrubro, que subdivide cada rubro según la naturaleza de las operaciones. Por ejemplo, dentro del Activo existen el Activo Corriente (1.1) y el Activo No Corriente (1.2). A partir del tercer nivel aparecen las cuentas concretas, como Caja o Bancos, y luego las subcuentas que identifican entidades específicas, como cada banco por separado.
Sistema de codificación numérica
La codificación numérica del plan de cuentas sigue una lógica decimal que permite expandir el sistema sin alterar la estructura base. Cada dígito adicional representa un nivel de mayor especificidad. Un código como 1.1.02.01 indica, de izquierda a derecha: Activo (1) → Activo Corriente (1.1) → Bancos (1.1.02) → Banco específico (1.1.02.01).
Este sistema facilita la generación automática de reportes por niveles. Si necesitás ver el total del Activo Corriente, el software contable suma todas las cuentas que empiezan con 1.1. Si quieres el detalle de cada banco, bajás al nivel de subcuenta. La codificación jerárquica es lo que hace al plan de cuentas una herramienta flexible y escalable.
Rubros principales del plan de cuentas argentino
Los rubros son la columna vertebral del plan de cuentas. En Argentina, la estructura más utilizada para entes comerciales, industriales y de servicios —basada en las normas FACPCE— reconoce cinco grandes categorías. Dentro de cada una, las cuentas se agrupan según su naturaleza y su relación con el patrimonio o el resultado del período.
Activo corriente y no corriente
El Activo agrupa todos los bienes y derechos de propiedad de la empresa. Se divide en dos subrubros según el plazo de realización. El Activo Corriente incluye los recursos que se convertirán en efectivo o se consumirán dentro del ejercicio: caja, bancos, créditos por ventas, bienes de cambio e inversiones de corto plazo. El Activo No Corriente, en cambio, agrupa los bienes de uso (maquinaria, rodados, inmuebles), intangibles como marcas o patentes y las inversiones de largo plazo.
Pasivo corriente y no corriente
El Pasivo reúne todas las obligaciones de la empresa frente a terceros. Al igual que el Activo, se clasifica según el plazo de vencimiento. El Pasivo Corriente comprende las deudas exigibles dentro del ejercicio: deudas comerciales con proveedores, sueldos a pagar, impuestos devengados y financiaciones de corto plazo. El Pasivo No Corriente incluye préstamos bancarios de largo plazo, deudas con organismos públicos y otras obligaciones que vencen más allá del ejercicio en curso.
Patrimonio neto
El Patrimonio Neto representa la diferencia entre el Activo y el Pasivo: es lo que les pertenece a los propietarios o socios de la empresa. Dentro de este rubro se encuentran el capital social, los aportes irrevocables, las reservas legales, las reservas facultativas y los resultados no asignados de ejercicios anteriores. También incluye el resultado del ejercicio en curso mientras no se distribuya formalmente.
Cuentas de resultado positivo y negativo
Las cuentas de resultado registran los ingresos y los egresos que modifican el patrimonio neto a lo largo del ejercicio. Las cuentas de resultado positivo (ingresos) incluyen ventas de mercaderías, prestación de servicios y resultados financieros a favor. Las cuentas de resultado negativo agrupan el costo de las ventas, sueldos y cargas sociales, alquileres, impuestos operativos, amortizaciones y todos los demás gastos del período.
Cuentas de orden
Las cuentas de orden son un grupo especial: no afectan directamente el resultado ni el patrimonio, pero registran hechos o compromisos que podrían hacerlo en el futuro. Se utilizan para reflejar avales otorgados, garantías recibidas, bienes de terceros en poder de la empresa o compromisos contingentes. Aparecen siempre en pares (deudora y acreedora) para mantener el equilibrio contable sin alterar los estados principales.
Plan de cuentas en Argentina: tabla completa y detallada
A continuación encontrarás el modelo de plan de cuentas más utilizado en Argentina para entes comerciales, industriales y de servicios, organizado por rubro, subrubro y cuenta. Este esquema sigue la estructura jerárquica basada en las normas contables profesionales emitidas por la FACPCE y puede adaptarse según la actividad específica de cada organización.
| Código | Rubro / Subrubro / Cuenta | Tipo | Descripción |
|---|---|---|---|
| 1 — ACTIVO | |||
| 1.1 — Activo Corriente | |||
| 1.1.01 | Caja y bancos | Activo Corriente | Efectivo en caja, cuentas corrientes y cajas de ahorro bancarias |
| 1.1.01.01 | Caja en pesos | Activo Corriente | Dinero en efectivo en moneda nacional disponible en la empresa |
| 1.1.01.02 | Caja en moneda extranjera | Activo Corriente | Divisas en poder de la empresa (dólares, euros, etc.) |
| 1.1.01.03 | Banco cuenta corriente | Activo Corriente | Saldos en cuentas corrientes bancarias en pesos |
| 1.1.01.04 | Banco caja de ahorro | Activo Corriente | Saldos en cajas de ahorro bancarias en pesos |
| 1.1.01.05 | Fondo fijo | Activo Corriente | Fondo de caja chica para gastos menores y urgentes |
| 1.1.02 | Inversiones corrientes | Activo Corriente | Colocaciones financieras de corto plazo |
| 1.1.02.01 | Plazos fijos | Activo Corriente | Depósitos a plazo fijo en entidades bancarias |
| 1.1.02.02 | Títulos y acciones | Activo Corriente | Valores negociables con cotización en mercados financieros |
| 1.1.03 | Créditos por ventas | Activo Corriente | Importes a cobrar por ventas o servicios ya devengados |
| 1.1.03.01 | Deudores por ventas | Activo Corriente | Clientes que adeudan importes por operaciones comerciales |
| 1.1.03.02 | Documentos a cobrar | Activo Corriente | Cheques, pagarés y otros instrumentos de cobro pendientes |
| 1.1.03.03 | Previsión para deudores incobrables | Activo Corriente (regularizadora) | Estimación de créditos de dudosa recuperación; reduce el saldo bruto de créditos |
| 1.1.04 | Otros créditos corrientes | Activo Corriente | Créditos no originados en ventas, con vencimiento en el ejercicio |
| 1.1.04.01 | Anticipos a proveedores | Activo Corriente | Pagos realizados a cuenta de compras futuras aún no recibidas |
| 1.1.04.02 | Crédito fiscal IVA | Activo Corriente | IVA abonado en compras, computable contra el IVA débito fiscal |
| 1.1.04.03 | Anticipos de impuestos | Activo Corriente | Pagos a cuenta de impuesto a las ganancias y otros tributos |
| 1.1.04.04 | Saldos a favor AFIP | Activo Corriente | Créditos frente al organismo recaudador nacional |
| 1.1.05 | Bienes de cambio | Activo Corriente | Mercaderías y materiales destinados a la venta o producción |
| 1.1.05.01 | Mercaderías | Activo Corriente | Bienes adquiridos para reventa sin transformación |
| 1.1.05.02 | Materias primas | Activo Corriente | Insumos destinados al proceso de producción |
| 1.1.05.03 | Productos en proceso | Activo Corriente | Bienes en fabricación que aún no están terminados |
| 1.1.05.04 | Productos terminados | Activo Corriente | Bienes fabricados y listos para la venta |
| 1.2 — Activo No Corriente | |||
| 1.2.01 | Inversiones no corrientes | Activo No Corriente | Colocaciones financieras de largo plazo o participaciones permanentes |
| 1.2.01.01 | Participaciones en empresas vinculadas | Activo No Corriente | Acciones o cuotas partes en sociedades relacionadas |
| 1.2.02 | Créditos no corrientes | Activo No Corriente | Importes a cobrar con vencimiento más allá del ejercicio |
| 1.2.02.01 | Préstamos a largo plazo otorgados | Activo No Corriente | Créditos concedidos a terceros o relacionados con plazo superior a un año |
| 1.2.03 | Bienes de uso | Activo No Corriente | Bienes físicos destinados a la actividad productiva o administrativa |
| 1.2.03.01 | Inmuebles | Activo No Corriente | Terrenos y construcciones propiedad de la empresa |
| 1.2.03.02 | Rodados | Activo No Corriente | Vehículos afectados a la actividad de la empresa |
| 1.2.03.03 | Maquinaria y equipo | Activo No Corriente | Equipos industriales y de producción de la empresa |
| 1.2.03.04 | Muebles y útiles | Activo No Corriente | Mobiliario, equipos de oficina e instalaciones |
| 1.2.03.05 | Equipos de computación | Activo No Corriente | Hardware y dispositivos informáticos de la empresa |
| 1.2.03.06 | Amortización acumulada bienes de uso | Activo No Corriente (regularizadora) | Depreciación acumulada de los bienes de uso; reduce el valor de origen |
| 1.2.04 | Obras en curso | Activo No Corriente | Construcciones o instalaciones en proceso de ejecución |
| 1.2.05 | Bienes intangibles | Activo No Corriente | Activos sin sustancia física con valor económico comprobable |
| 1.2.05.01 | Marcas y patentes | Activo No Corriente | Derechos de propiedad intelectual registrados a nombre de la empresa |
| 1.2.05.02 | Llave de negocio | Activo No Corriente | Plusvalía pagada por encima del valor contable al adquirir un negocio |
| 1.2.05.03 | Amortización acumulada intangibles | Activo No Corriente (regularizadora) | Amortización acumulada de bienes intangibles; reduce el valor de origen |
| 2 — PASIVO | |||
| 2.1 — Pasivo Corriente | |||
| 2.1.01 | Deudas comerciales | Pasivo Corriente | Obligaciones con proveedores por compras de bienes o servicios |
| 2.1.01.01 | Proveedores | Pasivo Corriente | Importes adeudados a proveedores de mercaderías e insumos |
| 2.1.01.02 | Documentos a pagar | Pasivo Corriente | Cheques, pagarés y otros instrumentos de pago emitidos y pendientes |
| 2.1.02 | Deudas bancarias y financieras | Pasivo Corriente | Préstamos y líneas de crédito bancario de corto plazo |
| 2.1.02.01 | Préstamos bancarios corto plazo | Pasivo Corriente | Financiaciones bancarias con vencimiento dentro del ejercicio |
| 2.1.02.02 | Descubiertos en cuenta corriente | Pasivo Corriente | Saldos negativos en cuentas corrientes bancarias autorizados |
| 2.1.03 | Deudas fiscales | Pasivo Corriente | Impuestos y contribuciones devengados y pendientes de pago |
| 2.1.03.01 | IVA débito fiscal | Pasivo Corriente | IVA generado en ventas, pendiente de ingreso a AFIP |
| 2.1.03.02 | Impuesto a las ganancias a pagar | Pasivo Corriente | Impuesto determinado pendiente de pago al cierre del ejercicio |
| 2.1.03.03 | Ingresos brutos a pagar | Pasivo Corriente | Tributo provincial devengado pendiente de ingreso |
| 2.1.04 | Deudas laborales y previsionales | Pasivo Corriente | Obligaciones con empleados y organismos de seguridad social |
| 2.1.04.01 | Sueldos y jornales a pagar | Pasivo Corriente | Remuneraciones del personal devengadas y no pagadas al cierre |
| 2.1.04.02 | Cargas sociales a pagar | Pasivo Corriente | Contribuciones patronales y retenciones previsionales pendientes |
| 2.1.04.03 | Aguinaldo a pagar | Pasivo Corriente | Porción devengada del sueldo anual complementario no abonada |
| 2.1.04.04 | Vacaciones a pagar | Pasivo Corriente | Días de vacaciones devengados y pendientes de goce o pago |
| 2.1.05 | Otras deudas corrientes | Pasivo Corriente | Obligaciones de corto plazo no clasificadas en los rubros anteriores |
| 2.1.05.01 | Anticipos de clientes | Pasivo Corriente | Pagos recibidos a cuenta de entregas o servicios futuros |
| 2.1.05.02 | Dividendos a pagar | Pasivo Corriente | Distribución de utilidades aprobada y pendiente de pago |
| 2.1.06 | Previsiones corrientes | Pasivo Corriente | Estimaciones de obligaciones probables de corto plazo |
| 2.1.06.01 | Previsión para juicios laborales | Pasivo Corriente | Estimación de contingencias laborales con probabilidad de pago |
| 2.2 — Pasivo No Corriente | |||
| 2.2.01 | Deudas financieras largo plazo | Pasivo No Corriente | Préstamos y obligaciones con vencimiento más allá del ejercicio |
| 2.2.01.01 | Préstamos bancarios largo plazo | Pasivo No Corriente | Financiaciones bancarias con vencimiento superior a un año |
| 2.2.01.02 | Obligaciones negociables | Pasivo No Corriente | Títulos de deuda emitidos en el mercado de capitales |
| 2.2.02 | Previsiones no corrientes | Pasivo No Corriente | Estimaciones de obligaciones probables con plazo mayor a un año |
| 2.2.02.01 | Previsión para indemnizaciones | Pasivo No Corriente | Estimación de pagos por despidos futuros probables |
| 3 — PATRIMONIO NETO | |||
| 3.1.01 | Capital social | Patrimonio Neto | Aportes de los propietarios o socios suscriptos e integrados |
| 3.1.02 | Aportes irrevocables a cuenta de futuras acciones | Patrimonio Neto | Aportes de accionistas pendientes de capitalización formal |
| 3.1.03 | Ajuste de capital | Patrimonio Neto | Reexpresión en moneda homogénea del capital aportado |
| 3.1.04 | Reserva legal | Patrimonio Neto | Reserva obligatoria por ley: 5 % de las utilidades hasta el 20 % del capital |
| 3.1.05 | Reserva facultativa | Patrimonio Neto | Reservas constituidas voluntariamente por decisión asamblearia |
| 3.1.06 | Resultados no asignados | Patrimonio Neto | Utilidades o quebrantos de ejercicios anteriores pendientes de distribución |
| 3.1.07 | Resultado del ejercicio | Patrimonio Neto | Ganancia o pérdida generada en el ejercicio contable en curso |
| 4 — CUENTAS DE RESULTADO POSITIVO (INGRESOS) | |||
| 4.1.01 | Ventas | Resultado Positivo | Ingresos por comercialización de bienes o servicios propios de la actividad |
| 4.1.02 | Descuentos y devoluciones sobre ventas | Resultado Positivo (regularizadora) | Reducciones sobre el precio de venta; disminuye el ingreso bruto |
| 4.1.03 | Otros ingresos operativos | Resultado Positivo | Ingresos accesorios relacionados con la actividad principal |
| 4.1.04 | Resultados financieros positivos | Resultado Positivo | Intereses ganados, diferencias de cambio favorables y rendimientos financieros |
| 4.1.04.01 | Intereses ganados | Resultado Positivo | Rendimientos obtenidos por colocaciones financieras o créditos concedidos |
| 4.1.04.02 | Diferencias de cambio positivas | Resultado Positivo | Ganancias por variación del tipo de cambio en operaciones en moneda extranjera |
| 4.1.05 | Resultados extraordinarios positivos | Resultado Positivo | Ingresos atípicos, no recurrentes y ajenos a la actividad habitual |
| 5 — CUENTAS DE RESULTADO NEGATIVO (EGRESOS) | |||
| 5.1.01 | Costo de ventas | Resultado Negativo | Costo directo de los bienes o servicios vendidos en el período |
| 5.1.01.01 | Costo de mercaderías vendidas | Resultado Negativo | Valor de las mercaderías que salieron del inventario por ventas realizadas |
| 5.1.02 | Gastos de comercialización | Resultado Negativo | Costos vinculados a la distribución y venta de los productos |
| 5.1.02.01 | Publicidad y propaganda | Resultado Negativo | Gastos en comunicación, marketing y promoción de la empresa |
| 5.1.02.02 | Fletes sobre ventas | Resultado Negativo | Costos de envío y distribución de productos vendidos a clientes |
| 5.1.02.03 | Comisiones sobre ventas | Resultado Negativo | Retribuciones a vendedores y agentes en función de las ventas realizadas |
| 5.1.03 | Gastos de administración | Resultado Negativo | Costos de la gestión general y administración de la empresa |
| 5.1.03.01 | Sueldos y jornales | Resultado Negativo | Remuneraciones brutas del personal en relación de dependencia |
| 5.1.03.02 | Cargas sociales | Resultado Negativo | Contribuciones patronales sobre los salarios abonados |
| 5.1.03.03 | Alquileres | Resultado Negativo | Canon mensual por el uso de inmuebles arrendados |
| 5.1.03.04 | Servicios públicos | Resultado Negativo | Electricidad, gas, agua e internet consumidos en la actividad |
| 5.1.03.05 | Papelería y librería | Resultado Negativo | Insumos de oficina consumidos durante el ejercicio |
| 5.1.03.06 | Honorarios profesionales | Resultado Negativo | Retribuciones a profesionales independientes (contadores, abogados, etc.) |
| 5.1.03.07 | Seguros | Resultado Negativo | Primas de seguros contratados para proteger bienes y actividades |
| 5.1.03.08 | Mantenimiento y reparaciones | Resultado Negativo | Gastos de conservación de bienes de uso sin mejoras capitalizables |
| 5.1.03.09 | Amortizaciones del ejercicio | Resultado Negativo | Depreciación del período imputada a bienes de uso e intangibles |
| 5.1.04 | Resultados financieros negativos | Resultado Negativo | Intereses pagados, diferencias de cambio desfavorables y gastos bancarios |
| 5.1.04.01 | Intereses perdidos | Resultado Negativo | Costo financiero de préstamos y financiaciones obtenidas |
| 5.1.04.02 | Diferencias de cambio negativas | Resultado Negativo | Pérdidas por variación del tipo de cambio en operaciones en moneda extranjera |
| 5.1.04.03 | Gastos bancarios | Resultado Negativo | Comisiones, mantenimiento de cuenta y otros cargos bancarios |
| 5.1.05 | Impuesto a las ganancias | Resultado Negativo | Cargo por el impuesto determinado sobre la ganancia neta del ejercicio |
| 6 — CUENTAS DE ORDEN | |||
| 6.1.01 | Bienes de terceros en poder de la empresa | Orden (deudora) | Bienes ajenos recibidos en consignación, comodato o custodia |
| 6.1.02 | Terceros por bienes en poder de la empresa | Orden (acreedora) | Contrapartida de la cuenta de orden deudora por bienes ajenos |
| 6.1.03 | Garantías otorgadas | Orden (deudora) | Avales o fianzas otorgados en favor de terceros como garantía |
| 6.1.04 | Terceros por garantías otorgadas | Orden (acreedora) | Contrapartida de la cuenta de orden por garantías otorgadas |
Marco normativo que regula el plan de cuentas en Argentina
En Argentina, la contabilidad de las empresas privadas no está regulada por una ley única que imponga un plan de cuentas universal. En cambio, existe un sistema de normas contables profesionales emitidas por la FACPCE (Federación Argentina de Consejos Profesionales de Ciencias Económicas) que fijan los criterios de reconocimiento, medición y exposición que debe respetar cualquier estado contable.
Rol de la FACPCE y las resoluciones técnicas
La FACPCE es el organismo que agrupa a todos los consejos profesionales de ciencias económicas del país. Sus resoluciones técnicas (RT) establecen las reglas que los contadores deben aplicar al preparar estados contables. No dictan qué cuentas usar, pero sí determinan qué información debe exponerse y cómo deben clasificarse los elementos del patrimonio y del resultado.
Las normas más relevantes para la construcción de un plan de cuentas son la RT N.° 8 (normas generales de exposición), la RT N.° 9 (exposición para entes comerciales, industriales y de servicios) y la RT N.° 16 (marco conceptual). Estas tres normas, en conjunto, definen los rubros que deben aparecer en el balance y en el estado de resultados, lo que a su vez condiciona la estructura del plan de cuentas.
RT 54 y la Norma Unificada Argentina de Contabilidad
La Resolución Técnica N.° 54 de la FACPCE representa el avance normativo más reciente en materia contable argentina. Su aplicación es obligatoria para los ejercicios iniciados a partir del 1.° de enero de 2025 y unifica en un solo cuerpo normas que antes estaban dispersas en distintas resoluciones. Para las empresas más pequeñas, también existe la RT N.° 41, que establece normas simplificadas.
«Una entidad elaborará sus estados contables bajo la premisa de empresa en marcha, salvo que otras normas contables permitan o exijan su reclasificación.» — RT N.° 54, FACPCE
En la práctica, esta norma no obliga a usar un código de cuenta específico, pero sí exige que los estados contables revelen cierta información en rubros determinados. Eso significa que, si tu empresa usa la RT 54, tu plan de cuentas debe permitirte generar esa información de forma directa. La norma determina el destino; el plan de cuentas, el camino para llegar.
¿Cómo armar un plan de cuentas para una empresa argentina?
Diseñar el plan de cuentas desde cero puede parecer complejo, pero el proceso sigue una lógica muy clara: primero entendés la actividad de la empresa y sus necesidades de información, y luego definís la estructura que mejor las refleja. No se trata de copiar un modelo genérico, sino de adaptar la estructura estándar a la realidad del negocio.
Paso a paso para definir y codificar las cuentas
Identificá qué tipo de operaciones realiza la empresa: compraventa de mercaderías, servicios, producción o una combinación. Esto define qué rubros serán más relevantes.
Partí de los cinco rubros estándar: Activo, Pasivo, Patrimonio Neto, Resultados Positivos y Resultados Negativos. Estos nunca cambian.
Dentro de cada rubro, definí las categorías que necesitás: Activo Corriente y No Corriente, Pasivo Corriente y No Corriente, etc.
Usá un sistema numérico jerárquico: el primer dígito para el rubro, el segundo para el subrubro y los siguientes para las cuentas y subcuentas específicas.
Al asignar códigos, saltá números entre cuentas (por ejemplo, 1.1.01, 1.1.03, 1.1.05) para poder insertar cuentas nuevas sin romper la estructura.
Antes de implementarlo, revisá el plan con un profesional contable. Asegurate de que permite generar todos los estados contables que exige la normativa.
Errores frecuentes al diseñar el plan de cuentas
Uno de los problemas más comunes es crear demasiadas cuentas desde el inicio. Muchas organizaciones pequeñas terminan con planes de cuentas de varios centenares de ítems que luego no usan, lo que genera confusión en el momento del registro. Un plan de cuentas eficaz es el que tiene exactamente las cuentas necesarias, ni más ni menos.
- Duplicar cuentas con distinto nombre: crear «Gastos de luz» y «Electricidad» como cuentas separadas cuando deberían ser la misma genera saldos dispersos que complican el análisis.
- Mezclar corriente y no corriente: colocar un préstamo de largo plazo dentro del Pasivo Corriente distorsiona los indicadores de liquidez de la empresa.
- No reservar espacio en la codificación: si usás códigos consecutivos sin saltos (1.1.01, 1.1.02, 1.1.03…), no podrás insertar nuevas cuentas intermedias sin reenumerar todo.
- Ignorar las cuentas regularizadoras: omitir la previsión para deudores incobrables o la amortización acumulada hace que los saldos de activos queden sobrevaluados.
- No adaptar el plan a la normativa aplicable: una empresa sujeta a la RT 54 necesita un plan que le permita exponer la información según esa norma; usar un modelo genérico puede resultar insuficiente.
Diferencias entre el plan de cuentas y el catálogo de cuentas
En Argentina, los términos «plan de cuentas» y «catálogo de cuentas» se usan con frecuencia como sinónimos, pero en rigor técnico existe una diferencia de alcance. El plan de cuentas es el listado codificado de las cuentas junto con sus instrucciones de uso: qué registrar en cada una, cuándo se debita, cuándo se acredita y cómo se expone en los estados contables.
El catálogo de cuentas, en cambio, es simplemente la lista ordenada de los códigos y nombres de las cuentas, sin las instrucciones que explican su uso. Se puede pensar en el catálogo como el índice de un libro y en el plan de cuentas como ese mismo índice más el manual de instrucciones adjunto. En la práctica contable argentina, cuando alguien dice «plan de cuentas», casi siempre se refiere al concepto completo, que incluye tanto el listado como los criterios de imputación.
Si querés profundizar en cómo se organiza este tipo de herramienta en otros contextos de la región, podés consultar el plan de cuentas en Chile, donde la estructura tiene algunas diferencias respecto del modelo argentino. También podés explorar el apartado completo de plan de cuentas y catálogo contable para ver cómo varía este esquema según el país y el tipo de organización.
Preguntas frecuentes
¿Existe un plan de cuentas único obligatorio en Argentina?
No. En Argentina no existe un plan de cuentas único ni universal que todas las empresas estén obligadas a usar. Cada organización arma el suyo según su actividad, su tamaño y la normativa contable que le corresponde. Lo que sí está estandarizado es la estructura jerárquica en cinco niveles y los rubros generales que deben respetarse para elaborar estados contables según las normas FACPCE. Existen planes de cuentas sectoriales específicos, como el del Banco Central para entidades financieras, pero no uno único de aplicación general.
¿Cuántos niveles tiene el plan de cuentas en Argentina?
El esquema más extendido en Argentina utiliza cinco niveles jerárquicos: rubro (1 dígito), subrubro (2 dígitos), cuenta (3 a 4 dígitos), subcuenta (5 a 6 dígitos) y auxiliar (más de 6 dígitos). No todas las empresas desarrollan los cinco niveles; una pyme pequeña puede operar perfectamente con tres niveles, mientras que una empresa grande con múltiples líneas de negocio puede necesitar los cinco niveles completos para tener el detalle suficiente en sus registros.
¿Qué norma regula el plan de cuentas en Argentina?
El plan de cuentas no está regulado por una norma única que dicte qué cuentas usar. Sin embargo, la estructura y los rubros que debe contemplar están condicionados por las resoluciones técnicas de la FACPCE. Las más relevantes son la RT N.° 8 (normas generales de exposición), la RT N.° 9 (exposición para entes comerciales e industriales), la RT N.° 16 (marco conceptual) y, desde 2025, la RT N.° 54, que unifica gran parte del marco contable argentino en una sola norma.
¿Cuál es la diferencia entre cuenta y subcuenta en Argentina?
La cuenta es el tercer nivel jerárquico del plan y representa una categoría concreta de registro, como «Bancos» o «Sueldos a pagar». La subcuenta, en cambio, es el cuarto nivel y aporta mayor especificidad dentro de esa cuenta: por ejemplo, «Banco Galicia cuenta corriente» o «Sueldos a pagar personal administrativo». La diferencia es el grado de detalle: la cuenta agrupa, la subcuenta desagrega. En el sistema contable, los saldos de las subcuentas siempre deben sumar el saldo de la cuenta que las contiene.
¿Qué son las cuentas de orden en el plan de cuentas argentino?
Las cuentas de orden son cuentas especiales que registran hechos o compromisos que no modifican directamente el patrimonio ni el resultado, pero que podrían hacerlo en el futuro si se producen ciertas condiciones. Se presentan siempre en pares: una cuenta deudora y su contrapartida acreedora, de modo que el equilibrio contable se mantiene. Ejemplos habituales son los avales otorgados a terceros, los bienes de terceros recibidos en custodia y las garantías entregadas para operaciones financieras.
¿Puede una pyme adaptar el plan de cuentas a su actividad?
Sí, y de hecho es lo recomendable. Las pymes en Argentina tienen la libertad de adaptar el plan de cuentas a las necesidades específicas de su actividad, siempre que respeten los rubros y criterios de exposición que exige la normativa aplicable, generalmente la RT N.° 41 para entes pequeños y medianos. Una ferretería no necesita las mismas subcuentas que una empresa de servicios de software, aunque ambas utilicen los mismos cinco rubros base. La flexibilidad del sistema permite que cada organización tenga el nivel de detalle que realmente necesita.
¿Qué pasa si una empresa no tiene un plan de cuentas ordenado?
Sin un plan de cuentas bien estructurado, los registros contables se vuelven inconsistentes: la misma operación puede clasificarse de formas distintas según quién la registre o en qué momento. Esto genera estados contables poco confiables, errores en la declaración de impuestos, dificultades para obtener financiamiento bancario y problemas en auditorías o inspecciones. A nivel operativo, también complica la toma de decisiones porque los reportes de gestión no reflejan fielmente la situación real del negocio.
Conclusión
El plan de cuentas en Argentina es mucho más que un listado de códigos: es la estructura que da coherencia a todo el registro contable de una organización. Su diseño parte de una lógica jerárquica de cinco niveles —desde el rubro más amplio hasta el auxiliar más específico— y debe adaptarse tanto a la actividad real de la empresa como a las normas contables profesionales emitidas por la FACPCE.
A lo largo de este recorrido, viste los rubros principales, cómo se codifican las cuentas, qué papel cumple la RT N.° 54 y cuáles son los errores más frecuentes al armar el plan. Con esa base, podés abordar la construcción o revisión del plan de cuentas de cualquier empresa con una comprensión sólida del sistema y sus fundamentos normativos.
Si este tema te resultó útil, en este sitio web encontrarás más contenidos sobre contabilidad, registración y gestión financiera pensados para ayudarte a construir una base profesional firme, paso a paso y sin dar nada por sentado.
Sigue aprendiendo:
Plan de cuentas en Costa Rica: Estructura completa
¿Qué es el plan general contable?
Plan de cuentas para restaurantes: Estructura completa
PCGE en el Perú: ¿Qué es y cómo funciona?
El plan de cuentas para una empresa de servicios
Plan de cuentas estándar o personalizado: ¿Cuál elegir?
Nomenclatura contable: El secreto detrás de los números
Catálogo de cuentas en Venezuela: Estructura y uso
