
Para contabilizar un contrato de gestión hotelera, necesitas distinguir dos perspectivas: la del propietario, que registra el gasto por honorarios de gestión, y la del operador, que reconoce un ingreso conforme presta el servicio. Cada parte tiene sus propios asientos contables, y la NIIF 15 determina cuándo y cómo se reconocen los ingresos del operador. A continuación encontrarás los dos tratamientos explicados con casos prácticos.
¿Qué es un contrato de gestión hotelera?
Un contrato de gestión hotelera es un acuerdo mediante el cual el propietario de un hotel encarga a una empresa operadora especializada la administración completa del establecimiento. El propietario conserva la titularidad del inmueble y asume el riesgo económico del negocio, mientras que el operador gestiona las operaciones diarias a cambio de una remuneración pactada, que generalmente adopta la forma de comisiones.
Este modelo se conoce también como Hotel Management Agreement (HMA) y representa una alternativa a la propiedad directa o al arrendamiento. Su característica más importante desde el punto de vista contable es que el operador actúa en nombre y por cuenta del propietario, lo que determina completamente cómo cada parte debe registrar las transacciones en sus libros.
Diferencia entre propietario y operador hotelero
El propietario es la persona o entidad que tiene el hotel en su patrimonio. Aporta el inmueble, asume las pérdidas y recibe los beneficios netos del negocio. El operador, por su parte, es la empresa gestora que administra el hotel con su conocimiento, marca y personal, pero sin ser titular del activo. Esta distinción es la clave que determina cómo cada uno registra las operaciones en su contabilidad.
¿En qué se diferencia del arrendamiento de industria?
En el arrendamiento de industria, el arrendatario asume el riesgo operativo completo y paga una renta fija o variable al propietario, independientemente de los resultados. En el contrato de gestión hotelera, el riesgo económico sigue en manos del propietario: el operador solo cobra sus comisiones por gestionar, sin importar si el hotel da beneficios o pérdidas. Esa distribución del riesgo cambia por completo el tratamiento contable de cada parte.
Partes y estructura financiera del contrato
Antes de realizar cualquier asiento, necesitas entender cómo se remunera al operador dentro de un contrato de gestión hotelera. La estructura de comisiones es el punto de partida de todo el registro contable, ya que cada tipo de comisión tiene un tratamiento distinto según el momento en que se devenga y la condición que debe cumplirse para reconocerla.
Comisión base y comisión de incentivo
La comisión base es la remuneración garantizada del operador: se calcula como porcentaje de los ingresos brutos y se acumula cada mes, exista o no rentabilidad. La comisión de incentivo, en cambio, es variable y condicional: solo surge cuando el hotel supera los resultados pactados en el contrato. Esta diferencia es decisiva porque impacta el momento en que cada tipo de comisión debe reconocerse contablemente.
¿Quién asume las pérdidas y los gastos operativos?
En el contrato de gestión hotelera, el propietario es quien soporta las pérdidas y financia los gastos operativos. El operador gestiona el presupuesto aprobado por el propietario, contrata al personal en nombre de este último y administra los fondos del hotel, pero sin asumir el riesgo económico. Esto significa que los gastos de nómina, suministros y mantenimiento aparecen en la contabilidad del propietario, no en la del operador.
Tratamiento contable en el libro del propietario
Desde la perspectiva del propietario, el contrato de gestión hotelera genera dos tipos principales de registros: los gastos por los servicios del operador y los ingresos del propio hotel. El propietario reconoce todos los ingresos y gastos operativos del establecimiento, porque el hotel sigue siendo su negocio; el operador simplemente lo administra por él.
Registro del gasto por honorarios de gestión
Cada mes que el operador presta sus servicios, el propietario debe reconocer un gasto por la comisión base. Este gasto se registra en el período en que se devenga, con independencia de que el pago se realice al vencimiento o con retraso. La cuenta de cargo suele denominarse «Honorarios de gestión hotelera» o «Servicios de gestión», y la cuenta de abono es una cuenta por pagar a la empresa operadora.
Provisión de comisiones por pagar al operador
La comisión de incentivo requiere un tratamiento especial porque su importe definitivo no se conoce hasta el cierre del ejercicio. Durante el año, el propietario debe estimar si el hotel alcanzará los umbrales de rentabilidad pactados y, si hay indicios de que sí lo hará, constituir una provisión mensual que refleje esa obligación estimada. Al cierre del ejercicio, la provisión se ajusta al importe real y se registra la diferencia correspondiente.
Tratamiento contable en el libro del operador
Para el operador hotelero, el contrato de gestión genera ingresos por los servicios prestados, no ingresos por la actividad hotelera en sí. El operador nunca registra los ingresos de habitaciones ni los gastos de nómina del hotel, porque esos flujos pertenecen al propietario. Lo que registra el operador son sus propios ingresos por comisión y los gastos propios de su empresa gestora.
Reconocimiento de ingresos por comisión base
La comisión base se reconoce mes a mes a medida que el operador presta el servicio de gestión. El ingreso se devenga de forma continua a lo largo del tiempo, porque la obligación de desempeño del operador es precisamente esa: gestionar el hotel de manera continua. Por eso, no se difiere ni se acumula al final del contrato; se registra cada mes como ingreso por prestación de servicios.
Reconocimiento de ingresos por comisión de incentivo
La comisión de incentivo solo se reconoce como ingreso cuando sea altamente probable que se haya cumplido la condición de rentabilidad y que no haya una reversión significativa posterior. Hasta ese punto de certeza, el operador no puede registrar ese ingreso. Si al cierre del ejercicio los resultados del hotel confirman que la comisión de incentivo es exigible, entonces se registra en ese período.
¿Cómo aplica la NIIF 15 a los contratos de gestión hotelera?
La NIIF 15 — Ingresos de Actividades Ordinarias Procedentes de Contratos con Clientes es la norma contable que regula cuándo y cómo el operador hotelero reconoce sus ingresos. Esta norma establece un modelo de cinco pasos que debes aplicar para determinar el momento correcto de reconocimiento.
Identificación de la obligación de desempeño
En un contrato de gestión hotelera, el operador tiene dos obligaciones de desempeño diferenciadas: la gestión continua del hotel (que genera la comisión base) y el logro de objetivos de rentabilidad (que genera la comisión de incentivo). Identificarlas correctamente es el primer paso para determinar cuándo y cuánto ingreso reconocer, porque cada obligación tiene un momento de cumplimiento distinto.
Momento del reconocimiento del ingreso
La gestión continua del hotel es una obligación que se cumple a lo largo del tiempo, no en un momento puntual. Por eso, la comisión base se reconoce mes a mes de forma proporcional. La comisión de incentivo, al ser variable y condicional, solo se incluye en el precio de la transacción cuando el operador pueda concluir con alta probabilidad que no habrá una reversión significativa del ingreso en el futuro.
Asientos contables completos: casos prácticos
A continuación se presentan tres casos prácticos con sus asientos contables completos. Los importes son ilustrativos y están expresados en unidades monetarias genéricas para que puedas adaptarlos a la moneda de tu país. Cada caso refleja una situación real dentro de la vida del contrato de gestión hotelera.
Caso 1: Registro mensual de la comisión base
Situación: El hotel genera ingresos operativos brutos de 500.000 en el mes de marzo. El contrato establece una comisión base del 3 % sobre los ingresos brutos. El operador emite su factura a fin de mes.
Comisión base devengada: 500.000 × 3 % = 15.000 unidades monetarias.
En los libros del propietario (reconoce el gasto):
| Cuenta | Concepto | Debe | Haber |
|---|---|---|---|
| Honorarios de gestión hotelera (Gasto) | Comisión base marzo — Operador XYZ | 15.000 | |
| Proveedores / Acreedores — Operador XYZ (Pasivo) | Comisión base pendiente de pago | 15.000 |
En los libros del operador (reconoce el ingreso):
| Cuenta | Concepto | Debe | Haber |
|---|---|---|---|
| Clientes — Propietario ABC (Activo) | Comisión base marzo devengada | 15.000 | |
| Ingresos por servicios de gestión hotelera (Ingreso) | Comisión base marzo reconocida | 15.000 |
Caso 2: Registro de la comisión de incentivo anual
Situación: Al cierre del ejercicio, el GOP del hotel es de 800.000. El contrato establece una comisión de incentivo del 10 % sobre el GOP que supere los 600.000. Se confirma que el umbral ha sido alcanzado.
Base de cálculo: 800.000 − 600.000 = 200.000. Comisión de incentivo: 200.000 × 10 % = 20.000 unidades monetarias.
En los libros del propietario (reconoce la provisión y luego el gasto definitivo):
| Cuenta | Concepto | Debe | Haber |
|---|---|---|---|
| Honorarios de incentivo — Operador (Gasto) | Comisión de incentivo anual confirmada | 20.000 | |
| Provisión por comisión de incentivo (Pasivo) | Obligación por incentivo al operador XYZ | 20.000 |
En los libros del operador (reconoce el ingreso variable cuando es altamente probable):
| Cuenta | Concepto | Debe | Haber |
|---|---|---|---|
| Clientes — Propietario ABC (Activo) | Comisión de incentivo anual reconocida | 20.000 | |
| Ingresos por comisión de incentivo (Ingreso) | Ingreso variable NIIF 15 — ejercicio cerrado | 20.000 |
Caso 3: Costos de obtención del contrato
Situación: El operador incurre en 8.000 de costos incrementales directamente relacionados con la firma del contrato de gestión (comisiones al equipo de desarrollo de negocio). El contrato tiene una duración de cinco años y se espera su renovación por otros cinco años.
Según la NIIF 15, estos costos incrementales de obtención se activan como un activo y se amortizan durante el período en que se espera obtener beneficios del contrato. Si se anticipa renovación, el período de amortización es diez años: 8.000 / 10 = 800 anuales.
| Momento | Cuenta | Concepto | Debe | Haber |
|---|---|---|---|---|
| Firma del contrato | Activo por costos de obtención de contrato (Activo) | Activación de costos incrementales NIIF 15 | 8.000 | |
| Firma del contrato | Caja / Proveedores (Activo / Pasivo) | Pago o deuda por comisiones al equipo comercial | 8.000 | |
| Cada año (×10) | Amortización de costos de obtención (Gasto) | Amortización anual del activo por contrato | 800 | |
| Cada año (×10) | Activo por costos de obtención de contrato (Activo) | Amortización acumulada del período | 800 |
Errores frecuentes al contabilizar este tipo de contratos
Conocer los errores más habituales te ayuda a evitarlos antes de que generen problemas en los estados financieros o en una auditoría. Algunos de estos errores son muy comunes incluso entre profesionales con experiencia en otros sectores que se incorporan por primera vez a la contabilidad hotelera.
- Registrar ingresos del hotel en los libros del operador: El operador no es propietario del negocio, por lo que los ingresos de habitaciones y restaurante nunca deben aparecer en su estado de resultados. Solo se registran sus comisiones.
- Reconocer la comisión de incentivo antes de tiempo: Si el hotel aún no ha alcanzado el umbral de rentabilidad pactado o existe incertidumbre razonable sobre el resultado, reconocer el ingreso o el gasto de forma anticipada vulnera la NIIF 15 y el principio del devengo.
- No activar los costos de obtención del contrato: Muchos operadores imputan directamente como gasto del período las comisiones pagadas a su equipo comercial para cerrar el contrato, cuando la NIIF 15 exige activarlas si son incrementales y recuperables.
- Confundir el contrato de gestión con el arrendamiento: Si el propietario contabiliza el contrato como si fuera un arrendamiento, registrará incorrectamente un pasivo por arrendamiento cuando en realidad el riesgo económico sigue siendo suyo y no existe una cesión del activo.
- No provisionar la comisión de incentivo durante el ejercicio: Si hay indicios razonables de que el hotel alcanzará los objetivos, el propietario debe constituir una provisión mensual progresiva, no esperar al cierre anual para reconocer todo el gasto de golpe.
- Ignorar el fondo FF&E en la contabilidad: Las aportaciones al fondo de Mobiliario, Instalaciones y Equipos tienen un tratamiento contable específico (activo restringido) que no debe confundirse con un gasto corriente del período.
Si trabajas en la contabilidad hotelera y turística, revisar estos puntos de forma sistemática al cierre de cada período te ahorrará ajustes importantes y posibles observaciones de auditoría.
Preguntas frecuentes
¿Qué cuenta contable se usa para registrar los honorarios de gestión hotelera?
En los libros del propietario, los honorarios de gestión hotelera se registran generalmente en una cuenta de gasto denominada «Honorarios de gestión» o «Servicios de gestión hotelera», dentro del grupo de gastos por servicios exteriores. La denominación exacta depende del plan de cuentas que utilice la empresa, pero lo importante es que quede diferenciada de otros gastos operativos del hotel para facilitar el control y el análisis financiero por departamentos. En los libros del operador, la contrapartida es una cuenta de ingresos por prestación de servicios.
¿Cuándo se reconoce el ingreso en un contrato de gestión hotelera?
La comisión base se reconoce de forma continua a lo largo del tiempo, porque el operador cumple su obligación de desempeño prestando el servicio de gestión día a día. Esto significa que el ingreso se registra cada mes de manera proporcional, no al vencimiento del contrato. La comisión de incentivo, al ser variable, solo se reconoce cuando sea altamente probable que se haya alcanzado la condición de rentabilidad pactada y que no vaya a producirse una reversión significativa de ese ingreso en períodos futuros, tal como establece la NIIF 15.
¿El propietario del hotel puede deducir la comisión de gestión como gasto?
En términos generales, sí: las comisiones pagadas al operador hotelero son un gasto necesario para la obtención de los ingresos del hotel y, por tanto, son deducibles fiscalmente en la mayoría de las jurisdicciones, siempre que estén debidamente documentadas mediante contrato y factura. No obstante, la deducibilidad específica depende de la legislación fiscal de cada país y de que las comisiones respondan a precios de mercado, especialmente cuando propietario y operador son partes vinculadas. En ese caso, pueden aplicarse normas de precios de transferencia que condicionan el importe deducible.
¿Cómo se contabiliza la comisión de incentivo si depende de resultados?
Al tratarse de una contraprestación variable, tanto el propietario como el operador deben evaluarla de forma continua a lo largo del ejercicio. El propietario constituye una provisión progresiva si hay indicios de que el hotel alcanzará el umbral de rentabilidad; el operador, por su parte, solo incluye ese importe en su ingreso reconocido cuando la probabilidad de cumplimiento sea alta y no exista riesgo de reversión. Al cierre del ejercicio, ambas partes ajustan sus estimaciones al importe real confirmado por los resultados del hotel.
¿Un contrato de gestión hotelera está sujeto a la NIIF 15?
Sí, desde la perspectiva del operador. La NIIF 15 regula el reconocimiento de ingresos procedentes de contratos con clientes, y el contrato de gestión hotelera encaja en esa definición porque el operador presta un servicio de gestión a cambio de una contraprestación (las comisiones). La norma determina cuándo y cómo reconocer cada tipo de comisión. Para el propietario, la norma relevante es la que regula el reconocimiento de gastos según el devengo, y en su caso podrían aplicarse también normas de arrendamientos o instrumentos financieros si el contrato contiene componentes adicionales.
¿Qué diferencia hay entre un contrato de gestión y un contrato de franquicia hotelera?
En el contrato de gestión hotelera, el operador administra directamente el hotel con su propio personal y en nombre del propietario, cobrando comisiones por esa gestión. En una franquicia hotelera, la cadena cede su marca, estándares y sistemas al franquiciado, pero este último opera el hotel con su propio riesgo y personal. La diferencia contable es relevante: en la franquicia, los ingresos del franquiciador son cánones por licencia de marca, mientras que en la gestión son comisiones por servicios. Ambos modelos tienen tratamientos contables y fiscales distintos.
¿Cómo se registran los costos de negociación del contrato de gestión?
Los costos de negociación —como los gastos de due diligence, viajes o asesoría legal previos a la firma— no son costos incrementales de obtención del contrato en sentido estricto, porque se habrían incurrido aunque el contrato no se hubiera firmado. Por eso, la NIIF 15 indica que deben imputarse directamente como gasto del período en que se producen, sin activarse. Solo los costos estrictamente incrementales, como las comisiones pagadas al equipo comercial que logró cerrar el acuerdo, pueden activarse y amortizarse durante la vida esperada del contrato. Para gestionar bien la gestión de la estacionalidad financiera de un hotel desde el inicio, es clave clasificar bien estos costos desde el primer día.
Conclusión
Contabilizar un contrato de gestión hotelera correctamente depende de una sola premisa: entender desde qué lado del contrato estás registrando. El propietario reconoce los ingresos del hotel y los honorarios del operador como gasto; el operador reconoce sus comisiones como ingreso a medida que presta el servicio. Confundir estos roles es el origen de la mayoría de los errores en este tipo de registros.
Los puntos clave que puedes aplicar desde hoy son tres: registrar la comisión base mes a mes sin esperar al cobro, provisionar la comisión de incentivo de forma progresiva cuando haya indicios fundados de que se alcanzará el umbral, y activar solo los costos de obtención que sean estrictamente incrementales. Con esos tres criterios bien aplicados, tu contabilidad reflejará fielmente la realidad financiera del contrato. Si quieres profundizar en otras operaciones relacionadas, también puedes revisar cómo se registra la renovación de un hotel o qué implica la consolidación de cadenas hoteleras en los estados financieros.
Este sitio web reúne contenido especializado en contabilidad hotelera y turística pensado para que puedas resolver cada tipo de operación con claridad y sin rodeos. Hay mucho más por explorar, y cada artículo está diseñado para que des un paso más en tu dominio de este sector tan particular.
Sigue aprendiendo:
Nómina hotelera: Componentes, cálculo y deducciones
Los mejores software de contabilidad para hoteles
Franquicia hotelera: El secreto detrás de las grandes marcas
Tratamiento contable de cancelaciones y no shows
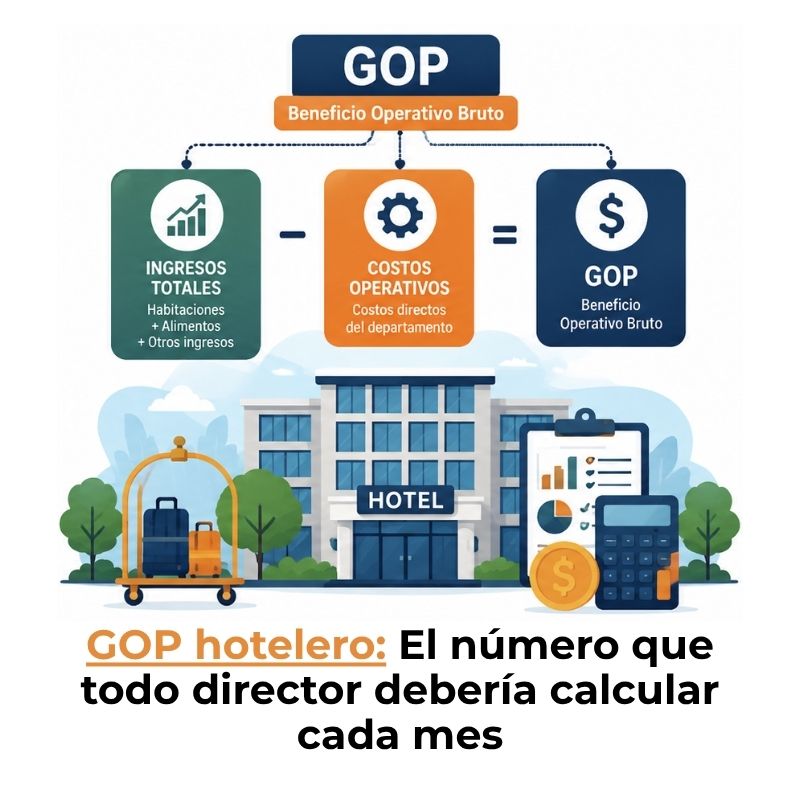
¿Cómo calcular el GOP de un hotel?
Impuesto sobre pernoctaciones turísticas
¿Cómo pronosticar la ocupación y los ingresos de un hotel?
Diferencia entre RevPAR y ADR hotelero
