
Cuando intentas presupuestar un hotel sin un sistema claro, los números terminan mezclándose: costes de un departamento que aparecen en otro, ingresos sin asignar y márgenes que no reflejan la realidad. El USALI existe para resolver exactamente ese problema. Te muestra cómo organizar cada euro del hotel por departamento, medir el rendimiento real y tomar decisiones con información que realmente importa.
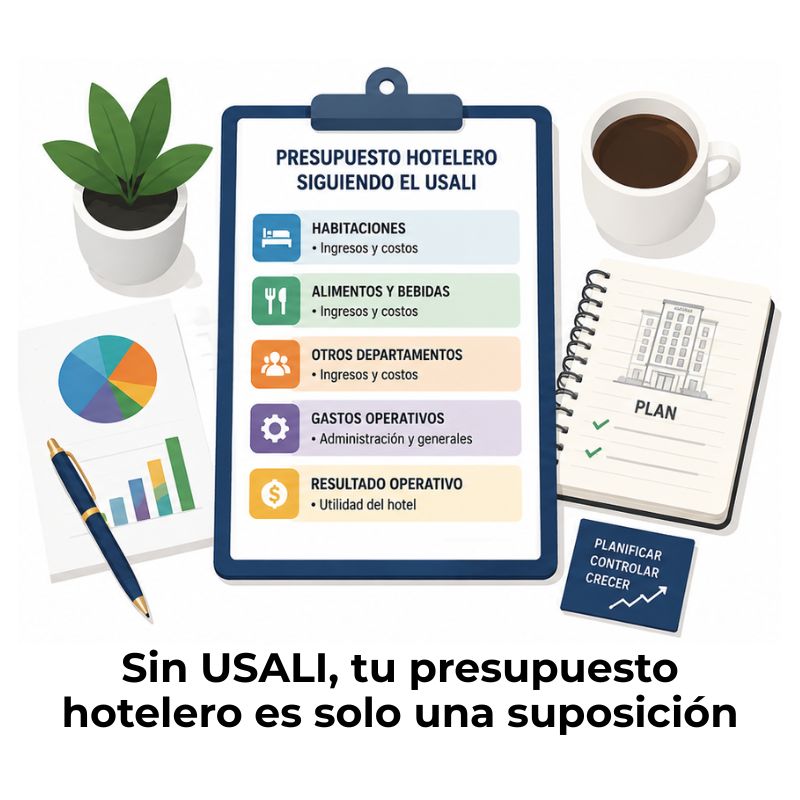
¿Qué es el USALI y por qué se usa en presupuestos hoteleros?
El USALI, siglas de Uniform System of Accounts for the Lodging Industry, es el sistema contable de referencia para la industria hotelera a nivel mundial. No se trata de un simple plan de cuentas: es un marco que organiza los ingresos y costes del hotel por departamentos, de modo que cada área responda por sus propios resultados y se pueda medir con precisión qué parte de la operación genera valor y cuál no.
Cuando elaboras un presupuesto hotelero con el USALI, no trabajas con una cifra global de ingresos y gastos. Cada departamento tiene su propia cuenta de explotación, con ingresos directos, coste de ventas y nómina específica. Eso permite detectar con claridad si el problema de rentabilidad está en las habitaciones, en el restaurante o en los costes administrativos compartidos.
Origen y evolución del sistema USALI
El USALI nació en 1926, cuando la Hotel Association of New York City publicó la primera edición del Uniform System of Accounts for Hotels como respuesta a una necesidad concreta: los empresarios hoteleros no tenían forma de comparar sus resultados con los de otras propiedades ni de evaluar la calidad de su propia gestión dentro del sector. Desde entonces, el sistema ha pasado por doce ediciones revisadas, siendo la más reciente la publicada por la HFTP en 2023, con novedades como el seguimiento ambiental de energía y agua, y mejoras en la clasificación de ingresos digitales y programas de fidelización.
Hoy es el estándar de referencia para hoteles de cualquier tamaño en todo el mundo. Su duodécima edición incorpora métricas de empleados equivalentes a tiempo completo por departamento y una sección específica para hoteles de tipo todo incluido. Adoptar el USALI permite que una cadena internacional compare resultados con una propiedad independiente usando exactamente las mismas categorías, algo imposible con sistemas contables genéricos.
¿En qué se diferencia el USALI de un plan de cuentas tradicional?
Un plan de cuentas tradicional clasifica los ingresos y gastos de forma genérica, sin distinguir a qué departamento pertenecen. El USALI, en cambio, trata cada área del hotel como un centro de responsabilidad independiente con su propia cuenta de resultados. Esto significa que el departamento de habitaciones, el restaurante y el spa tienen cada uno sus ingresos, su coste de ventas y su nómina separados, lo que hace posible medir la rentabilidad real de cada uno.
Además, el sistema se basa en el criterio de direct costing: solo asigna a cada departamento operativo los costes que le pertenecen directamente. Los costes compartidos, como administración o marketing, se agrupan en departamentos funcionales separados y no se distribuyen arbitrariamente entre las áreas operativas. Si quieres profundizar en estas diferencias, puedes consultar el artículo sobre la diferencia entre el USALI y un plan de cuentas tradicional.
Estructura del USALI: departamentos y centros de responsabilidad
Antes de elaborar cualquier cifra del presupuesto, necesitas entender cómo divide el USALI la actividad del hotel. El sistema clasifica todos los departamentos en tres grandes grupos, cada uno con una función distinta dentro de la cuenta de explotación. Conocer esta estructura es el punto de partida para que los números que calcules después tengan sentido y sean comparables con los de cualquier otro hotel.
Departamentos operativos: los que generan ingresos
Los departamentos operativos son los centros de beneficio del hotel: generan ingresos directos y asumen los costes que les corresponden de forma exclusiva. El más relevante en cualquier presupuesto es siempre el de habitaciones, ya que su nivel de ocupación condiciona la actividad de todos los demás. A continuación se encuentran alimentos y bebidas, spa, parking y cualquier otra área que produzca ingresos propios.
Departamentos funcionales: costes no distribuidos
Los departamentos funcionales no generan ingresos propios, pero son indispensables para que el hotel funcione. Acumulan costes comunes a varios departamentos operativos que no sería justo ni preciso asignar arbitrariamente a ninguno de ellos. Por eso el USALI los agrupa por separado y los descuenta del resultado global después de calcular el margen total de los departamentos operativos.
- Administración y gastos generales: Incluye los salarios del equipo directivo, los gastos de oficina y los costes legales y financieros del hotel.
- Marketing: Campañas de captación, comisiones de canales de distribución, programas de fidelización y costes de representación comercial.
- Mantenimiento y reparación: Personal técnico, contratos de mantenimiento preventivo y correctivo de instalaciones y equipos.
- Servicios públicos (energía): Electricidad, gas, agua y demás suministros que no pueden atribuirse exclusivamente a ninguna área operativa.
Departamentos no operativos: cargas de la propiedad
El tercer grupo recoge cargas que no dependen de la dirección del hotel, sino de la estructura de propiedad del inmueble: arrendamientos, seguros, tributos y honorarios de gestión pagados al operador. Tampoco forman parte del resultado de explotación que mide la eficacia del equipo directivo, por lo que el USALI las registra después del GOP. Esto es clave para evaluar correctamente el desempeño del equipo de gestión sin que factores externos distorsionen el análisis.
Etapas para elaborar un presupuesto hotelero según el USALI
El presupuesto hotelero USALI no se construye de arriba hacia abajo con un porcentaje global. Se elabora de forma ascendente, partiendo del departamento más influyente hasta llegar al resultado final. Cada etapa alimenta la siguiente, por lo que un error en la proyección de habitaciones tiene consecuencias en todos los departamentos restantes. Conocer el orden correcto de trabajo es tan importante como conocer las cifras.
Estima la ocupación, el ADR (precio medio por habitación) y el RevPAR mes a mes. Es el punto de partida porque determina cuántos huéspedes habrá en el hotel y, por tanto, condiciona los ingresos de todos los demás departamentos.
Una vez conocidos los huéspedes previstos, se proyectan los ingresos de alimentos y bebidas, spa, parking y otros. Muchos de estos ingresos tienen una correlación directa con la ocupación: a más huéspedes, mayor consumo en el restaurante o el bar.
Se estiman los costes de ventas (materias primas, consumibles) y la nómina propia de cada departamento. El resultado de restar estos costes a los ingresos de cada área da el margen departamental individual.
Se presupuestan por separado los costes de administración, marketing, mantenimiento y energía. Al restarlos al TDP (suma de márgenes operativos) se obtiene el GOP, que mide la eficacia total de la dirección del hotel.
Al GOP se le deducen los costes no operativos: honorarios de gestión, arrendamientos, seguros, tributos y reservas de reposición (FF&E). Lo que queda, una vez aplicadas amortizaciones e impuestos, es el beneficio neto del ejercicio.
Etapa 1: Presupuesto del departamento de habitaciones
El departamento de habitaciones es el que tienes que presupuestar primero y con mayor cuidado, porque sus proyecciones son la base de todo lo demás. Trabajas con tres variables principales: el porcentaje de ocupación, el precio medio diario (ADR) y el RevPAR, que resulta de multiplicar ambas. Para estimarlas, partes del histórico del año anterior, ajustado por eventos especiales, festivos y cambios en la temporada, ya que semana santa, puentes y periodos vacacionales varían de un año a otro y afectan directamente a los ingresos.
Una vez que tienes esas proyecciones mes a mes, calculas los costes directos del área: nómina de recepción, pisos y conserjería, más los consumibles como amenities, lencería y productos de limpieza. Al restar estos costes a los ingresos de habitaciones, obtienes el margen departamental de esta área, que es la cifra más relevante del presupuesto, ya que habitaciones suele ser el departamento de mayor margen en cualquier hotel. Para profundizar en la planificación económica del hotel, puedes revisar el artículo sobre presupuesto hotelero.
Etapa 2: Ingresos del resto de departamentos operativos
Una vez que conoces cuántos huéspedes vas a alojar mes a mes, puedes proyectar con mucha más precisión los ingresos de las otras áreas operativas. El número de huéspedes alojados es el denominador común de todos los cálculos de este paso: si el hotel prevé alojar 3.000 pernoctaciones en marzo, puedes estimar cuántas de ellas consumirán el desayuno, cuántas usarán el spa o qué volumen de facturación generará el bar. Usas ratios históricos de consumo por huésped para construir esas proyecciones de forma coherente.
Es importante presupuestar cada área por separado y no usar un porcentaje genérico sobre el total de ingresos de habitaciones. Cada departamento tiene su propia dinámica de costes y su propio margen, y mezclarlos con estimaciones globales elimina precisamente la ventaja que ofrece el USALI frente a otros sistemas. El restaurante con carta, el bar de piscina y el servicio de banquetes pueden tener comportamientos muy distintos incluso dentro de un mismo mes.
Etapa 3: Estimación de costes directos por departamento
Con los ingresos proyectados para cada departamento, el siguiente paso es estimar sus costes directos. El USALI distingue dos categorías: el coste de ventas, que recoge las materias primas y consumibles directamente relacionados con la producción del servicio, y la nómina departamental, que incluye salarios, cargas sociales y horas extras del personal adscrito a esa área. Puedes revisar el artículo sobre nómina hotelera para entender con más detalle cómo se estructura este coste.
Al restar ambas partidas a los ingresos de cada departamento, obtienes el margen departamental individual. La suma de todos esos márgenes da el TDP (Total Departmental Profit), que es el resultado operativo bruto antes de descontar los costes que comparten todas las áreas. Esta cifra es el punto de partida para calcular el GOP y, más adelante, el resultado final del hotel.
Etapa 4: Costes de los departamentos funcionales
Los costes de administración, marketing, mantenimiento y energía no se asignan a ningún departamento operativo concreto porque benefician a todos por igual. En el presupuesto USALI se presupuestan y se controlan como áreas independientes, con su propia partida dentro del estado de resultados. Para estimarlos, combinas los datos históricos del año anterior con las variaciones previstas: nuevos contratos, incrementos salariales pactados, cambios en tarifas de suministros o campañas de marketing planificadas.
Al restar el total de estos costes no distribuidos al TDP, obtienes el GOP (Gross Operating Profit). Este es el indicador más usado para medir si la gestión del hotel es eficiente, ya que recoge todos los ingresos y todos los costes que están bajo el control directo del equipo directivo, sin incluir factores ajenos como los arrendamientos o los impuestos de la propiedad.
Etapa 5: Cálculo del GOP y resultado neto
El GOP es el resultado antes de descontar los costes que no dependen del equipo de gestión. Para llegar al resultado neto del ejercicio, al GOP le deduces los honorarios de gestión pagados al operador, los arrendamientos y seguros, los tributos locales y las reservas de reposición (FF&E), un fondo específico para financiar futuras sustituciones de mobiliario, instalaciones y equipamiento, incluido expresamente en el USALI desde ediciones anteriores.
Después de esas deducciones, obtienes el EBITDA y, finalmente, el beneficio neto del ejercicio tras aplicar amortizaciones, intereses e impuestos. La secuencia es: TDP → GOP → EBITDA → Beneficio neto, y cada paso descuenta una capa de costes con diferente nivel de control por parte de la dirección. Entender en qué nivel está cada partida es clave para interpretar correctamente los resultados del presupuesto.
¿Cómo se calcula el GOP en un presupuesto hotelero USALI?
El GOP (Gross Operating Profit) es el margen que obtiene el hotel después de restar los costes de todos los departamentos (operativos y funcionales) a los ingresos totales, pero antes de deducir honorarios, cargas fijas e impuestos. Es la medida más honesta de la eficacia de la gestión, porque incluye solo lo que el director del hotel puede controlar y excluye todo lo que depende de la propiedad o del entorno fiscal.
«El GOP no es un número contable, sino una herramienta de lectura de gestión: te ayuda a entender si el modelo operativo de tu hotel está funcionando.»
La fórmula básica es sencilla, aunque el rigor está en construir correctamente cada componente:
Para que el GOP tenga valor real, cada partida debe estar correctamente clasificada. Si mezclas costes directos con costes compartidos o asignas arbitrariamente gastos de administración a habitaciones, el número puede cuadrar matemáticamente, pero no reflejará lo que realmente ocurre en cada área del hotel. Es exactamente el problema que el USALI fue diseñado para evitar.
Indicadores clave que integra el presupuesto USALI
El USALI no solo organiza la estructura de ingresos y costes: también define las métricas con las que se interpreta el rendimiento del hotel. Usar los indicadores correctos es lo que permite comparar resultados entre periodos, entre propiedades y con el mercado en general. Estos son los que aparecen con mayor frecuencia en un presupuesto elaborado según este sistema y que necesitas conocer desde el principio.
El GOPPAR merece especial atención porque corrige uno de los sesgos más habituales en el análisis hotelero: dos hoteles con el mismo GOP pueden tener rentabilidades muy distintas si uno tiene el doble de habitaciones que el otro. Al dividir el GOP entre las habitaciones disponibles, obtienes una medida real de la eficiencia operativa que puedes comparar con cualquier otro establecimiento, independientemente de su tamaño.
Control presupuestario: cómo hacer el seguimiento del USALI
Un presupuesto hotelero USALI no termina cuando lo entregas en diciembre para el año siguiente. Su valor real está en el seguimiento mensual: comparar lo presupuestado con lo real y analizar las desviaciones para tomar decisiones antes de que el problema sea mayor. Sin ese control periódico, el presupuesto se convierte en un documento que nadie vuelve a consultar hasta la siguiente temporada de planificación.
El análisis de desviaciones te permite ver situaciones que de otro modo pasarían desapercibidas. En el ejemplo anterior, el hotel vendió menos habitaciones que lo previsto, pero a un precio superior, y el resultado final en ingresos es casi idéntico al presupuestado. El problema real está en los costes directos, que se desviaron más de un 6 %: sin este desglose departamental, esa señal quedaría oculta detrás de unos ingresos aparentemente correctos.
Errores frecuentes al presupuestar con USALI
Conocer la metodología no garantiza que el presupuesto sea correcto. Hay errores que se repiten con mucha frecuencia, especialmente cuando el equipo se enfrenta al USALI por primera vez o cuando se traslada la lógica de otros sectores al hotelero. Identificarlos antes de empezar te ahorra correcciones costosas cuando ya llevas varios meses ejecutando el presupuesto.
- Mezclar costes directos con costes compartidos: Asignar gastos de administración o energía a los departamentos operativos distorsiona el margen de cada área y hace imposible comparar con el mercado.
- Presupuestar sin base en el histórico: Usar porcentajes de crecimiento sin revisar el comportamiento real del año anterior lleva a proyecciones que no tienen relación con la operativa del hotel.
- Ignorar la estacionalidad mes a mes: Un presupuesto anual sin desagregación mensual oculta los meses con pérdidas y los de mayor rentabilidad, lo que impide gestionar la tesorería de forma eficiente.
- No presupuestar la nómina por departamento: Incluir toda la nómina en una sola partida hace imposible saber qué área tiene exceso de personal y cuál está al límite de su capacidad.
- Confundir TDP con GOP: El TDP recoge solo los márgenes operativos; el GOP descuenta además los costes funcionales. Usar uno en lugar del otro cuando se evalúa la gestión genera conclusiones equivocadas.
- No actualizar el presupuesto ante cambios relevantes: Un forecast mensual que contraste el presupuesto inicial con las proyecciones actualizadas es tan valioso como el propio presupuesto anual.
Preguntas frecuentes
¿Qué significa USALI en contabilidad hotelera?
USALI son las siglas de Uniform System of Accounts for the Lodging Industry, que en español se traduce como Sistema Uniforme de Cuentas para la Industria Hotelera. Es un marco contable estandarizado que organiza los ingresos y costes del hotel por departamentos, lo que permite medir el rendimiento de cada área de forma independiente y comparar resultados entre distintas propiedades utilizando las mismas categorías. La primera edición fue publicada en 1926 por la Hotel Association of New York City y actualmente está en su duodécima edición revisada, gestionada por la HFTP. Puedes ampliar este conocimiento revisando los contenidos disponibles sobre contabilidad hotelera y turística.
¿Cuántos departamentos considera el USALI para el presupuesto?
El USALI clasifica los departamentos del hotel en tres grupos: los departamentos operativos, que generan ingresos directos (habitaciones, alimentos y bebidas, spa, parking, entre otros); los departamentos funcionales, que agrupan costes compartidos no distribuibles como administración, marketing, mantenimiento y energía; y los departamentos no operativos, que recogen cargas vinculadas a la propiedad como seguros, alquileres y tributos. El número exacto de departamentos varía según el tamaño y los servicios del hotel, pero esta clasificación en tres niveles es común a cualquier establecimiento que aplique el sistema.
¿Qué es el GOP en el presupuesto hotelero USALI?
El GOP (Gross Operating Profit) es el resultado de explotación del hotel después de descontar los costes de todos los departamentos operativos y los costes funcionales no distribuidos, pero antes de deducir honorarios de gestión, cargas fijas de la propiedad e impuestos. Es el indicador más importante para medir la eficacia del equipo directivo, ya que recoge exclusivamente las partidas que están bajo su control y excluye todo lo que depende de la estructura de propiedad o del entorno fiscal del hotel.
¿Cuál es la diferencia entre TDP y GOP en el USALI?
El TDP (Total Departmental Profit) es la suma de los márgenes de todos los departamentos operativos: resulta de restar a los ingresos de cada área sus costes directos (coste de ventas y nómina departamental). El GOP (Gross Operating Profit) va un paso más allá: al TDP le resta los costes de los departamentos funcionales (administración, marketing, mantenimiento y energía), que son costes reales de operación del hotel, pero que no pueden asignarse directamente a ninguna área operativa. Dicho de otro modo, el TDP mide la rentabilidad bruta de las áreas que generan ingresos, mientras que el GOP mide la rentabilidad real de la gestión completa.
¿Qué métricas usa el USALI para medir el rendimiento por habitación?
El USALI utiliza varias métricas estandarizadas centradas en la habitación como unidad de medida. Las más habituales son el RevPAR (ingresos por habitación disponible, resultado de multiplicar la ocupación por el ADR), el TRevPAR (ingresos totales del hotel por habitación disponible, que incluye todas las fuentes de ingreso) y el GOPPAR (GOP por habitación disponible, que mide la eficiencia operativa real y permite comparar establecimientos de distinto tamaño sin que el volumen distorsione el análisis).
¿Con qué frecuencia se elabora el presupuesto hotelero USALI?
El presupuesto hotelero USALI se elabora una vez al año, normalmente entre octubre y diciembre del ejercicio anterior, para que esté listo antes del inicio del nuevo año fiscal. Sin embargo, la práctica recomendada es complementarlo con un forecast mensual: una proyección actualizada que contrasta el presupuesto inicial con los datos reales del mes en curso y ajusta las estimaciones del resto del año. De este modo, el presupuesto deja de ser un documento estático y se convierte en una herramienta de gestión activa a lo largo de todo el ejercicio.
¿El USALI es obligatorio para todos los hoteles?
El USALI no es una norma legal de obligado cumplimiento en la mayoría de los países: es un estándar sectorial voluntario. Sin embargo, muchas cadenas hoteleras internacionales, gestoras de activos e inversores lo exigen contractualmente como condición para la gestión o el arrendamiento de propiedades, porque garantiza informes financieros homogéneos y comparables. Para un hotel independiente, adoptarlo de forma voluntaria aporta transparencia, mejora la credibilidad ante financiadores y facilita el benchmarking con el mercado.
Conclusión
Elaborar un presupuesto hotelero siguiendo el USALI significa construir, paso a paso, una imagen financiera clara de lo que el hotel puede generar en cada área y lo que le cuesta operarlo. No es un ejercicio de estimación global: es un proceso estructurado que te obliga a pensar por departamentos, a separar lo que controla la dirección de lo que no y a medir el rendimiento con las mismas métricas que usa toda la industria.
A lo largo de estas páginas has visto cómo se organiza la estructura del USALI, qué etapas sigue el proceso de elaboración, cómo se construye el GOP desde los datos operativos y cuáles son los errores más habituales que puedes evitar. Con esa base, ya puedes abordar la planificación de un establecimiento hotelero con mucha más seguridad y precisión que si partieras de cero.
Si quieres seguir profundizando en la gestión económica del sector, en este sitio web encontrarás más contenidos sobre contabilidad hotelera, análisis de resultados y herramientas de control que complementan todo lo que has aprendido aquí.
Sigue aprendiendo:
El IVA en el turismo: ¿Cómo funciona?
Tratamiento contable de cancelaciones y no shows

¿Cómo registrar contablemente un paquete todo incluido?
Consolidación de cadenas hoteleras
ADR hotelero: La métrica que revela el precio real de tu hotel
Impuesto sobre pernoctaciones turísticas
¿Cómo contabilizar depósitos de reserva en tu hotel?
RevPAR: El indicador que todo hotelero debe dominar
