
Si llevas la contabilidad de una agencia de viajes y ves que vende cientos de boletos aéreos al mes, probablemente te preguntes dónde está el dinero. La respuesta no está donde la mayoría la busca. La contabilidad de una agencia acreditada por IATA tiene su propia lógica, y entenderla desde el principio marca toda la diferencia en cómo registras cada operación.
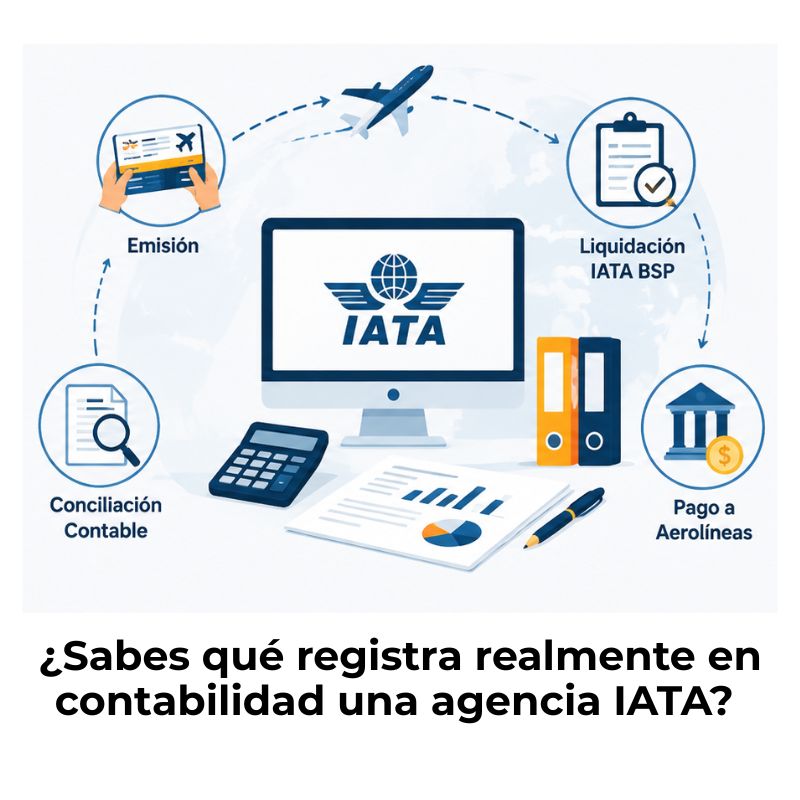
¿Qué es la contabilidad IATA en una agencia de viajes?
La contabilidad IATA en una agencia de viajes es el conjunto de registros, cuentas y procedimientos financieros que se aplican cuando una agencia opera bajo la acreditación de la International Air Transport Association (IATA). Esta acreditación no es solo un distintivo comercial: cambia por completo la forma en que se reconocen los ingresos, se registran las ventas y se liquidan los pagos con las aerolíneas.
A diferencia de una empresa que compra y revende productos, una agencia de viajes IATA suele actuar como intermediaria. Eso significa que el dinero que cobra de un cliente por un boleto aéreo no es, en su totalidad, un ingreso propio: una parte significativa pertenece a la aerolínea y debe liquidarse a través del sistema BSP. Comprender este punto es el primer paso para llevar la contabilidad correctamente.
El papel de IATA como organismo regulador
IATA (International Air Transport Association) es la organización global que agrupa a las aerolíneas comerciales del mundo, establece los estándares operativos del sector y define las normas que regulan la venta de boletos a través de agencias acreditadas. Para una agencia de viajes, obtener la acreditación IATA no solo abre puertas comerciales: impone obligaciones contables y financieras que condicionan la forma de llevar los registros.
Entre sus funciones más relevantes para la contabilidad está la gestión del sistema BSP, que actúa como un intermediario financiero centralizado. Sin este sistema, cada agencia tendría que liquidar pagos de forma individual con cada aerolínea, lo que haría inviable la operación diaria. El BSP simplifica ese proceso y lo convierte en una sola liquidación periódica, pero al mismo tiempo exige que los registros contables reflejen con precisión qué parte del dinero pertenece a la agencia y qué parte corresponde a las aerolíneas.
¿Qué significa ser una agencia acreditada por IATA?
Una agencia acreditada por IATA recibe un número de identificación único de siete u ocho dígitos que la habilita para emitir boletos aéreos en nombre de las aerolíneas participantes, acceder a los sistemas globales de distribución (GDS) y cobrar comisiones sobre las ventas. Esta acreditación implica cumplir con requisitos financieros, de infraestructura y de conocimiento técnico que IATA verifica periódicamente.
Desde el punto de vista contable, ser una agencia acreditada significa operar bajo un modelo de intermediación regulada. La agencia no es propietaria del boleto que vende: actúa por cuenta de la aerolínea y por eso el tratamiento contable de los ingresos, gastos y obligaciones fiscales difiere del que aplica una empresa comercial convencional. Este matiz es el que más confunde a quienes se acercan por primera vez a este tipo de contabilidad.
El sistema BSP y su funcionamiento contable
El Billing and Settlement Plan (BSP) es el sistema electrónico de facturación y liquidación que IATA desarrolló para simplificar los flujos de dinero entre agencias de viajes y aerolíneas. En lugar de que cada agencia gestione pagos directos con decenas de compañías aéreas, el BSP actúa como un punto único de recaudación y distribución. Contablemente, esto tiene implicaciones directas en cómo se registran las ventas, los cobros y los pagos.
¿Cómo funciona el BSP en términos sencillos?
- La agencia vende un boleto y cobra el importe total al cliente.
- Registra esa venta en el sistema BSP según los calendarios establecidos por IATA.
- Al cierre de cada ciclo de liquidación, el BSP debita de la cuenta bancaria de la agencia el monto correspondiente a las aerolíneas.
- IATA distribuye esos fondos a cada aerolínea según los reportes consolidados de ventas.
¿Cómo se liquidan los pagos a través del BSP?
El BSP opera con ciclos de liquidación periódicos, cuya frecuencia varía según el país y el acuerdo con IATA, pero generalmente se producen dos o tres veces al mes. En cada ciclo, el sistema consolida todas las ventas registradas por la agencia durante ese periodo, calcula el monto total que debe liquidarse a las aerolíneas y ejecuta el débito bancario automático desde la cuenta de la agencia.
Contablemente, este proceso implica que la agencia debe mantener disponibilidad de fondos suficiente para cubrir cada liquidación. Esto afecta directamente la planificación del flujo de caja y explica por qué una agencia con alto volumen de ventas puede operar con márgenes de liquidez ajustados si no gestiona bien los tiempos entre el cobro al cliente y el débito del BSP.
Ciclos de liquidación BSP y su impacto en el flujo de caja
Uno de los aspectos que más afecta la gestión financiera de una agencia IATA es la diferencia temporal entre el momento en que cobra al cliente y el momento en que el BSP debita los fondos. Durante ese intervalo, la agencia dispone de un dinero que no le pertenece en su totalidad. Si no se lleva un control contable riguroso, es fácil confundir esos fondos con liquidez propia y tomar decisiones financieras incorrectas.
Por eso, una buena práctica contable es mantener separadas las cuentas que reflejan el dinero propio (comisiones devengadas) de las cuentas que representan los fondos en tránsito hacia las aerolíneas. Esta separación se logra precisamente mediante el uso de la cuenta de comitente, que explicamos más adelante en detalle.
Modelos contables de una agencia de viajes IATA
No todas las agencias de viajes IATA llevan su contabilidad de la misma manera. El tratamiento contable depende del modelo bajo el cual opera la agencia en cada transacción: si actúa como simple intermediaria (comisionista) o si adquiere el servicio en nombre propio para revenderlo. Esta distinción no es solo técnica: cambia la forma de registrar ingresos, determina el tratamiento del IVA y afecta la cifra de negocios declarada.
Agencia que actúa como intermediaria (comisionista)
Cuando la agencia actúa como comisionista, vende el servicio por cuenta y en nombre de otro (la aerolínea o el operador). En este modelo, el ingreso que la agencia registra en su contabilidad es exclusivamente la comisión, no el precio total del billete. El importe cobrado al cliente que corresponde al servicio en sí se registra en una cuenta de tránsito (la cuenta de comitente) y se salda cuando se liquida al proveedor.
Este modelo es el más habitual en la venta de boletos aéreos a través del BSP. La agencia no asume la propiedad del servicio, por lo que tampoco registra un costo de ventas asociado al precio del billete. Su resultado contable depende únicamente del porcentaje de comisión acordado con las aerolíneas y del volumen de boletos emitidos.
Agencia que actúa en nombre propio
Cuando la agencia adquiere el servicio en nombre propio (por ejemplo, compra plazas a un mayorista y las revende con un margen), el tratamiento contable cambia completamente. Aquí sí se registran tanto la venta como el costo de adquisición, y el resultado es el margen entre ambos. Este modelo es más común en la comercialización de paquetes turísticos y, según la legislación de cada país, puede acogerse al régimen especial de IVA para agencias de viajes (REAV).
La diferencia entre ambos modelos no siempre es evidente, porque una misma agencia puede operar bajo los dos en función del tipo de producto que vende. Por eso es fundamental que el contador identifique, operación por operación, bajo qué modelo se está realizando la transacción antes de registrarla.
¿Cómo se registran contablemente las comisiones IATA?
El registro contable de las comisiones IATA sigue una lógica clara: la agencia cobra al cliente el importe total del boleto, pero solo una parte de ese importe le corresponde como ingreso propio. El resto debe liquidarse a la aerolínea a través del BSP. Para reflejar correctamente esa distinción, la contabilidad de una agencia IATA usa cuentas específicas que permiten separar los fondos en tránsito de los ingresos reales.
Cuentas contables clave en una agencia IATA
A continuación se presentan las cuentas más utilizadas en la contabilidad de una agencia de viajes que opera bajo el modelo IATA. Los códigos que se mencionan corresponden al Plan General Contable de referencia y pueden variar según el país, pero la lógica de las cuentas es equivalente en cualquier sistema:
- Clientes (430): Recoge el importe total cobrado o por cobrar al cliente por la venta del boleto o servicio turístico.
- Cuenta de comitente o proveedores de servicios (554 / 4001): Registra la deuda que la agencia mantiene con la aerolínea o el proveedor del servicio, es decir, el importe que se liquidará a través del BSP.
- Prestaciones de servicios (705): Refleja el ingreso real de la agencia, que es exclusivamente la comisión cobrada por la intermediación.
- IVA repercutido (477): Recoge el IVA que la agencia repercute sobre su comisión cuando opera bajo el régimen general.
- Tesorería (572): Refleja el movimiento bancario, tanto el cobro al cliente como el pago posterior al BSP.
Ejemplo de asiento contable: venta de boleto aéreo
Para entender cómo funciona en la práctica, veamos un ejemplo numérico simplificado. Una agencia vende un boleto aéreo por 500 €. Su comisión acordada con la aerolínea es del 10 %, es decir, 50 €. El resto, 450 €, corresponde a la aerolínea y se liquidará a través del BSP. El IVA se aplica únicamente sobre la comisión, no sobre el precio total del boleto.
| Asiento | Cuenta | Descripción | Debe (€) | Haber (€) |
|---|---|---|---|---|
| 1. Venta del boleto al cliente | 430 – Clientes | Importe total cobrado al cliente | 500,00 | |
| 554 – Cta. comitente (aerolínea) | Importe que corresponde a la aerolínea | 450,00 | ||
| 705 – Prestaciones de servicios | Comisión de la agencia (ingreso propio) | 50,00 | ||
| 2. IVA sobre la comisión | 477 – IVA repercutido | IVA sobre la comisión (21 % de 50 €) | 10,50 | |
| 3. Cobro al cliente | 572 – Bancos | Cobro efectivo del cliente | 500,00 | |
| 430 – Clientes | Cancelación del saldo cliente | 500,00 | ||
| 4. Liquidación BSP a la aerolínea | 554 – Cta. comitente (aerolínea) | Salda la deuda con la aerolínea | 450,00 | |
| 572 – Bancos | Débito BSP desde la cuenta bancaria | 450,00 |
Observa que, al final del proceso, el único importe que queda como ingreso en la cuenta de la agencia son los 50 € de comisión. Los 450 € restantes pasan por la contabilidad, pero no generan ni ingreso ni gasto: entran y salen por las cuentas de tránsito (comitente y bancos), dejando el resultado neto en cero para esa parte de la operación.
La planilla BSP como soporte contable y fiscal
La planilla BSP es el documento que IATA genera periódicamente para cada agencia con el detalle de todos los boletos emitidos, las comisiones correspondientes y los montos a liquidar en cada ciclo. Desde el punto de vista contable, este documento tiene validez como soporte contable y fiscal en la mayoría de los países donde opera el sistema BSP, lo que lo convierte en una pieza central de la documentación de la agencia.
¿Qué contiene la planilla BSP?
- Detalle de boletos emitidos: Número de ticket, aerolínea, ruta, fecha y valor de cada pasaje vendido en el periodo.
- Comisiones desglosadas: El porcentaje o monto de comisión que corresponde a la agencia por cada venta.
- Monto neto a liquidar: La suma que el BSP debitará de la cuenta bancaria de la agencia para distribuirla entre las aerolíneas.
- Ajustes y correcciones: Anulaciones, cambios de boletos y otros movimientos que afectan el balance del periodo.
El contador que trabaja con una agencia IATA debe conciliar periódicamente la planilla BSP con los registros contables internos. Cualquier diferencia entre ambos puede señalar un error en la emisión de un boleto, una comisión mal calculada o un ajuste no registrado. La conciliación BSP es, en la práctica, tan importante como la conciliación bancaria para este tipo de empresas.
Además, la planilla BSP permite a la agencia revertir contablemente el volumen total de ventas de pasajes aéreos y dejar reflejado únicamente el ingreso neto correspondiente a las comisiones. Esto es especialmente importante para la presentación de estados financieros y para la liquidación de impuestos, ya que registrar el importe total del boleto como ingreso inflaría artificialmente los resultados de la agencia.
¿Cuál es la diferencia contable entre actuar como intermediario y en nombre propio?
Esta es una de las preguntas que más genera confusión en la contabilidad de agencias de viajes, y la respuesta tiene consecuencias directas en los estados financieros. Cuando la agencia actúa como intermediaria, su cifra de negocios es solo la comisión. Cuando actúa en nombre propio, la cifra de negocios incluye el precio total de venta. La diferencia puede ser enorme en términos numéricos, aunque el margen real sea similar.
También cambia el tratamiento del IVA. En el modelo comisionista se aplica el régimen general sobre la comisión. En el modelo en nombre propio, si la agencia actúa así con servicios turísticos adquiridos a mayoristas, puede quedar sujeta al Régimen Especial de las Agencias de Viajes (REAV), donde el IVA se calcula sobre el margen bruto y no sobre el precio de venta total. Operar bajo el modelo equivocado puede generar errores en la declaración de impuestos con consecuencias importantes.
Si quieres profundizar en cómo se distinguen estas figuras desde el punto de vista contable y cuándo aplica cada una, puedes consultar el análisis sobre la diferencia contable entre agencia de viajes y touroperador, donde se desarrolla este contraste con mayor detalle.
Errores contables frecuentes en agencias de viajes IATA
Conocer los errores más habituales en este tipo de contabilidad permite prevenirlos antes de que se conviertan en un problema. Muchos de estos errores no provienen de descuido, sino de aplicar criterios contables genéricos a una actividad que tiene sus propias particularidades.
Uno de los errores más frecuentes es confundir el precio total del boleto con el ingreso de la agencia. Al ver que entra dinero en la cuenta bancaria, es tentador registrarlo todo como venta. Pero ese importe incluye fondos que pertenecen a la aerolínea y que se debitarán en la próxima liquidación BSP. Registrarlo mal no solo distorsiona los estados financieros, sino que puede generar problemas con la liquidación de impuestos.
Otro error habitual es no conciliar la planilla BSP con los registros contables internos. Cada ciclo de liquidación debe verificarse contra los asientos del libro diario para detectar diferencias, boletos anulados no registrados o comisiones que no coincidan. Esta conciliación periódica es una práctica básica que muchas agencias pequeñas pasan por alto hasta que el desfase se vuelve difícil de corregir.
Herramientas y software para la contabilidad IATA
Llevar la contabilidad de una agencia de viajes IATA de forma manual es posible, pero ineficiente cuando el volumen de operaciones crece. Los sistemas de gestión específicos para agencias de viajes permiten exportar los datos del BSP en formatos compatibles con los softwares contables, lo que reduce el tiempo dedicado a la carga manual y minimiza los errores de transcripción. La automatización del proceso entre el BSP y el sistema contable es una de las mejoras más valoradas por los contadores que trabajan en este sector.
¿Qué debe poder hacer un buen software para agencias IATA?
- Importar la planilla BSP: Leer los reportes de IATA y generar los asientos contables correspondientes de forma automática.
- Separar por modelo contable: Distinguir entre operaciones de intermediación y operaciones en nombre propio para aplicar el tratamiento correcto a cada una.
- Controlar el flujo de caja: Mostrar en tiempo real la diferencia entre el dinero disponible y los fondos comprometidos con el próximo ciclo BSP.
- Generar informes para la conciliación: Comparar los registros internos con el BSP y señalar diferencias de forma automática.
Independientemente de la herramienta que se use, lo más importante es que el contador comprenda la lógica contable subyacente. Un software puede automatizar los asientos, pero no puede determinar si una operación es de intermediación o de nombre propio: esa decisión siempre recae en el criterio profesional de quien lleva la contabilidad. Si quieres ampliar el contexto sobre la contabilidad aplicada al sector, puedes explorar más recursos en el área de contabilidad hotelera y turística.
Preguntas frecuentes
¿Qué es el BSP de IATA y para qué sirve en contabilidad?
El BSP (Billing and Settlement Plan) es el sistema electrónico de IATA que centraliza la liquidación de pagos entre las agencias de viajes acreditadas y las aerolíneas. En lugar de que cada agencia gestione pagos individuales con cada compañía aérea, el BSP actúa como un intermediario financiero: recauda los fondos de las agencias y los distribuye entre las aerolíneas según los boletos emitidos en cada ciclo. Contablemente, el BSP genera un débito periódico en la cuenta bancaria de la agencia y proporciona la planilla que sirve como soporte de los asientos contables relacionados con las liquidaciones.
¿Cuáles son los ingresos reales de una agencia de viajes IATA?
Los ingresos reales de una agencia de viajes que opera como intermediaria IATA son las comisiones que cobra por cada boleto o servicio gestionado. El precio total que paga el cliente por el boleto no es ingreso propio: la mayor parte corresponde a la aerolínea y se liquida a través del BSP. Solo el porcentaje de comisión acordado queda en la agencia como resultado de su actividad. Este principio es el que diferencia la contabilidad de una agencia IATA de la contabilidad de una empresa comercial convencional que compra y revende productos.
¿Cómo se registra la venta de un boleto aéreo en la contabilidad?
Cuando una agencia vende un boleto en el modelo de intermediación, el registro contable separa el importe total en dos partes: la comisión se anota como ingreso en la cuenta de prestaciones de servicios, y el resto del importe se registra en la cuenta de comitente, que representa la deuda de la agencia con la aerolínea. Cuando el BSP realiza el débito bancario en el ciclo de liquidación, esa cuenta de comitente queda saldada. Al final, el único saldo positivo que queda en la contabilidad de la agencia es el de la comisión cobrada.
¿Qué cuentas contables usa una agencia de viajes acreditada por IATA?
Las cuentas más habituales en la contabilidad de una agencia IATA incluyen la cuenta de clientes para registrar el cobro al viajero, la cuenta de comitente (o proveedores de servicios) para registrar lo que se debe a la aerolínea, la cuenta de prestaciones de servicios para anotar la comisión como ingreso, la cuenta de IVA repercutido para el impuesto sobre la comisión y la cuenta bancaria para registrar los movimientos de cobro al cliente y de débito BSP. El uso correcto de la cuenta de comitente es lo que distingue una contabilidad bien llevada de una que mezcla fondos propios con fondos ajenos.
¿Qué diferencia hay entre una agencia IATA y una agencia no acreditada en términos contables?
Una agencia sin acreditación IATA no puede emitir boletos directamente en nombre de las aerolíneas ni acceder al sistema BSP. Desde el punto de vista contable, esto significa que generalmente trabaja con comisiones indirectas (a través de otras agencias o consolidadores) o con márgenes sobre paquetes turísticos. Sus registros son más similares a los de una empresa comercial convencional. En cambio, una agencia IATA tiene acceso directo al sistema de liquidación centralizado, lo que le exige llevar una contabilidad específica que contemple la gestión de fondos en tránsito y la conciliación periódica con el BSP.
¿Cómo afecta el IVA a la contabilidad de una agencia de viajes IATA?
El tratamiento del IVA depende del modelo bajo el que opere la agencia. Si actúa como intermediaria, el IVA se aplica únicamente sobre la comisión cobrada, bajo el régimen general. Si actúa en nombre propio comercializando paquetes turísticos adquiridos a mayoristas, puede quedar sujeta al Régimen Especial de Agencias de Viajes (REAV), donde el IVA se calcula sobre el margen bruto de cada operación, no sobre el precio total de venta. Es posible que una misma agencia use ambos regímenes en función del tipo de servicio que vende, lo que exige un control riguroso de cada operación para aplicar el tratamiento fiscal correcto.
¿Qué es la cuenta de comitente y cómo se usa en las agencias de viajes?
La cuenta de comitente es una cuenta de pasivo (o de tránsito) que se usa para registrar los importes que la agencia ha cobrado en nombre de terceros (aerolíneas, hoteles, operadores) y que debe trasladarles en la siguiente liquidación. Cuando la agencia cobra al cliente el precio total de un boleto, el importe que corresponde a la aerolínea no se registra como ingreso, sino en esta cuenta de comitente. Cuando el BSP realiza el débito bancario, esa cuenta queda saldada y el movimiento no genera ningún resultado en la cuenta de pérdidas y ganancias. Solo la comisión permanece como ingreso real.
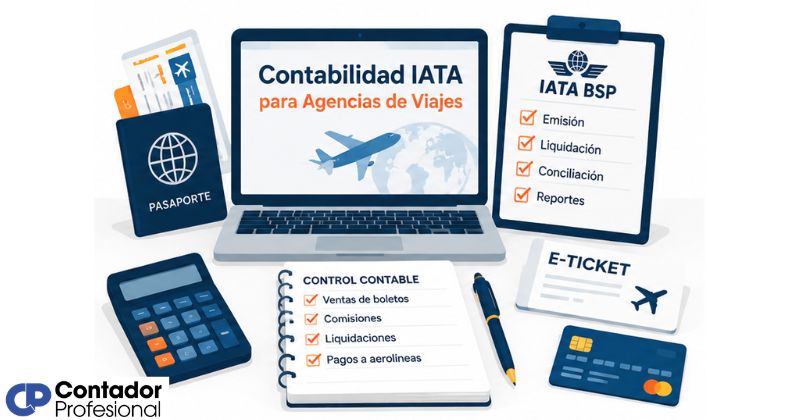
Conclusión
La contabilidad IATA para agencias de viajes tiene una lógica propia que la diferencia de cualquier otro tipo de empresa: el ingreso real no es el precio del boleto, sino la comisión. El sistema BSP centraliza las liquidaciones con las aerolíneas y la planilla BSP se convierte en el soporte contable y fiscal de cada ciclo. Entender este funcionamiento desde el principio evita errores que pueden tener consecuencias serias en los estados financieros y en la declaración de impuestos.
Los puntos clave que puedes aplicar desde ya son tres: distinguir siempre el modelo bajo el que opera la agencia en cada operación, usar la cuenta de comitente para separar fondos propios de fondos ajenos y conciliar periódicamente la planilla BSP con los registros contables internos. Estas tres prácticas, bien ejecutadas, mantienen la contabilidad ordenada incluso cuando el volumen de operaciones crece.
Si este tema te resultó útil, en este sitio web encontrarás más contenidos sobre contabilidad aplicada al sector turístico y hotelero, explicados con el mismo enfoque práctico y sin rodeos. Hay mucho más por descubrir en un sector contable que tiene matices que no se encuentran en ningún manual genérico.
Sigue aprendiendo:
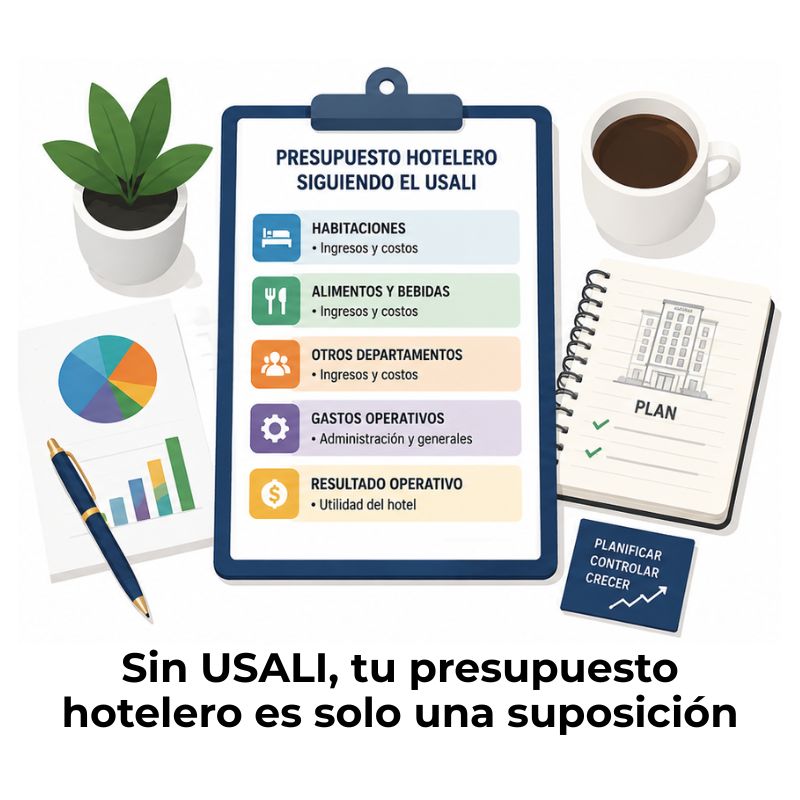
¿Cómo elaborar un presupuesto hotelero siguiendo el USALI?
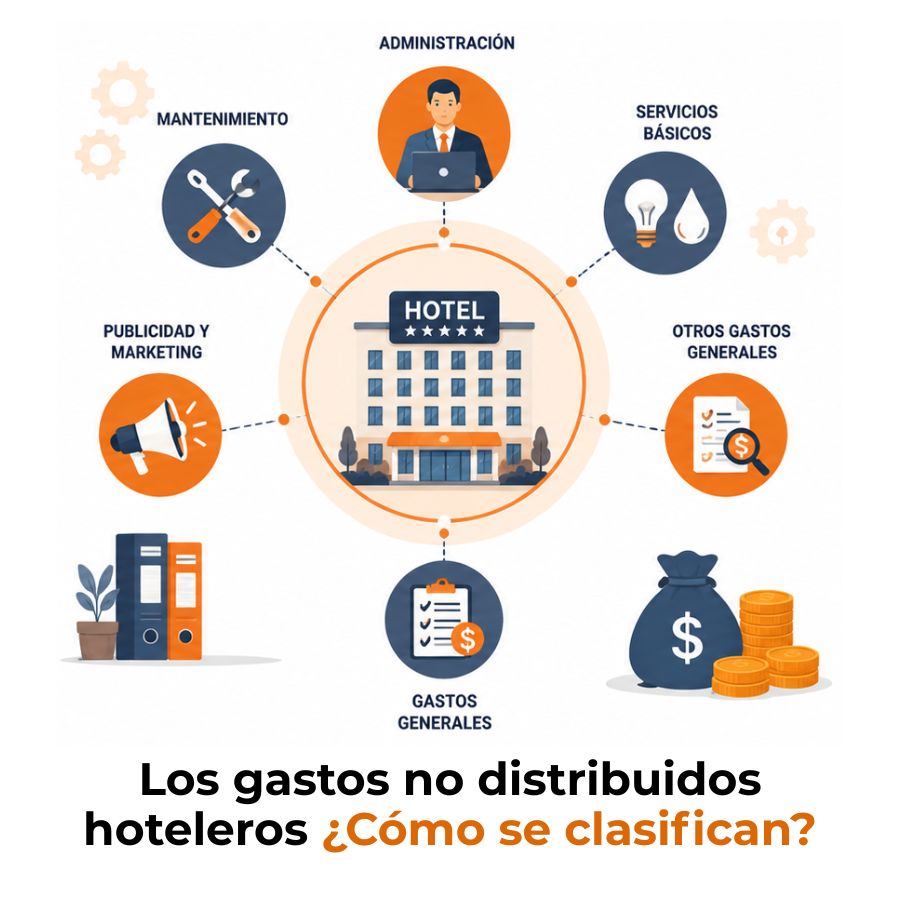
Los gastos no distribuidos hoteleros
Contabilización de propinas hoteleras
¿Cómo gestionar la estacionalidad financiera de un hotel?
Digitaliza tu hotel: Elige el mejor software hotelero

Diferencia contable entre agencia de viajes y touroperador
GOP hotelero: El indicador que revela la verdad de tu hotel
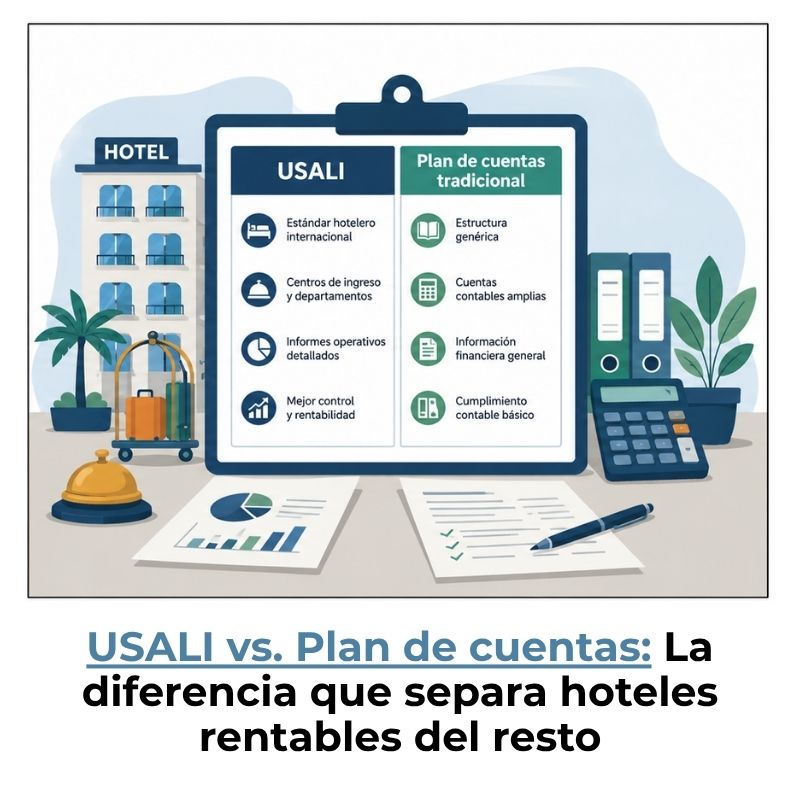
Diferencia entre el USALI y un plan de cuentas tradicional
