
La multipropiedad y el alquiler vacacional son dos modelos de uso de inmuebles turísticos con naturalezas jurídicas, contables y fiscales completamente distintas. En la multipropiedad adquieres un derecho de uso por períodos; en el alquiler vacacional simplemente pagas por los días que ocupas el alojamiento. Cada modelo tiene su propio tratamiento contable y sus propias obligaciones con Hacienda, y confundirlos puede generar errores serios en la gestión financiera.
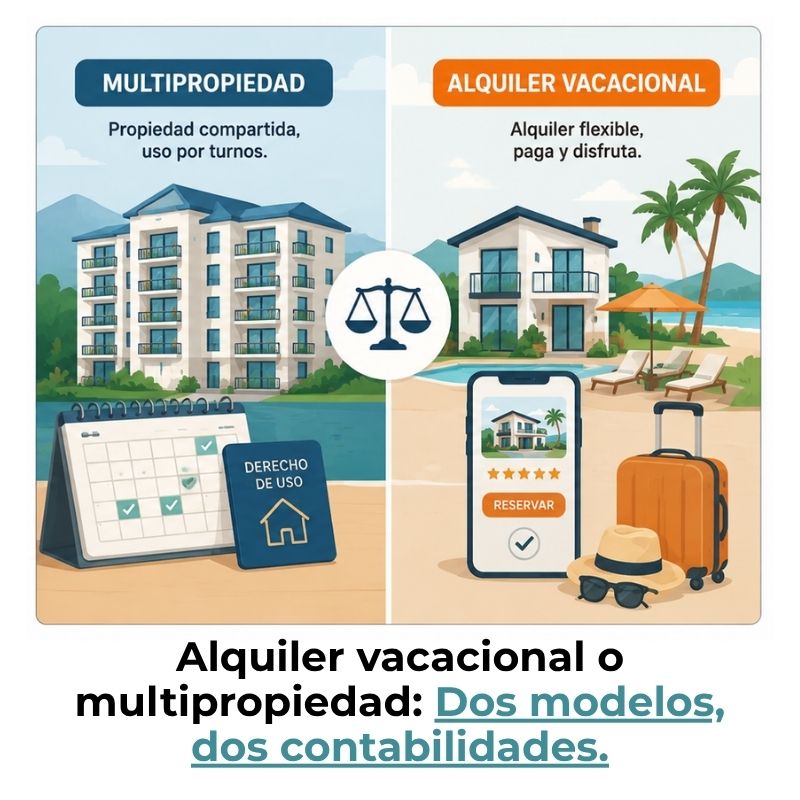
¿Qué es la multipropiedad y cómo funciona?
La multipropiedad, conocida también como timeshare en el ámbito internacional, es un modelo de uso compartido de un inmueble vacacional. No implica ser propietario del bien, sino adquirir el derecho a utilizarlo durante un período determinado cada año. Ese período puede ser una semana concreta, un intervalo rotativo o un bloque de días acordado en contrato. La titularidad jurídica del inmueble permanece en manos de la empresa gestora.
La Real Academia Española define la multipropiedad como el «condominio de un inmueble cuyo disfrute está restringido a períodos determinados». Esta precisión es fundamental desde el punto de vista contable: lo que se adquiere es un derecho intangible, no un activo material. El titular paga una cantidad inicial y, además, abona cuotas anuales de mantenimiento a la empresa que gestiona el complejo.
¿Qué derechos adquiere el titular de una multipropiedad?
El titular de una multipropiedad adquiere, en términos jurídicos, un derecho real de aprovechamiento por turno. Esto le permite usar el inmueble durante el período pactado, pero no puede modificarlo, hipotecarlo de forma independiente ni disponer de él como si fuera el propietario. Si quiere venderlo, está sujeto a las condiciones del contrato y, en muchos casos, la demanda en el mercado secundario es muy reducida, lo que limita seriamente su liquidez.
Además del derecho de uso, el titular también asume obligaciones: debe pagar las cuotas de mantenimiento aunque no use el inmueble durante ese año, y está sujeto a las normativas internas del complejo. Estas cuotas no son opcionales y su impago puede derivar en penalizaciones o en la pérdida del derecho.
Tipos de contrato en la multipropiedad
No todos los contratos de multipropiedad funcionan igual. Existen diferencias importantes que afectan tanto la flexibilidad del titular como el tratamiento contable de la operación. Conocer el tipo de contrato es el primer paso para registrar correctamente los derechos adquiridos.
| Tipo de contrato | Característica principal | Flexibilidad |
|---|---|---|
| Semana fija | El titular usa siempre la misma semana del año | Muy baja |
| Semana flotante | El titular elige fechas distintas cada año según disponibilidad | Media |
| Sistema de puntos | Se adquieren puntos canjeables por estancias en distintos complejos | Alta |
¿Qué es el alquiler vacacional y cómo funciona?
El alquiler vacacional consiste en la cesión temporal de un inmueble amueblado y equipado a cambio de un precio, con una finalidad exclusivamente turística o recreativa. No genera ningún derecho sobre la propiedad: el arrendatario simplemente paga por los días que ocupa el alojamiento. Una vez finalizada la estancia, la relación contractual se extingue sin ningún vínculo adicional entre las partes.
Desde el punto de vista del propietario, el alquiler vacacional genera ingresos recurrentes durante las temporadas de mayor demanda. Sin embargo, también implica gestionar disponibilidad, licencias, plataformas de reserva y obligaciones fiscales que varían según la comunidad autónoma. Cada comunidad autónoma en España regula de forma independiente los requisitos para operar una vivienda de uso turístico, por lo que no existe una normativa única a nivel nacional.
¿Qué caracteriza al alquiler vacacional frente a otros modelos?
El alquiler vacacional se distingue del arrendamiento habitual y de la multipropiedad por varios rasgos estructurales que determinan su tratamiento jurídico, contable y fiscal. Reconocerlos desde el principio evita confusiones frecuentes en la gestión del negocio.
- Duración corta: Los contratos suelen abarcar días o semanas, nunca meses completos como el arrendamiento residencial.
- Finalidad turística: El inmueble no puede usarse como vivienda habitual bajo este régimen.
- Sin transferencia de derechos: El arrendatario no adquiere ningún tipo de derecho real sobre el bien.
- Precio por estancia: El coste se calcula exclusivamente por los días de uso, sin cuotas fijas adicionales.
- Gestión activa del propietario: El propietario mantiene plena disponibilidad del inmueble el resto del año y puede usarlo, alquilarlo o dejarlo libre.
- Licencia obligatoria: Antes de publicar el alojamiento en cualquier plataforma, se requiere obtener la habilitación turística correspondiente en la comunidad autónoma.
Diferencias clave entre multipropiedad y alquiler vacacional
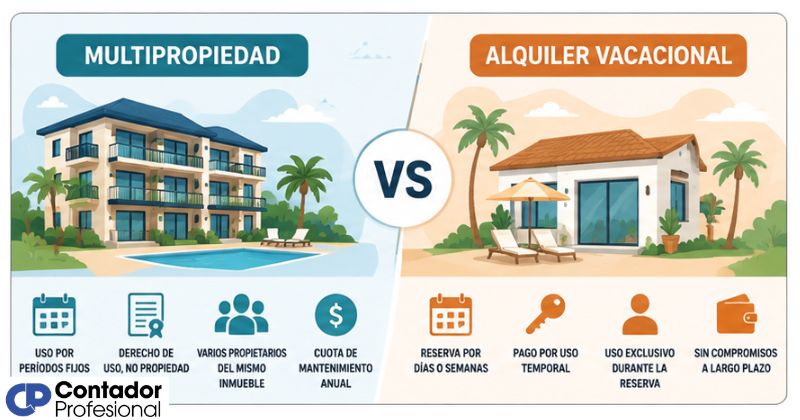
Comprender en qué se diferencian estos dos modelos es esencial para quien estudia o ejerce la contabilidad hotelera y turística. No se trata solo de una distinción conceptual: cada modelo implica derechos distintos, registros contables distintos y obligaciones fiscales distintas. Tratarlos como sinónimos es uno de los errores más comunes en la gestión financiera del sector.
¿Cuál es el tratamiento contable de cada modelo?
El tratamiento contable es donde la diferencia entre ambos modelos resulta más relevante para un profesional de las finanzas. Cada modelo genera anotaciones distintas en el libro de cuentas, y usar el criterio equivocado distorsiona la imagen fiel del patrimonio. La elección del registro correcto depende de la naturaleza jurídica de la operación, no de su apariencia económica superficial.
Contabilidad en la multipropiedad
Dado que la multipropiedad otorga un derecho de uso y no la propiedad del inmueble, su tratamiento contable se aborda desde la perspectiva de los activos intangibles o, bajo las normas internacionales, desde el marco de los arrendamientos a largo plazo. El pago inicial se reconoce como un activo intangible que debe amortizarse a lo largo de la vida útil del contrato. Las cuotas anuales de mantenimiento, por su parte, se registran como gastos del ejercicio en el que se devengan.
Para profundizar en los criterios de registro, clasificación y amortización de este tipo de activos, puedes consultar los principios aplicados en la contabilidad de multipropiedad, donde se desarrollan los asientos habituales y los criterios de valoración más utilizados en el sector.
| Cuenta | Debe | Haber | Concepto |
|---|---|---|---|
| Activos intangibles — Derecho de uso | Importe pagado | — | Adquisición del derecho de aprovechamiento |
| Tesorería / Cuentas a pagar | — | Importe pagado | Salida de efectivo o deuda contraída |
| Amortización acumulada — Intangibles | — | Cuota anual | Amortización sistemática del derecho |
| Gastos de mantenimiento | Cuota anual | — | Cuotas periódicas a la empresa gestora |
Contabilidad en el alquiler vacacional
En el alquiler vacacional, el tratamiento contable depende de si se analiza desde la perspectiva del propietario o del arrendatario. Desde el lado del propietario, los ingresos por arrendamiento se reconocen en el período al que corresponden, siguiendo el principio de devengo. Los gastos deducibles —mantenimiento, suministros, seguros, amortización del inmueble— se imputan proporcionalmente a los días en que el inmueble estuvo arrendado.
Los criterios contables aplicables a este modelo, incluyendo la clasificación de ingresos y la imputación de gastos, se desarrollan con mayor detalle en la sección sobre contabilidad de alquiler vacacional, donde también se abordan los casos en que la actividad genera IVA repercutido por incluir servicios complementarios.
| Perspectiva | Cuenta afectada | Debe / Haber | Concepto |
|---|---|---|---|
| Propietario | Ingresos por arrendamientos | Haber | Renta cobrada en el período |
| Propietario | Gastos deducibles proporcionales | Debe | Mantenimiento, IBI, seguros, suministros |
| Propietario | Amortización del inmueble | Debe | Solo por los días alquilados |
| Arrendatario | Gastos de viaje / estancia | Debe | Importe pagado por la estancia |
Implicaciones fiscales de cada modelo
La fiscalidad es uno de los puntos donde la diferencia entre ambos modelos resulta más evidente y donde los errores tienen consecuencias más directas. El alquiler vacacional tributa en el IRPF como rendimiento del capital inmobiliario, con tipos que oscilan entre el 19 % y el 47 % según el tramo de renta del propietario. Sí, además, el propietario presta servicios complementarios como limpieza durante la estancia o cambio de ropa de cama; la operación deja de estar exenta y queda sujeta a IVA.
El alquiler vacacional que incluye servicios complementarios de carácter hostelero tributa al tipo del 21 % de IVA según la Ley 37/1992. Cuando el alquiler se limita a la simple cesión del inmueble sin servicios adicionales, la operación está exenta de IVA conforme al artículo 20.Uno.23.º de la misma norma. Esta distinción obliga al propietario a valorar qué tipo de servicios ofrece antes de configurar su modelo de negocio.
En la multipropiedad, el titular no genera ingresos por el simple hecho de usar su período de disfrute. No obstante, si cede su turno a un tercero a cambio de una contraprestación económica, esa operación sí puede generar rendimientos gravables en el IRPF. Por eso, el análisis fiscal debe hacerse siempre considerando el uso real que el titular da a su derecho y no solo la naturaleza del contrato original.
¿Cuál conviene más según tu situación?
Desde un enfoque puramente analítico, la elección entre multipropiedad y alquiler vacacional depende de tres factores: la frecuencia de uso prevista, el horizonte temporal del compromiso y la flexibilidad que necesitas en la gestión del activo. No existe una opción universalmente mejor; cada modelo responde a perfiles de usuario distintos con prioridades distintas.
| Perfil del usuario | Modelo más adecuado | Razón principal |
|---|---|---|
| Viaja siempre al mismo destino en las mismas fechas | Multipropiedad | Garantiza disponibilidad sin buscar alojamiento cada año |
| Prefiere explorar distintos destinos cada año | Alquiler vacacional | Libertad total de elección sin compromisos fijos |
| Busca minimizar el desembolso inicial | Alquiler vacacional | Solo paga por lo que usa, sin inversión de entrada |
| Quiere generar ingresos con el inmueble | Alquiler vacacional (propietario) | Posibilita rendimientos recurrentes con plena gestión |
| Busca delegar la gestión del alojamiento | Multipropiedad | La empresa gestora se ocupa del mantenimiento |
Desde la perspectiva contable, la multipropiedad exige un seguimiento continuo de la amortización del derecho adquirido y el control de las cuotas devengadas. El alquiler vacacional, en cambio, requiere una gestión más dinámica de los ingresos y los gastos deducibles período a período. Ninguno de los dos modelos es más sencillo que el otro: son distintos y requieren criterios contables específicos.
Preguntas frecuentes
¿La multipropiedad equivale a ser propietario del inmueble?
No. La multipropiedad otorga un derecho real de aprovechamiento por turno, que permite usar el inmueble durante un período específico cada año, pero no transfiere la titularidad del bien. La propiedad jurídica del inmueble sigue siendo de la empresa o entidad gestora del complejo. Por eso, contablemente se registra como un activo intangible —un derecho de uso— y no como un bien inmueble dentro del activo material del balance.
¿Puede el titular de una multipropiedad subarrendar su período de uso?
Depende de las condiciones del contrato y de la normativa del complejo. En algunos casos, los contratos permiten ceder el período de uso a un tercero o intercambiarlo a través de redes de intercambio afiliadas. Cuando esta cesión se realiza a cambio de una contraprestación económica, los ingresos generados pueden estar sujetos a tributación en el IRPF como rendimientos del capital inmobiliario, lo que obliga al titular a declarar esas cantidades ante la Agencia Tributaria.
¿El alquiler vacacional tributa igual que el alquiler habitual?
No exactamente. Ambos generan rendimientos del capital inmobiliario en el IRPF, pero existen diferencias importantes. El arrendamiento para vivienda habitual puede beneficiarse de la reducción del 60 % sobre el rendimiento neto, mientras que el alquiler vacacional no tiene derecho a esa reducción. Además, si el alquiler vacacional incluye servicios de hostelería, queda sujeto a IVA, algo que no ocurre en el arrendamiento residencial ordinario.
¿Qué gastos son deducibles en el alquiler vacacional?
El propietario puede deducir los gastos directamente vinculados a la actividad de arrendamiento, pero únicamente en la proporción correspondiente a los días en que el inmueble estuvo alquilado. Entre los más comunes se incluyen el Impuesto sobre Bienes Inmuebles (IBI), las primas de seguros, los suministros, los gastos de conservación y reparación, los intereses de préstamos asociados al inmueble y la amortización del bien, calculada sobre el valor de construcción al 3 % anual, según los criterios de la Agencia Tributaria.
¿Qué impuestos aplican a la multipropiedad en España?
La adquisición del derecho de aprovechamiento por turno puede estar sujeta al Impuesto sobre Transmisiones Patrimoniales (ITP), cuyo tipo varía según la comunidad autónoma donde esté ubicado el inmueble. Durante la tenencia, el titular no genera rendimientos imputables mientras use el derecho personalmente. Si el complejo está sujeto a IVA en la fase de transmisión inicial, el titular habrá soportado ese impuesto en la compra, pero no puede deducirlo si el uso es exclusivamente personal.
¿Qué diferencia hay entre semana fija y semana flotante en la multipropiedad?
En el contrato de semana fija, el titular tiene asignado siempre el mismo período del año —por ejemplo, la tercera semana de agosto— y no puede cambiarlo salvo acuerdo expreso con la gestora. En la semana flotante, el titular puede elegir fechas distintas cada año dentro de una temporada determinada, sujeto a disponibilidad. La semana flotante ofrece mayor adaptabilidad, pero introduce incertidumbre sobre la disponibilidad real cuando la demanda del complejo es alta en las fechas deseadas.
¿Cuándo es obligatorio registrarse como actividad económica en el alquiler vacacional?
El alquiler vacacional se convierte en actividad económica cuando el propietario ofrece servicios propios de la industria hotelera de forma habitual: recepción, atención continuada al huésped, limpieza periódica durante la estancia o cambio de ropa de cama con regularidad. En ese caso, el propietario debe darse de alta en el Impuesto sobre Actividades Económicas (IAE) y repercutir IVA en sus facturas. Si el alquiler se limita a la cesión del inmueble sin servicios adicionales, no requiere alta como actividad económica.
Conclusión
La diferencia entre multipropiedad y alquiler vacacional va mucho más allá del nombre: se trata de dos modelos con naturalezas jurídicas, registros contables y obligaciones fiscales completamente distintas. Entender esta distinción es indispensable para cualquier persona que gestione activos turísticos o estudie la contabilidad del sector.
Si tienes claro qué derechos adquiere el titular en cada modelo, cómo se registra cada operación en el libro de cuentas y qué impuestos corresponden a cada situación, puedes evitar errores costosos y tomar decisiones financieras más sólidas. La clave está en no tratar ambos modelos como equivalentes, porque sus implicaciones prácticas son radicalmente distintas.
Si quieres seguir profundizando en la contabilidad aplicada al sector turístico, este sitio web tiene más contenidos que te ayudarán a dominar los conceptos con el mismo nivel de detalle y claridad que has encontrado aquí.
Sigue aprendiendo:
¿Cómo calcular el GOP de un hotel?

¿Cómo registrar contablemente un paquete todo incluido?
RevPAR: El indicador que todo hotelero debe dominar
¿Cómo contabilizar los resort fees de un hotel?

Diferencia contable entre agencia de viajes y touroperador
Los mejores software de contabilidad para hoteles
Valoración de activos hoteleros: Métodos y claves
¿Cómo gestionar la estacionalidad financiera de un hotel?
