
La contabilidad de multipropiedad es el conjunto de procesos y registros con los que una empresa gestora de tiempo compartido controla sus ingresos, gastos y obligaciones fiscales. Desde la venta de derechos de uso hasta el cobro de cuotas anuales de mantenimiento, cada operación tiene un tratamiento contable específico que debes conocer antes de tocar los libros.
¿Qué es la contabilidad de multipropiedad?
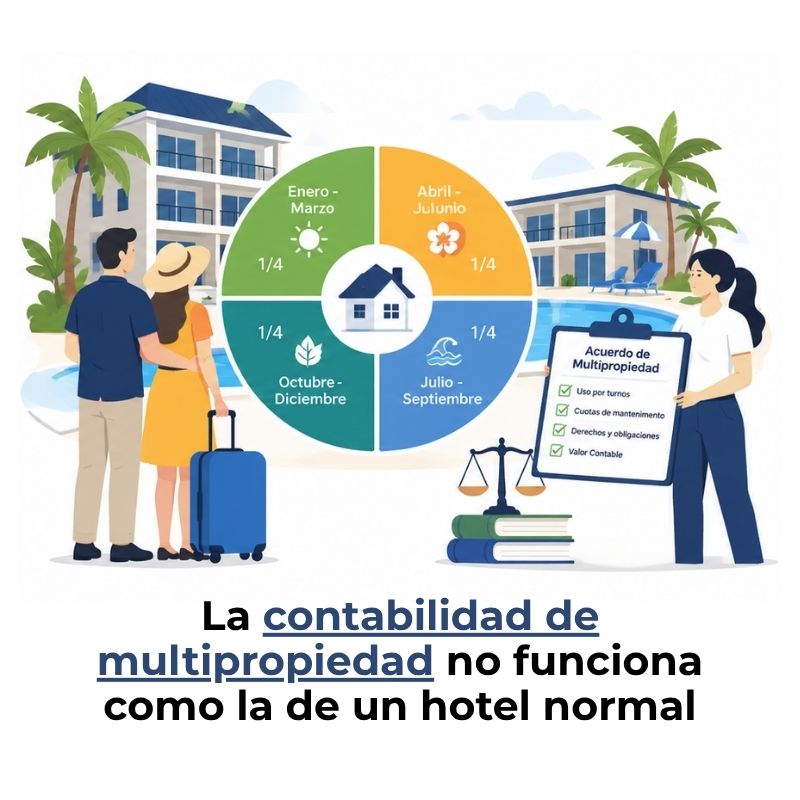
La contabilidad de multipropiedad es la rama especializada que registra, clasifica y analiza todas las operaciones financieras de una empresa que comercializa derechos de uso sobre bienes inmuebles turísticos. A diferencia de un hotel convencional, el modelo de multipropiedad genera ingresos de naturaleza compleja que no se reconocen en un solo momento, sino a lo largo de un periodo determinado.
Estas empresas venden a sus clientes el derecho a ocupar un alojamiento durante un periodo fijo al año, generalmente una semana, por varios años o de forma indefinida. Ese derecho se denomina técnicamente aprovechamiento por turno y su tratamiento contable difiere del que aplica a la venta de un inmueble o al cobro de una renta de alquiler.
Diferencia entre multipropiedad y arrendamiento tradicional
En un contrato de arrendamiento, el propietario cede el uso de un bien a cambio de una renta periódica y el ingreso se reconoce mes a mes. En la multipropiedad, el cliente adquiere un derecho de uso limitado en el tiempo y repetido anualmente, lo que cambia por completo la forma en que la empresa gestora debe registrar lo que recibe. No es un alquiler y tampoco es una venta inmobiliaria clásica.
Esa distinción tiene consecuencias directas en el balance: los importes cobrados por la venta del derecho de uso no pueden llevarse íntegramente a ingresos en el período de cobro. Una parte importante debe permanecer como pasivo hasta que el servicio comprometido se preste efectivamente. Esto es lo que en contabilidad se denomina ingreso diferido.
El modelo de derechos de aprovechamiento por turno
El derecho de aprovechamiento por turno es la figura jurídica que da soporte a la multipropiedad. El titular adquiere el uso de un alojamiento concreto durante una semana determinada cada año, por un número de años pactado o con carácter indefinido. La empresa gestora, por su parte, asume el mantenimiento y la operación del complejo, y lo refleja en su contabilidad como una serie de obligaciones plurianuales.
Este marco legal condiciona el tratamiento contable desde el inicio: la empresa no transfiere la propiedad del inmueble, sino que crea un derecho de uso. Eso significa que el inmueble sigue siendo un activo de la empresa y que los ingresos derivados de su cesión deben reconocerse de acuerdo con el período de disfrute al que corresponden, no con el momento del cobro.
Principales tipos de ingresos en una empresa de multipropiedad
Una empresa de multipropiedad no tiene una sola fuente de ingresos. Su modelo de negocio combina tres grandes bloques de entradas de dinero, cada uno con características contables distintas. Identificarlos correctamente desde el principio es clave para que los estados financieros reflejen la realidad económica del negocio.
Ingresos por venta de semanas o derechos de uso
Cuando un cliente firma el contrato y paga el precio del derecho de uso, la empresa recibe una suma que puede ser significativa, pero que no representa ingresos ganados en ese instante. El servicio al que se compromete la empresa se extenderá durante años, por lo que el ingreso debe distribuirse a lo largo de todo el periodo comprometido. En la práctica, este importe se registra inicialmente como un pasivo en el balance.
La forma concreta de distribuirlo depende del tipo de contrato, su duración y la normativa contable aplicable. Lo que no cambia es el principio de fondo: el ingreso se gana conforme se presta el servicio, no cuando se cobra el dinero. Esto protege la integridad del balance y evita que la empresa muestre utilidades que aún no ha generado realmente.
Cuotas de mantenimiento anuales
Cada titular paga anualmente una cuota para financiar los gastos de operación del complejo: limpieza, reparaciones, seguros, personal y servicios generales. Estas cuotas son la principal fuente de liquidez recurrente de la empresa gestora. Su registro contable es más directo que el de la venta de derechos, porque corresponden a un período concreto y bien delimitado: el ejercicio en el que se presta el servicio de mantenimiento.
Si la cuota se cobra antes del inicio del ejercicio al que pertenece, el importe cobrado por adelantado debe registrarse como ingreso diferido hasta que comience el periodo de servicio. Una vez iniciado, se va reconociendo mes a mes en la cuenta de resultados, de forma proporcional al tiempo transcurrido.
Ingresos por intercambio y servicios adicionales
Muchos complejos de multipropiedad están integrados en redes de intercambio que permiten a los titulares usar alojamientos en otros destinos. Cuando la empresa gestora actúa como intermediaria en estos intercambios, cobra una comisión. Ese ingreso se reconoce en el momento en que se presta la gestión, sin diferimiento, porque el servicio de intermediación queda completado de forma puntual.
Otros servicios adicionales, como alquiler de instalaciones, actividades recreativas o upgrades de categoría, generan también ingresos que se contabilizan en el período al que corresponden. La clave está en identificar con precisión el momento en que la obligación de rendimiento queda satisfecha, que es cuando el ingreso puede reconocerse.
¿Cómo se registran los ingresos en la contabilidad de multipropiedad?
El registro de ingresos es el punto más delicado de toda la contabilidad de multipropiedad. El principio fundamental que lo gobierna es el del devengo: los ingresos se reconocen cuando se genera el derecho a recibirlos, es decir, cuando se presta el servicio, independientemente del momento en que entra el dinero en la caja.
Tratamiento de los ingresos diferidos
Los ingresos diferidos son obligaciones de la empresa frente al cliente: representan un servicio que aún no se ha prestado y que, por tanto, no puede reconocerse como beneficio hasta que esa obligación quede cumplida.
Cuando una empresa de multipropiedad cobra el precio del derecho de uso, el asiento inicial no va directamente a ingresos. El dinero entra en caja, pero en contrapartida se crea un pasivo que refleja la obligación de prestar el servicio comprometido. Este pasivo se denomina ingreso diferido y permanece en el balance hasta que la empresa cumple su parte del contrato, período a período.
La reducción del ingreso diferido se produce de forma sistemática y proporcional. Si el contrato tiene una vigencia de veinte años, el importe diferido se irá reconociendo en veinte porciones anuales, salvo que el modelo de negocio defina un criterio de distribución distinto basado en la naturaleza real de los servicios prestados cada año.
Reconocimiento del ingreso a lo largo del tiempo
El criterio temporal que rige el reconocimiento de ingresos en la multipropiedad está directamente vinculado con el modelo de prestación del servicio. Cada año que el titular disfruta de su semana, la empresa gestora ha cumplido una parte proporcional de su compromiso, y esa parte se traslada del pasivo al resultado del ejercicio.
Esta mecánica exige un control riguroso de los contratos vigentes, sus fechas de inicio y vencimiento, y los importes diferidos asociados a cada uno. Sin ese control, los estados financieros mostrarán cifras que no corresponden a la realidad económica del período, lo que puede derivar en decisiones erróneas y en problemas ante una auditoría o una inspección fiscal.
Asientos contables más comunes en la multipropiedad
Los asientos contables son la herramienta con la que cada operación queda registrada de forma ordenada en los libros. En una empresa de multipropiedad, hay tres tipos de asientos que se repiten con mayor frecuencia y cuyo correcto registro sostiene toda la información financiera del negocio.
Registro de la venta de un derecho de uso
Cuando se formaliza la venta de un derecho de aprovechamiento por turno, la empresa recibe efectivo y contrae una obligación de prestación futura. El asiento refleja simultáneamente la entrada de tesorería y la creación del pasivo diferido. A continuación se muestra un ejemplo simplificado para ilustrar la mecánica:
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| Tesorería / Bancos | Cobro del precio del derecho de uso | 10.000 | — |
| Ingresos diferidos (pasivo) | Obligación de prestación futura | — | 10.000 |
Cada año, una porción de ese pasivo se transfiere a la cuenta de ingresos, reduciendo el saldo diferido. La suma de todos los reconocimientos anuales debe coincidir exactamente con el importe inicial cobrado, sin que quede saldo diferido al término del contrato.
Registro de cuotas de mantenimiento cobradas
Las cuotas de mantenimiento tienen un tratamiento más simple, pero igualmente exigen precisión. Si se cobran dentro del ejercicio al que pertenecen, el registro es directo: entrada de tesorería e ingreso del período. El problema aparece cuando la cuota se cobra antes de que comience el ejercicio de servicio, porque en ese caso también debe diferirse hasta que llegue el período correspondiente.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| Tesorería / Bancos | Cobro de cuota de mantenimiento anual | 1.200 | — |
| Ingresos por cuotas de mantenimiento | Reconocimiento del ingreso del ejercicio | — | 1.200 |
Contabilización de gastos operativos del complejo
Los gastos de operación del complejo (personal, suministros, reparaciones, seguros) se registran en el período en que se producen, conforme al principio de devengo. La empresa gestora debe distribuir estos costes de forma coherente con los ingresos que genera cada ejercicio, de modo que el resultado refleje con exactitud el rendimiento real de la actividad en ese período.
Algunos gastos, como obras de renovación de mayor cuantía, pueden activarse como activos y amortizarse a lo largo de los años de vida útil estimada. Este tratamiento evita que un gasto puntual distorsione el resultado de un solo ejercicio y permite una imagen más fiel del rendimiento sostenido del complejo.
- Personal de administración y limpieza: Coste mensual que se devenga en el período de prestación del servicio.
- Suministros (agua, electricidad, gas): Se registran según el consumo real del período, con base en la factura recibida.
- Mantenimiento y reparaciones: Gastos corrientes que van directamente a resultados en el ejercicio en que se ejecutan.
- Seguros del complejo: Si se pagan por anticipado, se activan como gasto prepagado y se llevan a resultados en el período cubierto.
- Amortización del inmovilizado: Depreciación anual de las instalaciones y equipamiento del complejo turístico.
Tratamiento del IVA y obligaciones fiscales
La fiscalidad de la multipropiedad añade una capa adicional de complejidad a su contabilidad. Las operaciones de este sector no siempre tributan de la misma forma que una venta inmobiliaria convencional o que un arrendamiento ordinario, y conocer las reglas específicas es necesario para liquidar correctamente las obligaciones tributarias.
IVA aplicable a la cesión de derechos por turno
La cesión de derechos de aprovechamiento por turno está sujeta a IVA cuando quien la realiza actúa como empresario o profesional. El tipo aplicable depende del marco legal de cada país. En España, por ejemplo, la Ley del IVA contempla un tipo reducido para estos servicios cuando el inmueble cumple determinadas condiciones, como tener al menos diez alojamientos. El contador debe verificar el tipo vigente en cada jurisdicción antes de emitir cualquier factura.
El IVA repercutido en la venta o cesión del derecho de uso debe declararse en el período de devengo, que generalmente coincide con la puesta a disposición del derecho, no con el momento del cobro efectivo. Este matiz puede generar diferencias de calendario entre el flujo de caja y las obligaciones fiscales, que la empresa debe anticipar en su planificación.
Impuesto sobre transmisiones patrimoniales
Cuando la transmisión del derecho de uso se produce entre particulares, sin intervención de un empresario, la operación puede quedar sujeta al Impuesto sobre Transmisiones Patrimoniales (ITP) en lugar del IVA. El tipo impositivo varía según la comunidad autónoma o el país, pero la empresa gestora debe estar preparada para emitir los certificados y documentos que el transmitente necesite para liquidar este tributo.
Desde el punto de vista contable, la empresa gestora no liquida directamente el ITP en las transmisiones entre particulares, pero sí debe llevar un registro actualizado de todos los contratos vigentes y sus titulares, ya que la administración tributaria puede requerir esa información en cualquier momento. Un registro de contratos ordenado es tanto una obligación legal como una herramienta de control interno.
Errores contables frecuentes en la multipropiedad
La contabilidad de multipropiedad concentra varios puntos donde el error aparece con más frecuencia, especialmente cuando quien lleva los libros no está familiarizado con las particularidades del sector. Conocerlos de antemano permite diseñar controles que los prevengan antes de que lleguen a los estados financieros.
El denominador común de casi todos estos errores es no adaptar los procesos contables generales a las características propias del negocio de multipropiedad. Un contador que aplica los mismos criterios de un hotel convencional o de una inmobiliaria comete errores por defecto, no porque desconozca la contabilidad en general, sino porque no ha ajustado su enfoque a las particularidades de este modelo.
Para profundizar en cómo se gestiona la información financiera de otros negocios del sector, puedes revisar los fundamentos de la contabilidad hotelera, donde se desarrollan los principios aplicables a establecimientos de alojamiento en general, o explorar la contabilidad turística, que abarca el marco más amplio del sector.
Preguntas frecuentes
¿Qué diferencia hay entre tiempo compartido y multipropiedad?
Aunque en el uso cotidiano se emplean como sinónimos, existe una diferencia técnica relevante. La multipropiedad en sentido estricto implica una copropiedad registral del inmueble, mientras que el tiempo compartido generalmente otorga solo un derecho de uso sin participación en la propiedad. Desde el punto de vista contable, la distinción importa porque determina si el activo subyacente debe o no aparecer en el balance del titular. En la práctica legal y tributaria hispanohablante, el término multipropiedad se usa de forma amplia para referirse a ambos modelos, y el tratamiento contable específico depende de cómo se estructura cada contrato.
¿Cómo se contabilizan los ingresos diferidos en multipropiedad?
Al recibir el pago del cliente por el derecho de uso, la empresa registra el importe en tesorería y crea un pasivo de igual cuantía denominado ingreso diferido. Ese pasivo se reduce de forma proporcional cada período, a medida que la empresa cumple su obligación de prestación. La porción liberada pasa a la cuenta de ingresos del ejercicio correspondiente. El proceso se repite anualmente hasta que el ingreso diferido queda agotado al finalizar el contrato.
¿Qué plan de cuentas se aplica en una empresa de multipropiedad?
La empresa de multipropiedad aplica el plan de cuentas general de su país, complementado cuando existe con el plan sectorial inmobiliario o turístico. En España, el Plan General de Contabilidad contempla cuentas específicas para multipropiedad dentro del sector inmobiliario. Las cuentas más relevantes son las de ingresos diferidos (en el pasivo), las de derechos de aprovechamiento por turno (en el activo si corresponde) y las de cuotas de mantenimiento. La contabilidad hotelera y turística proporciona el marco conceptual sobre el que se adapta el plan de cuentas a cada realidad empresarial del sector.
¿Cómo afecta el IVA a las ventas de semanas de multipropiedad?
Las ventas de derechos de aprovechamiento por turno realizadas por un empresario están sujetas a IVA. En España, la Ley del IVA aplica un tipo reducido cuando el inmueble cumple los requisitos establecidos (entre ellos, contar con al menos diez alojamientos). El IVA se devenga en el momento en que se cede el derecho, no cuando se cobra el importe total. Esto significa que la empresa debe liquidar el impuesto aunque el cliente pague a plazos, lo que requiere una planificación de tesorería cuidadosa para evitar tensiones de liquidez en las fechas de declaración.
¿Qué son las cuotas de mantenimiento en la multipropiedad y cómo se registran?
Las cuotas de mantenimiento son pagos anuales que cada titular abona a la empresa gestora para financiar la operación y conservación del complejo. Su registro depende del momento del cobro: si se reciben dentro del ejercicio al que corresponden, se reconocen directamente como ingresos. Si se cobran antes de que comience el período de servicio, deben diferirse y reconocerse mes a mes conforme avanza el ejercicio cubierto. Separar ambas situaciones en el sistema contable evita distorsiones en el resultado anual de la empresa. Entender cómo se gestionan estos flujos es también parte del análisis del costeo de paquetes turísticos, donde la distribución de costes recurrentes juega un papel central.
¿Puede una empresa de multipropiedad aplicar las NIIF?
Sí, especialmente si cotiza en mercados regulados o si por su tamaño o estructura accionarial está obligada a presentar estados financieros bajo Normas Internacionales de Información Financiera. La NIIF 15, que regula el reconocimiento de ingresos de contratos con clientes, resulta especialmente relevante para este sector, porque establece un modelo de cinco pasos para determinar cuándo y cuánto ingreso reconocer. Bajo las NIIF, el diferimiento de ingresos en la multipropiedad se alinea plenamente con el principio de que el ingreso se reconoce cuando la obligación de rendimiento queda satisfecha, lo que refuerza la importancia de identificar con precisión cada componente del contrato.
¿Qué documentos contables genera una empresa de multipropiedad?
Una empresa gestora de multipropiedad genera un conjunto amplio de documentos contables que incluye facturas de venta de derechos de uso, recibos de cuotas de mantenimiento, facturas de proveedores del complejo, liquidaciones de IVA periódicas y los estados financieros anuales. El registro de contratos es el documento central de toda la operación, porque es la base sobre la que se calcula el saldo diferido vigente en cada momento. A ese registro se añaden los auxiliares por titular, que permiten rastrear individualmente cada derecho vendido, su estado de pago y el importe pendiente de reconocer como ingreso.
Conclusión
La contabilidad de multipropiedad es un campo especializado que combina principios contables generales con las particularidades de un modelo de negocio turístico único. Entender cómo se originan los ingresos, cómo se difieren y cuándo se reconocen es la clave que sostiene toda la información financiera de una empresa gestora de tiempo compartido.
Si aplicas desde el primer asiento el tratamiento correcto de los ingresos diferidos, separas con precisión las cuotas de mantenimiento según el período al que pertenecen y revisas el tipo impositivo aplicable a cada operación, tendrás una contabilidad que refleja con fidelidad la realidad económica del negocio y que resiste cualquier revisión fiscal o auditoría sin sobresaltos.
Hay mucho más por explorar dentro del sector turístico y hotelero. Este sitio web tiene disponible contenido sobre otros aspectos de la gestión financiera en el ámbito del turismo, así que sigue revisando los artículos que mejor encajen con lo que necesitas profundizar.
Sigue aprendiendo:
¿Cómo elegir un PMS con integración contable?
Auditoría hotelera: Detecta fallos antes de que cuesten dinero
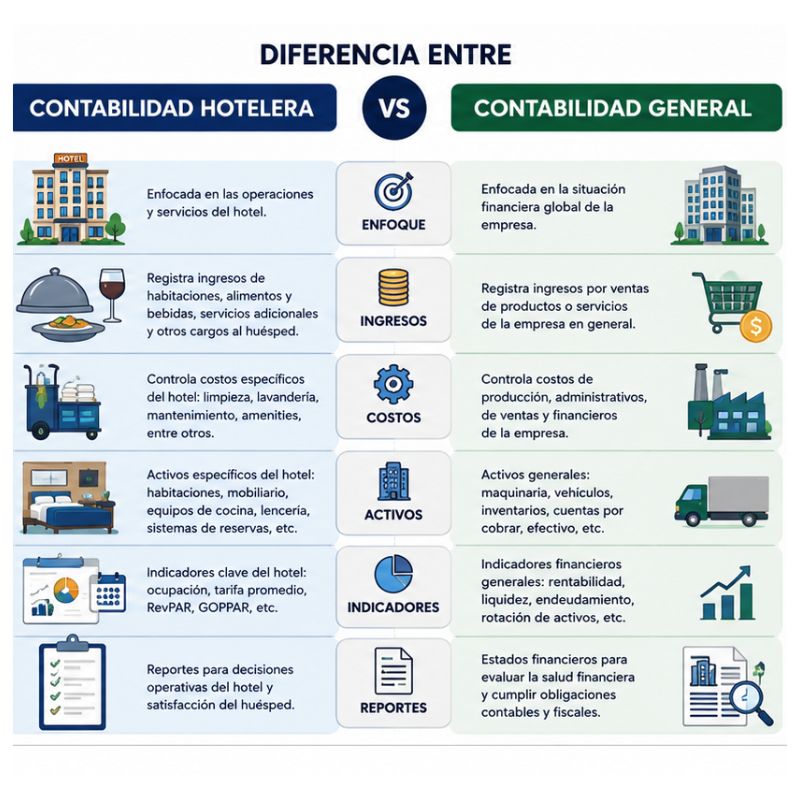
Diferencia entre contabilidad hotelera y general
La contabilidad de alquiler vacacional
Depreciación de activos hoteleros
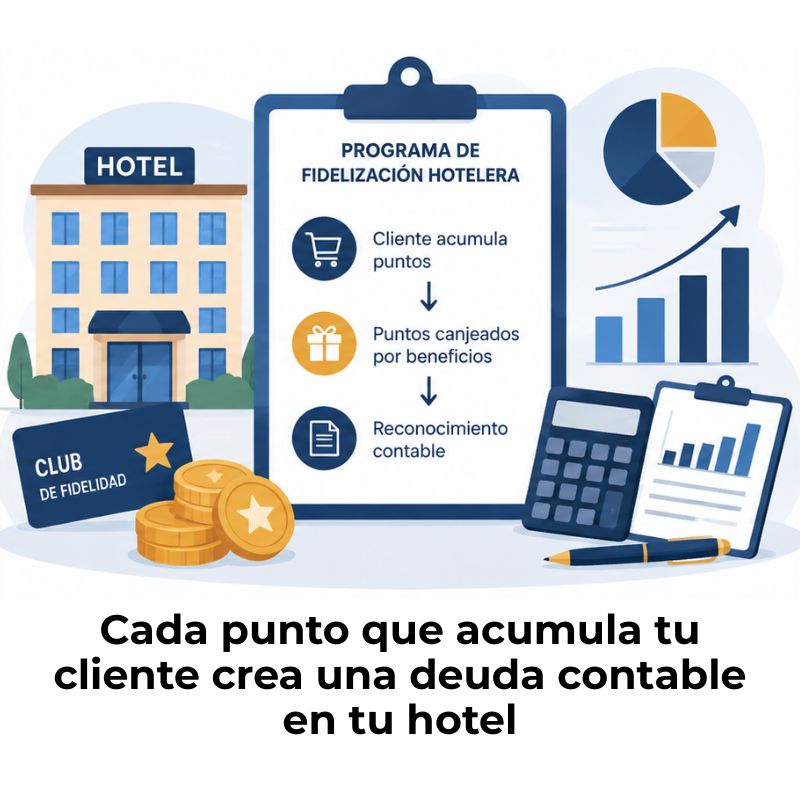
¿Cómo se contabiliza un programa de fidelización hotelera?
Digitaliza tu hotel: Elige el mejor software hotelero
¿Cómo controlar el inventario de bebidas en un hotel?
