
Organizar una boda, una convención o una cena de gala en un hotel parece cuestión de logística. Pero detrás de cada mantel, cada micrófono y cada plato servido hay una cadena de registros contables que, si no los dominas, pueden distorsionar por completo la rentabilidad que ves en tus estados financieros. A continuación, aprenderás a entender esa cadena desde el principio.

¿Qué son los eventos y banquetes hoteleros?
Un hotel no solo vende noches de descanso. Dentro de su operación existe un departamento que trabaja de forma paralela al alojamiento y que genera ingresos con una lógica completamente distinta: el departamento de eventos y banquetes. Este sector del negocio abarca desde reuniones corporativas de veinte personas hasta bodas con cientos de invitados, y su contabilidad tiene reglas propias que vale la pena conocer desde el inicio.
Un evento hotelero es cualquier servicio que el hotel presta en sus instalaciones para un grupo de personas con una finalidad específica, ya sea social, corporativa, académica o gastronómica. Lo que lo distingue del servicio de restaurante o habitaciones es que generalmente se pacta con anticipación, implica un contrato, requiere una reserva de espacio y combina varios servicios en un mismo paquete.
Tipos de eventos que organiza un hotel
La clasificación de los eventos no es solo una cuestión organizativa; tiene un impacto directo en cómo se estructuran los contratos, los presupuestos y los registros contables. Cada tipo de evento tiene un perfil de ingresos, costos y riesgo diferente, y el contador o administrador hotelero necesita distinguirlos desde el inicio para aplicar el tratamiento correcto.
- Eventos sociales: Bodas, quince años, graduaciones y aniversarios. Suelen tener el ticket promedio más alto y los anticipos más elevados, lo que genera un pasivo considerable antes del evento.
- Eventos corporativos: Convenciones, reuniones de trabajo, coffee breaks y presentaciones de producto. Son los más frecuentes y suelen facturarse a empresas, lo que implica condiciones de crédito diferentes.
- Eventos gastronómicos: Catas, cenas temáticas, brunchs especiales y cócteles. Su costo de materia prima es elevado y requieren un control de inventario más riguroso.
- Eventos académicos: Congresos, simposios y talleres. Generalmente tienen un mayor número de asistentes, pero márgenes más ajustados por la competencia de precios en ese segmento.
Diferencia entre banquete, catering y evento corporativo
Aunque en la práctica estos términos se usan de forma intercambiable, cada uno describe un modelo de servicio con implicaciones contables distintas. Entender esa diferencia te ayuda a clasificar correctamente los ingresos y los costos en tu sistema de registro.
| Concepto | Descripción | ¿Dónde se presta? | Tipo de ingreso principal |
|---|---|---|---|
| Banquete | Servicio completo de alimentos y bebidas para un grupo en el hotel | Instalaciones del hotel | Ingreso por banquetes (A&B) |
| Catering | Servicio de alimentos y bebidas prestado fuera del hotel | Instalaciones del cliente | Ingreso por catering externo |
| Evento corporativo | Combinación de renta de salón + servicios adicionales (A&V, coffee, etc.) | Instalaciones del hotel | Ingreso mixto (salón + A&B + servicios) |
Cuentas contables que intervienen en eventos y banquetes
Antes de registrar cualquier transacción relacionada con un evento hotelero, necesitas saber qué cuentas del catálogo intervienen. La contabilidad de este departamento opera con cuentas de ingresos, pasivos y costos que son específicas del área, y mezclarlas con las cuentas de habitaciones o restaurante afecta directamente la lectura de los resultados por departamento.
Ingresos por renta de salón y servicios adicionales
Cuando un cliente contrata un evento en el hotel, el precio total que paga rara vez corresponde a un solo concepto. La factura generalmente incluye varios componentes que, desde el punto de vista contable, deben registrarse en cuentas de ingreso separadas para permitir el análisis de rentabilidad por tipo de servicio. Mezclarlos en una sola cuenta impide saber qué parte del negocio está funcionando bien y cuál no.
- Ingreso por renta de salón: El monto cobrado por el uso del espacio físico, independientemente del consumo de alimentos o bebidas.
- Ingreso por alimentos y bebidas en banquetes: El valor de los menús, bebidas y servicios de mesa incluidos en el paquete del evento.
- Ingreso por servicios audiovisuales: Cobro por el uso de pantallas, micrófonos, proyectores, iluminación especial o transmisión en vivo.
- Ingreso por coordinación y logística: En algunos hoteles se cobra una tarifa por la gestión integral del evento, que incluye coordinación con proveedores externos.
- Ingreso por decoración: Cuando el hotel provee el servicio de decoración directamente, el monto se registra como ingreso complementario del evento.
Costos directos: alimentos, bebidas y personal eventual
Los costos de un evento no se gestionan igual que los del restaurante. En el departamento de banquetes, una parte significativa de los costos se activa únicamente cuando hay un evento confirmado, lo que los convierte en costos variables puros. Identificarlos con precisión es la base para calcular el margen real de cada evento.
- Costo de alimentos y bebidas: El valor de los insumos consumidos durante el evento. Se calcula a partir de los menús pactados y el número de asistentes confirmados.
- Mano de obra directa: Incluye meseros, cocineros y coordinadores asignados específicamente al evento, tanto de planta como eventuales.
- Suministros de mesa: Mantelería, vajilla, cristalería y servilletas usadas en el evento. Si son de un solo uso, se reconocen como costo; si son activos reutilizables, su desgaste se registra como depreciación.
¿Cómo se registra contablemente un evento hotelero?
El ciclo contable de un evento hotelero tiene tres momentos clave que no deben confundirse entre sí: el momento en que el cliente paga un anticipo, el momento en que el evento ocurre y el momento en que se liquida el saldo. Cada uno de estos momentos genera un asiento contable diferente, y entender por qué es lo que te permitirá llevar registros precisos y tomar decisiones fundamentadas.
Registro del anticipo recibido por el cliente
Cuando el cliente reserva el evento y paga una cantidad inicial para asegurar la fecha, ese dinero ingresa a la cuenta bancaria del hotel. Sin embargo, el anticipo no es un ingreso: es un pasivo, porque el hotel aún tiene la obligación de prestar el servicio. Si el evento no ocurre, el hotel tendría que devolver ese dinero o aplicar la política de cancelación pactada en el contrato.
📋 Asiento contable — Recepción de anticipo de evento
| Cuenta | Debe | Haber |
|---|---|---|
| Bancos (o Caja) | $15.000,00 | — |
| Anticipos de clientes (Pasivo) | — | $15.000,00 |
Concepto: Anticipo del 50 % por boda pactada para el próximo mes. El ingreso aún no se reconoce.
Reconocimiento del ingreso al ejecutar el evento
El ingreso de un evento hotelero se reconoce en el momento en que el servicio se presta, no antes. Ese es el principio de devengo aplicado a este contexto: cuando el evento ocurre, el hotel ha cumplido su obligación y puede reconocer el ingreso total pactado en el contrato, liquidando el pasivo por anticipo y registrando el saldo pendiente de cobro si el cliente no ha pagado el total.
📋 Asiento contable — Reconocimiento del ingreso al realizar el evento
| Cuenta | Debe | Haber |
|---|---|---|
| Anticipos de clientes (Pasivo) | $15.000,00 | — |
| Clientes / Cuentas por cobrar | $15.000,00 | — |
| Ingreso por renta de salón | — | $8.000,00 |
| Ingreso por banquetes (A&B) | — | $18.000,00 |
| Ingreso por servicios A/V | — | $4.000,00 |
Total del evento: $30.000,00. Anticipo previo: $15.000,00. Saldo pendiente de cobro: $15.000,00.
Registro de los costos y gastos asociados
En el mismo período contable en que se reconoce el ingreso del evento, se deben registrar todos los costos y gastos directamente relacionados. El principio de correlación de ingresos y gastos exige que ambos se reconozcan juntos, de modo que el estado de resultados muestre el margen real del evento sin distorsiones temporales.
📋 Asiento contable — Registro de costos del evento
| Cuenta | Debe | Haber |
|---|---|---|
| Costo de A&B — Banquetes | $7.200,00 | — |
| Sueldos personal eventual | $2.100,00 | — |
| Gastos de decoración y logística | $900,00 | — |
| Inventario de A&B (almacén) | — | $7.200,00 |
| Bancos (pago personal) | — | $2.100,00 |
| Bancos (proveedores logística) | — | $900,00 |
Costo total del evento: $10.200,00. Margen bruto aproximado: $19.800,00 sobre ingresos de $30.000,00.
Anticipos y su tratamiento como pasivo
El tratamiento del anticipo es, probablemente, el punto donde más errores se cometen al contabilizar eventos hoteleros. El error más frecuente es registrarlo directamente como ingreso en el momento del cobro, lo que infla los resultados antes de que el hotel haya hecho nada por merecerlo. Un anticipo es dinero recibido por un servicio aún no prestado, y eso lo convierte en un pasivo hasta el momento en que el evento se realiza.
«Un ingreso solo se reconoce cuando la entidad ha cumplido su obligación de desempeño, es decir, cuando ha transferido el bien o servicio prometido al cliente.» — Principio fundamental de la NIIF 15 / NIC 18.
Este principio tiene consecuencias prácticas muy concretas para el hotel. Si en diciembre recibes el anticipo de una boda que ocurrirá en marzo, el estado de resultados de diciembre no debe mostrar ningún ingreso por ese concepto. El balance general sí lo reflejará, pero en el lado del pasivo, bajo la cuenta «Anticipos de clientes» o «Ingresos diferidos». Solo cuando la boda ocurra en marzo, ese pasivo se convierte en ingreso y aparece en el estado de resultados de ese mes.
Costos y gastos del departamento de banquetes
El departamento de banquetes tiene una estructura de costos particular que lo distingue del restaurante tradicional del hotel. Mientras que el restaurante opera con costos relativamente constantes, los costos del departamento de banquetes fluctúan directamente con el número y el tipo de eventos que se realizan. Esa variabilidad exige un sistema de control que permita asignar cada costo al evento que lo originó.
Costo de alimentos y bebidas
El costo de alimentos y bebidas en banquetes se calcula a partir del menú pactado multiplicado por el número de comensales confirmados. La diferencia clave respecto al restaurante es que aquí el costo se conoce con antelación, porque el menú es cerrado y el número de asistentes está definido en el contrato. Eso facilita el presupuesto, pero también significa que cualquier variación por mermas o cambios de último minuto debe registrarse como diferencia.
El porcentaje de costo sobre ingreso (food cost) en el departamento de banquetes suele ser diferente al del restaurante, ya que la escala de producción permite negociar mejor con proveedores y optimizar los procesos de cocina. Un control semanal de este indicador por tipo de evento ayuda a detectar desviaciones antes de que afecten el resultado mensual.
Mano de obra directa e indirecta
En este departamento, la nómina tiene dos componentes bien diferenciados. Por un lado están los empleados de planta, como el coordinador de banquetes y el chef de banquetes, cuyo costo es fijo independientemente de la cantidad de eventos. Por otro lado, está el personal eventual, contratado por servicio o por día, cuyo costo varía directamente con cada evento y debe asignarse al costo de ese evento en particular.
Gastos de decoración, equipo y logística
Cuando el hotel contrata servicios externos para un evento, como floristas, fotógrafos, equipos de audio o empresas de iluminación, el tratamiento depende del contrato. Si el hotel actúa como intermediario y cobra al cliente exactamente lo que paga al proveedor, puede registrarlo como un simple reembolso de gastos, sin impacto en el margen. Si, en cambio, el hotel cobra más de lo que paga, la diferencia es un ingreso adicional que sí afecta el margen y debe registrarse.
Para mantener un buen control, muchos hoteles crean centros de costo por evento, lo que permite acumular todos los gastos relacionados con una boda, convención o cena en un solo expediente contable y compararlos con los ingresos generados por ese mismo evento. Esta práctica resulta especialmente útil cuando la dirección quiere comparar la rentabilidad real entre diferentes tipos de eventos a lo largo del año. Si te interesa cómo se aplica esta lógica en otros modelos de alojamiento, vale la pena revisar el enfoque de contabilidad para hostales y albergues turísticos, donde la estructura de costos es distinta, pero la lógica de asignación por servicio sigue principios similares.
¿Cómo se mide la rentabilidad de un evento hotelero?
Saber si un evento fue rentable requiere algo más que restar los costos al ingreso total. Para medir con precisión el resultado de cada evento hotelero, se utilizan indicadores específicos que permiten comparar eventos de distinto tamaño, tipo y complejidad. Sin estos indicadores, la dirección no puede tomar decisiones sobre precios, capacidad ni mix de eventos para cada temporada.
Margen de contribución por evento
El margen de contribución de un evento es la diferencia entre los ingresos que generó y los costos variables directamente asociados a él. Este indicador muestra cuánto aporta el evento a la cobertura de los costos fijos del departamento y a la utilidad del hotel. Un evento con un ingreso total modesto puede tener un margen de contribución alto si sus costos variables son bajos, y viceversa.
📊 Ejemplo: Cálculo del margen de contribución
| Concepto | Importe |
|---|---|
| Ingresos totales del evento (salón + A&B + servicios) | $30.000,00 |
| — Costo de alimentos y bebidas | ($7.200,00) |
| — Mano de obra eventual | ($2.100,00) |
| — Decoración y logística | ($900,00) |
| = Margen de contribución | $19.800,00 (66 %) |
Indicadores clave del departamento de banquetes
Más allá del margen de contribución, el departamento de banquetes se analiza con indicadores propios que combinan volumen, eficiencia y valor unitario. Monitorear estos indicadores de forma periódica permite ajustar la estrategia comercial antes de que los problemas de rentabilidad se reflejen en los estados financieros.
- Ingreso por asistente: Total de ingresos del evento dividido entre el número de personas atendidas. Permite comparar eventos de distinto tamaño en una misma escala.
- Food cost porcentual: Costo de alimentos y bebidas expresado como porcentaje del ingreso de A&B. Un aumento sostenido en este indicador señala mermas, precios desactualizados o errores en la compra.
- Tasa de ocupación de salones: Porcentaje de días en que cada salón estuvo en uso respecto al total de días disponibles. Un salón infrautilizado genera costos fijos sin contrapartida en ingresos.
- Tiempo promedio de cierre de evento: Días que transcurren entre la firma del contrato y el cobro total. Un tiempo largo incrementa el riesgo de cuentas incobrables.
Errores contables frecuentes en eventos y banquetes
Conocer los errores más comunes en este departamento te permite diseñar controles preventivos antes de que esos errores lleguen a distorsionar los estados financieros. La mayoría de estos errores no son errores de cálculo, sino de clasificación o de momento de reconocimiento, lo que los hace más difíciles de detectar en una revisión superficial.
Otro error que suele pasar desapercibido es no actualizar el saldo de «Anticipos de clientes» cuando un evento se pospone. Si la fecha cambia, pero el anticipo ya está registrado como pasivo en el período original, hay que verificar que los plazos del balance sean coherentes con la nueva fecha de realización. Un pasivo mal periodificado distorsiona la lectura del balance general y puede generar confusión en revisiones fiscales. La forma más sencilla de evitarlo es mantener un registro auxiliar de eventos por fecha, vinculado al saldo de anticipos.
Si tu interés en la contabilidad del sector turístico va más allá de los hoteles tradicionales, también te puede resultar útil explorar cómo se aplican estos principios en la contabilidad hotelera y turística de manera integral, donde se abordan los distintos modelos de negocio del sector.
Preguntas frecuentes
¿Qué cuenta contable se usa para registrar el ingreso por renta de salón?
El ingreso por renta de salón se registra en una cuenta de ingresos de naturaleza acreedora, generalmente denominada «Ingreso por renta de salones» o «Ingreso por arrendamiento de espacios para eventos». Esta cuenta forma parte del grupo de ingresos operacionales del departamento de banquetes y debe mantenerse separada de los ingresos por alimentos y bebidas, aunque ambos provengan del mismo evento. Esa separación es la que permite analizar qué parte del ingreso total del evento corresponde al uso del espacio y qué parte al servicio de comida y bebida.
¿Cómo se contabiliza un anticipo de banquete que aún no se ha realizado?
Un anticipo recibido por un evento que todavía no ha ocurrido se registra como un pasivo, no como un ingreso. La cuenta que se utiliza habitualmente es «Anticipos de clientes» o «Ingresos diferidos», y refleja la obligación que el hotel tiene de prestar el servicio acordado. Solo en el momento en que el evento se realiza, ese pasivo se cancela y se reconoce el ingreso correspondiente. Si el cliente cancela y el hotel tiene derecho a retener el anticipo según el contrato, la política de cancelación define si se convierte en ingreso o debe devolverse parcialmente.
¿Cuál es la diferencia contable entre un evento corporativo y un banquete social?
La diferencia contable principal radica en quién paga y cómo se factura. En un evento corporativo, el cliente suele ser una empresa, lo que implica facturación a nombre de una persona jurídica, posibles condiciones de crédito y requisitos fiscales específicos como la retención de impuestos o la facturación electrónica con datos de empresa. En un banquete social, el cliente suele ser una persona física y el pago tiende a ser más inmediato. Además, los ingresos pueden clasificarse en subcuentas diferentes para el análisis de rentabilidad por segmento de mercado.
¿Qué gastos se consideran directos en el departamento de banquetes?
Los gastos directos del departamento de banquetes son aquellos que no existirían si el evento no ocurriera. Entre ellos se incluyen el costo de los alimentos y bebidas servidos, los sueldos del personal eventual contratado para ese evento, los materiales de decoración usados, el alquiler de equipos de audio y video cuando son externos y cualquier servicio de terceros contratado específicamente para ese evento. En cambio, el sueldo del coordinador permanente o la depreciación del salón son costos fijos que se distribuyen entre todos los eventos del período.
¿Cómo afectan los eventos hoteleros al estado de resultados del hotel?
Los eventos hoteleros aportan ingresos en la línea de operaciones del departamento de banquetes y generan costos que reducen el margen bruto de ese departamento. Su impacto neto en el estado de resultados depende del margen de contribución de cada evento: si los ingresos superan significativamente los costos variables, el departamento contribuye positivamente a la cobertura de los costos fijos del hotel y a la utilidad neta. Un hotel con alta ocupación en banquetes puede compensar temporadas bajas en habitaciones, lo que hace que este departamento funcione como estabilizador del resultado global. La forma en que se registran los eventos en los distintos modelos de alojamiento, incluidos los apartamentos turísticos, comparte principios similares a los de contabilizar el alquiler vacacional tipo Airbnb, especialmente en lo relativo al reconocimiento de ingresos por servicio.
¿Se puede reconocer el ingreso de un evento antes de que ocurra?
No. Según los principios contables de devengo y los criterios de reconocimiento de ingresos establecidos en las normas internacionales, un ingreso solo puede reconocerse cuando la obligación de desempeño ha sido satisfecha, es decir, cuando el servicio se ha prestado. En el caso de un evento hotelero, eso sucede cuando el evento ocurre. Antes de esa fecha, cualquier cobro recibido permanece registrado como pasivo. Reconocer el ingreso de forma anticipada es un error que puede tener consecuencias fiscales y distorsiona la información financiera del hotel.
¿Qué pasa contablemente si un cliente cancela un evento después de pagar el anticipo?
Cuando un cliente cancela un evento, el tratamiento contable del anticipo depende de las condiciones pactadas en el contrato. Si el contrato establece que el hotel puede retener el anticipo total o parcialmente como penalización, el importe retenido se reconoce como ingreso en el momento en que el derecho de cobro es exigible, generalmente en la fecha de cancelación. Si el contrato obliga a devolver el anticipo íntegramente, el pasivo simplemente se cancela contra la cuenta bancaria. En todos los casos, es fundamental que la política de cancelación esté documentada en el contrato para respaldar el tratamiento contable aplicado.
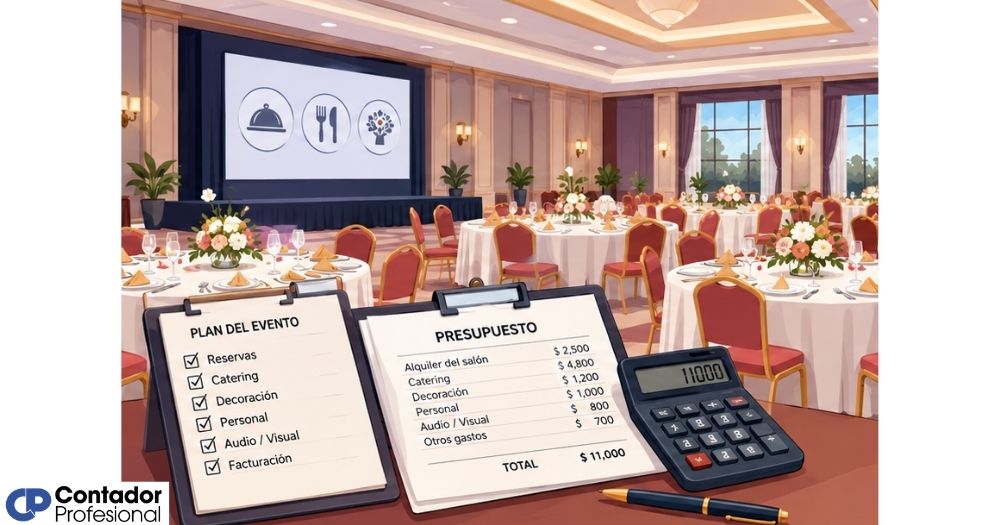
Conclusión
La contabilidad de eventos y banquetes hoteleros tiene su propia lógica, y conocerla te da una ventaja real para interpretar los estados financieros de un hotel con mayor precisión. Desde el tratamiento del anticipo como pasivo hasta el reconocimiento del ingreso en el momento exacto en que el servicio se presta, cada registro responde a principios contables que no son opcionales: son la base de una información financiera confiable.
Los conceptos que revisaste aquí, como los centros de costo por evento, el margen de contribución, la separación de cuentas de ingreso y los errores de clasificación más frecuentes, son herramientas que puedes empezar a aplicar desde el primer evento que analices. No necesitas esperar a trabajar en un hotel de gran escala para poner en práctica esta lógica: los principios son los mismos en cualquier establecimiento que ofrezca este tipo de servicios.
Si este tema despertó tu interés por la contabilidad del sector turístico, en este sitio web encontrarás muchos más recursos orientados a que entiendas cómo funciona la parte financiera detrás de la industria hotelera, con el mismo nivel de detalle y claridad que acabas de experimentar.
Sigue aprendiendo:
Los ingresos hoteleros: ¿Cómo se clasifican?
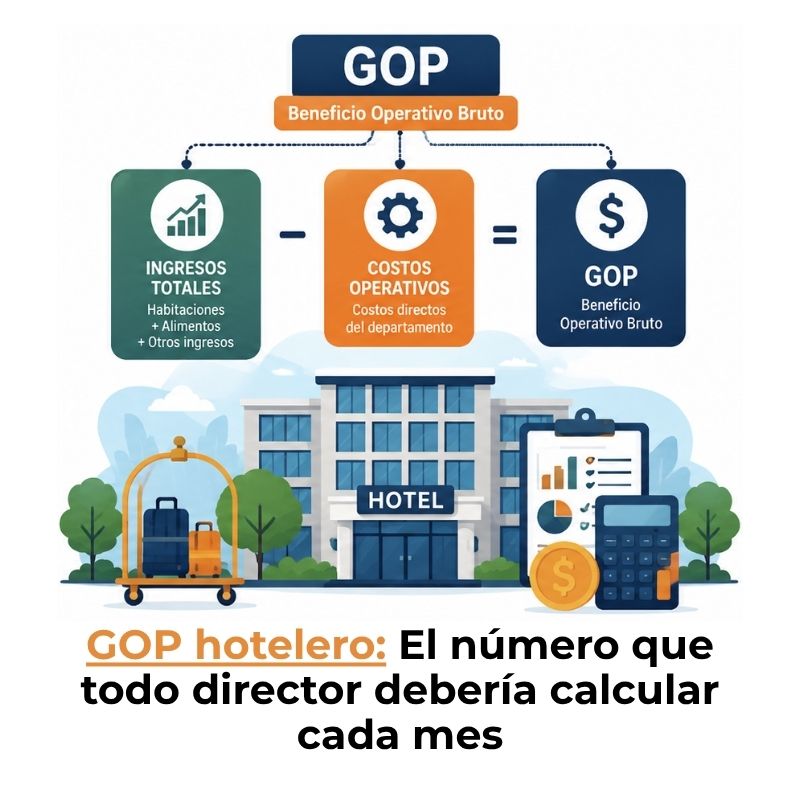
¿Cómo calcular el GOP de un hotel?
¿Cómo pronosticar la ocupación y los ingresos de un hotel?
¿Cómo se contabilizan las comisiones OTA de un hotel?
Impuesto sobre pernoctaciones turísticas
¿Cómo calcular el punto de equilibrio de un hotel?
Contabilización de propinas hoteleras
¿Cómo elaborar un presupuesto hotelero siguiendo el USALI?
