
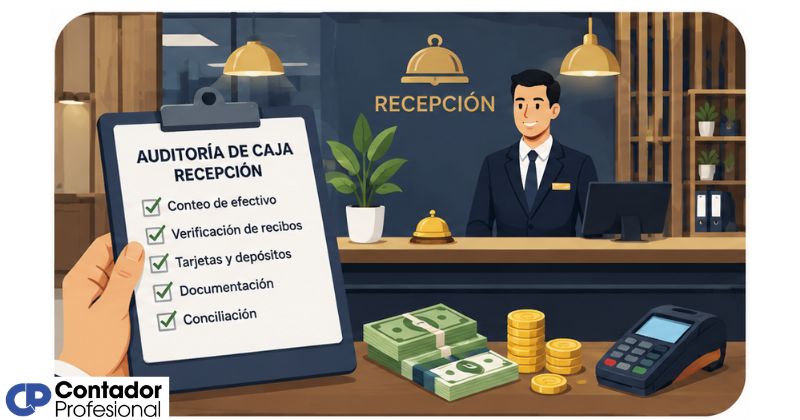
La auditoría de caja en la recepción de un hotel es el proceso mediante el cual se verifica que el dinero físico disponible coincida con los movimientos registrados en el sistema durante un turno. Se realiza al cambio de cada turno, de forma sorpresiva o programada, y permite detectar sobrantes, faltantes o errores antes de que afecten las cuentas del hotel.

¿Qué es la auditoría de caja en la recepción de un hotel?
La recepción de un hotel es, entre otras cosas, un punto de cobro activo durante las veinticuatro horas del día. Allí se reciben pagos en efectivo, se procesan devoluciones, se gestionan depósitos y se cubren pequeños gastos operativos. Todo ese movimiento de dinero necesita un control sistemático que garantice que cada centavo quede registrado y respaldado. Ese control se llama auditoría de caja.
En términos concretos, la auditoría de caja en recepción es el proceso mediante el cual se verifica que el dinero físico disponible en la caja coincida con los movimientos registrados en el sistema de gestión hotelera durante un período determinado, que habitualmente corresponde a un turno de trabajo. Se trata de un procedimiento contable y operativo que aplica cualquier hotel, independientemente de su tamaño o categoría.
Diferencia entre auditoría de caja y auditoría nocturna
Aunque las dos forman parte del control financiero hotelero, no son lo mismo. La auditoría de caja se concentra específicamente en verificar que el dinero físico del cajero de recepción cuadre con los registros del turno. La auditoría nocturna, en cambio, es un proceso más amplio que se ejecuta al cierre del día operativo: abarca todos los departamentos generadores de ingresos, cierra las cuentas abiertas de huéspedes y consolida los reportes financieros del día completo.
En muchos hoteles, el auditor nocturno también se encarga de la caja de recepción durante su turno, lo que lo convierte en cajero y auditor al mismo tiempo en ese período. Sin embargo, ambas funciones tienen objetivos distintos: una verifica el efectivo turno a turno, y la otra cierra el ciclo financiero completo del día.
¿Quién realiza la auditoría de caja en recepción?
El principio básico aquí es la separación de funciones: quien maneja la caja durante el turno no debe ser quien la audita. Por ese motivo, la auditoría la realiza normalmente el jefe de recepción, el supervisor del turno siguiente, el gerente de turno o el responsable del área contable. En hoteles más pequeños, donde el personal es reducido, puede ejecutarla el gerente general de forma directa.
¿Para qué sirve la auditoría de caja en un hotel?
A primera vista puede parecer un trámite burocrático, pero cumple funciones concretas que impactan directamente en las finanzas del hotel. Su propósito central es confirmar que cada peso que entró o salió de la caja tiene un respaldo documentado y que los registros del sistema coinciden con la realidad física del cajón. Sin este control, los errores se acumulan turno a turno hasta convertirse en pérdidas difíciles de rastrear.
La auditoría de caja sirve para:
- Detectar errores operativos: Pagos mal registrados, cambio entregado de más o cobros omitidos durante el turno.
- Prevenir el fraude interno: Cuando el personal sabe que la caja se audita con regularidad, la tentación de «tomar prestado» dinero disminuye de forma significativa.
- Garantizar la integridad de los reportes financieros: Los datos de recepción alimentan la contabilidad del hotel; si la caja falla, los estados financieros también lo hacen.
- Proteger al cajero: Una auditoría bien documentada también defiende al empleado honesto ante cualquier acusación infundada de faltante.
- Cumplir con los controles internos del hotel: Forma parte del sistema de control interno exigido por auditorías externas y propietarios del establecimiento.
Además, la auditoría de caja es un punto de conexión directo con otras áreas del control financiero hotelero. Los datos que genera alimentan el trabajo del contador, del auditor de ingresos y, en última instancia, los reportes que la dirección usa para tomar decisiones. Por eso, una caja bien controlada desde recepción es la base de una contabilidad hotelera y turística confiable.
Elementos que se revisan en una auditoría de caja
No basta con contar los billetes. Una auditoría de caja completa revisa varios componentes al mismo tiempo, y cada uno cumple una función específica dentro del proceso. Conocerlos te ayuda a entender por qué el control va mucho más allá de un simple conteo de efectivo.
Fondo fijo o fondo de caja asignado
Al inicio de cada turno, el cajero recibe un fondo fijo de caja, que es una cantidad preestablecida de dinero destinada a dar cambio y cubrir pequeños pagos operativos. Este fondo no es un ingreso del hotel: siempre debe estar disponible y en la misma cantidad al cierre del turno, una vez descontados los movimientos del día. Verificar que ese fondo inicial sea correcto es el punto de partida de toda auditoría.
Comprobantes, vales y recibos de transacciones
Cada movimiento de dinero debe tener un respaldo en papel o en formato digital. Los vales de caja, que autorizan pagos realizados desde la caja, deben estar firmados por un responsable antes de ejecutarse, no después. Los recibos de cobro, las facturas emitidas y las notas de devolución forman el conjunto de documentos que permiten rastrear cada peso que entró o salió durante el turno.
Registros del sistema de gestión hotelera (PMS)
El PMS (Property Management System) es el software que registra todas las transacciones del hotel: check-in, check-out, cargos a habitación, cobros en recepción y devoluciones. Durante la auditoría, el efectivo físico se coteja contra el reporte de caja que genera este sistema. Cualquier diferencia entre lo que muestra el PMS y lo que hay en el cajón es una señal de alerta que requiere explicación antes de cerrar el turno.
¿Cómo se realiza una auditoría de caja en recepción?
El proceso sigue una secuencia lógica que va desde la apertura del turno hasta la entrega del informe al departamento contable. Entender cada paso te permite visualizar cómo funciona el control en la práctica y qué se espera de cada persona involucrada.
Paso 1 — Apertura y verificación del fondo inicial
Al comenzar el turno, el cajero entrante recibe el fondo fijo de caja del cajero saliente. Ambos deben contar el dinero juntos y firmar un documento que certifique la cantidad recibida. Este paso es fundamental porque establece el punto de partida del turno y protege a ambas partes ante cualquier discrepancia futura. Si el fondo no cuadra desde el inicio, la diferencia debe quedar registrada antes de que el nuevo turno comience a operar.
Paso 2 — Conteo físico del efectivo
Al cierre del turno o en el momento en que se realice la auditoría, se procede a contar de forma manual todo el dinero físico que hay en la caja: billetes organizados por denominación y monedas separadas por valor. El conteo debe realizarlo una persona distinta al cajero, o al menos ser verificado por un segundo responsable. Este principio de doble verificación reduce considerablemente el margen de error humano y elimina la posibilidad de manipulación.
Paso 3 — Cotejo con el sistema y documentos de soporte
Una vez conocido el monto físico, se compara contra dos fuentes: el reporte de caja generado por el PMS, que muestra todos los movimientos registrados digitalmente, y los documentos físicos del turno (vales autorizados, recibos de cobro, notas de devolución). Los tres valores —efectivo físico, registro en sistema y documentos de soporte— deben coincidir exactamente. Si los tres cuadran, la auditoría concluye sin incidencias.
Paso 4 — Identificación y registro de diferencias
Cuando aparece una diferencia entre el efectivo físico y los registros, el proceso no se detiene: se inicia una revisión para identificar su causa. Un sobrante puede indicar un cobro que no fue registrado en el sistema. Un faltante puede deberse a un error en el cambio entregado, a un gasto no documentado o, en casos graves, a una sustracción de dinero. Toda diferencia, cualquiera que sea su monto, debe quedar registrada en un formulario oficial antes de cerrar el turno.
Paso 5 — Cierre y entrega del informe
El auditor o responsable del cierre elabora el informe de caja del turno, que incluye el fondo inicial, el total de ingresos y egresos, el efectivo contado, el resultado del cotejo y la descripción de cualquier diferencia encontrada. Este informe, junto con el dinero y los documentos de soporte, se entrega al departamento de contabilidad o al cajero general para su revisión y archivo. Es el documento que cierra formalmente el ciclo de ese turno.
Sobrantes y faltantes: cómo se manejan
Una diferencia en caja puede ir en dos direcciones: que haya más dinero del esperado (sobrante) o que haya menos (faltante). Ambas situaciones son anomalías que requieren investigación, aunque las causas y las consecuencias son distintas en cada caso. Ninguna diferencia, por pequeña que sea, debe ignorarse o dejarse sin explicación documentada.
| Tipo de diferencia | Causas más frecuentes | Procedimiento a seguir |
|---|---|---|
| Sobrante | Servicio cobrado que no fue registrado en el sistema; error al dar cambio de menos; depósito no contabilizado | Identificar el origen, registrarlo en el formulario de caja, emitir la factura pendiente si aplica y notificar a contabilidad |
| Faltante | Error en el cambio entregado; gasto no documentado; vale de caja no autorizado; sustracción de efectivo | Investigar la causa, registrar la diferencia, elaborar nota aclaratoria y — si no se encuentra explicación — el cajero responde por el monto |
| Cuadre exacto | Todas las transacciones fueron correctamente registradas y ejecutadas | Cerrar el turno con normalidad, firmar el informe y entregar a contabilidad |
Cuando los faltantes se repiten en el tiempo sin una explicación clara, la situación escala: la gerencia y el área contable deben intervenir para evaluar si existe un problema sistemático de control o de conducta del personal. En contextos más amplios, esto puede derivar en una auditoría hotelera completa que revise los controles internos del establecimiento.
Errores frecuentes que detecta la auditoría de caja
La auditoría no solo cierra turnos: también revela patrones de error que se repiten y que, sin control, se vuelven costosos. Conocer los más comunes te permite entender por qué este proceso es una herramienta de mejora continua y no solo un trámite de cierre.
Errores que suele revelar la auditoría de caja en recepción
- Vales de caja sin autorización: Pagos realizados desde la caja sin la firma previa de un responsable, lo que impide rastrear el destino del dinero.
- Servicios cobrados y no registrados: El huésped paga en efectivo por un servicio (masaje, tour, consumo en bar) y el recepcionista no lo ingresa al sistema, generando un sobrante que puede ser mal aprovechado.
- Fondo inicial incorrecto: El turno comienza con una cantidad distinta a la establecida sin que nadie lo documente, lo que distorsiona todo el cuadre posterior.
- Documentos incompletos o ilegibles: Recibos sin fecha, sin monto claro o sin firma hacen imposible la verificación durante la auditoría.
- Descuentos aplicados sin respaldo: Rebajas o ajustes de tarifa otorgados sin la autorización correspondiente, que reducen los ingresos del hotel sin trazabilidad.
- Confusión entre monedas extranjeras: En hoteles que operan con más de una moneda, los errores en el tipo de cambio aplicado generan diferencias difíciles de identificar.
Detectar estos errores a tiempo permite corregirlos en el mismo turno o en el siguiente, antes de que se acumulen y afecten los reportes financieros del mes. Por eso, la auditoría de caja guarda una relación directa con otros instrumentos de planificación financiera del hotel, como el presupuesto hotelero, donde los ingresos proyectados deben corresponderse con lo que realmente se recauda en caja.
Buenas prácticas para mantener la caja en orden
El mejor momento para resolver un problema de caja es antes de que ocurra. Aplicar una serie de prácticas desde el día a día hace que la auditoría sea más rápida, más limpia y mucho menos propensa a sorpresas. No se trata de medidas complicadas: la disciplina operativa y la documentación sistemática son los dos pilares que sostienen una caja bien controlada.
Otro punto importante es la capacitación del personal. Un recepcionista que conoce bien los procedimientos de caja comete menos errores y reacciona mejor cuando aparece una diferencia. Invertir tiempo en esa formación tiene un impacto directo en la calidad del control financiero del establecimiento. La auditoría de caja, vista desde este ángulo, también es una herramienta de análisis de rentabilidad: sus resultados, acumulados mes a mes, alimentan cálculos más complejos como el cálculo del punto de equilibrio de un hotel.
Preguntas frecuentes
¿Con qué frecuencia se debe hacer la auditoría de caja en un hotel?
Lo mínimo recomendable es realizar una auditoría al final de cada turno de trabajo, que en la mayoría de los hoteles equivale a dos o tres veces al día. Sin embargo, los hoteles con alto volumen de transacciones en efectivo suelen implementar también auditorías sorpresa en mitad del turno, sin previo aviso al cajero. Esta combinación —auditorías programadas más revisiones aleatorias— es la que ofrece el mayor nivel de control y disuasión.
¿Qué documentos se necesitan para auditar la caja de recepción?
Para completar una auditoría de caja se necesitan: el recibo del fondo inicial firmado al inicio del turno, el reporte de caja generado por el PMS con el detalle de todos los movimientos, los vales de caja autorizados, las facturas y recibos de cobro emitidos durante el turno, las notas de devolución o ajuste y cualquier comprobante de depósito intermedio realizado. Sin todos estos documentos, el cuadre no puede completarse de forma válida.
¿Qué pasa si hay un faltante de efectivo en la caja de recepción?
El primer paso es investigar la causa antes de asumir que hubo una sustracción. Muchos faltantes tienen origen en errores operativos: cambio mal calculado, gasto no documentado o billete mal clasificado por denominación. Si después de la investigación no se encuentra una explicación válida, el cajero responsable del turno debe cubrir el monto faltante, ya sea mediante un vale o mediante descuento en nómina, según las políticas internas del hotel. Los faltantes recurrentes sin explicación escalan a gerencia para evaluación.
¿Cuál es la diferencia entre el fondo fijo y el fondo de caja en un hotel?
En la práctica hotelera, los dos términos suelen usarse de forma intercambiable, pero hay una distinción útil. El fondo fijo es la cantidad predefinida y constante que el cajero recibe al inicio de su turno para dar cambio y cubrir pequeños pagos; esa cantidad no varía, salvo que la gerencia la modifique formalmente. El fondo de caja, en sentido más amplio, incluye ese fondo inicial más todos los movimientos del turno, y es el total que se audita al cierre.
¿Puede el mismo cajero auditar su propia caja?
No. El principio de separación de funciones establece que quien realiza las transacciones no debe ser quien las verifica. Permitir que un cajero audite su propia caja anula el propósito del control: si hubo un error o una irregularidad, la misma persona que la cometió tendría la posibilidad de ocultarla durante el conteo. La auditoría siempre debe involucrar a una persona distinta con autorización para acceder a la caja y a sus registros.
¿Qué es el cierre de cajero en la recepción de un hotel?
El cierre de cajero es el proceso que realiza cada recepcionista cajero al terminar su turno. Consiste en entregar el reporte de ingresos y egresos del turno junto con el efectivo, las facturas y todos los comprobantes al departamento de contabilidad, para que el área financiera pueda verificar y registrar las operaciones del turno. Es el paso inmediatamente anterior a la auditoría de caja y condición necesaria para que esta pueda ejecutarse correctamente.
¿Cómo se registra un sobrante de caja en contabilidad hotelera?
Cuando se identifica un sobrante y se determina su origen (por ejemplo, un servicio cobrado que no fue facturado), se emite la factura correspondiente y registrar el ingreso en el sistema, aunque el huésped ya no esté presente. Si el origen del sobrante no puede identificarse, se registra contablemente en una cuenta transitoria o de diferencias de caja, con una nota aclaratoria, hasta que el área contable determine su tratamiento definitivo. Esta situación también puede aparecer en el análisis del presupuesto hotelero como variación positiva de ingresos no planificados.
Conclusión
La auditoría de caja en la recepción de un hotel es mucho más que contar billetes al final del turno. Es el proceso que conecta cada transacción en efectivo con sus registros en el sistema, sus documentos de soporte y el informe que llega al área contable. Cuando se ejecuta con rigor, garantiza que los ingresos del hotel sean reales, trazables y verificables.
Ahora que conoces los elementos que la componen, los pasos para realizarla y cómo se manejan las diferencias, puedes aplicar ese conocimiento tanto si trabajas en recepción como si estudias administración hotelera. La clave está en la disciplina diaria: documentar cada movimiento, respetar la separación de funciones y nunca dejar una diferencia sin explicación registrada.
Si quieres profundizar en cómo se relaciona la auditoría de caja con el control financiero global del establecimiento, en este sitio web encontrarás más contenidos sobre contabilidad y finanzas aplicadas a la industria hotelera que te ayudarán a construir una visión completa del tema.
Sigue aprendiendo:
El presupuesto hotelero: ¿Cómo elaborarlo?
Consolidación de cadenas hoteleras
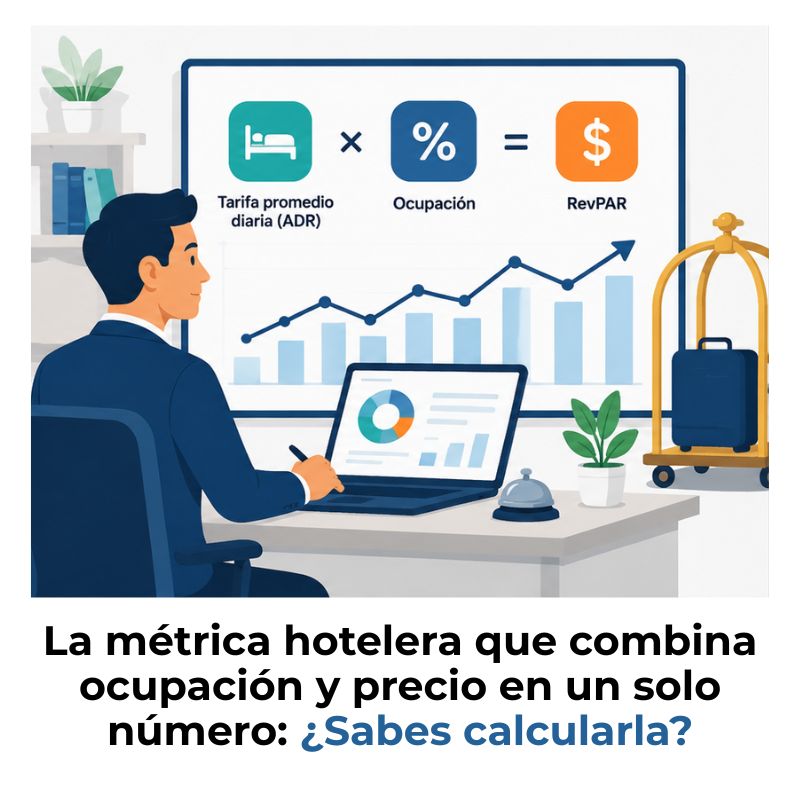
¿Cómo calcular el RevPAR de un hotel?
Los ingresos hoteleros: ¿Cómo se clasifican?
Los mejores software de contabilidad para hoteles
¿Cómo pronosticar la ocupación y los ingresos de un hotel?
¿Cómo contabilizar el alquiler vacacional tipo Airbnb?
Digitaliza tu hotel: Elige el mejor software hotelero
