
Para transformar una sociedad en España, la ley exige cumplir una serie de requisitos formales que van desde la redacción de un proyecto de transformación hasta la inscripción de la escritura pública en el Registro Mercantil. Si te preguntas qué pasos debes seguir, qué documentos necesitas y qué ocurre con los socios y acreedores en este proceso, a continuación encontrarás las respuestas ordenadas y explicadas con claridad.
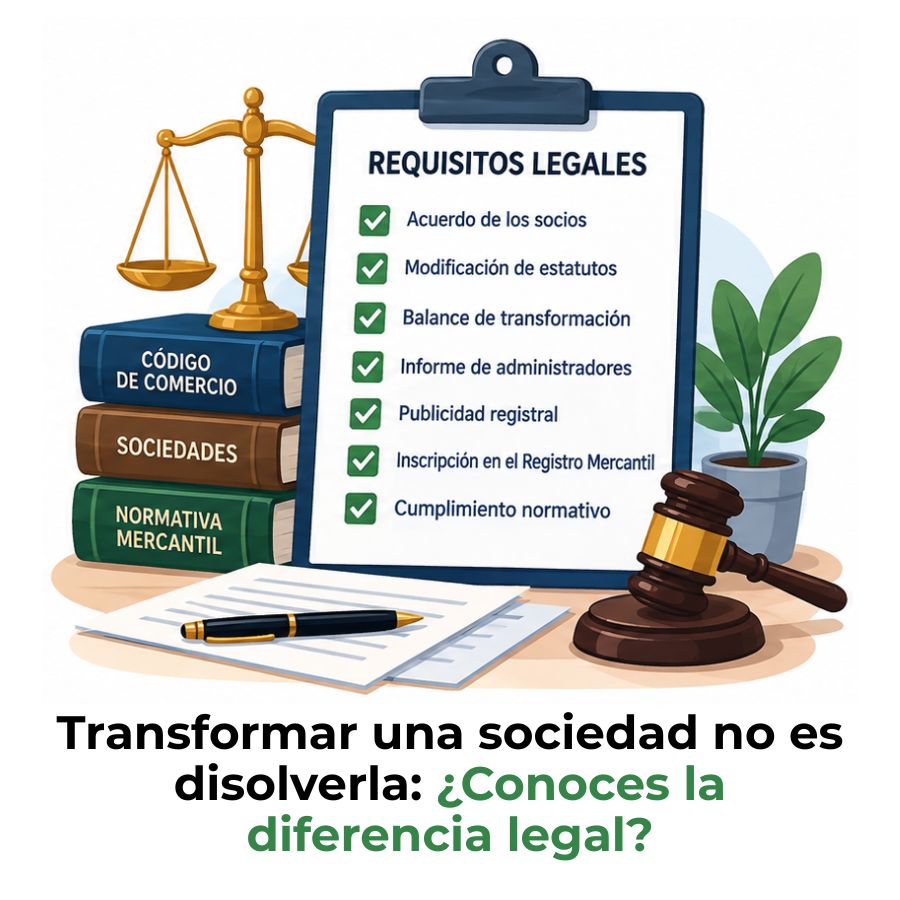
¿Qué significa transformar una sociedad legalmente?
La transformación societaria es el proceso por el cual una sociedad adopta un tipo social diferente al que tenía, sin perder su personalidad jurídica ni extinguirse como entidad. Esto significa que la empresa sigue siendo la misma: conserva sus contratos, sus deudas, sus derechos y sus relaciones jurídicas. Lo único que cambia es su forma legal, su estructura interna y el régimen que la regula.
Desde el 29 de julio de 2023, el marco normativo que regula este proceso en España es el Real Decreto-ley 5/2023, de 28 de junio, que derogó la anterior Ley 3/2009 y estableció una regulación global de las modificaciones estructurales de las sociedades mercantiles, incluyendo tanto las operaciones internas como las transfronterizas.
Diferencia entre transformación y disolución de una sociedad
Una de las confusiones más frecuentes es pensar que transformar equivale a cerrar la empresa y abrir una nueva. No es así. La disolución implica la extinción de la sociedad, el cese de su actividad y la liquidación de su patrimonio. La transformación, en cambio, mantiene viva a la entidad y solo modifica el molde legal bajo el que opera. Son dos figuras jurídicas completamente distintas con consecuencias muy diferentes.
¿Qué sociedades pueden transformarse según el RDL 5/2023?
El Real Decreto-ley 5/2023 se aplica a todas las sociedades que tengan la consideración de mercantiles, ya sea por la naturaleza de su objeto social o por su forma de constitución. Además, una sociedad civil puede transformarse en cualquier tipo de sociedad mercantil, y una sociedad en liquidación también puede acogerse a la transformación, siempre que no haya comenzado a distribuir su patrimonio entre los socios.
Proyecto de transformación: el primer requisito legal
El primer paso formal que exige la ley es la redacción del proyecto de transformación. Este documento debe ser elaborado y suscrito por los administradores de la sociedad, y constituye la base sobre la que se sustenta toda la operación. No se trata de un simple borrador: tiene un contenido mínimo obligatorio definido por el RDL 5/2023 y debe estar disponible para los socios antes de que se convoque la junta que aprobará la transformación.
Contenido mínimo obligatorio del proyecto
El proyecto no puede ser un documento genérico. La normativa establece menciones específicas que deben figurar en él. A continuación, los elementos que no pueden faltar:
- Tipo social de destino: La forma jurídica que adoptará la sociedad tras la transformación, con referencia a la ley que la regirá.
- Datos de inscripción registral: Identificación completa de la sociedad en el Registro Mercantil.
- Proyecto de estatutos: El texto de los nuevos estatutos sociales adaptados al tipo social resultante.
- Efectos sobre los socios: Cómo quedan distribuidas las participaciones, acciones o cuotas tras la transformación.
- Certificaciones tributarias y de Seguridad Social: Acreditación de que la sociedad está al corriente de sus obligaciones con la Agencia Tributaria y la Seguridad Social.
- Calendario previsto: Fechas estimadas para la junta, la escritura y la inscripción en el Registro Mercantil.
Balance de transformación y plazo de validez
Junto al proyecto, los administradores deben formular un balance de transformación que refleje la situación patrimonial real de la sociedad en ese momento. Este balance debe estar cerrado dentro de los seis meses anteriores a la fecha prevista para la junta de socios. Si ese plazo se supera antes de celebrar la reunión, será necesario elaborar un nuevo balance actualizado.
Además del balance, si la sociedad que se transforma está obligada a auditar sus cuentas, deberá incorporar también el informe del auditor. Si existen variaciones patrimoniales significativas entre la fecha del balance y la de la junta, la ley exige un informe que explique esos cambios. Estos documentos deben incorporarse a la escritura de transformación aunque el acuerdo se haya adoptado en junta universal y por unanimidad.
📄 Documentos que acompañan al proyecto de transformación
Balance de transformación
Cerrado en los últimos 6 meses antes de la junta.
Informe de administradores
Justifica económica, financiera y jurídicamente la operación.
Informe de auditor
Obligatorio solo si la sociedad está sujeta a auditoría.
Certificaciones fiscales
Acreditan estar al corriente con Hacienda y Seguridad Social.
Acuerdo de la junta de socios: cómo y cuándo se aprueba
Toda transformación societaria debe ser acordada, necesariamente, por la junta de socios. No existe ninguna fórmula alternativa que permita saltarse este paso. Los administradores deben convocar la junta de forma reglamentaria, salvo que se trate de una junta universal en la que estén presentes todos los socios y acepten por unanimidad celebrarla sin convocatoria previa. El orden del día debe incluir expresamente el punto de la transformación para que el acuerdo sea válido.
Mayoría necesaria para adoptar el acuerdo
La transformación de una sociedad debe aprobarse con una mayoría cualificada que generalmente se establece en al menos dos tercios del capital social. Esta mayoría reforzada responde a la importancia del cambio que se produce: no es una decisión ordinaria de gestión, sino una modificación estructural que afecta a la naturaleza misma de la sociedad. Los estatutos pueden exigir porcentajes superiores, pero nunca inferiores a los que marca la ley.
También es importante tener en cuenta que el acuerdo de transformación no puede modificar la participación de los socios sin el consentimiento expreso de todos ellos. Esto protege a cada socio frente a posibles diluciones o cambios en su posición dentro de la sociedad que no haya aceptado voluntariamente.
Derechos de los socios que no están de acuerdo
Los socios que voten en contra de la transformación tienen derechos reconocidos por la ley. El más relevante es el derecho de separación, que les permite abandonar la sociedad y recibir el valor razonable de sus participaciones o acciones cuando el tipo social resultante implique un cambio sustancial en sus obligaciones o en el régimen que regía sus derechos. Además, los socios no quedan liberados automáticamente de las obligaciones que tenían con la sociedad antes del acuerdo.
¿Qué documentos se necesitan para transformar una sociedad?
Reunir la documentación correcta es uno de los aspectos donde más se producen errores, porque la falta de un solo documento puede impedir la inscripción en el Registro Mercantil. La ley exige que todos los documentos necesarios se incorporen a la escritura de transformación, incluso cuando el acuerdo se adopta en junta universal por unanimidad. No basta con tenerlos disponibles: deben estar formalmente integrados en la escritura pública.
📋 Lista de documentos para la transformación societaria
| Documento | ¿Siempre obligatorio? | Responsable |
|---|---|---|
| Proyecto de transformación | Sí | Administradores |
| Balance de transformación | Sí | Administradores |
| Informe de administradores | Sí | Administradores |
| Informe de auditor | Solo si hay obligación de auditoría | Auditor independiente |
| Certificación tributaria (AEAT) | Sí | Agencia Tributaria |
| Certificación de Seguridad Social | Sí | TGSS |
| Nuevos estatutos sociales | Sí | Socios / Administradores |
| Acta de la junta de socios | Sí | Secretario de la junta |
Puedes ampliar el contexto de esta operación dentro del marco más general de la transformación societaria, donde se explican también los efectos contables y las particularidades de cada tipo de cambio.
Protección de acreedores y trabajadores en la transformación
La transformación societaria no solo afecta a socios y administradores. Los terceros que tienen relaciones jurídicas con la sociedad, especialmente sus acreedores y sus trabajadores, también cuentan con derechos reconocidos por la ley. Ignorar estos derechos puede generar responsabilidades adicionales e incluso bloquear la inscripción de la transformación en el Registro Mercantil.
Derecho de oposición de los acreedores
Los acreedores tienen derecho a ser informados del acuerdo de transformación y, en determinadas circunstancias, pueden oponerse a él. Esta oposición tiene especial relevancia cuando la transformación supone que algunos socios pasarán a tener responsabilidad limitada por las deudas sociales, lo que podría perjudicar a los acreedores que contrataron bajo un régimen de responsabilidad ilimitada. En esos casos, la responsabilidad personal de los socios por las deudas anteriores subsiste durante cinco años desde la publicación de la transformación en el BORME, salvo que los acreedores consientan expresamente.
Obligaciones frente a los representantes de los trabajadores
Antes de que se celebre la junta de socios, los administradores deben poner a disposición de los representantes de los trabajadores toda la documentación relativa a la transformación. Si la sociedad no cuenta con representantes de trabajadores, esa información debe trasladarse a los propios empleados. Este requisito es obligatorio y su incumplimiento puede impedir la inscripción, como se ha confirmado en varias resoluciones de la Dirección General de Seguridad Jurídica y Fe Pública.
⚠️ Dos protecciones clave que no puedes olvidar
Para los acreedores
Responsabilidad de los socios por deudas anteriores durante 5 años desde la publicación en el BORME, salvo consentimiento expreso.
Para los trabajadores
Documentación completa de la operación debe ponerse a disposición de sus representantes antes de la junta.
Escritura pública e inscripción en el Registro Mercantil
Una vez aprobado el acuerdo por la junta de socios, el siguiente paso es elevar ese acuerdo a escritura pública ante notario. La escritura debe ser otorgada por la sociedad a través de sus administradores y, cuando la transformación implique que algunos socios asumirán responsabilidad personal por las deudas sociales, esos socios también deben comparecer ante el notario para dar su consentimiento expreso. La escritura debe recoger todos los documentos exigidos por la ley.
¿Cuándo produce efectos la transformación?
La transformación societaria tiene carácter constitutivo: no produce ningún efecto jurídico hasta que la escritura pública se inscribe en el Registro Mercantil. Esto significa que, mientras no se complete la inscripción, la sociedad sigue operando bajo su antiguo tipo social. La escritura debe presentarse para su inscripción dentro del plazo de un mes desde la fecha de su otorgamiento ante notario.
Publicación en el BORME y comunicación individual
Tras la aprobación del acuerdo por la junta, este debe hacerse público. La ley prevé dos vías alternativas: publicarlo en el Boletín Oficial del Registro Mercantil (BORME) y en uno de los diarios de mayor difusión de la provincia donde la sociedad tiene su domicilio, o bien comunicarlo individualmente por escrito a todos los socios y acreedores a través de un medio que asegure su recepción. Si se elige la segunda vía, la publicación en el BORME no es obligatoria.
Implicaciones fiscales y contables de la transformación
La transformación societaria tiene un principio fiscal básico que conviene tener claro desde el principio: en términos generales, es una operación fiscalmente neutra. Esto significa que, por sí misma, no genera una renta imponible ni origina una ganancia patrimonial que deba tributar en el momento del cambio. Sin embargo, la neutralidad no es absoluta y depende del tipo de transformación y de la normativa aplicable a cada caso concreto.
Desde el punto de vista contable, la transformación no supone un cierre de libros ni la elaboración de unas cuentas anuales de liquidación. La sociedad continúa con su contabilidad de forma ininterrumpida. Eso sí, los nuevos estatutos pueden cambiar el ejercicio económico o las obligaciones de información financiera, lo que hay que reflejar en los libros con precisión. Conocer bien el marco de la contabilidad de sociedades resulta muy útil para gestionar correctamente esta continuidad contable.
📊 Aspectos fiscales y contables clave
Neutralidad fiscal
La transformación, como regla general, no genera una ganancia sujeta a tributación inmediata.
Continuidad contable
No se cierran libros ni se liquidan activos. La contabilidad sigue de forma ininterrumpida.
Nuevas obligaciones formales
El nuevo tipo social puede imponer distintos requisitos de auditoría, depósito de cuentas o información fiscal.
Asesoramiento previo
La planificación fiscal y contable antes del cambio evita consecuencias inesperadas tras la inscripción.
Si la operación está relacionada con una reestructuración más amplia, como separar una línea de negocio, puede resultar interesante conocer también las implicaciones de la escisión de una sociedad, que es otra modificación estructural con efectos contables y fiscales propios.
Preguntas frecuentes
¿Cuánto tiempo tarda en completarse la transformación de una sociedad?
El tiempo varía según la complejidad de la operación, la agilidad administrativa y si se requiere o no auditor independiente. En términos generales, desde que se redacta el proyecto de transformación hasta que se obtiene la inscripción en el Registro Mercantil pueden transcurrir entre uno y tres meses. El plazo más crítico es el de presentación de la escritura en el Registro: un mes desde su otorgamiento ante notario. Si se supera sin justificación, pueden generarse inconvenientes registrales que dilaten el proceso.
¿Una sociedad en liquidación puede transformarse?
Sí, pero con una condición importante. La ley permite que una sociedad en proceso de liquidación se transforme, siempre que no haya comenzado a distribuir su patrimonio entre los socios. Si ya se han realizado distribuciones parciales del activo, la transformación ya no es posible. Esto significa que existe una ventana de oportunidad durante la liquidación en la que, si los socios reconsideran la decisión, pueden redirigir la sociedad hacia un nuevo tipo social en lugar de extinguirla.
¿La transformación extingue la personalidad jurídica de la sociedad?
No. Este es uno de los principios fundamentales de la transformación societaria: la sociedad conserva su personalidad jurídica de forma plena. No se disuelve, no se liquida y no desaparece. Todos sus contratos, derechos, deudas y relaciones jurídicas siguen vigentes. Lo único que cambia es el tipo social bajo el que opera, junto con los estatutos y el régimen jurídico que la rige a partir del momento de la inscripción en el Registro Mercantil.
¿Qué mayoría se necesita en la junta para aprobar la transformación?
La transformación requiere una mayoría cualificada en la junta de socios, que la ley fija habitualmente en al menos dos tercios del capital social. Esta mayoría reforzada responde a la trascendencia del cambio que se está adoptando. Los estatutos pueden establecer un porcentaje más elevado, pero nunca por debajo del mínimo legal. Además, cualquier modificación de la participación de los socios derivada de la transformación exige el consentimiento expreso de todos ellos, sin excepción.
¿Qué pasa con las deudas anteriores tras la transformación?
Las deudas anteriores a la transformación no desaparecen ni se cancelan. La sociedad sigue siendo responsable de ellas con independencia del tipo social que adopte. Cuando la transformación cambia el régimen de responsabilidad de los socios, por ejemplo, de responsabilidad ilimitada a limitada, los socios continúan respondiendo personalmente de las deudas anteriores durante cinco años desde la publicación de la transformación en el BORME, a menos que los acreedores hayan dado su consentimiento expreso al cambio.
¿Es obligatorio publicar el acuerdo de transformación en el BORME?
No siempre. La publicación en el Boletín Oficial del Registro Mercantil es una de las dos alternativas que admite la ley para dar publicidad al acuerdo de transformación. La otra opción es comunicarlo individualmente por escrito a todos los socios y acreedores, a través de un medio que garantice la recepción en su domicilio. Si se opta por la comunicación individual, la publicación en el BORME deja de ser obligatoria. Ambas vías tienen el mismo valor legal, pero la individual exige una gestión más cuidadosa para dejar constancia de cada comunicación.
¿Qué diferencia hay entre transformación societaria y escisión?
Son dos modificaciones estructurales distintas con efectos muy diferentes. La transformación cambia el tipo social de una única sociedad, que sigue operando con su misma personalidad jurídica. La escisión, en cambio, implica dividir el patrimonio de una sociedad entre dos o más entidades, lo que puede dar lugar a la extinción de la original o a la creación de nuevas sociedades. En la escisión siempre hay transmisión de bloques patrimoniales; en la transformación, el patrimonio se mantiene intacto dentro de la misma entidad.
Conclusión
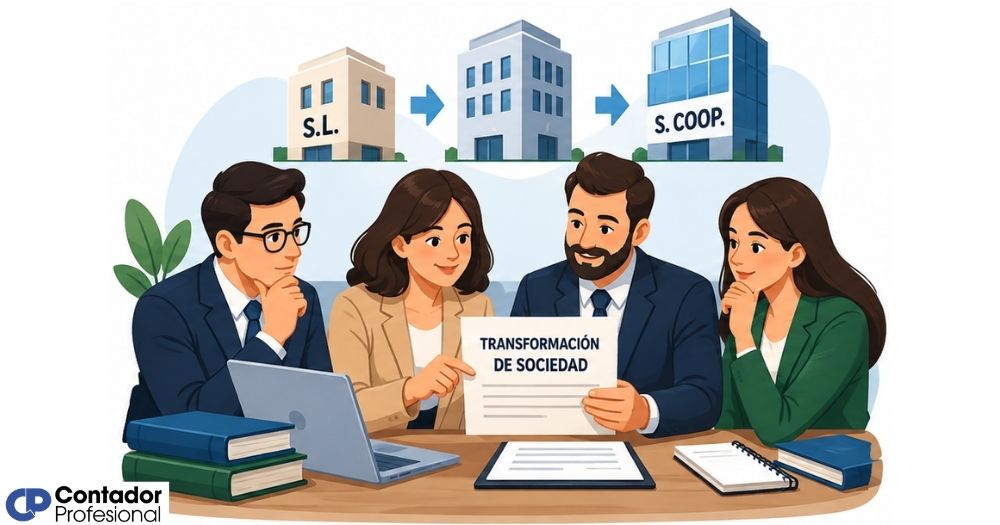
Transformar una sociedad es un proceso que tiene mucha más profundidad legal de lo que aparenta. No se trata de un simple cambio de nombre o de papeles: implica cumplir una secuencia de requisitos formales, documentales y registrales que la ley exige de forma estricta. Entender cada uno de esos pasos te permite abordar la operación con claridad y sin sorpresas.
A lo largo de este artículo has visto que el proceso parte del proyecto de transformación, pasa por la aprobación en junta con mayoría cualificada, sigue con la escritura pública y culmina con la inscripción en el Registro Mercantil. En cada etapa hay obligaciones concretas hacia socios, acreedores y trabajadores que no puedes pasar por alto si quieres que la transformación sea válida y produzca todos sus efectos.
Si quieres seguir profundizando en el funcionamiento legal y contable de las sociedades mercantiles, en este sitio web encontrarás más contenido sobre modificaciones estructurales, contabilidad societaria y otros aspectos que te ayudarán a tomar decisiones mejor fundamentadas.
Sigue aprendiendo:
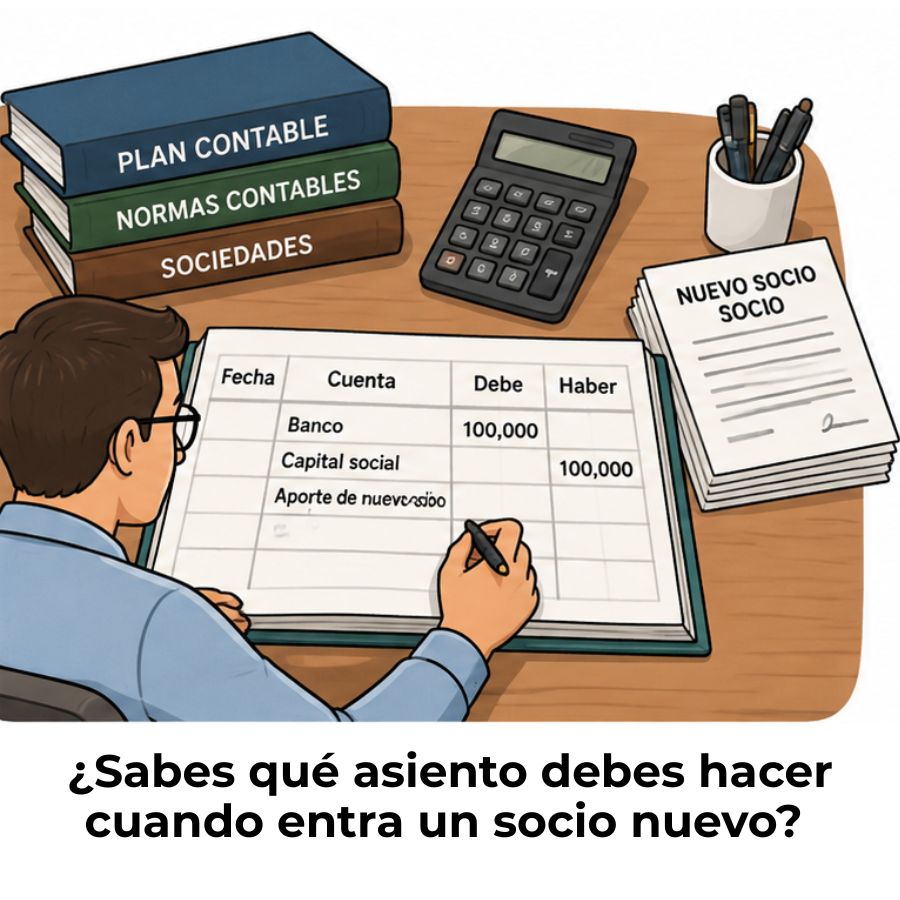
¿Cómo se contabiliza el ingreso de un nuevo socio?
Gastos de constitución: El secreto que nadie te explicó bien
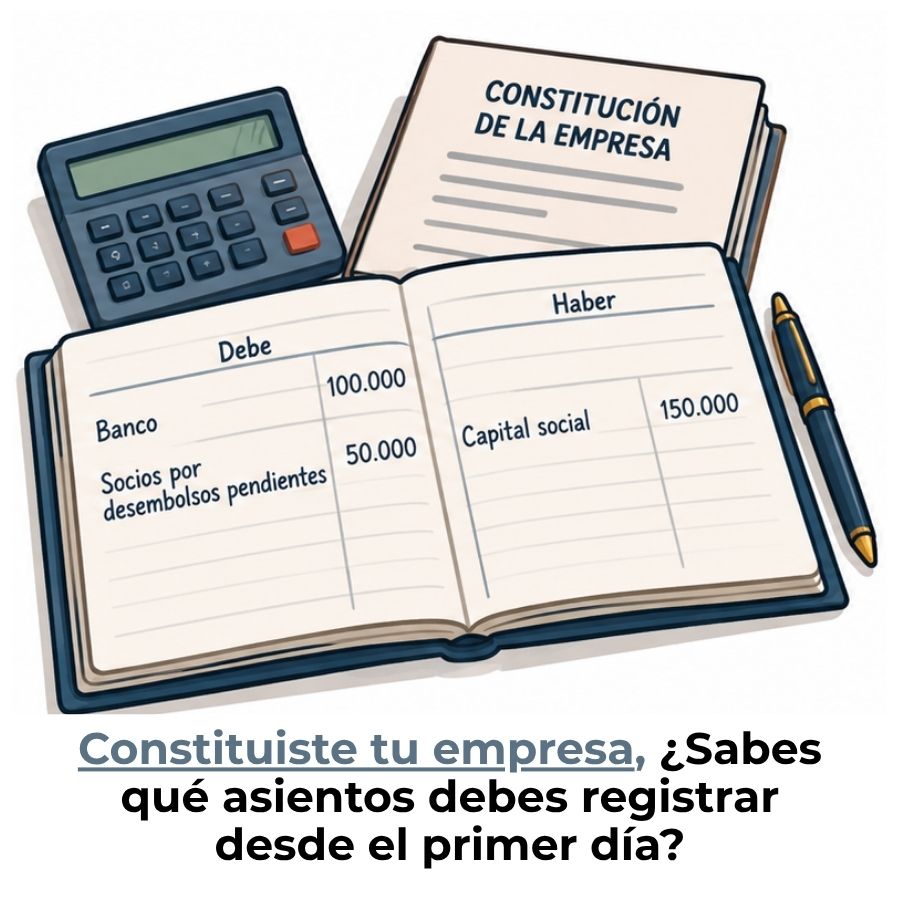
¿Cómo se contabiliza la constitución de una empresa?
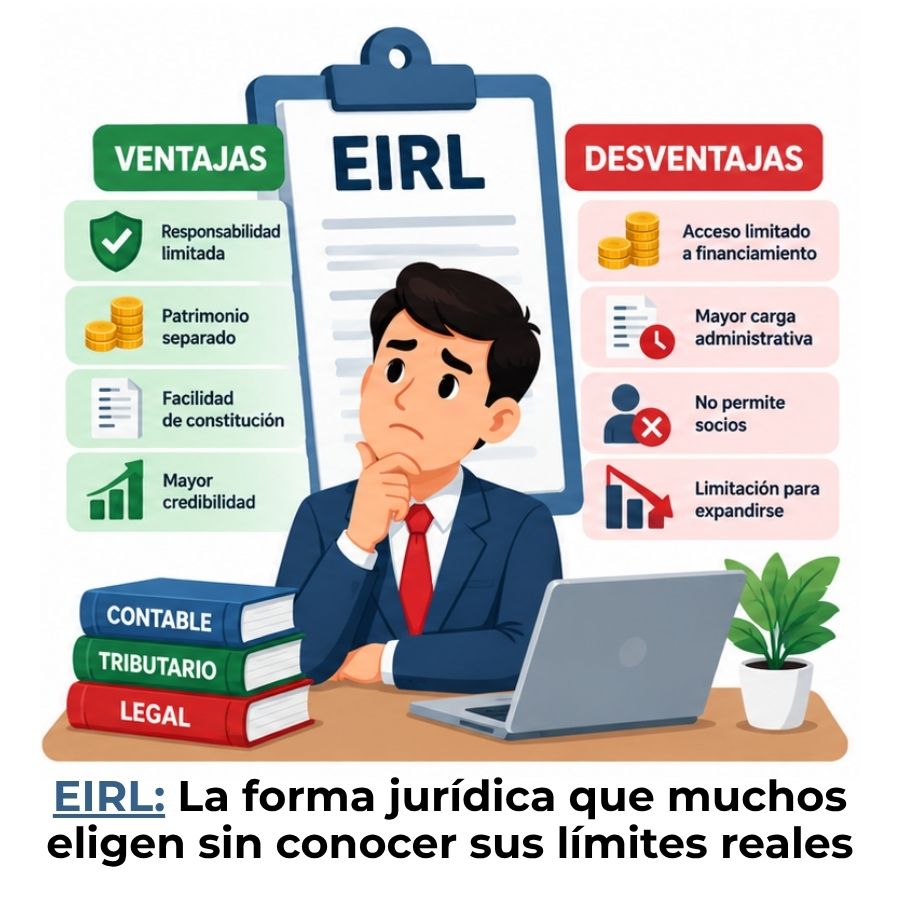
Ventajas y desventajas de una EIRL
¿Cómo se contabiliza la compra de la parte de un socio?
Disolución societaria: Protege tus derechos desde el primer paso

Diferencia entre capital autorizado y capital suscrito
¿Cómo afecta la muerte de un socio a la sociedad?
