
Cuando muere un socio, la sociedad no tiene por qué disolverse. Lo que ocurre con sus participaciones, con sus derechos y con la continuidad del negocio depende del tipo de sociedad, de lo que digan los estatutos y del proceso de herencia.
¿Qué ocurre con la sociedad cuando fallece un socio?
El fallecimiento de un socio no produce los mismos efectos en todos los tipos de sociedad. El primer paso es identificar ante qué clase de sociedad nos encontramos, porque la ley trata de forma muy distinta a una sociedad civil y a una sociedad mercantil. La respuesta a lo que ocurre con la empresa depende directamente de esa distinción.
La diferencia entre una sociedad civil y una mercantil
En una sociedad civil, el fallecimiento de cualquiera de los socios produce, como regla general, la extinción de la sociedad, salvo que los socios hubieran pactado previamente la continuación de la actividad, ya sea entre los demás partícipes o con el propio heredero. Esto lo establece el artículo 1704 del Código Civil español, que recoge una tradición jurídica que vincula la existencia de la sociedad a la persona del socio.
En las sociedades mercantiles, como la sociedad de responsabilidad limitada (SL) o la sociedad anónima (SA), el principio es el opuesto: la muerte de un socio no afecta a la existencia de la sociedad. Las acciones o participaciones del fallecido se transmiten por herencia y la empresa sigue adelante. La clave estará, entonces, en quién hereda esas participaciones y en qué condiciones.
¿Por qué el tipo de sociedad cambia todo?
La distinción entre sociedad civil y mercantil no es un tecnicismo menor: define el punto de partida legal para gestionar el fallecimiento de un socio. En las sociedades personalistas, donde la confianza entre socios es el eje del acuerdo, la muerte rompe ese vínculo. En las sociedades de capital, lo que importa es la participación económica, no la persona, por lo que la estructura societaria puede mantenerse intacta.
Efectos inmediatos del fallecimiento sobre las participaciones
En el momento en que fallece un socio de una sociedad mercantil, sus participaciones o acciones pasan a formar parte de su masa hereditaria. Esto significa que los herederos no adquieren automáticamente la condición de socios: primero deben aceptar la herencia y, después, adjudicarse esos bienes en la escritura de partición hereditaria. Mientras ese proceso no se completa, las participaciones quedan en una situación jurídica transitoria.
La herencia yacente: el período de incertidumbre
El tiempo que transcurre entre el fallecimiento del socio y la adjudicación efectiva de sus participaciones puede ser breve o prolongarse durante meses, incluso años. Durante ese intervalo, las participaciones se encuentran en lo que se denomina herencia yacente: forman parte del patrimonio del fallecido pendiente de adjudicación, sin que ningún heredero sea todavía titular reconocido. La sociedad, en este período, debe gestionar con cautela las decisiones que afecten a esas participaciones.
¿Cuándo pasan las participaciones a los herederos?
Para que las participaciones del socio fallecido pasen efectivamente a los herederos, deben cumplirse varios pasos. El heredero que se adjudique las participaciones debe notificarlo a la sociedad y acreditar su condición mediante el título de la sucesión: testamento, declaración legal de herederos o escritura de adjudicación. Solo entonces la sociedad puede inscribir el cambio en el libro de socios y reconocer al nuevo titular sus derechos políticos y económicos.
Pasos desde el fallecimiento hasta el cambio de titularidad
- Fallecimiento del socio → participaciones entran en la herencia yacente.
- Aceptación de la herencia por parte del heredero.
- Partición y adjudicación de los bienes hereditarios, incluidas las participaciones.
- Comunicación a la sociedad con el título sucesorio acreditativo.
- Inscripción del nuevo titular en el libro de socios.
- Reconocimiento de derechos políticos y económicos al nuevo socio.
¿Qué dice la ley sobre la transmisión de participaciones por muerte?
La Ley de Sociedades de Capital (LSC) regula de forma específica qué ocurre con las participaciones y acciones cuando fallece su titular. El marco legal de base establece la libre transmisibilidad por causa de muerte, aunque permite que los estatutos sociales introduzcan limitaciones. Las reglas concretas varían según el tipo de sociedad mercantil.
El artículo 110 LSC en la sociedad limitada
Para las sociedades de responsabilidad limitada, el artículo 110 de la LSC establece que la transmisión de participaciones por causa de muerte confiere al heredero o legatario la condición de socio. Esta es la regla general: la transmisión es libre y el heredero entra a formar parte de la sociedad. Sin embargo, el propio artículo permite que los estatutos establezcan un derecho de adquisición preferente a favor de los socios sobrevivientes o, en su defecto, de la propia sociedad.
El artículo 124 LSC en la sociedad anónima
En las sociedades anónimas, el artículo 124 de la LSC establece un principio similar: las restricciones a la transmisión de acciones por causa de muerte solo son aplicables si los propios estatutos las establecen expresamente. Si los estatutos limitan esa transmisión, la sociedad debe presentar a un adquirente alternativo u ofrecerse a adquirir ella misma las acciones, pagando su valor razonable, que deberá ser determinado por un experto independiente si hay discrepancias.
| Tipo de sociedad | Artículo aplicable | Regla general | ¿Pueden los estatutos limitarla? |
|---|---|---|---|
| Sociedad civil | Art. 1704 Código Civil | Disolución por fallecimiento | Sí, pactando continuación |
| Sociedad Limitada (SL) | Art. 110 LSC | Transmisión libre a herederos | Sí, con derecho de adquisición preferente |
| Sociedad Anónima (SA) | Art. 124 LSC | Transmisión libre a herederos | Solo si los estatutos lo dicen expresamente |
| Sociedad colectiva | Código de Comercio | Disolución por fallecimiento | Sí, pactando continuación |
El papel de los estatutos sociales tras la muerte de un socio
En las sociedades mercantiles, los estatutos son el documento que determina qué ocurre realmente con las participaciones cuando un socio fallece. Las posibilidades son tres, y cada una produce consecuencias muy distintas: que los herederos entren como socios automáticamente, que los socios sobrevivientes tengan preferencia para comprar las participaciones o que los estatutos directamente prohíban la transmisión y obliguen a disolver la sociedad.
Derecho de adquisición preferente de los socios sobrevivientes
Cuando los estatutos recogen un derecho de adquisición preferente, los socios sobrevivientes tienen prioridad para comprar las participaciones del fallecido antes de que pasen a sus herederos. Este derecho debe ejercerse en un plazo máximo de tres meses desde que la sociedad recibe comunicación de la adquisición hereditaria, y el precio debe pagarse al contado. Pasado ese plazo sin que se ejercite, los herederos consolidan su posición como nuevos socios.
Transmisión automática a los herederos sin restricciones
Si los estatutos no prevén ninguna restricción, la transmisión a los herederos opera de forma automática una vez aceptada la herencia y adjudicadas las participaciones. En este escenario, los herederos se convierten en socios sin que los demás partícipes puedan oponerse. Esta situación puede llevar a que personas ajenas al proyecto original de la empresa pasen a tener poder de voto y derecho sobre los beneficios, lo que en algunos casos genera tensiones dentro de la sociedad.
Prohibición de transmisión y disolución de la sociedad
Existe una tercera posibilidad, más excepcional: que los estatutos incluyan una cláusula que prohíba expresamente la transmisión de las participaciones por causa de muerte. En ese caso, al fallecer el socio, la sociedad debe disolverse y liquidarse, ya que ningún heredero puede incorporarse como socio y tampoco es posible mantener la sociedad con las participaciones en suspenso. Este tipo de cláusula es poco frecuente, pero legalmente válida.
¿Cómo afecta la muerte del socio al libro de socios?
El libro de socios es el registro oficial donde consta quién es titular de las participaciones sociales y en qué proporción. Cuando fallece un socio, ese registro no se actualiza de forma automática: es necesario esperar a que el proceso sucesorio concluya y a que el nuevo titular notifique la transmisión a la sociedad con el título que acredite su condición de heredero.
Hasta que se produce esa comunicación y la sociedad inscribe el cambio, los derechos políticos y económicos vinculados a esas participaciones quedan en suspenso. El nuevo titular no podrá votar en juntas generales ni cobrar dividendos en nombre propio hasta que la inscripción en el libro de socios se haya efectuado correctamente. Este paso es, por tanto, uno de los más importantes del proceso.
Si hay varios herederos que se adjudican las participaciones conjuntamente, deben designar un representante común para ejercer los derechos frente a la sociedad. La sociedad no está obligada a relacionarse con cada heredero por separado hasta que las participaciones se hayan dividido y adjudicado de forma individual en la escritura de herencia.
Implicaciones contables del fallecimiento de un socio
Desde el punto de vista de la contabilidad de sociedades, el fallecimiento de un socio no genera por sí solo un asiento contable en los libros de la empresa. La sociedad no es parte directa del proceso sucesorio: quien hereda las participaciones y quién paga los impuestos de sucesiones son los herederos, no la sociedad. Sin embargo, hay situaciones concretas que sí tienen reflejo contable.
Registro del cambio de titularidad en la contabilidad
Cuando se ejerce el derecho de adquisición preferente y los socios sobrevivientes compran las participaciones del fallecido, esa operación sí produce asientos contables tanto en los libros de los compradores como en los de la sociedad, si es esta quien adquiere las participaciones. En el caso de que sea la propia sociedad quien las compre, se registran como acciones o participaciones propias, con las implicaciones que esto tiene sobre el patrimonio neto.
Si un socio sobreviviente adquiere las participaciones del fallecido, contabilizará esa inversión como un incremento en su cartera de participaciones. El precio pagado al contado, que debe ser el valor razonable en la fecha del fallecimiento, será el valor de adquisición que figure en la contabilidad del comprador. Es importante documentar correctamente esta operación para que el registro sea coherente con la valoración acordada.
Valoración de las participaciones del socio fallecido
La valoración de las participaciones es uno de los puntos más delicados del proceso, tanto desde la óptica legal como contable. La ley establece que el precio debe corresponder al valor razonable que tenían las participaciones en el momento del fallecimiento. Si hay desacuerdo entre las partes, cualquier interesado puede solicitar que un experto independiente realice la valoración, cuya resolución será vinculante.
Para quienes quieran profundizar en cómo se determina el valor económico que aporta cada tipo de socio a la empresa, resulta útil conocer cómo se valora el aporte de un socio industrial, un caso que ilustra bien la complejidad de poner cifra a la participación de cada persona en el proyecto societario.
Conviene también tener en cuenta que el tratamiento contable del fallecimiento de un socio guarda cierta relación con otras situaciones en las que un socio abandona la sociedad de forma involuntaria o forzosa. Si te interesa ampliar ese ángulo, puedes revisar cómo se contabiliza la exclusión de un socio, otro escenario con implicaciones contables y mercantiles relevantes.
Preguntas frecuentes
¿Se disuelve la sociedad automáticamente si muere un socio?
Depende del tipo de sociedad. En las sociedades civiles y colectivas, el fallecimiento de un socio produce en principio la disolución, salvo que se haya pactado lo contrario en el contrato social. En cambio, en las sociedades mercantiles de capital, como la SL o la SA, la sociedad no se disuelve automáticamente: continúa operando y las participaciones del fallecido se transmiten por herencia. Solo en el caso excepcional de que los estatutos prohíban expresamente la transmisión mortis causa, la sociedad puede verse obligada a disolverse y liquidarse.
¿Los herederos se convierten en socios de forma automática?
No de forma inmediata. Para convertirse en socios, los herederos deben primero aceptar la herencia, que se adjudiquen las participaciones en la escritura de partición y, después, notificar a la sociedad esa transmisión aportando el título sucesorio. Solo cuando la sociedad inscribe al heredero en el libro de socios quedan reconocidos sus derechos políticos y económicos. Además, si los estatutos contemplan un derecho de adquisición preferente a favor de los socios sobrevivientes, estos pueden ejercerlo en un plazo de tres meses y la entrada del heredero quedaría bloqueada durante ese tiempo.
¿Qué es el derecho de adquisición preferente en caso de fallecimiento?
El derecho de adquisición preferente es una cláusula que pueden incluir los estatutos sociales, mediante la cual los socios sobrevivientes tienen prioridad para comprar las participaciones del socio fallecido antes de que pasen a los herederos. El precio debe ser el valor razonable de las participaciones en la fecha del fallecimiento, y el pago debe realizarse al contado. Este derecho debe ejercerse en un plazo máximo de tres meses desde que la sociedad recibe la comunicación de la adquisición hereditaria. Si no se ejerce en ese plazo, los herederos consolidan su condición de socios.
¿Qué es la herencia yacente y cuánto puede durar?
La herencia yacente es la situación jurídica en la que se encuentran los bienes del fallecido desde el momento de su muerte hasta que los herederos los aceptan y se produce la adjudicación formal. Durante ese período, las participaciones sociales del fallecido no tienen un titular activo reconocido, lo que puede generar incertidumbre en la sociedad sobre quién puede ejercer los derechos de voto o cobrar dividendos. Este período no tiene un límite de tiempo legal fijo: puede resolverse en semanas o extenderse durante años, dependiendo de la complejidad de la herencia y de los acuerdos entre los herederos.
¿Qué pasa si los estatutos prohíben la transmisión de participaciones?
Si los estatutos incluyen una cláusula que prohíbe expresamente la transmisión de participaciones por causa de muerte, la sociedad no puede continuar con esas participaciones en poder de los herederos ni mantenerlas en suspenso indefinidamente. En ese escenario, la consecuencia es la disolución y liquidación de la sociedad. Aunque es una cláusula poco habitual, es legalmente válida y obliga a seguir el procedimiento formal de cierre. Este tipo de previsión suele existir en sociedades muy pequeñas donde la relación personal entre socios es esencial para el funcionamiento del negocio.
¿Cómo se valoran las participaciones del socio fallecido?
La Ley de Sociedades de Capital establece que el precio de las participaciones, en caso de que se ejerza el derecho de adquisición preferente, debe corresponderse con el valor razonable en la fecha del fallecimiento. Si las partes no se ponen de acuerdo en ese valor, cualquier interesado puede solicitar que un experto independiente lo determine. La decisión del experto es vinculante para todas las partes. En las sociedades anónimas, el valor razonable se calcula en el momento en que el heredero solicita la inscripción de la transmisión en el libro de acciones nominativas.
¿Qué es la transmisión mortis causa de participaciones sociales?
La transmisión mortis causa es aquella que se produce como consecuencia directa del fallecimiento de una persona. Cuando el titular de participaciones sociales muere, esas participaciones se transmiten a sus herederos siguiendo las reglas de la sucesión hereditaria, ya sea por testamento o por declaración legal de herederos. A diferencia de una compraventa entre vivos, en este caso la transferencia no requiere un acuerdo previo entre el causante y el adquirente: opera por ministerio de la ley y de la voluntad testamentaria, aunque esté sujeta a las restricciones que establezcan los estatutos de la sociedad.
¿Qué debe hacer la sociedad contablemente cuando muere un socio?
La sociedad, como entidad, no realiza asientos contables por el simple hecho del fallecimiento de un socio, porque ese evento no afecta directamente a su patrimonio ni a sus resultados. La acción contable surge cuando se produce una transacción concreta: si la sociedad adquiere las participaciones del fallecido, si un socio las compra a los herederos o si se inicia un proceso de disolución. En todos esos casos, la contabilidad debe reflejar el movimiento de titularidad, el precio pactado y su impacto sobre el patrimonio neto de la sociedad o de los socios implicados.
Conclusión
La muerte de un socio es un evento que la ley trata de forma muy distinta según el tipo de sociedad al que pertenezca. En las sociedades civiles y personalistas, puede suponer la disolución del vínculo societario. En las mercantiles de capital, la sociedad sigue adelante y son los estatutos los que marcan el camino: quién hereda, en qué condiciones y en qué plazos.
Los tres escenarios posibles —transmisión libre a herederos, ejercicio del derecho de adquisición preferente o disolución por prohibición estatutaria— tienen consecuencias legales y contables muy concretas. Conocerlos te ayudará a interpretar mejor la situación de cualquier sociedad y a entender por qué los estatutos son un documento tan relevante en la vida de una empresa.
Si este tema te ha resultado útil, en este sitio web encontrarás más contenidos sobre contabilidad de sociedades que te ayudarán a construir una base sólida sobre cómo funciona la estructura, la fiscalidad y los cambios de socios en las empresas.
Sigue aprendiendo:

¿Qué pasa si el capital suscrito no se paga completo?
¿Qué es una EIRL y cuándo te conviene constituir una?
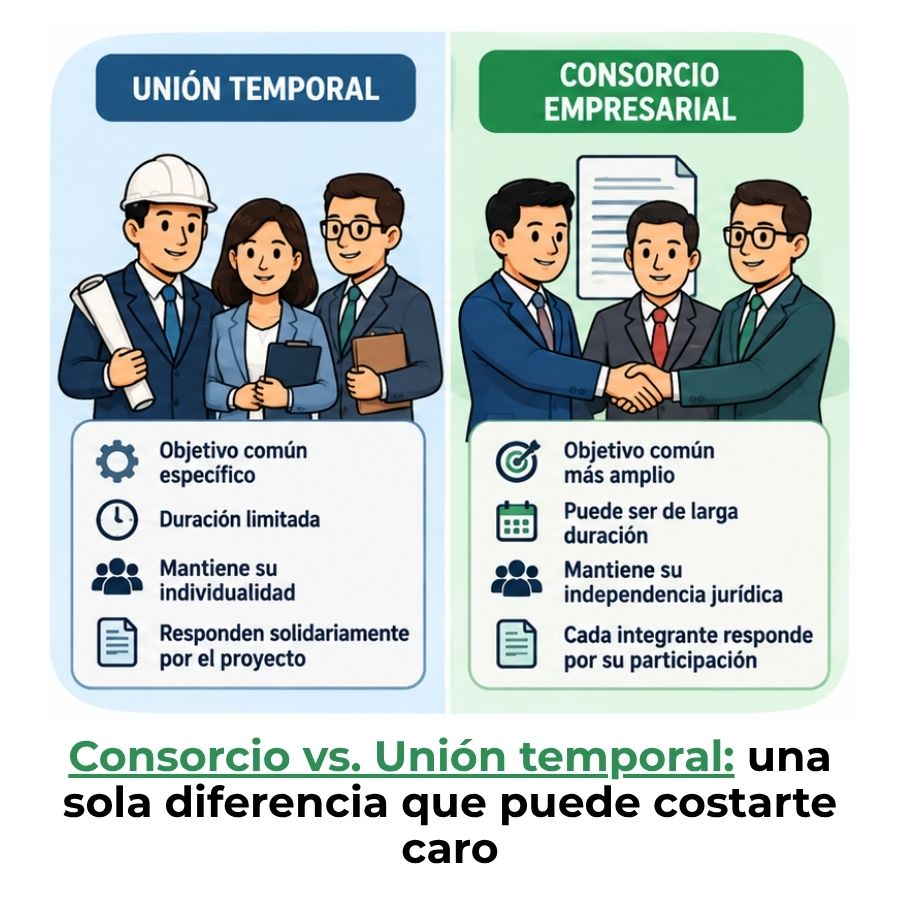
Diferencia entre unión temporal y consorcio empresarial

Sociedad en comandita simple
Socio administrador: Domina tus derechos y obligaciones desde hoy
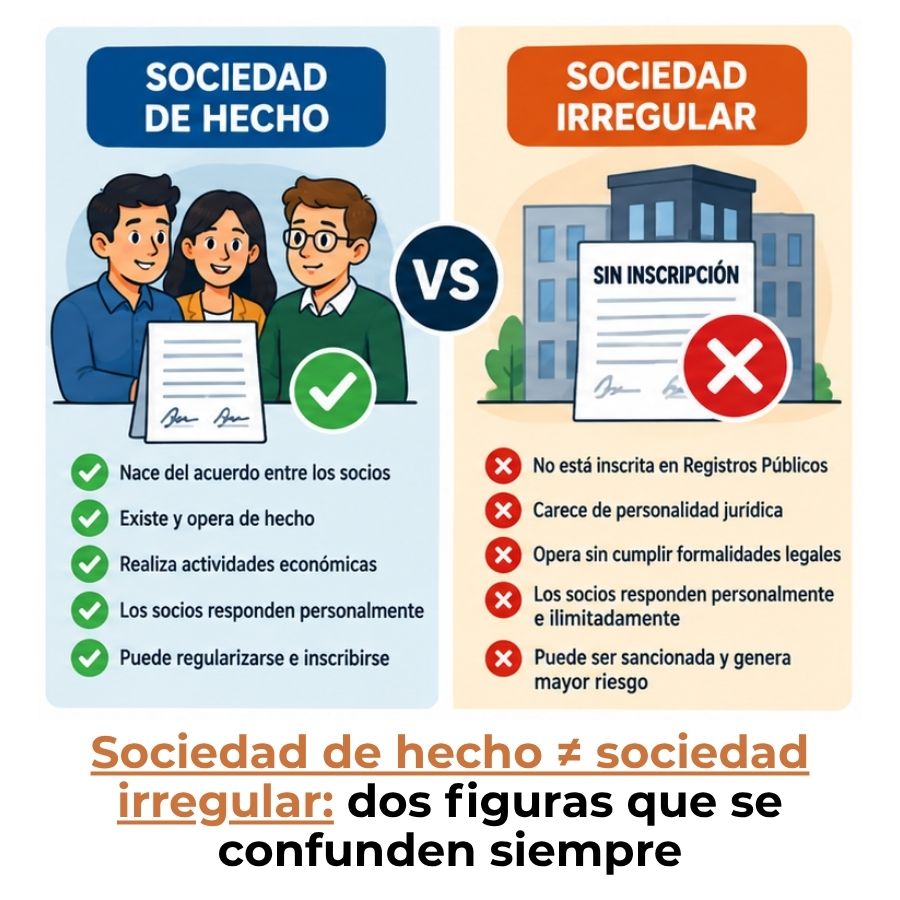
Diferencia entre sociedad de hecho y sociedad irregular
La exclusión de un socio
Reducción de capital social
