
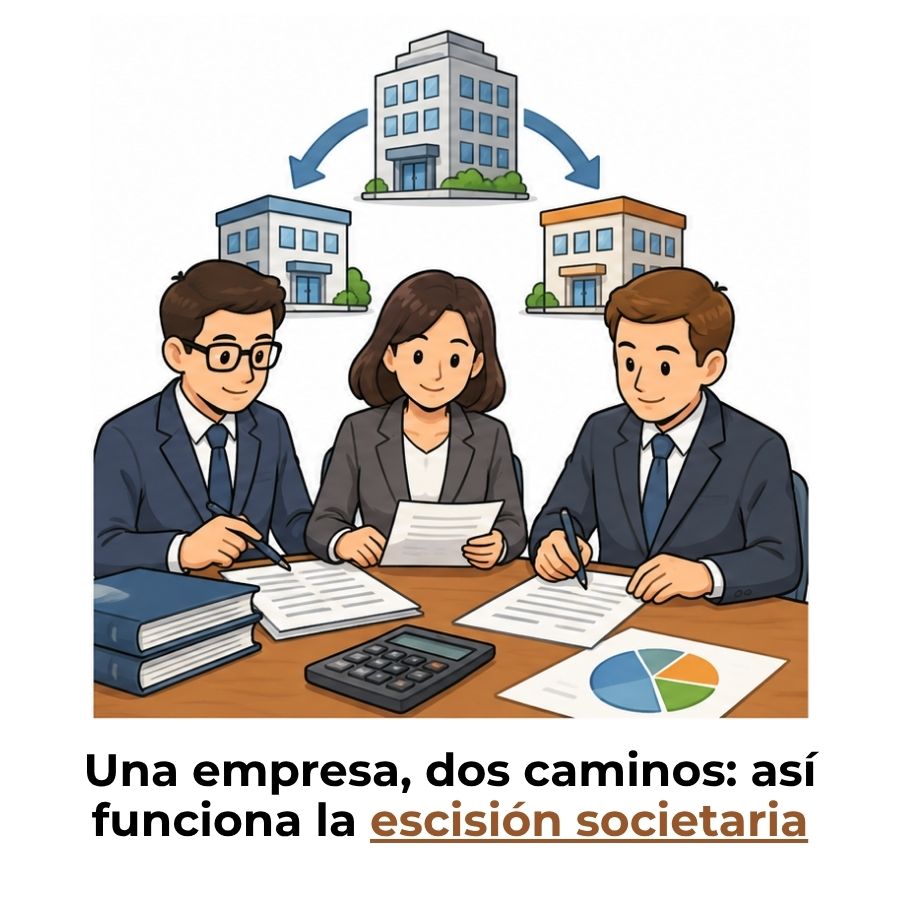
La escisión de una sociedad es el proceso por el que una empresa divide su patrimonio, total o parcialmente, y lo transfiere a una o varias entidades nuevas o ya existentes. Es una operación de reestructuración empresarial que no implica liquidación y que, si cumple ciertos requisitos, puede realizarse sin generar tributación inmediata para la empresa ni para sus socios.
¿Qué es la escisión de una sociedad?
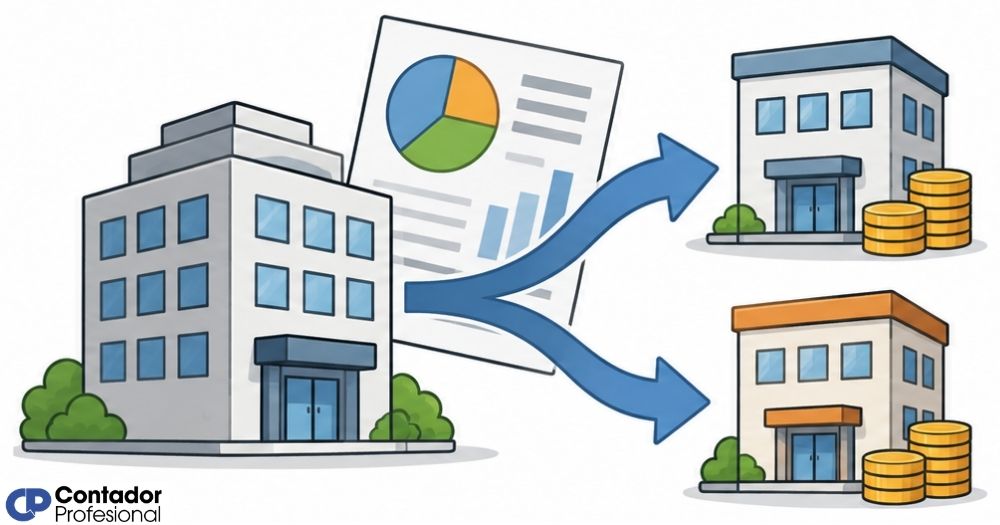
La escisión de una sociedad es un proceso jurídico mediante el cual una empresa divide su patrimonio —total o parcialmente— y lo transfiere a una o varias sociedades, que pueden ser de nueva creación o ya existentes. La sociedad que inicia el proceso se denomina sociedad escindente, y las que reciben el patrimonio se llaman sociedades beneficiarias. Esta operación no implica ningún proceso de liquidación: el patrimonio se transmite en bloque, por sucesión universal.
Desde el punto de vista de la contabilidad de sociedades, la escisión forma parte de las llamadas modificaciones estructurales, que son cambios profundos en la forma jurídica o en la organización patrimonial de una empresa. A diferencia de una simple venta de activos, la escisión transfiere un conjunto de elementos —activos y pasivos— de forma unitaria, lo que tiene implicaciones contables, fiscales y legales muy específicas que conviene conocer antes de iniciar cualquier proceso.
Diferencia entre escisión y fusión de sociedades
La fusión y la escisión son operaciones opuestas en su dirección, aunque ambas se enmarcan dentro de las modificaciones estructurales. En una fusión, dos o más sociedades se integran para formar una sola; en una escisión, una sociedad se divide para dar lugar a dos o más entidades. Es un matiz conceptual importante: mientras que la fusión concentra, la escisión dispersa el patrimonio. Puedes ampliar este contraste en el artículo sobre transformación societaria, donde se abordan otras operaciones de reorganización empresarial.
¿Qué ocurre con la sociedad original tras la escisión?
El destino de la sociedad escindente depende directamente del tipo de escisión que se realice. Si la escisión es total, la sociedad original se disuelve sin liquidarse y desaparece jurídicamente una vez completado el proceso. Si la escisión es parcial, la sociedad continúa operando con el patrimonio que no ha transferido. Esta distinción es fundamental para entender los efectos legales, contables y fiscales de cada modalidad.
Tipos de escisión de una sociedad
La legislación mercantil reconoce tres modalidades principales de escisión, cada una con efectos jurídicos y contables distintos. Conocer las diferencias entre ellas es el primer paso para determinar cuál se adapta mejor a los objetivos de la empresa y qué tratamiento fiscal puede resultar aplicable en cada caso.
Escisión total
En la escisión total, la sociedad escindente transmite la integridad de su patrimonio a dos o más sociedades beneficiarias y, como consecuencia directa, se disuelve sin pasar por un proceso de liquidación. Los socios de la sociedad que desaparece reciben acciones o participaciones de las nuevas entidades de forma proporcional a su cuota en la sociedad original. Esta modalidad supone, en la práctica, el fin jurídico de la empresa como persona, aunque su actividad continúa en las beneficiarias.
Escisión parcial
La escisión parcial permite a una sociedad desprenderse de una parte de su patrimonio —habitualmente una rama de actividad— y transferirla a una o varias entidades, mientras la sociedad escindente continúa existiendo con el resto de activos y pasivos que no se han transmitido. Los socios reciben participaciones de la sociedad beneficiaria como contraprestación, lo que no altera el patrimonio neto de la escindente, sino su composición interna.
Segregación societaria
La segregación comparte elementos con la escisión parcial, pero tiene una diferencia clave: las participaciones que recibe la beneficiaria no se distribuyen entre los socios de la escindente, sino que quedan en el balance de la propia sociedad que segrega. Es decir, la sociedad original se convierte en socia de la nueva entidad. Esta fórmula se usa con frecuencia para crear filiales a partir de una rama de actividad concreta, sin alterar la estructura de socios.
¿Cuándo conviene realizar una escisión de una sociedad?
La escisión no es una operación que se realice de forma rutinaria: responde siempre a una necesidad estratégica concreta. La legislación exige, además, que exista un motivo económico válido para poder acceder al régimen fiscal especial, lo que hace que la justificación de la operación sea tan importante como el proceso en sí mismo. Estas son las situaciones más habituales en las que esta herramienta resulta útil.
Separación de líneas de negocio
Cuando una empresa desarrolla actividades muy distintas bajo la misma estructura jurídica, mantenerlas juntas puede generar ineficiencias de gestión, dificultades de financiación o riesgos cruzados. La escisión permite separar cada línea de negocio en una entidad independiente, con su propio balance, su propia política comercial y su propio perfil de riesgo. Así, un problema en una de ellas no arrastra necesariamente a las demás. Este es uno de los motivos económicos más reconocidos y aceptados por la administración tributaria.
Resolución de conflictos entre socios
Cuando varios socios tienen visiones distintas sobre el rumbo de una empresa, la convivencia en la misma sociedad puede volverse insostenible. En estos casos, la escisión permite que cada grupo de socios continúe con una parte del negocio de forma independiente, evitando la necesidad de una venta forzada o una disolución con liquidación, que suelen ser operaciones más traumáticas y fiscalmente más costosas. Es una solución que preserva el valor creado y permite a cada parte seguir adelante. También puedes encontrar información relacionada sobre la cesión de cuotas sociales, que en algunos casos puede ser una alternativa o complemento a esta operación.
Planificación sucesoria y protección patrimonial
La escisión también se utiliza en el ámbito de la empresa familiar para organizar la transmisión del negocio entre generaciones. Dividir el patrimonio en entidades separadas facilita que cada heredero asuma el control de una parte del negocio, evitando la gestión conjunta de un patrimonio compartido, que suele generar conflictos a largo plazo. Desde el punto de vista patrimonial, separar activos en distintas sociedades también reduce la exposición ante posibles reclamaciones de terceros. Para entender mejor cómo afectan estos procesos, también es útil conocer cómo afecta la muerte de un socio a la sociedad.
Requisitos legales para escindir una sociedad
En España, la escisión de sociedades está regulada por la Ley de Modificaciones Estructurales de las Sociedades Mercantiles. El proceso sigue una secuencia formal estricta que debe respetarse para que la operación sea válida y produzca los efectos legales previstos. Incumplir cualquiera de los pasos puede suponer la nulidad del proceso o la pérdida del régimen fiscal especial. A continuación se detallan los elementos formales más relevantes.
Proyecto común de escisión
El órgano de administración de todas las sociedades participantes debe redactar un proyecto común de escisión, que es el documento central de la operación. Este proyecto debe incluir la identificación de las sociedades implicadas, el balance de escisión, la descripción del patrimonio que se transmite y el tipo de canje de participaciones que recibirán los socios. Además, los administradores deben elaborar un informe que justifique la operación desde el punto de vista jurídico y económico, explicando las implicaciones para socios, acreedores y trabajadores.
Acuerdo de la junta general e inscripción registral
Una vez redactado el proyecto, la escisión debe ser aprobada por la junta general de socios de cada sociedad participante, inscrita en el Registro Mercantil y publicada en el Boletín Oficial del Registro Mercantil (BORME). En el caso de sociedades anónimas, la ley exige además la intervención de un experto independiente designado por el Registro Mercantil, que valore el patrimonio no dinerario que se transmite a cada sociedad beneficiaria.
Derecho de oposición de los acreedores
Tras la publicación, los acreedores disponen de un plazo para oponerse a la operación si consideran que pone en riesgo el cobro de sus créditos. Si un acreedor ejerce su derecho de oposición, el proceso queda suspendido hasta que se resuelva la controversia judicialmente o se alcance un acuerdo. La ley también establece que las sociedades beneficiarias responden solidariamente de las deudas que hubiera contraído la escindente antes de la operación, hasta el límite del patrimonio neto recibido. Puedes profundizar en aspectos relacionados con la posición de los socios en operaciones de este tipo en el artículo sobre cómo se contabiliza la compra de la parte de un socio.
Proceso de escisión de una sociedad
Entender el proceso completo ayuda a valorar el tiempo y los recursos que requiere esta operación. Una escisión bien ejecutada puede tardar varios meses desde la decisión inicial hasta la inscripción definitiva en el Registro Mercantil. Cada etapa tiene sus propios plazos y formalidades, y saltarse alguna puede generar retrasos o problemas legales posteriores.
Tratamiento fiscal de la escisión societaria
El aspecto fiscal es, junto con el legal, uno de los más relevantes a la hora de planificar una escisión. Por defecto, la transmisión de activos en una escisión podría generar plusvalías sujetas a tributación, pero la ley prevé un régimen especial que permite diferir o neutralizar ese impacto fiscal si se cumplen determinadas condiciones. Entender cuándo aplica y cuándo no es fundamental para no llevarse sorpresas al final del proceso.
Régimen de neutralidad fiscal (régimen FEAC)
El régimen fiscal especial aplicable a las fusiones, escisiones, aportaciones de activos y canjes de valores —conocido como régimen FEAC— está regulado en el Capítulo VII del Título VII de la Ley del Impuesto sobre Sociedades. Su efecto principal es que la operación no genera tributación inmediata: ni la sociedad escindente tributa por la diferencia entre el valor de mercado y el valor contable de los activos transmitidos, ni los socios tributan por el canje de sus participaciones. La sociedad beneficiaria, además, valora el patrimonio recibido exactamente igual que lo tenía la sociedad de origen, sin actualizar valores a mercado.
El régimen de neutralidad fiscal no elimina la tributación: simplemente la difiere al momento en que los activos o participaciones se transmitan en el futuro a terceros.
¿Qué requisitos exige el régimen de neutralidad fiscal?
No toda escisión puede acogerse automáticamente a este régimen. La ley exige que la operación esté justificada por motivos económicos válidos y que no tenga como objetivo principal obtener un ahorro fiscal o dificultar el cobro a los acreedores. Para las escisiones parciales, la normativa española añade el requisito de que el patrimonio transmitido constituya una rama de actividad diferenciada. La opción por el régimen especial debe manifestarse expresamente en el documento mercantil y comunicarse a la Agencia Tributaria en el plazo de tres meses desde la inscripción de la escritura en el Registro Mercantil.
| Concepto | Con régimen FEAC | Sin régimen FEAC |
|---|---|---|
| Plusvalías en la sociedad escindente | No tributan | Tributan en IS |
| Canje de participaciones de los socios | No tributan | Tributan en IRPF/IS |
| Valor fiscal de los activos en la beneficiaria | Se mantiene el original | Se actualiza a mercado |
| IVA en la transmisión de patrimonio | Exento | Puede aplicar |
Contabilización de la escisión de una sociedad
Desde el punto de vista contable, la escisión implica registrar la transferencia del patrimonio tanto en los libros de la sociedad escindente como en los de la sociedad beneficiaria. El proceso de contabilización requiere, como primer paso, la valoración rigurosa de todos los elementos que se van a transmitir, ya que esta valoración determina el valor de las participaciones que recibirán los socios y la forma en que ambas sociedades reflejarán la operación en sus balances.
Valoración del patrimonio transmitido
Antes de registrar ningún asiento, es necesario determinar el valor del conjunto de activos y pasivos que se transmiten. Esta valoración puede realizarse a valor contable o a valor razonable (valor de mercado), y la elección tiene consecuencias tanto contables como fiscales. También deben identificarse y asignarse los activos y pasivos que son comunes a varias unidades económicas cuando la escisión afecta a distintas ramas de actividad, para determinar con precisión qué corresponde a cada sociedad resultante.
Registro contable en la sociedad escindente
En la sociedad escindente, la operación implica dar de baja todos los activos y pasivos que se transmiten. La diferencia entre el valor contable del patrimonio transmitido y el valor de las participaciones recibidas o entregadas a los socios se recoge como resultado de la operación, que puede ser positivo (beneficio) o negativo (pérdida) según cómo estén valorados los elementos en los libros. En el caso de escisión total, se produce además la baja de todo el capital y las reservas de la sociedad, ya que esta se extingue.
| Cuenta | Debe | Haber |
|---|---|---|
| Participaciones en sociedad beneficiaria (activo) | Valor recibido | — |
| Activos transmitidos (varios) | — | Valor contable |
| Pasivos transmitidos (varios) | Valor contable | — |
| Resultado por la operación (positivo o negativo) | Diferencia | Diferencia |
Registro contable en la sociedad beneficiaria
La sociedad beneficiaria registra en su activo los elementos recibidos y en su pasivo las deudas asumidas. Como contrapartida, reconoce un incremento de fondos propios equivalente al patrimonio neto recibido, que se recoge habitualmente como capital social o como reservas, según lo acordado en el proyecto de escisión. Si el régimen de neutralidad fiscal está en vigor, los activos se incorporan al balance de la beneficiaria por el mismo valor contable que tenían en la escindente, sin aflorar plusvalías. Puedes ampliar el contexto de estas operaciones dentro de la contabilidad de sociedades en general.
Preguntas frecuentes
¿Qué diferencia hay entre escisión total y escisión parcial?
La diferencia fundamental radica en el destino de la sociedad escindente. En la escisión total, la sociedad original transmite todo su patrimonio y se disuelve sin liquidarse, desapareciendo jurídicamente. En la escisión parcial, solo se transfiere una parte del patrimonio —habitualmente una rama de actividad— y la sociedad escindente continúa funcionando con el resto. En ambos casos, los socios reciben participaciones de las sociedades beneficiarias como contraprestación por el patrimonio cedido.
¿La escisión de una sociedad genera impuestos?
Depende de si la operación se acoge o no al régimen de neutralidad fiscal. Si se cumplen los requisitos del régimen FEAC, la escisión no genera tributación inmediata ni para la sociedad ni para sus socios. Esto no significa que los impuestos desaparezcan: simplemente quedan diferidos hasta que los activos o participaciones se transmitan en el futuro a terceros. Si la operación no puede acogerse al régimen especial, pueden surgir obligaciones en el Impuesto sobre Sociedades, en el IRPF o incluso en el IVA, dependiendo de la naturaleza de los activos transmitidos.
¿Qué es el régimen de neutralidad fiscal en una escisión?
Es el régimen fiscal especial regulado en el Capítulo VII del Título VII de la Ley del Impuesto sobre Sociedades, conocido como régimen FEAC. Su función es permitir que las operaciones de reestructuración empresarial —incluida la escisión— se realicen sin que el impacto fiscal sea un obstáculo: ni la sociedad escindente tributa por las plusvalías latentes en los activos, ni los socios tributan por el canje de sus participaciones. La sociedad beneficiaria valora los activos al mismo coste que tenían en la escindente, manteniendo así la continuidad fiscal de la operación.
¿Pueden oponerse los acreedores a una escisión?
Sí. La ley reconoce el derecho de oposición de los acreedores para proteger sus créditos ante una posible reducción de la garantía patrimonial de la empresa. Si un acreedor considera que la escisión perjudica su capacidad de cobro, puede oponerse judicialmente en el plazo establecido tras la publicación del acuerdo, lo que suspende el proceso hasta que se resuelva la controversia o se alcance un acuerdo. Para reforzar esta protección, la ley establece una responsabilidad solidaria de las sociedades beneficiarias por las deudas previas de la escindente, hasta el límite del patrimonio neto recibido.
¿Cuánto tiempo tarda en completarse una escisión societaria?
No existe un plazo único, ya que la duración depende de la complejidad de la operación, el tipo societario implicado y el tiempo que tarden los distintos trámites registrales y notariales. En términos generales, una escisión puede completarse en un período de entre tres y seis meses desde la redacción del proyecto hasta la inscripción definitiva en el Registro Mercantil. A este plazo hay que añadir el mes de espera por el derecho de oposición de los acreedores y, si es necesario, el tiempo para obtener el informe de experto independiente.
¿Qué es la sociedad escindente y la sociedad beneficiaria?
La sociedad escindente es la empresa que inicia el proceso de escisión, es decir, la que divide y transfiere todo o parte de su patrimonio. La sociedad beneficiaria es la que recibe ese patrimonio, ya sea una entidad preexistente o una de nueva creación constituida expresamente para la operación. En una escisión puede haber una o varias beneficiarias según el número de partes en que se divida el patrimonio. Estas denominaciones son habituales en la normativa española y en el ámbito contable, aunque en otros países pueden usarse términos equivalentes como sociedad escindida y sociedad resultante.
¿Se puede escindir una sociedad con deudas?
Sí, es posible escindir una sociedad que tenga deudas, pero con matices importantes. Las deudas de la escindente se distribuyen entre las sociedades beneficiarias según lo acordado en el proyecto de escisión, y la ley establece que todas las beneficiarias responden solidariamente de las deudas previas de la escindente que no quedaran asignadas o que no pudieran ser satisfechas por la sociedad a la que fueron asignadas. Los acreedores, además, pueden oponerse a la operación si consideran que la distribución del patrimonio perjudica su posición.
¿Qué pasa con los trabajadores en una escisión de sociedad?
La escisión de una sociedad implica, en muchos casos, una transmisión de empresa a efectos laborales, lo que activa las protecciones del Estatuto de los Trabajadores sobre sucesión de empresa. Los trabajadores que formaban parte de la unidad económica transmitida pasan automáticamente a la sociedad beneficiaria, manteniendo sus condiciones laborales, su antigüedad y sus derechos adquiridos. Los representantes de los trabajadores deben ser informados con antelación sobre el proceso y sus implicaciones, y la operación no puede utilizarse como excusa para extinguir contratos de trabajo de forma improcedente.
Conclusión
La escisión de una sociedad es una herramienta de reestructuración empresarial que permite dividir el patrimonio de una empresa para adaptarlo a nuevas necesidades estratégicas, resolver conflictos entre socios o reorganizar actividades en entidades independientes. No implica liquidación y, si se cumplen los requisitos legales, puede realizarse sin generar un coste fiscal inmediato gracias al régimen de neutralidad fiscal.
A lo largo de este artículo has visto las tres modalidades principales —escisión total, parcial y segregación—, el proceso formal que debe seguirse, los efectos fiscales más relevantes y cómo se refleja la operación en la contabilidad de ambas sociedades. Aplicar bien estos conceptos desde el principio marca la diferencia entre una operación limpia y un proceso lleno de obstáculos legales o fiscales.
Si te ha resultado útil este contenido, en este sitio web encontrarás muchos más artículos sobre contabilidad de sociedades, modificaciones estructurales y otros aspectos que afectan a la vida jurídica y financiera de las empresas. Cada nuevo tema que explores te dará una visión más completa de cómo funciona la estructura societaria en la práctica.
Sigue aprendiendo:
Diferencia entre socio capitalista y socio industrial
Reparto de pérdidas societarias
¿Qué es el capital social y cómo funciona?

Contabilidad de una Sociedad Anónima (S.A.)
Sociedad por Acciones Simplificada
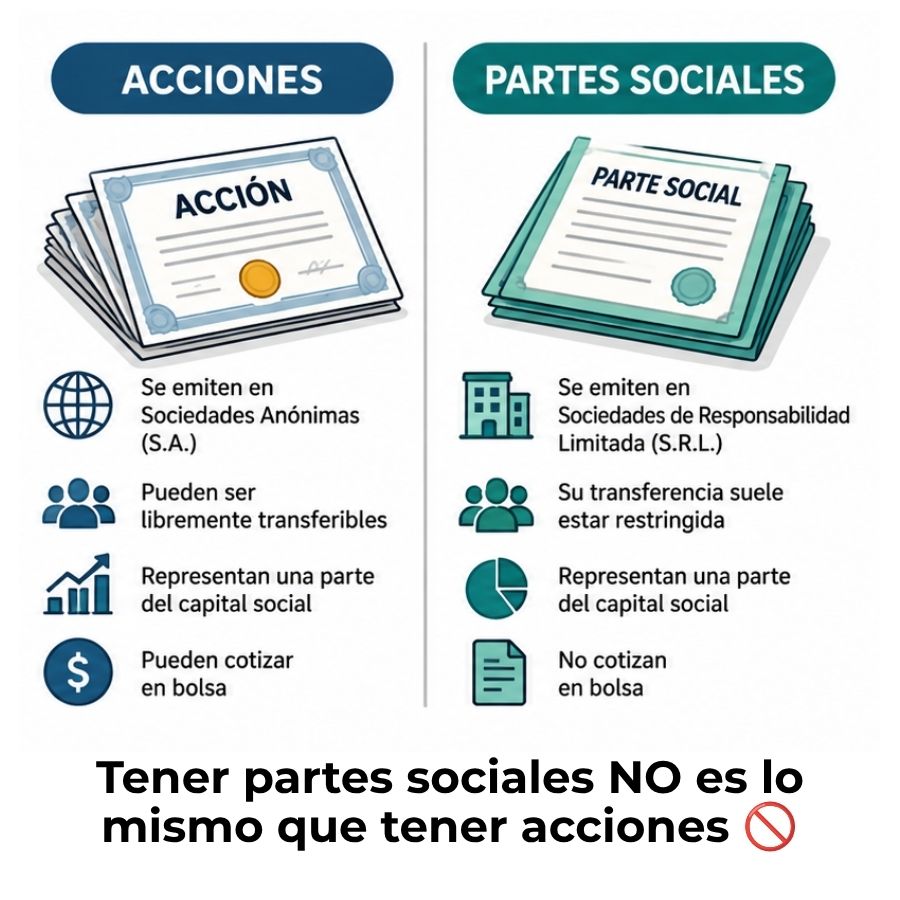
Diferencia entre acciones y partes sociales

Asiento contable de la reducción de capital social
La exclusión de un socio
