
Cuando un socio decide salir de la sociedad y tú o la propia empresa adquiere su parte, la operación tiene más implicaciones contables de las que parece a primera vista. No basta con saber cuánto dinero cambia de manos; también importa quién compra, a quién le compra y qué relación existe entre ambas partes. Ahí es donde la contabilización puede salir bien o torcerse desde el principio.
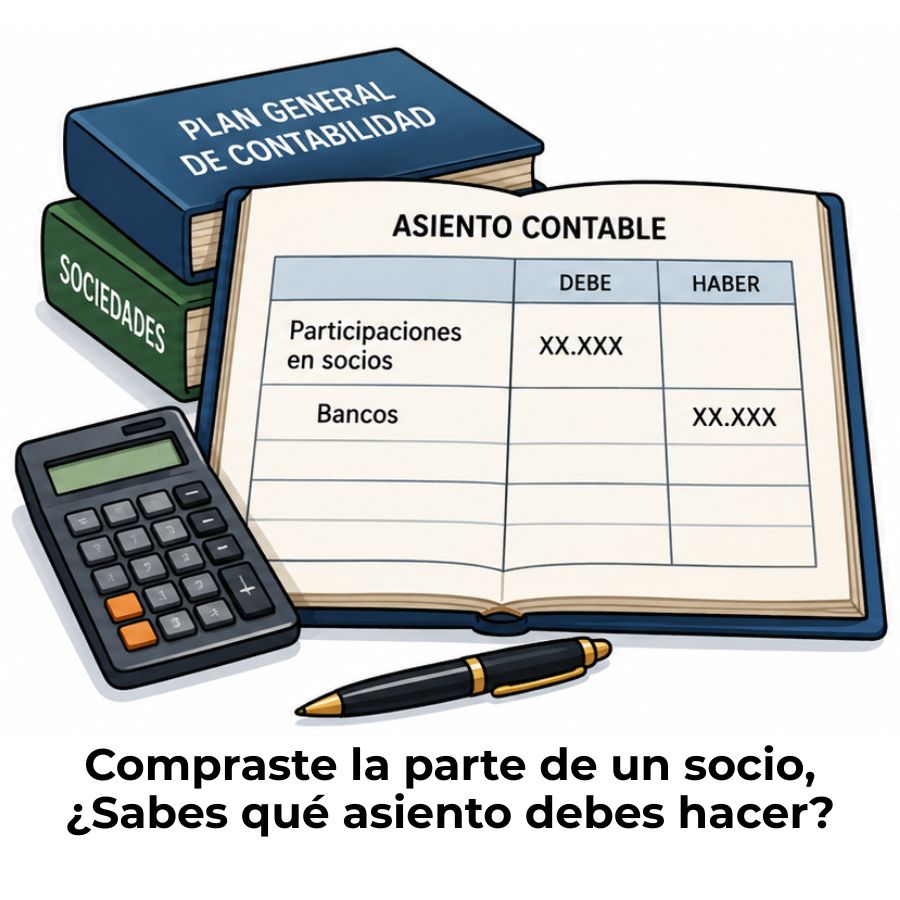
¿Qué significa comprar la parte de un socio en una sociedad?
Cuando hablamos de comprar la parte de un socio, nos referimos a la adquisición de sus participaciones o acciones dentro del capital social de una sociedad. A través de esta operación, el comprador —que puede ser otro socio, la propia sociedad o un tercero— pasa a titularizar los derechos económicos y políticos que antes correspondían al vendedor. El resultado es una redistribución del capital social sin que este aumente ni disminuya.
Desde el punto de vista contable, esta transacción genera un nuevo activo financiero en el balance de quien compra. No se trata de un gasto del ejercicio ni de una operación que afecte directamente a la cuenta de resultados en el momento de la compra. Lo que cambia es la composición del activo no corriente o corriente, según el plazo al que se pretenda mantener la inversión.
Diferencia entre participación y acción
Aunque en el lenguaje cotidiano se usan como sinónimos, participación y acción tienen diferencias jurídicas relevantes. Las participaciones son propias de las sociedades de responsabilidad limitada (SL), no cotizan en mercados regulados y su transmisión está sujeta a restricciones estatutarias. Las acciones, en cambio, corresponden a las sociedades anónimas (SA) y pueden estar admitidas a cotización. En la contabilización, la lógica es la misma, pero el contexto legal varía.
¿Cuándo se produce esta operación?
Esta operación ocurre en situaciones muy concretas: cuando un socio decide abandonar la sociedad, cuando hay conflictos entre socios, cuando la sociedad quiere concentrar el control o cuando un inversor externo adquiere una posición dentro de la compañía. En algunos casos, la propia sociedad puede recomprar sus propias participaciones, lo que tiene una contabilización distinta que veremos más adelante. Cada escenario exige revisar los estatutos sociales y la normativa del Plan General de Contabilidad antes de registrar nada.
Cuentas del PGC que intervienen en la operación
El Plan General de Contabilidad (PGC) clasifica las inversiones en instrumentos de patrimonio según dos criterios principales: el plazo al que se espera mantener la inversión y la naturaleza de la relación entre la empresa compradora y la sociedad cuyas participaciones se adquieren. De esa combinación surge la cuenta que corresponde utilizar en cada caso.
Cuenta 240: Participaciones a largo plazo en partes vinculadas
La cuenta 240 es la más habitual cuando la compra se produce entre empresas relacionadas. Dentro de ella existen subcuentas que distinguen si la sociedad cuyas participaciones se adquieren es una empresa del grupo (2403) o una empresa asociada (2404). Figura en el activo no corriente del balance y se valorará al coste de adquisición, que incluye el precio acordado más los costes directamente atribuibles a la operación.
Cuenta 250: Inversiones financieras a largo plazo en instrumentos de patrimonio
Cuando quien compra no tiene una relación de vinculación con la sociedad cuyas participaciones adquiere —es decir, no se trata de una empresa del grupo ni asociada—, la cuenta que corresponde es la 250. También se sitúa en el activo no corriente y su valoración inicial sigue la misma lógica de coste. Si la intención es mantener la inversión menos de un año, la cuenta correcta es la 540, que recoge inversiones financieras a corto plazo.
Cuenta 550 y cuentas del subgrupo 57
La cuenta 550 (Titular de la explotación) aparece en determinados contextos de empresas individuales o cuando hay cuentas corrientes entre socios y la empresa. En la mayoría de los casos, la contrapartida al registrar la compra de participaciones será una cuenta del subgrupo 57, concretamente la cuenta 572 (Bancos e instituciones de crédito, cuenta corriente) si el pago se realiza al contado, o la 551 si queda aplazado mediante una cuenta corriente con socios.
¿Cómo se valora la compra de la parte de un socio?
La valoración de las participaciones en el momento de su adquisición es uno de los puntos que más dudas genera. El PGC establece que las inversiones en instrumentos de patrimonio se valoran inicialmente al coste, que equivale al valor razonable de la contraprestación entregada más los costes de transacción directamente atribuibles. Esto significa que el precio que aparece en la escritura pública no siempre coincide con el importe que debes registrar en la cuenta contable.
Valoración al coste: qué incluye y qué no
El valor de adquisición que registras en el activo engloba el precio pactado con el socio vendedor y todos los costes directamente relacionados con la operación: honorarios notariales, costes de intermediación, aranceles registrales y cualquier otro gasto imprescindible para completar la compraventa. Lo que no forma parte del coste de adquisición son los gastos administrativos internos ni los costes que habrías asumido aunque la operación no se hubiera realizado.
¿Qué pasa cuando el precio pactado difiere del valor nominal?
Es frecuente que el precio acordado entre las partes no coincida con el valor nominal de las participaciones. Esto no es un error; simplemente refleja que el mercado valora la sociedad de forma distinta a lo que figura en sus estatutos. Si pagas más del valor nominal, el exceso queda recogido igualmente en la cuenta de participaciones como mayor coste. Si pagas menos, el importe registrado es el precio efectivamente pactado, y no se genera ningún ingreso en ese momento por la diferencia.
Asiento contable de la compra de participaciones a un socio
El asiento que registra la compra varía según cómo se produzca el pago: al contado, de forma aplazada o mediante compensación de cuentas. A continuación verás los tres supuestos más habituales con sus asientos correspondientes. En todos los casos, el importe del debe coincide con el coste total de adquisición, que incluye el precio pactado más los gastos directamente atribuibles.
Supuesto 1: Pago al contado
La situación más sencilla: la sociedad compradora abona en el acto el importe acordado y todos los gastos de la operación. El activo financiero entra en balance y la tesorería disminuye en la misma cuantía. Si la operación implica una empresa del grupo y el plazo es largo, la cuenta que recibe el cargo es la 2403.
Supuesto 2: Pago aplazado
Cuando el precio no se satisface de forma inmediata, el importe pendiente queda registrado como una deuda con el vendedor. La cuenta más habitual para recoger ese pasivo es la 551 (Cuenta corriente con socios y administradores) o la 170 (Deudas a largo plazo) si el aplazamiento supera el año. La inversión entra en el activo por el importe total del coste, con independencia de cuándo se pague.
Supuesto 3: Compra entre empresas del grupo
Cuando la operación se produce entre sociedades que forman parte del mismo grupo, la NRV 21.ª del PGC establece criterios específicos que prevalecen sobre las reglas generales. En estas operaciones, la valoración puede diferir del precio pactado si las condiciones no son las de mercado. La diferencia entre el coste histórico contable y el precio acordado no se reconoce como resultado, sino que puede implicar un ajuste en el patrimonio neto, por lo que es fundamental revisar la norma antes de contabilizar.
Gastos de la operación: cómo se contabilizan
Los gastos que surgen directamente de la compraventa de participaciones —notaría, registro mercantil, asesores externos, intermediarios— no van a la cuenta de resultados del ejercicio. Se incorporan al valor de adquisición del activo financiero y quedan registrados en la misma cuenta que las participaciones: la 240, la 250 o la 540, según corresponda. Este tratamiento es consecuencia directa del principio de valoración al coste que recoge el PGC.
Para ilustrarlo con un ejemplo sencillo: si pagas 45.000 € por las participaciones y 1.200 € de notaría, el importe total que cargas en la cuenta 240 es 46.200 €. No existe un gasto separado por los honorarios notariales. Quedan integrados en el activo desde el primer momento y solo afectarán al resultado cuando vendas las participaciones o cuando registres un deterioro de valor.
Deterioro de valor tras la compra: cuándo y cómo registrarlo
Una vez que las participaciones están en tu balance, debes revisarlas al cierre de cada ejercicio para comprobar si su valor se ha deteriorado. El PGC exige reconocer una pérdida por deterioro cuando el importe recuperable de la inversión es inferior a su valor contable. El importe recuperable es el mayor entre el valor razonable menos los costes de venta y el valor en uso, es decir, el valor actual de los flujos de caja que se espera obtener de la inversión.
El deterioro se registra en la cuenta 696 (Pérdidas por deterioro de participaciones y valores representativos de deuda a largo plazo en partes vinculadas) con abono a la cuenta 2960 o 2963, según el tipo de empresa participada. Si en ejercicios posteriores se recupera valor, se puede revertir la pérdida hasta el límite de lo que se deterioró previamente, con cargo a la cuenta de deterioro y abono a un ingreso por reversión.
Errores frecuentes al contabilizar esta operación
Conocer los errores más habituales te ayuda a evitarlos desde el principio. Muchos de ellos no se detectan en el momento del asiento, sino meses después, cuando se preparan las cuentas anuales o cuando el auditor revisa el balance.
- No incluir los gastos de transacción en el coste: Llevar la notaría o el registro mercantil directamente a una cuenta de gasto (62x o 63x) cuando deberían incorporarse al valor del activo financiero. Esto infravalora la inversión y adelanta artificialmente un gasto.
- Usar la cuenta equivocada según la relación entre empresas: Registrar en la cuenta 250 una inversión en una empresa del grupo cuando la cuenta correcta es la 240, o viceversa. El error afecta a la clasificación del activo y puede distorsionar el análisis financiero del balance.
- Confundir autocartera con compra a un socio: Cuando la sociedad recompra sus propias participaciones, la cuenta que corresponde es la 108, no la 240 ni la 250. Son operaciones distintas con implicaciones contables y legales completamente diferentes.
- Reconocer un ingreso por comprar por debajo del valor nominal: Si el precio pactado es inferior al valor nominal de las participaciones, no existe un ingreso en ese momento. El activo se registra simplemente por el coste real pagado.
- No revisar el deterioro al cierre del ejercicio: Mantener las participaciones en balance al coste original sin comprobar si su valor se ha deteriorado incumple la normativa y sobrevalora el activo.
Algunos de estos errores tienen su origen en una confusión sobre el tipo de relación entre la empresa compradora y la participada. Por eso, antes de registrar el asiento, conviene identificar si existe vinculación y en qué grado, algo que también condiciona la información que debes incluir en la memoria de las cuentas anuales. Si tienes dudas sobre el proceso previo, puedes repasar qué supone la exclusión de un socio y cuándo se aplica frente a una transmisión voluntaria de participaciones.
Preguntas frecuentes
¿Qué cuenta se usa para contabilizar la compra de participaciones a un socio?
Depende de la relación entre la empresa compradora y la sociedad cuyas participaciones se adquieren, y del plazo previsto para mantener la inversión. Si hay vinculación (empresa del grupo o asociada) y el horizonte es a largo plazo, se usa la cuenta 240 o alguna de sus subcuentas (2403, 2404). Si no hay vinculación y el plazo es largo, corresponde la cuenta 250. Para inversiones a corto plazo en terceros no vinculados, la cuenta es la 540. Si la sociedad recompra sus propias participaciones, la cuenta es la 108.
¿Cómo afecta la compra de participaciones al balance de la empresa?
La compra de participaciones genera un nuevo activo financiero que se incorpora al activo no corriente (o corriente, si el plazo es inferior a un año). Al mismo tiempo, la tesorería disminuye si el pago es al contado, o aparece una nueva deuda en el pasivo si el pago queda aplazado. El resultado del ejercicio no se ve afectado en el momento de la compra; el impacto en pérdidas y ganancias llega, en todo caso, cuando se venden las participaciones o cuando se registra un deterioro de su valor.
¿Los gastos de notaría se incluyen en el valor de adquisición?
Sí. Los honorarios notariales, los aranceles registrales y cualquier otro coste directamente atribuible a la operación forman parte del coste de adquisición de las participaciones y se cargan en la misma cuenta que recoge el valor de la inversión. No se llevan a una cuenta de gasto del ejercicio. Esta regla deriva directamente de la NRV 9.ª del PGC, que establece que las inversiones en instrumentos de patrimonio se valoran inicialmente al coste, incluyendo los costes de transacción.
¿Qué diferencia hay entre comprar participaciones a un socio y ampliar capital?
Son operaciones radicalmente distintas. Cuando compras participaciones a un socio, el capital social de la sociedad participada no cambia; simplemente cambia quién ostenta esa parte del capital. En una ampliación de capital, en cambio, la propia sociedad emite nuevas participaciones, lo que aumenta su capital social y genera nuevos recursos propios. Desde el punto de vista de quien invierte, ambas pueden suponer incorporarse a una sociedad, pero sus efectos contables y legales sobre la empresa participada son completamente diferentes. Para más contexto sobre la estructura del capital, puedes consultar el libro de socios y cómo refleja los cambios en la titularidad.
¿Qué ocurre si pago menos del valor nominal por las participaciones?
Si el precio pactado es inferior al valor nominal de las participaciones, el activo financiero simplemente se registra por el coste real pagado. No se reconoce ningún ingreso ni ningún resultado en el momento de la compra por esa diferencia. El valor nominal de las participaciones es un dato estatutario de la sociedad participada, pero no condiciona el importe al que tú debes registrar la inversión en tu contabilidad, que siempre será el coste efectivo de adquisición, incluyendo los gastos de la operación.
¿Cuándo se considera que la sociedad compradora tiene control sobre la participada?
Según el PGC y la normativa mercantil española, se entiende que existe control cuando la sociedad compradora posee la mayoría de los derechos de voto, puede nombrar o destituir a la mayoría de los miembros del órgano de administración, o puede dirigir las políticas financieras y de explotación de la participada. No siempre basta con superar el 50 % del capital; también hay que analizar los acuerdos de accionistas y los estatutos. Este análisis determina si la participada pasa a considerarse empresa del grupo, lo que afecta directamente a la cuenta contable que debes utilizar y a las obligaciones de consolidación.
¿Cómo se contabiliza si el pago es en especie y no en dinero?
Cuando la contraprestación no es dinero, sino otro activo —por ejemplo, un inmueble o un paquete de acciones de otra sociedad—, el coste de adquisición de las participaciones se determina por el valor razonable del activo entregado en el momento de la operación. Al mismo tiempo, debes dar de baja el activo que entregas a su valor contable y reconocer la diferencia respecto a su valor razonable como resultado de la operación. Es una de las variantes más complejas de esta transacción, y suele requerir una valoración independiente para justificar el valor razonable ante terceros y ante la administración tributaria.
Conclusión
Contabilizar la compra de la parte de un socio no es una operación mecánica. Requiere que identifiques correctamente el tipo de relación entre las empresas, el plazo al que piensas mantener la inversión y todos los costes que forman parte del valor de adquisición. De esa combinación depende tanto la cuenta que utilizas como la información que debes revelar en la memoria.
Los puntos que más influyen en hacerlo bien son tres: elegir la cuenta correcta del PGC (240, 250 o 540 según el caso), incluir todos los gastos directamente atribuibles en el valor del activo y revisar el deterioro al cierre de cada ejercicio. Si aplicas estos criterios desde el primer asiento, evitas ajustes posteriores que pueden complicar la auditoría o la declaración del impuesto sobre sociedades. También te ayudará a entender cómo se contabiliza la exclusión de un socio, ya que comprender cómo se contabiliza la exclusión de un socio te da una visión más completa de las distintas formas en que un socio puede salir de la sociedad.
Si quieres seguir profundizando en la contabilidad de sociedades, este sitio web tiene más contenidos que te ayudarán a dominar cada operación con seguridad y sin depender de que alguien te explique cada paso desde cero.
Sigue aprendiendo:

Capitalización de utilidades: Más patrimonio sin nuevos socios
Sociedad de hecho: El negocio que existe sin que lo sepas
Socio capitalista: El inversor silencioso que toda empresa necesita
Requisitos para ser socio de una sociedad de hecho

¿Qué pasa si el capital suscrito no se paga completo?
El valor nominal de las acciones
Libro de socios: Protege la titularidad de tu empresa
Disolución societaria: Protege tus derechos desde el primer paso
