
La contabilidad de sociedades es la rama de la contabilidad encargada de registrar y analizar las operaciones financieras de las empresas constituidas como personas jurídicas. Desde la aportación inicial de los socios hasta la distribución de utilidades, esta disciplina permite conocer en todo momento la situación real del patrimonio social y cumplir con las obligaciones legales que exige la normativa mercantil.
¿Qué es la contabilidad de sociedades?
La contabilidad de sociedades es la rama de la contabilidad que estudia y registra las particularidades financieras y jurídicas de las empresas constituidas bajo la figura de persona jurídica. A diferencia de la contabilidad que lleva una persona natural o un autónomo, aquí el sujeto contable es la propia sociedad: una entidad con vida legal propia, separada de sus socios.
Esta disciplina abarca todo el ciclo económico de una sociedad: desde el momento en que los socios realizan sus primeras aportaciones hasta los movimientos más complejos, como una ampliación de capital o una fusión con otra empresa. Su función central es reflejar con exactitud los derechos y obligaciones que existen entre los socios, la sociedad y su patrimonio.
Su lugar dentro de la contabilidad financiera
La contabilidad de sociedades forma parte de la contabilidad financiera, aunque en la práctica se estudia de forma diferenciada por la complejidad que añade la normativa mercantil. No existe como un sistema contable independiente, sino como un conjunto de particularidades que se aplican cuando la empresa tiene personalidad jurídica propia.
Esto significa que sus registros siguen los mismos principios y normas que cualquier contabilidad financiera —el Plan General de Contabilidad, el Código de Comercio o las normas internacionales vigentes según el país— pero con un énfasis especial en las operaciones propias del mundo societario: constitución, variaciones de capital, reparto de resultados o fusiones.
¿En qué se diferencia de la contabilidad general?
La contabilidad general registra las operaciones cotidianas de cualquier negocio: ventas, compras, gastos e ingresos. La contabilidad de sociedades, en cambio, se concentra en las operaciones que afectan la estructura jurídica y patrimonial de la empresa: cómo se forma el capital, quiénes son los socios, cómo se modifican sus participaciones y qué ocurre cuando la sociedad se transforma o desaparece.
Objetivos de la contabilidad de sociedades
El propósito más inmediato de esta disciplina es proporcionar información financiera precisa y confiable sobre la situación económica de la empresa. Pero sus objetivos van más allá de un simple registro de números: busca garantizar la transparencia entre los socios, facilitar la toma de decisiones y cumplir con las obligaciones legales que impone la normativa mercantil.
Transparencia
Ofrecer información veraz y accesible a todos los socios, inversores y acreedores sobre la realidad económica de la sociedad.
Control patrimonial
Reflejar fielmente los activos, pasivos y patrimonio neto de la sociedad en cada momento del ejercicio.
Cumplimiento legal
Asegurar que la empresa cumple con sus obligaciones contables, fiscales y mercantiles según la legislación vigente.
Toma de decisiones
Proveer datos financieros que permitan a los directivos y socios decidir con fundamento sobre el rumbo de la empresa.
Otro objetivo que distingue a esta rama es el de registrar con exactitud la relación entre los socios y la sociedad: quién aportó qué, en qué proporción participa cada uno en los beneficios y pérdidas y cómo se ve afectado su derecho cuando el capital varía. Esta trazabilidad es clave para resolver conflictos y para auditar la gestión.
Características principales que la definen
La contabilidad de sociedades tiene rasgos propios que la distinguen de otros enfoques contables. Conocerlos te ayuda a entender por qué una sociedad necesita un tratamiento contable diferente al de un negocio unipersonal.
¿Qué operaciones registra la contabilidad de sociedades?
El campo de acción de esta disciplina va mucho más allá del registro diario de ingresos y gastos. Se ocupa de todos los eventos que modifican la estructura jurídica o patrimonial de la empresa, desde el momento en que los socios se unen para crearla hasta el día en que deciden disolverla. A continuación se describen las principales operaciones que cubre.
Constitución y aportes de capital
El primer hecho contable de toda sociedad ocurre cuando los socios realizan sus aportes de capital. Estos aportes pueden ser en dinero en efectivo, en bienes muebles o inmuebles, o incluso en derechos y créditos. El registro correcto de estas aportaciones iniciales es la base sobre la que se construye toda la contabilidad de la sociedad, ya que determina el patrimonio de partida y la proporción en que cada socio participa en la empresa.
Cada tipo de sociedad tiene sus propias reglas sobre el mínimo a aportar y la forma en que los aportes deben documentarse. Por eso, desde el primer asiento contable, la disciplina exige conocer tanto las normas mercantiles como las contables para registrar adecuadamente lo que cada socio pone sobre la mesa.
Variaciones del capital social
Una vez constituida la sociedad, su capital no es estático. Puede aumentar cuando los socios acuerdan inyectar nuevos recursos —lo que se conoce como aumento de capital social— o puede reducirse cuando la empresa decide devolver parte del patrimonio a los socios o sanear pérdidas acumuladas mediante una reducción de capital social. Cada variación debe reflejarse con precisión en los libros contables y comunicarse formalmente según exija la ley.
Tipos de capital que gestiona la contabilidad de sociedades
- Capital autorizado: El monto máximo de capital que los estatutos permiten emitir.
- Capital suscrito: La parte del capital autorizado que los socios se han comprometido a aportar.
- Capital pagado: La fracción que los socios ya han entregado efectivamente a la sociedad.
- Capital variable: El capital que puede aumentarse o reducirse sin modificar los estatutos, en ciertos tipos societarios.
- Capital social mínimo: El importe mínimo exigido por ley para constituir un tipo de sociedad determinado.
Distribución de resultados entre socios
Al cierre de cada ejercicio, la sociedad determina si obtuvo ganancias o pérdidas. Si hay utilidades, la asamblea de socios decide qué porcentaje se reparte y qué porcentaje se reinvierte. La contabilidad debe registrar la utilidad repartible y el asiento correspondiente al dividendo o participación de cada socio, diferenciando claramente lo que se distribuye de lo que queda retenido como reserva o se capitaliza.
Cuando los socios deciden no repartir las ganancias en efectivo, sino incorporarlas al capital, se produce la capitalización de utilidades. Esta operación incrementa el capital social sin que entre dinero nuevo a la empresa, lo que también requiere un registro específico y preciso.
Disolución y liquidación societaria
Cuando una sociedad llega al final de su vida, ya sea por decisión de los socios, por cumplimiento de su objeto o por mandato judicial, se inicia un proceso conocido como disolución societaria. La contabilidad debe acompañar cada etapa de este proceso: el pago de las deudas pendientes, la realización de los activos y la distribución del remanente entre los socios según su participación.
Elementos clave del patrimonio social
El patrimonio de una sociedad no se reduce a un único número. Está formado por múltiples elementos que la contabilidad debe identificar, clasificar y registrar con independencia. Comprender cada componente es indispensable para leer correctamente los estados financieros de cualquier empresa y para tomar decisiones con fundamento real.
El capital social representa el valor total que los socios acordaron aportar y que queda registrado en la escritura de constitución. Junto a él conviven las reservas —que son utilidades del pasado no distribuidas— y la prima de emisión, que surge cuando un nuevo socio paga más que el valor nominal de las acciones o participaciones. Estos tres elementos forman el núcleo del patrimonio neto de la sociedad.
Cuando una sociedad emite nuevas acciones y los inversores las pagan por encima de su valor nominal, el excedente se convierte en prima en colocación de acciones. Este registro protege a los socios originales, ya que evita que los nuevos ingresen en condiciones más ventajosas sin compensar el valor acumulado por la empresa.
Tipos de sociedades y sus particularidades contables
No todas las sociedades funcionan igual ni tienen las mismas obligaciones contables. La forma jurídica que adopta una empresa condiciona directamente cómo se registran sus operaciones, cómo se distribuyen los resultados y cuáles son las obligaciones formales que debe cumplir. Conocer los principales tipos de sociedades es, por eso, un punto de partida obligado en esta disciplina.
Puedes profundizar en las diferencias entre cada figura legal en el artículo sobre tipos de sociedades, donde se analizan sus características, su capital mínimo y sus obligaciones mercantiles. A grandes rasgos, estas son las formas más comunes y sus rasgos contables distintivos:
Dentro de cada tipo, los socios pueden tener distintos roles. El socio capitalista aporta dinero o bienes, el socio industrial contribuye con su trabajo o conocimiento y el socio administrador gestiona la empresa y puede percibir una retribución adicional. Cada rol implica un tratamiento contable distinto al momento de registrar su participación en los resultados.
Marco normativo que regula la contabilidad de sociedades
La contabilidad de sociedades no opera en el vacío: está respaldada por un conjunto de normas jurídicas y contables que determinan cómo deben registrarse las operaciones. Esta normativa varía según el país, pero en términos generales se apoya en tres pilares: el derecho mercantil, los principios contables generalmente aceptados y, en muchos países, las Normas Internacionales de Información Financiera (NIIF/IFRS).
La contabilidad de sociedades estudia las particularidades contables que presenta la regulación jurídico-mercantil de las empresas: constitución, ampliaciones y reducciones de capital, disolución y fusiones.
En España, por ejemplo, el Código de Comercio obliga a todo empresario a llevar un libro Diario y un libro de Inventarios y Cuentas Anuales. Las sociedades mercantiles añaden además un libro de actas y, según su forma, otros registros específicos. Organismos como el Instituto de Contabilidad y Auditoría de Cuentas (ICAC) en España o los colegios de contadores en América Latina son las autoridades que dictan y actualizan estas normas.
El libro de socios es uno de los registros obligatorios más importantes en muchas formas societarias. En él se anota quién forma parte de la sociedad, qué participación tiene cada uno y cuándo se producen transferencias o cambios de titularidad. Este documento es la evidencia formal de la propiedad dentro de la empresa y resulta imprescindible ante cualquier auditoría, litigio o trámite notarial.
¿Para qué sirve la contabilidad de sociedades en la práctica?
Más allá de la teoría, esta disciplina tiene aplicaciones concretas en el día a día de cualquier empresa. Sirve para tomar decisiones con información real, para proteger los derechos de cada socio y para cumplir con las exigencias legales que el Estado impone a las personas jurídicas. Sin una contabilidad de sociedades bien llevada, es imposible saber con certeza cuánto vale la empresa, quién tiene derecho a qué y cuál es la salud financiera real del negocio.
Ingreso o salida de un socio
Cuando un socio ingresa, la contabilidad registra su aportación y actualiza el capital. Si sale, se documenta la liquidación de su participación. La exclusión de un socio tiene además implicaciones legales que deben quedar reflejadas en los libros.
Escisión de la empresa
Si la sociedad decide dividirse en dos o más entidades, la escisión de una sociedad genera asientos contables complejos que redistribuyen activos, pasivos y capital entre las nuevas empresas resultantes.
Relación con los accionistas
En las sociedades por acciones, la contabilidad es el vínculo formal entre la empresa y sus accionistas. Ellos dependen de los estados financieros para conocer el valor de su inversión y decidir si mantienen, amplían o venden su participación.
También cumple un papel decisivo cuando la sociedad atraviesa una reestructuración interna. Una escisión, una fusión o una simple modificación estatutaria generan movimientos patrimoniales que deben contabilizarse con precisión para que la empresa no pierda trazabilidad histórica de su estructura de capital.
Preguntas frecuentes
¿Cuál es la diferencia entre contabilidad de sociedades y contabilidad financiera?
La contabilidad financiera es el sistema general que registra todas las operaciones económicas de una empresa, desde las compras hasta los gastos de nómina. La contabilidad de sociedades, en cambio, es una parte específica de esa contabilidad financiera que se enfoca en las operaciones propias de las empresas con personalidad jurídica: la constitución, las variaciones de capital, la relación entre socios y los procesos de disolución o fusión. No son sistemas distintos, sino que la segunda profundiza en aspectos que la primera trata de forma más general.
¿Qué documentos contables debe llevar una sociedad?
Como mínimo, una sociedad mercantil debe llevar un libro Diario, donde se registran cronológicamente todas las operaciones, y un libro de Inventarios y Cuentas Anuales, que incluye el balance de situación, la cuenta de pérdidas y ganancias y la memoria explicativa. Además, las sociedades añaden un libro de actas donde se recogen los acuerdos tomados en las juntas y, según el tipo societario, pueden estar obligadas a llevar el libro de socios o el registro de acciones nominativas. La normativa concreta varía según el país y la forma jurídica.
¿Quiénes usan la información que produce la contabilidad de sociedades?
La información que genera la contabilidad de sociedades tiene múltiples destinatarios. Los socios o accionistas la usan para conocer el valor de su inversión y decidir sobre la distribución de utilidades. Los inversores potenciales la analizan antes de entrar en la empresa. Los acreedores y bancos la consultan para evaluar la capacidad de pago. Las autoridades fiscales y mercantiles la exigen para comprobar el cumplimiento de las obligaciones legales. Y los propios directivos la utilizan para tomar decisiones estratégicas con información real y actualizada.
¿Qué es el capital social en la contabilidad de sociedades?
El capital social es el valor total que los socios acordaron aportar a la empresa al momento de su constitución, ya sea en dinero, bienes o derechos. Representa la garantía mínima frente a terceros y es la referencia sobre la que se calcula la participación de cada socio en los beneficios, pérdidas y decisiones de la empresa. Aparece en el pasivo del balance general, dentro del patrimonio neto, y su variación debe quedar documentada mediante acuerdos formales y asientos contables específicos.
¿Cómo se registra la constitución de una sociedad en contabilidad?
El registro contable de la constitución de una sociedad comienza cuando los socios suscriben su participación en el capital. En ese momento se reconoce un derecho de cobro frente a los socios —el capital suscrito— y una obligación de aportarlo. Cuando los socios entregan efectivamente su aporte, ese derecho se convierte en el activo correspondiente: efectivo, bienes o derechos. El asiento contable refleja simultáneamente el ingreso del activo aportado y el incremento del capital social en el patrimonio neto de la empresa recién creada.
¿Qué sucede contablemente cuando una sociedad se disuelve?
La disolución de una sociedad da inicio a un proceso de liquidación en el que se cancela su actividad ordinaria, se pagan todas las deudas y se distribuye el patrimonio restante entre los socios. Contablemente, cada paso requiere asientos específicos: la baja de activos, la cancelación de pasivos y, finalmente, el asiento que distribuye el remanente según la participación de cada socio. El proceso termina con el cierre definitivo de los libros y la cancelación de la sociedad en el registro mercantil.
¿Qué es la prima de emisión en la contabilidad de sociedades?
La prima de emisión es el importe adicional que un nuevo socio paga por encima del valor nominal de las acciones o participaciones que adquiere. Surge cuando una empresa ya tiene un valor acumulado superior al de su capital inicial —por reservas, utilidades retenidas o revalorización de activos— y los nuevos socios deben compensar a los antiguos por ese valor generado. Se registra en el patrimonio neto, junto al capital social, y no puede distribuirse libremente hasta que se cumplan las condiciones que establezca la ley.
Conclusión
La contabilidad de sociedades es la disciplina que te permite entender cómo se registra, controla y presenta la vida financiera de una empresa con personalidad jurídica propia. Desde el primer aporte de los socios hasta una posible disolución, cada evento tiene su reflejo exacto en los libros contables y en los estados financieros de la empresa.
Ahora que conoces sus fundamentos —el capital social, los tipos de socios, las variaciones de capital y el marco normativo— tienes las bases para seguir profundizando en cada operación concreta. Puedes aplicar este conocimiento para leer con más criterio los estados financieros de cualquier empresa o para entender mejor el funcionamiento interno de una sociedad mercantil.
Cada tema que exploraste aquí tiene mucho más por descubrir. En este sitio web encontrarás artículos dedicados a cada uno de los conceptos mencionados, desarrollados con el mismo nivel de detalle y claridad para que puedas avanzar paso a paso en tu formación contable.
Sigue aprendiendo:
Socio capitalista: El inversor silencioso que toda empresa necesita

Asiento contable del aumento de capital social
¿Quiénes pueden ser socios de una SAS?

Utilidad repartible: El dato que los socios siempre esperan

Diferencia entre capital suscrito y capital pagado
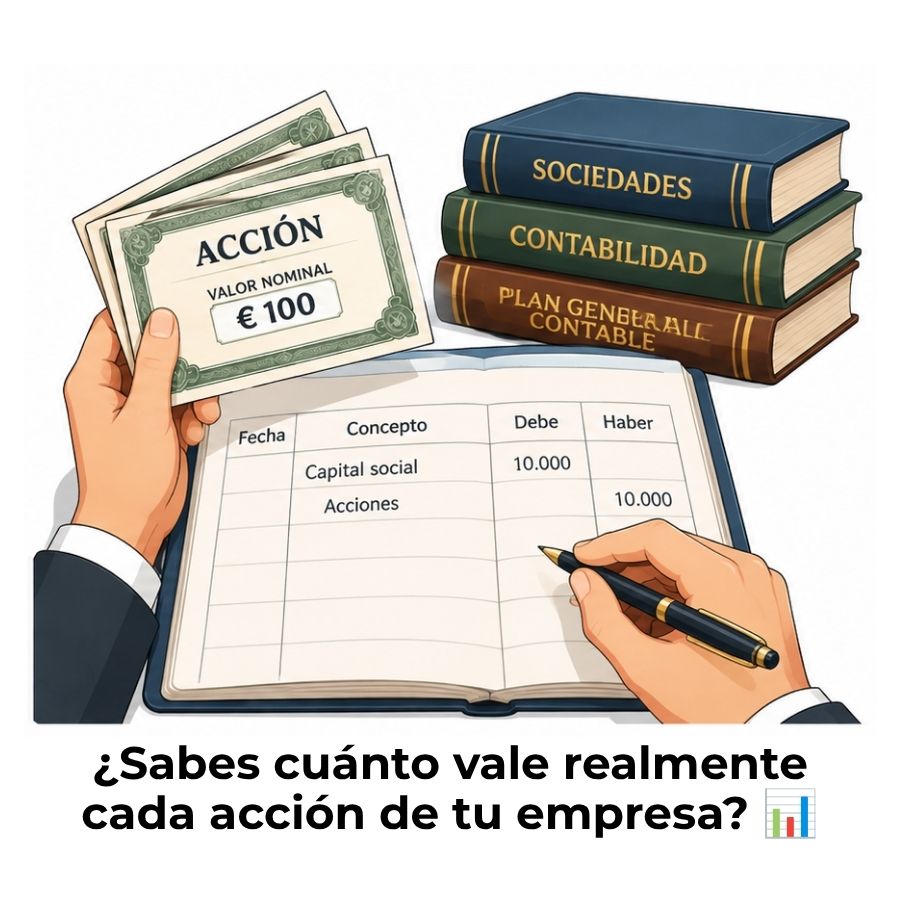
El valor nominal de las acciones
Sociedad de hecho: El negocio que existe sin que lo sepas
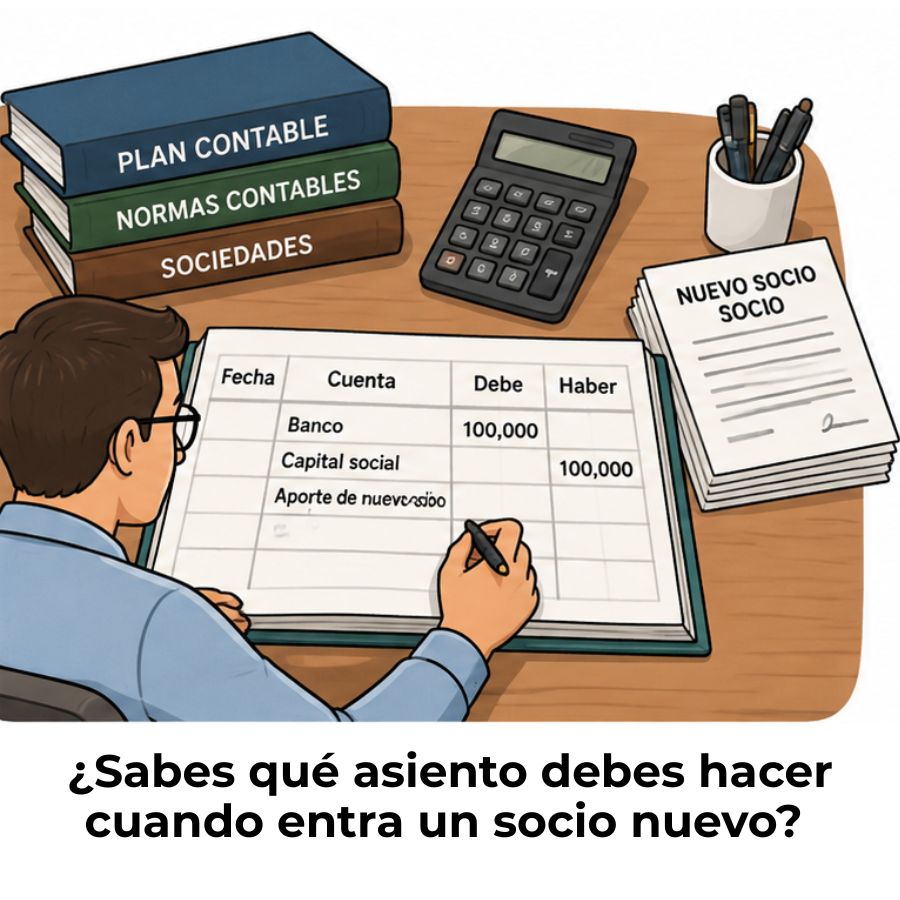
¿Cómo se contabiliza el ingreso de un nuevo socio?
