
Las sociedades son las diferentes formas legales bajo las cuales dos o más personas pueden unirse para desarrollar una actividad económica. Existen sociedades mercantiles como la S.A. o la S. de R.L., sociedades civiles y cooperativas. Cada una tiene requisitos distintos de capital, número de socios y nivel de responsabilidad. Conocerlas te permite elegir la estructura adecuada para cualquier proyecto empresarial.

¿Qué es una sociedad?
Una sociedad es un acuerdo legal entre dos o más personas que deciden combinar recursos para alcanzar un fin común. Ese fin puede ser económico, profesional o de beneficio mutuo.
Desde el punto de vista jurídico, al constituir una sociedad se crea una persona moral. Esto significa que la sociedad adquiere derechos y obligaciones propios, independientes de los socios que la forman.
En términos prácticos, una sociedad permite reunir capital, trabajo e ideas bajo una estructura organizada. Los socios comparten tanto las ganancias como las pérdidas que genere la actividad.
La naturaleza de cada sociedad varía según el grado de responsabilidad que asumen los socios. Algunas limitan esa responsabilidad al monto aportado, mientras que otras la extienden al patrimonio personal.
También influye el tipo de actividad que se desarrollará. Las actividades comerciales suelen canalizarse a través de sociedades mercantiles, en tanto que las actividades profesionales o sin fines de lucro recurren a sociedades civiles.
Comprender qué es una sociedad resulta fundamental para cualquier estudiante de contabilidad. Sin este concepto base, es imposible entender cómo se registran contablemente las operaciones de cada tipo de organización empresarial.
A diferencia de una empresa unipersonal, donde una sola persona asume todo el control y la responsabilidad, la sociedad distribuye funciones y riesgos entre varios participantes.
El contrato social es el documento fundacional que da vida a la sociedad. En él se establecen las reglas de convivencia, las aportaciones de cada socio y la forma de tomar decisiones.
Elementos esenciales de toda sociedad
Para que una sociedad exista legalmente, debe reunir ciertos componentes que la ley establece como obligatorios. Sin estos elementos, el acuerdo entre los socios carece de validez jurídica.
- Socios: Son las personas físicas o morales que deciden unirse. Cada tipo de sociedad exige un número mínimo distinto, pero siempre se necesitan al menos dos participantes, salvo excepciones como la S.A.S.
- Contrato social: Es el documento donde se plasman las reglas de la sociedad. Incluye el objeto social, la duración, el domicilio, la forma de administración y el reparto de utilidades.
- Capital social: Representa el conjunto de aportaciones que realizan los socios. Puede ser en dinero, bienes o incluso en trabajo, dependiendo de la legislación aplicable.
- Objeto social: Define la actividad económica que la sociedad va a realizar. Debe ser lícito, posible y estar claramente descrito en la escritura constitutiva.
- Razón o denominación social: Es el nombre oficial con el que la sociedad opera y se identifica ante terceros. Va acompañado de las siglas que indican el tipo de sociedad.
- Domicilio social: Lugar donde la sociedad establece su sede principal. Determina la jurisdicción legal y fiscal a la que queda sujeta.
- Órganos de gobierno: Son las estructuras internas encargadas de la toma de decisiones, la administración y la vigilancia de la sociedad.
Marco legal que regula las sociedades
En la mayoría de los países latinoamericanos, las sociedades se regulan a través de leyes mercantiles y civiles específicas. En México, por ejemplo, la Ley General de Sociedades Mercantiles es la norma principal.
Esta ley establece los tipos de sociedades reconocidos, los requisitos para su constitución y las obligaciones que cada una debe cumplir. Todo acto de creación de una sociedad debe formalizarse ante notario o corredor público.
El Código Civil complementa la regulación cuando se trata de sociedades civiles. Además, existen leyes especiales para las cooperativas y para ciertos sectores regulados como el financiero.
La inscripción en el Registro Público de Comercio otorga personalidad jurídica plena a la sociedad. Sin este trámite, la sociedad podría considerarse irregular y los socios responderían de forma ilimitada.
Conocer el marco legal no es opcional para quienes estudian contabilidad de sociedades. Cada tipo de sociedad genera obligaciones contables y fiscales diferentes que dependen directamente de la ley que las rige.
Clasificación general de las sociedades
Los tipos de sociedades pueden organizarse en distintas categorías dependiendo de varios criterios. Los más utilizados son el grado de responsabilidad de los socios, la naturaleza de la actividad y la forma en que se estructura el capital.
No existe una clasificación única ni universal. Cada país adapta sus categorías a su propio sistema legal. Sin embargo, las bases conceptuales son muy similares en toda Latinoamérica.
Entender esta clasificación facilita comparar las opciones disponibles antes de constituir cualquier organización. A continuación se presentan las divisiones más importantes.
Sociedades de personas y sociedades de capital
Esta clasificación se basa en qué es más importante para la sociedad: la identidad de los socios o el dinero que aportan. Es una de las distinciones más fundamentales.
En las sociedades de personas, lo que importa es quién es el socio. La confianza mutua, la experiencia y las habilidades personales son el eje central de la organización.
En las sociedades de capital, lo relevante es cuánto aporta cada socio. La identidad personal pasa a segundo plano, y los derechos se miden según el porcentaje de participación económica.
Sociedades civiles y sociedades mercantiles
La diferencia principal radica en la finalidad económica. Las sociedades mercantiles buscan realizar actos de comercio con fines de lucro. Las civiles persiguen objetivos profesionales, culturales o de prestación de servicios no comerciales.
Las sociedades mercantiles se rigen por la legislación comercial, mientras que las civiles se regulan por el Código Civil. Esta distinción afecta directamente los registros contables, las obligaciones fiscales y la forma de administración.
Tipos de sociedades mercantiles
Las sociedades mercantiles son las formas jurídicas diseñadas para realizar actividades comerciales con fines de lucro. La legislación mercantil reconoce varios tipos, cada uno con requisitos específicos de capital, socios y responsabilidad.
| Tipo de sociedad | Abreviatura | Socios mínimos | Responsabilidad | Capital representado en |
|---|---|---|---|---|
| Sociedad Anónima | S.A. | 2 | Limitada al monto de acciones | Acciones |
| Sociedad de Responsabilidad Limitada | S. de R.L. | 2 | Limitada al monto de aportaciones | Partes sociales |
| Sociedad en Nombre Colectivo | S.N.C. | 2 | Ilimitada, subsidiaria y solidaria | Participaciones |
| Sociedad en Comandita Simple | S. en C.S. | 2 | Mixta (limitada e ilimitada) | Participaciones |
| Sociedad en Comandita por Acciones | S. en C. por A. | 2 | Mixta (limitada e ilimitada) | Acciones |
| Sociedad por Acciones Simplificada | S.A.S. | 1 | Limitada al monto de acciones | Acciones |
Sociedad Anónima (S.A.)
La sociedad anónima es uno de los tipos de sociedades más conocidos y utilizados en el mundo empresarial. Su principal característica es que el capital social se divide en acciones que pueden transmitirse libremente.
Los accionistas responden únicamente hasta el monto de sus acciones. Esto significa que, si la empresa tiene deudas, el patrimonio personal de cada socio está protegido.
Para constituir una S.A. se requieren como mínimo dos accionistas. No existe un límite máximo de socios, lo que la convierte en una opción ideal para empresas que planean crecer y captar inversión.
La administración puede estar a cargo de un administrador único o de un consejo de administración. Además, la ley exige la existencia de un órgano de vigilancia que supervise las operaciones financieras.
Requisitos de capital y estructura accionaria
La Ley General de Sociedades Mercantiles establece que el capital mínimo de una S.A. no debe ser inferior a cincuenta mil pesos. Este monto debe estar íntegramente suscrito al momento de la constitución.
Además, al menos el veinte por ciento del valor de cada acción pagadera en efectivo debe exhibirse en el acto de constitución. Las acciones pagaderas en especie deben estar totalmente cubiertas.
El capital social se divide en acciones de igual valor. Cada acción otorga a su titular los mismos derechos, salvo que los estatutos establezcan series con características distintas.
Las acciones pueden ser nominativas y su transmisión queda registrada en un libro de accionistas. El capital puede ser fijo, variable o una combinación de ambos, lo cual se indica con las siglas S.A. de C.V.
Órganos de administración y vigilancia
La S.A. opera mediante tres órganos principales que garantizan un gobierno corporativo equilibrado. Cada órgano tiene funciones específicas que no pueden delegarse a otro.
La asamblea de accionistas puede ser ordinaria o extraordinaria. La ordinaria se reúne al menos una vez al año. La extraordinaria se convoca cuando surgen asuntos que requieren decisiones urgentes o de gran relevancia.
Sociedad de Responsabilidad Limitada (S. de R.L.)
La sociedad de responsabilidad limitada es otro de los tipos de sociedades más populares, especialmente entre negocios medianos y familiares. Los socios responden solo hasta el monto de sus aportaciones.
A diferencia de la S.A., el capital de la S. de R.L. no se divide en acciones, sino en partes sociales. Estas partes sociales no se representan mediante títulos negociables en el mercado.
La transmisión de las partes sociales requiere la aprobación de los demás socios, lo que la convierte en una estructura más cerrada y controlada que la sociedad anónima.
Esta sociedad es ideal cuando los socios desean mantener un grupo reducido de participantes y un control más directo sobre quién forma parte de la organización.
Aportaciones y partes sociales
Las aportaciones en una S. de R.L. pueden realizarse en dinero o en bienes. No se permiten aportaciones de industria, es decir, los socios no pueden aportar únicamente su trabajo como forma de participación en el capital.
Cada parte social es indivisible. Si un socio desea transferir su participación, necesita el consentimiento de los socios que representen la mayoría del capital social.
El capital mínimo fijo de la S. de R.L. es de tres mil pesos. Debe estar íntegramente suscrito y exhibirse al menos el cincuenta por ciento del valor de cada parte social al momento de la constitución.
Límite de socios y alcance de responsabilidad
La S. de R.L. admite un máximo de cincuenta socios. Este límite es una de las diferencias más notables frente a la S.A., que no tiene restricción en el número de accionistas.
La responsabilidad de cada socio se limita estrictamente al monto de su aportación. Si la sociedad enfrenta deudas superiores a su patrimonio, los acreedores no pueden reclamar los bienes personales de los socios.
Esta característica la hace muy atractiva para emprendedores que desean limitar su exposición financiera, pero mantener un control cercano sobre las decisiones del negocio.
Sociedad en Nombre Colectivo (S.N.C.)
La sociedad colectiva o en nombre colectivo es una de las formas más antiguas de asociación mercantil. Todos los socios responden de manera ilimitada, subsidiaria y solidaria por las deudas de la sociedad.
Esto significa que, si la sociedad no puede pagar sus obligaciones, los acreedores tienen derecho a exigir el pago a cualquiera de los socios con su patrimonio personal.
La razón social se forma con el nombre de uno o varios socios seguido de las palabras «y compañía» o sus equivalentes. Funciona bajo un principio de confianza absoluta entre los integrantes.
Debido al alto nivel de riesgo personal, la S.N.C. se utiliza cada vez menos en la práctica actual. Sin embargo, sigue siendo relevante en el estudio académico de los tipos de sociedades.
Sociedad en Comandita Simple (S. en C.S.)
La sociedad en comandita simple combina dos tipos de socios con responsabilidades muy diferentes. Existen socios comanditados, que responden de forma ilimitada, y socios comanditarios, cuya responsabilidad se limita a su aportación.
Los socios comanditados son quienes administran la sociedad y asumen el mayor riesgo. Los comanditarios aportan capital, pero no participan en la gestión diaria del negocio.
La razón social incluye el nombre de los socios comanditados. Si un socio comanditario permite que su nombre aparezca en la razón social, adquiere la responsabilidad ilimitada de los comanditados.
Este tipo de sociedad resulta útil cuando un grupo de inversionistas desea participar económicamente sin involucrarse en la operación ni asumir riesgos más allá de lo invertido.
Sociedad en Comandita por Acciones (S. en C. por A.)
La sociedad en comandita por acciones funciona de manera similar a la comandita simple, pero con una diferencia clave: el capital de los socios comanditarios se representa en acciones.
Los socios comanditados siguen respondiendo de forma ilimitada y solidaria. Sin embargo, los socios comanditarios adquieren su participación mediante acciones que pueden transferirse con mayor facilidad.
Esta estructura híbrida permite captar capital de forma más ágil, ya que las acciones son instrumentos más flexibles que las simples participaciones. Al mismo tiempo, mantiene la figura del socio gestor con responsabilidad total.
En la práctica, la S. en C. por A. se utiliza en situaciones específicas donde se requiere un liderazgo comprometido combinado con la posibilidad de atraer inversionistas externos.
Sociedad por Acciones Simplificada (S.A.S.)
La S.A.S. es el tipo de sociedad más reciente en la legislación mexicana. Puede constituirse con un solo accionista y no exige un capital mínimo, lo que la convierte en la opción más accesible para emprendedores.
Su constitución se realiza de forma electrónica a través del portal de la Secretaría de Economía. No requiere escritura pública ni intervención de notario, lo que reduce significativamente los costos y tiempos de creación.
Los ingresos anuales de una S.A.S. no pueden superar los cinco millones de pesos. Si la sociedad rebasa ese límite, debe transformarse en otro tipo de sociedad mercantil.
La responsabilidad de los accionistas se limita al monto de sus aportaciones. La administración recae en uno o varios accionistas designados en los estatutos sociales.
Sociedad civil y sus particularidades
La sociedad civil es un tipo de organización donde dos o más personas se asocian para realizar una actividad que no constituye una especulación comercial. Su finalidad principal no es el comercio, sino la prestación de servicios profesionales.
Bufetes de abogados, despachos contables, consultorios médicos y asociaciones de profesionistas son ejemplos típicos de sociedades civiles. Su regulación proviene del Código Civil y no de la legislación mercantil.
La responsabilidad de los socios puede ser limitada o ilimitada, según lo establezca el contrato social. Sin embargo, el socio administrador suele responder de forma subsidiaria e ilimitada.
Características de la sociedad civil
La sociedad civil tiene rasgos que la distinguen claramente de las sociedades mercantiles. Cada uno influye en su funcionamiento contable y administrativo.
- Objeto no comercial: La actividad que desarrolla no puede ser una especulación mercantil. Se orienta a servicios profesionales, científicos, artísticos o de beneficencia.
- Contrato consensual: Se formaliza mediante un contrato que puede otorgarse ante notario público. No requiere inscripción en el Registro Público de Comercio.
- Responsabilidad de los socios: Los socios responden de forma subsidiaria, solidaria e ilimitada por las deudas sociales, a menos que el contrato limite esta responsabilidad.
- Participación en pérdidas: Los socios industriales, es decir, quienes aportan trabajo, pueden quedar exentos de pérdidas si así lo estipula el contrato.
- Razón social: Se forma con el nombre de uno o más socios, seguido de las palabras «Sociedad Civil» o su abreviatura «S.C.».
- Administración flexible: Puede designarse uno o varios administradores, que no necesariamente deben ser socios.
Diferencias entre sociedad civil y mercantil
Distinguir entre ambas es indispensable para aplicar el régimen legal y contable correcto. A continuación se presentan las diferencias más relevantes.
| Aspecto | Sociedad civil | Sociedad mercantil |
|---|---|---|
| Finalidad | Servicios profesionales o no comerciales | Actos de comercio con fines de lucro |
| Legislación aplicable | Código Civil | Ley General de Sociedades Mercantiles |
| Registro | Ante notario público | Registro Público de Comercio |
| Responsabilidad | Puede ser ilimitada o limitada según contrato | Depende del tipo de sociedad |
| Capital mínimo | No se exige un mínimo legal | Varía según el tipo de sociedad |
| Transmisión de participación | Requiere consentimiento de todos los socios | Depende de la estructura (acciones o partes sociales) |
| Ejemplo | Despacho de abogados, consultorio médico | Empresa de manufactura, tienda comercial |
Sociedad Cooperativa y sus variantes
La sociedad cooperativa es una forma de organización social donde los socios trabajan en conjunto para satisfacer necesidades comunes, bajo principios de solidaridad y ayuda mutua. No persigue la maximización de ganancias individuales.
Se rige por la Ley General de Sociedades Cooperativas y tiene un funcionamiento democrático: cada socio tiene un voto, sin importar el monto de su aportación. Este principio de igualdad la diferencia radicalmente de las sociedades de capital.
Las cooperativas requieren un mínimo de cinco socios para constituirse. No tienen límite máximo de integrantes y su duración puede ser indefinida.
Cooperativa de producción
En la cooperativa de producción, los socios se asocian para trabajar en común en la fabricación de bienes o la prestación de servicios. Los socios aportan su trabajo personal y participan directamente en el proceso productivo.
Las utilidades se distribuyen según el trabajo aportado por cada socio, no según el capital invertido. Este mecanismo refuerza el principio de equidad que caracteriza al modelo cooperativo.
Existen cooperativas de producción en sectores como la agricultura, la pesca, la manufactura artesanal y los servicios de transporte. Su impacto social es significativo en comunidades rurales y en sectores donde el acceso al empleo formal es limitado.
Cooperativa de consumo
La cooperativa de consumo agrupa a personas que se organizan para adquirir bienes o servicios en condiciones más favorables. El objetivo es eliminar intermediarios y obtener mejores precios para los socios.
Los socios no necesitan aportar trabajo; su participación consiste en consumir los productos o servicios que la cooperativa ofrece. Las ganancias se distribuyen en proporción a las compras realizadas por cada integrante.
Un ejemplo común son las cooperativas de consumo alimentario, donde los socios compran directamente a productores agrícolas. También existen cooperativas de ahorro y crédito, que son una variante dentro de esta categoría.
Tratamiento contable según el tipo de sociedad
Cada tipo de sociedad genera necesidades contables específicas. El registro del capital, las aportaciones y la distribución de utilidades varía según la estructura legal que se haya elegido.
Los principios de contabilidad generalmente aceptados y las Normas de Información Financiera proporcionan el marco técnico para realizar estos registros. Sin embargo, la forma específica de aplicarlos depende de la naturaleza de la sociedad.
Constitución y registro del capital social
Al momento de constituir una sociedad, el capital social debe registrarse contablemente según la forma en que se divide: acciones, partes sociales o participaciones.
En una S.A., el asiento contable de constitución refleja las acciones suscritas y las acciones pagadas. La diferencia entre ambas se registra como capital suscrito no exhibido, que representa una cuenta por cobrar a los accionistas.
En la S. de R.L., el registro es similar, pero utiliza la cuenta de capital social dividido en partes sociales. La S.N.C. registra las aportaciones directamente a nombre de cada socio.
Contabilización de aportaciones de los socios
Las aportaciones pueden ser en efectivo, en bienes muebles, en bienes inmuebles o en derechos. Cada tipo de aportación genera un asiento contable diferente.
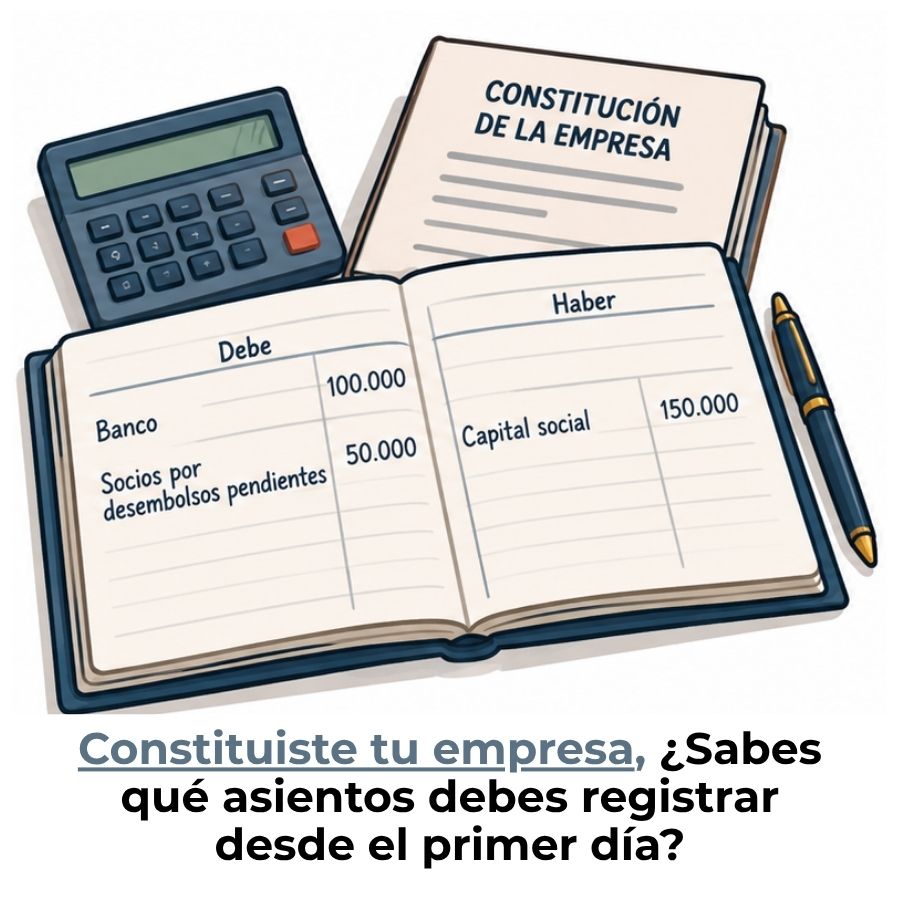
Cuando un socio aporta efectivo, se carga la cuenta de bancos y se abona la cuenta de capital social. Si la aportación es en bienes, se registra el activo correspondiente a su valor de avalúo.
En las cooperativas, las aportaciones se registran como certificados de aportación. Estos certificados son nominativos, indivisibles y de igual valor.
Distribución y registro contable de utilidades
La forma de distribuir utilidades depende directamente del tipo de sociedad. En las sociedades de capital, las utilidades se reparten en proporción a las acciones o partes sociales de cada socio.
Antes de repartir utilidades, la ley exige separar al menos el cinco por ciento de las ganancias netas para constituir un fondo de reserva legal. Este fondo debe alcanzar como mínimo el veinte por ciento del capital social.
En las cooperativas, las utilidades se denominan rendimientos y se distribuyen según el trabajo aportado (en las de producción) o según el consumo realizado (en las de consumo).
En la S.N.C., las utilidades y pérdidas se reparten conforme a lo pactado en el contrato social. Si no existe pacto, la distribución se hace en proporción a las aportaciones de cada socio.
Comparativa entre los principales tipos de sociedades
Para facilitar la comprensión de las diferencias entre los principales tipos de sociedades, resulta útil observar sus características lado a lado. Esto permite identificar rápidamente cuál se adapta mejor a cada necesidad.
| Característica | S.A. | S. de R.L. | S.N.C. | S. en C.S. | S.A.S. | Cooperativa |
|---|---|---|---|---|---|---|
| Socios mínimos | 2 | 2 | 2 | 2 | 1 | 5 |
| Socios máximos | Sin límite | 50 | Sin límite | Sin límite | Sin límite | Sin límite |
| Responsabilidad | Limitada | Limitada | Ilimitada | Mixta | Limitada | Limitada |
| Capital dividido en | Acciones | Partes sociales | Participaciones | Participaciones | Acciones | Certificados |
| Capital mínimo | $50.000 | $3.000 | Sin mínimo | Sin mínimo | Sin mínimo | Sin mínimo |
| Transmisión libre | Sí | No | No | No | Sí | No |
| Legislación | LGSM | LGSM | LGSM | LGSM | LGSM | LGSC |
| Órgano supremo | Asamblea de accionistas | Asamblea de socios | Junta de socios | Junta de socios | Asamblea de accionistas | Asamblea general |
Esta comparativa muestra que la elección del tipo de sociedad depende de factores como el número de socios, el nivel de riesgo aceptable y la flexibilidad deseada para transferir participaciones.
¿Cómo elegir el tipo de sociedad adecuado?
Elegir entre los distintos tipos de sociedades no es una decisión que deba tomarse a la ligera. Cada opción tiene implicaciones legales, contables y fiscales que afectan el funcionamiento del negocio a largo plazo.
Antes de decidir, es necesario analizar el proyecto desde diferentes ángulos. No existe un tipo de sociedad que sea universalmente mejor que otro; todo depende de las circunstancias específicas de cada caso.
Factores clave para tomar la decisión
Al momento de evaluar las opciones disponibles, los siguientes factores merecen atención especial:
- Número de socios: Si solo hay una persona, la S.A.S. es prácticamente la única opción mercantil. Si son más de cincuenta, la S. de R.L. queda descartada automáticamente.
- Nivel de responsabilidad aceptable: Si los socios no están dispuestos a arriesgar su patrimonio personal, deben optar por sociedades con responsabilidad limitada como la S.A. o la S. de R.L.
- Monto de capital disponible: Las S.A.S. y las cooperativas no exigen capital mínimo, mientras que la S.A. requiere al menos cincuenta mil pesos.
- Proyección de crecimiento: Si el negocio planea captar inversión de múltiples fuentes, las sociedades de capital con acciones transmisibles son más adecuadas.
- Tipo de actividad: Las actividades profesionales encajan mejor en una sociedad civil. Las actividades comerciales deben canalizarse por la vía mercantil.
- Requisitos fiscales: Cada tipo de sociedad tiene un régimen fiscal distinto. Es fundamental consultar con un especialista antes de tomar la decisión.
- Costos de constitución: La S.A.S. se constituye de forma electrónica y gratuita. Otras sociedades requieren notario, lo que eleva los gastos iniciales.
Errores comunes al constituir una sociedad
Muchos emprendedores cometen errores que pueden evitarse con una planificación adecuada. Conocerlos de antemano ahorra tiempo, dinero y problemas legales.
| Error común | Consecuencia | Cómo evitarlo |
|---|---|---|
| No definir claramente el objeto social | Limitaciones para operar en ciertas actividades | Redactar un objeto social amplio pero preciso con asesoría legal |
| Elegir el tipo de sociedad sin análisis previo | Obligaciones excesivas o estructura inadecuada | Evaluar todos los factores antes de decidir y comparar opciones |
| No formalizar el contrato social ante notario | La sociedad se considera irregular | Acudir a un notario o corredor público desde el inicio |
| Omitir la inscripción en el Registro Público | Falta de personalidad jurídica plena | Completar todos los trámites de registro obligatorios |
| No establecer reglas claras de reparto de utilidades | Conflictos entre socios al distribuir ganancias | Incluir cláusulas detalladas en los estatutos sociales |
| Ignorar las obligaciones fiscales del tipo elegido | Multas, recargos y problemas con la autoridad fiscal | Consultar con un contador desde la fase de planeación |
| No considerar la salida de socios | Conflictos legales cuando un socio quiere retirarse | Establecer mecanismos de salida y valuación en el contrato |
Preguntas frecuentes
¿Cuántos tipos de sociedades existen?
La Ley General de Sociedades Mercantiles en México reconoce seis tipos de sociedades mercantiles: la sociedad anónima, la sociedad de responsabilidad limitada, la sociedad en nombre colectivo, la sociedad en comandita simple, la sociedad en comandita por acciones y la sociedad por acciones simplificada. Además de estas, existen las sociedades civiles reguladas por el Código Civil y las sociedades cooperativas regidas por su propia ley especial. En total, el marco jurídico contempla al menos ocho formas distintas de asociación con personalidad jurídica propia.
¿Cuál es el tipo de sociedad más utilizado?
La sociedad anónima de capital variable (S.A. de C.V.) ha sido históricamente la forma más empleada en la práctica empresarial mexicana por su flexibilidad y la protección que brinda a los accionistas. Sin embargo, desde su creación en 2016, la sociedad por acciones simplificada ha ganado popularidad significativa entre emprendedores y microempresas, gracias a que no exige capital mínimo y puede constituirse en línea sin necesidad de acudir ante un notario público. La elección entre una y otra depende del tamaño y las proyecciones del negocio.
¿Qué tipo de sociedad conviene para un negocio pequeño?
Para un negocio pequeño con ingresos anuales que no superen los cinco millones de pesos, la sociedad por acciones simplificada representa la alternativa más práctica y económica. Su constitución se realiza de forma digital, no requiere escritura pública ni capital mínimo, y la responsabilidad del accionista se limita al monto de su aportación. Si el negocio está orientado a servicios profesionales como contabilidad, derecho o medicina, también puede considerarse una sociedad civil, que tiene menores requisitos formales y una regulación más flexible.
¿Cuál es la diferencia entre una S.A. y una S. de R.L.?
La diferencia principal radica en cómo se estructura el capital y en la flexibilidad para incorporar nuevos socios. En la sociedad anónima, el capital se divide en acciones que pueden transmitirse libremente sin necesidad de autorización del resto de accionistas. En la sociedad de responsabilidad limitada, el capital se divide en partes sociales cuya cesión requiere la aprobación mayoritaria de los demás socios. Además, la S. de R.L. tiene un límite de cincuenta socios, mientras que la S.A. no establece restricción en el número de accionistas.
¿Qué obligaciones contables tiene cada tipo de sociedad?
Todas las sociedades están obligadas a llevar contabilidad conforme a las Normas de Información Financiera y a las disposiciones fiscales vigentes. Sin embargo, las obligaciones específicas varían según el tipo. Las sociedades anónimas deben preparar estados financieros auditados cuando superan ciertos umbrales de ingresos y designar un comisario que vigile la información contable. Las cooperativas deben llevar registros especiales de certificados de aportación y rendimientos. Las sociedades civiles tienen requisitos más sencillos, pero igualmente deben cumplir con declaraciones fiscales periódicas.
¿Se puede transformar una sociedad de un tipo a otro?
Sí, la legislación permite que una sociedad cambie su forma jurídica mediante un proceso denominado transformación. Por ejemplo, una S. de R.L. puede convertirse en una S.A. si los socios así lo acuerdan en asamblea extraordinaria. Este proceso requiere la modificación del contrato social, la protocolización ante notario y la inscripción del cambio en el Registro Público de Comercio. La transformación no implica la creación de una nueva persona moral; la sociedad conserva su personalidad jurídica, sus derechos y sus obligaciones existentes.
¿Qué sucede si una sociedad opera sin estar registrada formalmente?
Cuando una sociedad funciona sin haber completado su registro ante el Registro Público de Comercio, se le denomina sociedad irregular. En esta situación, los socios pierden la protección de la responsabilidad limitada y responden de forma solidaria e ilimitada por todas las deudas de la sociedad. Además, la sociedad irregular puede enfrentar sanciones fiscales, dificultades para celebrar contratos y la imposibilidad de hacer valer sus derechos ante tribunales. Por estas razones, formalizar la constitución es un paso que no debe omitirse bajo ninguna circunstancia.
¿Quién puede ser socio de una sociedad mercantil?
Pueden ser socios tanto personas físicas como personas morales, siempre que tengan capacidad legal para obligarse. Los menores de edad pueden participar a través de sus representantes legales en sociedades donde la responsabilidad sea limitada, como la S.A. o la S. de R.L. En las sociedades de nombre colectivo, donde la responsabilidad es ilimitada, se requiere que todos los socios sean mayores de edad y tengan plena capacidad de ejercicio. Las restricciones específicas varían según la legislación de cada país y el tipo de sociedad elegido.
¿Es obligatorio contar con un comisario o auditor en todos los tipos de sociedades?
No en todos los casos. La sociedad anónima sí está obligada a designar un comisario que vigile la gestión de los administradores y revise los estados financieros. En la S. de R.L., la designación del órgano de vigilancia es obligatoria cuando la sociedad tiene más de cierto número de socios. Las sociedades en nombre colectivo y las civiles no siempre requieren este órgano, aunque incluirlo es una práctica recomendable para garantizar transparencia. Las cooperativas cuentan con un consejo de vigilancia como parte de su estructura obligatoria.
¿Cuánto tiempo toma constituir una sociedad en México?
El tiempo varía significativamente según el tipo de sociedad. La sociedad por acciones simplificada puede constituirse en un solo día a través del portal electrónico de la Secretaría de Economía, ya que el proceso es completamente digital. Para las demás sociedades mercantiles, el proceso incluye la elaboración del proyecto de estatutos, la protocolización ante notario público, la inscripción en el Registro Público de Comercio y el alta ante el Servicio de Administración Tributaria. En conjunto, este proceso puede tomar entre dos y seis semanas, dependiendo de la complejidad del caso y la disponibilidad del notario.
Conclusión
A lo largo de este artículo has podido conocer los distintos tipos de sociedades que existen dentro del marco legal, desde las mercantiles más utilizadas hasta las civiles y cooperativas. El enfoque se centró en explicar las características, requisitos y diferencias de cada una para que puedas comprender cómo funciona cada estructura.
Los puntos más importantes que debes recordar son la distinción entre sociedades de personas y de capital, el alcance de la responsabilidad en cada tipo, los requisitos de constitución y el tratamiento contable que aplica a cada caso. Toda esta información te sirve para analizar cuál estructura se adapta mejor a un proyecto determinado y para registrar correctamente las operaciones contables desde el inicio.
Comprender los tipos de sociedades es un paso fundamental en tu formación contable y empresarial. En este sitio web encontrarás más contenidos relacionados con cada tipo de sociedad y con temas de contabilidad que complementan lo que has aprendido hasta aquí.
Sigue aprendiendo:

¿Qué es una sociedad anónima y cómo funciona?

Sociedad en comandita simple
Reparto de pérdidas societarias

Diferencia entre capital social y patrimonio neto
Ventajas y desventajas de una EIRL
¿Cómo se contabiliza la constitución de una empresa?
Diferencia entre socio capitalista y socio industrial

¿Qué es una empresa unipersonal y cómo funciona?
