
La prima en colocación de acciones es el importe adicional que paga un accionista cuando adquiere acciones a un precio superior a su valor nominal. Ese exceso no es un ingreso de la sociedad: forma parte del patrimonio como superávit de capital. Saber cómo se origina, dónde se registra y qué usos puede tener es clave en la contabilidad de cualquier sociedad por acciones.
¿Qué es la prima en colocación de acciones?
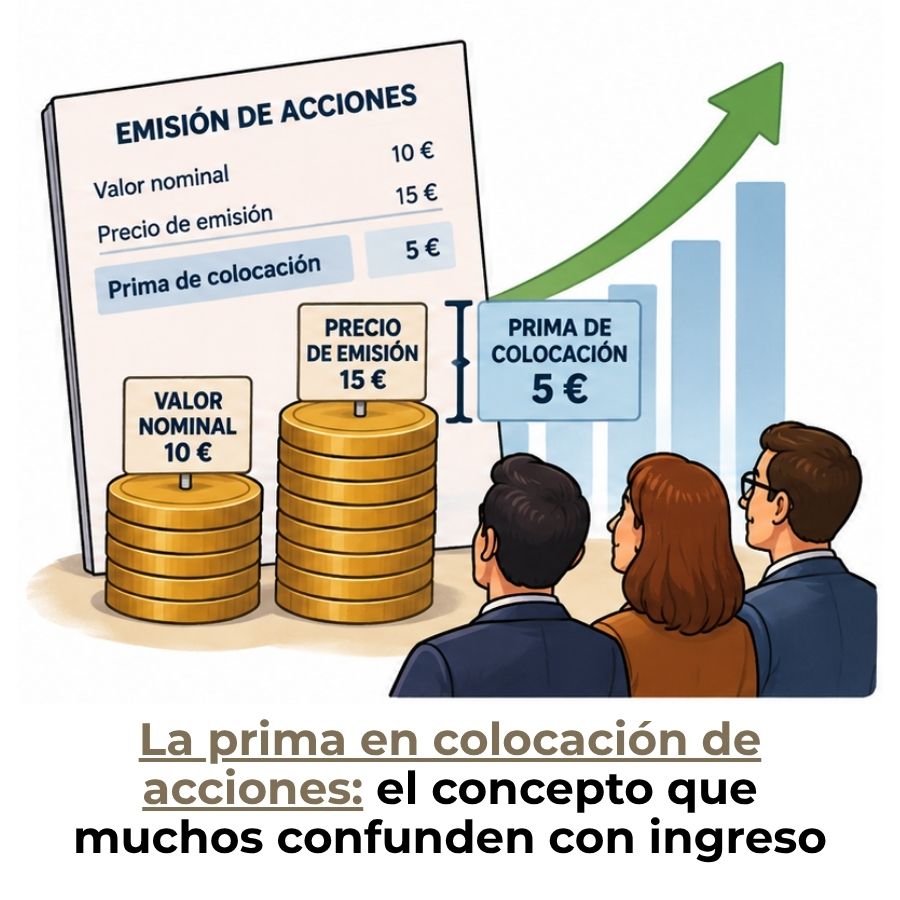
La prima en colocación de acciones es el importe adicional que abona un accionista cuando adquiere acciones a un precio superior a su valor nominal. No se trata de un ingreso para la sociedad, sino de un mayor valor aportado por los socios que engorda el patrimonio neto sin incrementar el capital social. Esta distinción es fundamental para registrarla correctamente en los libros contables.
Para que este concepto tenga sentido, piensa en una sociedad que en su día fijó el valor nominal de cada acción en 10 €. Con el paso del tiempo, el negocio ha crecido, acumula reservas y vale bastante más de lo que reflejan esos 10 €. Si hoy emite acciones nuevas al mismo precio original, los nuevos socios entrarían en condiciones ventajosas respecto a quienes asumieron el riesgo desde el inicio.
Para evitar esa desproporción, la sociedad fija un precio de colocación superior al valor nominal. La diferencia entre ambos importes es, exactamente, la prima en colocación de acciones. Su función no es generar rentabilidad para la empresa, sino mantener el equilibrio patrimonial entre socios antiguos y nuevos.
Diferencia entre valor nominal y precio de colocación
El valor nominal de las acciones es el importe que queda reflejado en los estatutos de la sociedad cuando esta se constituye. Es un dato estático que no cambia con el desempeño del negocio. El precio de colocación, en cambio, es el importe real al que la sociedad vende esas acciones en el momento de la emisión, y puede —y suele— ser superior al nominal.
La fórmula que origina la prima es sencilla: prima = precio de colocación − valor nominal. Si una acción tiene un valor nominal de 5 € y se coloca a 8 €, la prima es de 3 € por título. Esos 3 € no aumentan el capital social escriturado, pero sí el patrimonio neto total de la sociedad, porque representan recursos reales que han entrado en la caja.
¿Cuándo se genera la prima en colocación de acciones?
La prima surge en dos momentos habituales dentro de la vida de una sociedad. El primero es la constitución de la empresa, cuando los socios fundadores acuerdan que cada participación se suscriba por encima del valor nominal para reflejar desde el inicio el valor aportado. El segundo, y más frecuente, es durante una ampliación de capital, cuando se emiten nuevas acciones para captar financiación adicional.
Es importante recordar que solo genera prima la propia sociedad cuando coloca sus acciones, no cuando un accionista particular vende las suyas a otro en el mercado secundario. En ese segundo caso, el beneficio pertenece al accionista vendedor y no afecta en absoluto a los libros contables de la empresa.
La prima en colocación de acciones dentro del patrimonio
Uno de los errores más repetidos al trabajar con este concepto es situarlo dentro del capital social. La prima en colocación de acciones no es capital social: es una reserva especial que figura en el patrimonio neto como superávit de capital. Entender esta diferencia es clave tanto para la presentación de los estados financieros como para conocer qué puede hacerse con ese importe en el futuro.
El patrimonio neto de una sociedad se compone de varias partidas: el capital social, las reservas, los resultados del ejercicio y otros instrumentos de patrimonio. La prima ocupa un espacio propio dentro de las reservas, separada del capital social escriturado, lo que permite ver de un vistazo cuánto han aportado los socios por encima del nominal y con qué margen cuenta la empresa para determinadas operaciones futuras.
¿Por qué no es capital social, sino superávit?
El capital social refleja exclusivamente el valor nominal de las acciones emitidas, que es el importe que los socios se comprometen a mantener como garantía frente a terceros. La prima, al ser un aporte voluntario por encima de ese mínimo, no puede incluirse en el capital social sin modificar los estatutos, algo que requeriría una escritura pública y su posterior inscripción en el registro mercantil.
Contabilizarla como superávit permite a la sociedad disponer de ella con mayor flexibilidad. A diferencia de algunas reservas legales que tienen un destino muy concreto, la prima de emisión es, en general, de libre disposición, siempre que no haya pérdidas acumuladas que absorber primero y que se cumplan los requisitos legales aplicables según el marco normativo de cada país.
Cuenta contable que recoge la prima
En el Plan General de Contabilidad español, la prima se registra en la cuenta 110 «Prima de emisión o asunción», que pertenece al subgrupo 11 de reservas y otros instrumentos de patrimonio. La prima de emisión recoge la aportación adicional que realizan los accionistas o socios cuando las acciones o participaciones se emiten y colocan a un precio superior al nominal.
En otros marcos normativos, como el Plan Único de Cuentas colombiano, esta partida se recoge en la cuenta 3205 «Prima en colocación de acciones, cuotas o partes de interés social». Aunque la denominación varía según el país o el sistema contable aplicado, la naturaleza económica es idéntica en todos los casos: un mayor valor aportado por los socios que incrementa el patrimonio neto sin ser capital social.
¿Cómo se contabiliza la prima en colocación de acciones?
El registro contable de la prima sigue una lógica clara: hay que separar, dentro del mismo asiento, la parte que corresponde al valor nominal de la acción y la parte que corresponde al exceso sobre ese nominal. Mezclarlos en una sola cuenta distorsiona tanto el capital social como el patrimonio neto de la sociedad.
El asiento se produce en el momento en que los socios suscriben las nuevas acciones, no cuando las pagan si el desembolso es diferido. Esto es coherente con el principio de devengo: el derecho al cobro nace en la suscripción, aunque el efectivo llegue más tarde. Si hay desembolso pendiente, se registra en la cuenta correspondiente a accionistas por desembolsos exigidos o no exigidos.
Asiento contable en la emisión de acciones con prima
A continuación se muestra la estructura general del asiento cuando una sociedad emite acciones con prima y los socios las suscriben y desembolsan en el mismo momento. Las cuentas específicas pueden variar según el plan contable aplicable, pero la lógica de cargos y abonos es la misma en cualquier sistema.
| Cuenta | Denominación | Debe | Haber |
|---|---|---|---|
| 572 | Bancos c/c | Precio total de emisión | — |
| 100 | Capital social | — | Valor nominal total |
| 110 | Prima de emisión o asunción | — | Prima total (exceso sobre nominal) |
El cargo en la cuenta de tesorería refleja el dinero que efectivamente entra en la empresa. El abono se divide entre el capital social —por el importe nominal de todas las acciones emitidas— y la prima de emisión —por el exceso sobre ese nominal—. Ambos abonos deben cuadrar exactamente con el cargo en bancos para que el asiento quede equilibrado.
Ejemplo práctico paso a paso
Imagina una sociedad anónima que decide ampliar capital emitiendo 1.000 acciones nuevas. El valor nominal de cada acción es de 10 € y la junta de accionistas aprueba colocarlas a 14 € cada una. El desembolso es íntegro en el momento de la suscripción.
De los 14.000 € ingresados, 10.000 € corresponden al valor nominal (1.000 acciones × 10 €) y se abonan en la cuenta de capital social. Los 4.000 € restantes (1.000 acciones × 4 € de prima) se abonan en la cuenta 110 de prima de emisión. El asiento contable queda equilibrado con un cargo en bancos de 14.000 € y dos abonos por 10.000 € y 4.000 € respectivamente.
Para ver cómo encaja este registro dentro del proceso completo de emisión de nuevas acciones, puedes consultar el artículo sobre la contabilización de la emisión de acciones, donde se desarrollan todos los casos posibles con sus correspondientes asientos.
Usos y destinos que puede tener la prima
Una vez que la prima queda registrada en el patrimonio neto, la sociedad no está obligada a mantenerla indefinidamente en esa cuenta. La prima de emisión es una reserva de libre disposición, lo que significa que la junta de accionistas puede acordar darle distintos usos, siempre que se cumplan los requisitos legales y que no existan pérdidas acumuladas que deban compensarse antes.
Absorción de pérdidas
Cuando una sociedad arrastra resultados negativos de ejercicios anteriores, la prima de emisión puede utilizarse para compensar esas pérdidas acumuladas antes de recurrir a una reducción formal del capital social. Este uso protege la cifra de capital escriturado y evita los trámites notariales y registrales que conlleva una reducción de capital, lo que lo convierte en una opción mucho más ágil para sanear el balance.
El procedimiento requiere acuerdo de la junta de accionistas y se traduce en un cargo a la cuenta de prima de emisión con abono a la cuenta de pérdidas acumuladas. El resultado es un balance más limpio, donde las pérdidas quedan compensadas sin que el capital social se vea afectado en ningún momento.
Ampliación de capital liberada y reparto de dividendos
Otro destino habitual es financiar una ampliación de capital liberada, también conocida como ampliación gratuita. En este caso, la sociedad emite nuevas acciones sin que los socios tengan que realizar ningún desembolso adicional, porque el importe de esas nuevas acciones se carga contra la reserva de prima de emisión. El accionista recibe más títulos sin poner dinero nuevo, y la sociedad convierte superávit en capital social.
También es posible distribuir la prima entre los accionistas en forma de dividendo, siempre que no existan pérdidas pendientes de compensar y se cumplan los requisitos legales. Este reparto reduce el patrimonio neto, pero devuelve liquidez a los socios sin necesidad de que la empresa haya generado beneficios en el ejercicio corriente, lo que lo convierte en un mecanismo de retribución alternativo.
Prima en colocación de acciones frente a prima de emisión
Estos dos términos se emplean con frecuencia de forma indistinta, y en la práctica contable cotidiana suelen referirse al mismo concepto. Sin embargo, existe un matiz que conviene conocer: la prima de emisión es el término que utiliza el Plan General de Contabilidad español para la cuenta 110, mientras que «prima en colocación de acciones» es la expresión habitual en la normativa contable latinoamericana.
En ambos casos, la sustancia económica es idéntica: el importe adicional que paga el suscriptor de una acción por encima de su valor nominal, que se registra como superávit de capital dentro del patrimonio neto. Las diferencias son terminológicas y de marco normativo, no conceptuales. Si trabajas con el PGC español, encontrarás la cuenta 110; si operas bajo el PUC colombiano o sistemas similares, la cuenta correspondiente tendrá otra numeración, pero la lógica del registro será la misma.
| Aspecto | Prima de emisión (PGC España) | Prima en colocación (PUC Colombia) |
|---|---|---|
| Cuenta contable | 110 – Prima de emisión o asunción | 3205 – Prima en colocación de acciones |
| Naturaleza | Superávit de capital / Patrimonio neto | Superávit de capital / Patrimonio |
| ¿Es capital social? | No | No |
| ¿Es un ingreso? | No | No |
| Libre disposición | Sí, con condiciones legales | Sí, con condiciones legales |
Si quieres profundizar en las particularidades del término bajo el marco español, el artículo sobre la prima de emisión desarrolla con detalle su tratamiento dentro del Plan General de Contabilidad y los asientos más habituales.
Tratamiento fiscal de la prima en colocación de acciones
El tratamiento fiscal de la prima varía según el marco legal de cada país, pero hay una regla general que se repite con frecuencia: la prima en colocación de acciones se considera una aportación de capital, no un ingreso, por lo que en el momento de su generación no tributa como beneficio de la sociedad. La lógica es la misma que rige contablemente: el dinero entra como recurso propio aportado por los socios, no como resultado de la actividad económica.
Sin embargo, cuando la prima se capitaliza o se distribuye, el tratamiento fiscal puede variar. En el caso de que se reparta como dividendo, los accionistas que lo reciben pueden estar sujetos a retención o a tributación en su declaración de renta, dependiendo de la normativa vigente en cada país. Por eso, antes de acordar cualquier destino para la prima, es recomendable revisar la legislación fiscal aplicable y, si es necesario, consultar con un asesor tributario.
Para el accionista que pagó la prima al suscribir las acciones, ese importe generalmente forma parte del costo fiscal de sus títulos, lo que tiene relevancia cuando decide venderlos en el futuro y debe calcular la ganancia o pérdida patrimonial derivada de esa transmisión. El costo de adquisición incluye tanto el valor nominal como la prima abonada en su día.
Puedes ampliar este y otros conceptos relacionados en la sección de contabilidad de sociedades, donde se tratan las principales operaciones contables que afectan al patrimonio neto de las empresas.
Preguntas frecuentes
¿Qué diferencia hay entre prima en colocación y prima de emisión?
Son dos expresiones que describen el mismo fenómeno económico: el importe adicional que paga un accionista por encima del valor nominal al suscribir nuevas acciones. La diferencia está en el marco normativo que las usa. «Prima de emisión» es el término del Plan General de Contabilidad español, donde se registra en la cuenta 110. «Prima en colocación de acciones» es la denominación habitual en varios sistemas contables latinoamericanos. En ambos casos, la naturaleza es idéntica: superávit de capital dentro del patrimonio neto, sin que forme parte del capital social escriturado.
¿La prima en colocación de acciones tributa como ingreso?
En el momento en que se genera, la prima no tributa como ingreso para la sociedad, porque se considera una aportación de los socios al capital, no un resultado de la actividad económica. No obstante, cuando la sociedad decide distribuirla entre los accionistas a modo de dividendo, ese reparto sí puede generar obligaciones fiscales para los accionistas receptores, quienes deberán declararlo según la normativa de su país. El tratamiento fiscal concreto depende siempre de la legislación aplicable, por lo que conviene verificarlo caso por caso.
¿Qué ocurre con la prima cuando la sociedad capitaliza ese importe?
Cuando la junta de accionistas acuerda capitalizar la prima, la sociedad emite nuevas acciones sin cobrar dinero adicional a los socios. El importe registrado en la cuenta de prima pasa a engrosar el capital social, lo que implica modificar los estatutos e inscribir el aumento de capital en el registro mercantil. Para los accionistas que pagaron la prima en su día, esa capitalización no genera un nuevo costo fiscal porque las acciones recibidas tienen su origen en recursos que ya tributaron o que estaban fuera del ámbito del ingreso. Para quienes no la pagaron y reciben acciones proporcionales, puede existir un tratamiento fiscal diferente.
¿Puede la prima en colocación de acciones repartirse como dividendo?
Sí, siempre que se cumplan los requisitos legales vigentes. Al ser una reserva de libre disposición, la junta de accionistas puede acordar su distribución entre los socios en forma de dividendo. La condición principal es que no existan pérdidas acumuladas que deban compensarse antes, ya que no es admisible repartir reservas mientras el balance refleja un patrimonio deteriorado. El reparto reduce el patrimonio neto de la sociedad y, para los accionistas, puede tener consecuencias fiscales según la normativa de cada país.
¿En qué cuenta del Plan General Contable se registra la prima?
En el Plan General de Contabilidad español, la prima se registra en la cuenta 110, denominada «Prima de emisión o asunción». Esta cuenta pertenece al subgrupo 11, dentro del grupo 1 de financiación básica. Se abona cuando los accionistas suscriben acciones por encima del valor nominal, con cargo generalmente a la cuenta 111 u otras cuentas de instrumentos de patrimonio pendientes de inscripción. Se carga cuando la sociedad dispone de ese importe para cualquiera de los usos permitidos: compensación de pérdidas, ampliación liberada, reparto de dividendos o traspaso a otras reservas.
¿Quién puede generar una prima en colocación de acciones?
Únicamente la propia sociedad, cuando emite y coloca acciones nuevas a un precio superior al nominal. No la genera un accionista que vende sus títulos a otro por encima del precio que pagó en su día: en ese caso, el beneficio es del accionista vendedor y no tiene ningún efecto en los libros contables de la empresa. Tampoco se genera prima cuando las acciones se emiten exactamente al valor nominal. Solo surge cuando el precio de colocación acordado supera ese valor nominal, ya sea en el momento de la constitución de la sociedad o durante una ampliación de capital posterior.
¿Cómo afecta la prima en colocación al costo fiscal de las acciones?
Para el accionista que paga la prima al suscribir las acciones, ese importe adicional forma parte del costo fiscal de los títulos adquiridos. Es decir, el costo total de adquisición incluye tanto el valor nominal como la prima abonada. Esto es relevante cuando en el futuro decide transmitir esas acciones, ya que el costo fiscal mayor reduce la ganancia patrimonial sujeta a tributación. En cambio, si un accionista recibe acciones fruto de una capitalización de prima que no pagó en su momento, el tratamiento fiscal puede ser distinto y generar un ingreso sujeto a renta en algunas jurisdicciones.
Conclusión
La prima en colocación de acciones es el importe que supera el valor nominal cuando una sociedad emite nuevas acciones. No es un ingreso, no es capital social: es un superávit de capital que refuerza el patrimonio neto y que nace, en esencia, para proteger el equilibrio entre accionistas antiguos y nuevos. Entender esa diferencia cambia por completo la forma en que interpretas el balance de cualquier empresa.
Con lo que has visto aquí puedes identificar cuándo se origina la prima, cómo separar correctamente el valor nominal del exceso en el asiento contable, en qué cuenta registrarla y qué destinos puede tener ese importe una vez que figura en el patrimonio. Son conceptos que aplican tanto si estudias contabilidad como si trabajas directamente con los estados financieros de una sociedad.
Si este tema te ha resultado útil, en este sitio web encontrarás muchos otros artículos dedicados a la contabilidad de sociedades, explicados con el mismo nivel de detalle y claridad. Cada concepto se construye sobre el anterior, así que cuanto más explores, más sólida será tu base contable.
Sigue aprendiendo:
Uniones temporales de empresas
Sociedad por Acciones Simplificada

Utilidad repartible: El dato que los socios siempre esperan
Reparto de pérdidas societarias
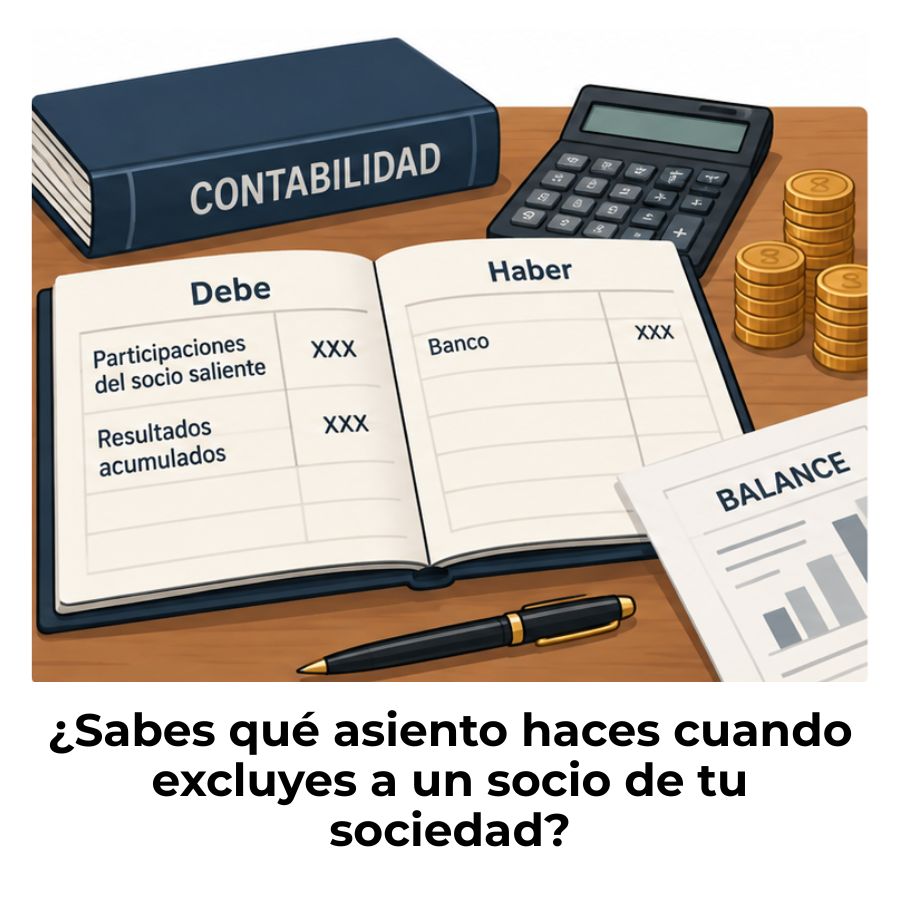
¿Cómo se contabiliza la exclusión de un socio?

Requisitos para constituir una SAS
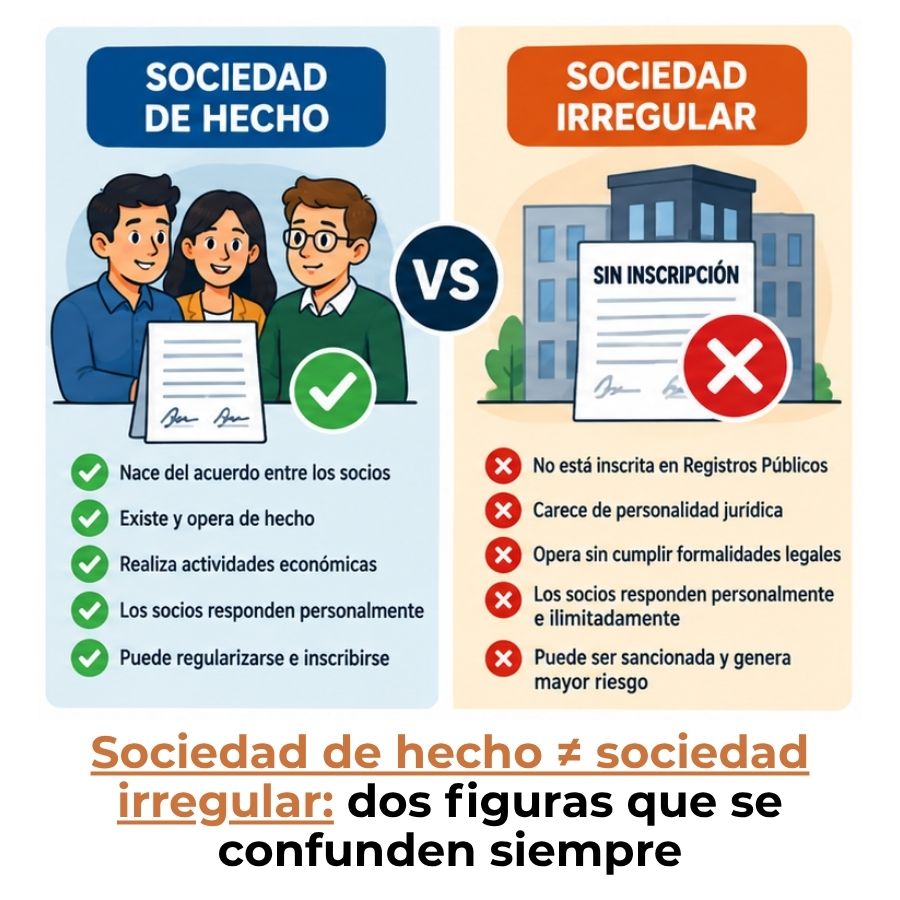
Diferencia entre sociedad de hecho y sociedad irregular

¿Qué es una sociedad anónima y cómo funciona?
