
Cuando una sociedad excluye a un socio, debe contabilizar esa salida mediante una reducción de capital y el reconocimiento de la deuda con el excluido. El proceso implica valorar su cuota de liquidación, registrar varios asientos en el Plan General Contable y reflejar correctamente el impacto en el patrimonio.
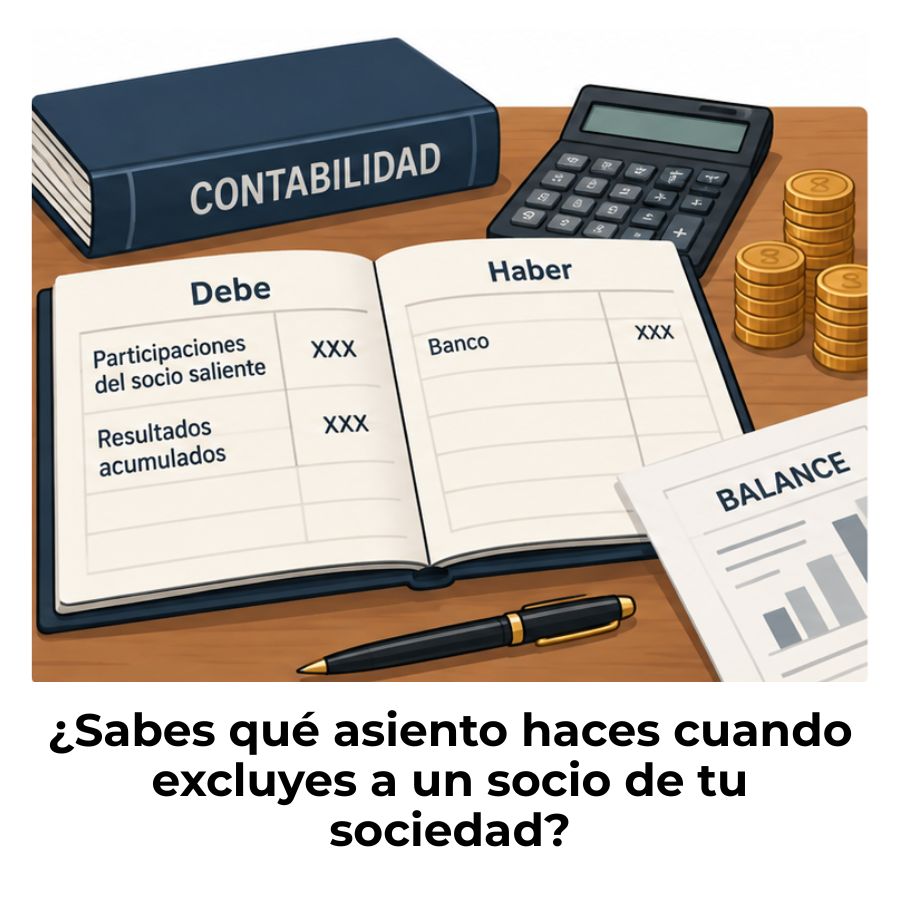
¿Qué es la exclusión de un socio y cuándo se produce?
La exclusión de un socio es una figura jurídica y contable que permite a una sociedad apartar de forma forzosa a uno de sus miembros cuando este ha incumplido alguna de las obligaciones esenciales del contrato social. No se trata de una salida voluntaria: es la propia sociedad quien toma la decisión, generalmente mediante acuerdo de junta, y el socio afectado la recibe en contra de su voluntad.
Desde el punto de vista contable, este hecho no puede quedar sin registro. La salida del socio genera una obligación de pago para la sociedad, modifica la estructura del capital y requiere asientos precisos que reflejen fielmente lo ocurrido. Para entender bien el proceso, conviene partir de su regulación: la exclusión de socios en sociedades de capital está recogida en el Texto Refundido de la Ley de Sociedades de Capital (LSC), aprobado por el Real Decreto Legislativo 1/2010.
Diferencia entre exclusión y separación de un socio
Aunque ambas figuras implican la salida de un socio y generan consecuencias contables similares, no son lo mismo. En la separación, es el propio socio quien decide abandonar la sociedad al amparo de causas legales o estatutarias que le dan ese derecho. En la exclusión, en cambio, la iniciativa parte de la sociedad, que aparta al socio en contra de su voluntad. Esta diferencia de origen no elimina la obligación de pago de la cuota de liquidación, pero sí puede condicionar su importe según los estatutos sociales.
Causas legales que justifican la exclusión
La Ley de Sociedades de Capital establece causas concretas que permiten la exclusión. Las más habituales son el incumplimiento de la obligación de realizar las aportaciones pendientes, actuar en competencia desleal con la sociedad o infringir la prohibición de competencia cuando el socio también ejerce funciones de administrador. Los estatutos sociales pueden ampliar estas causas, pero nunca reducirlas por debajo del mínimo legal. Conocerlas es fundamental para determinar si la exclusión es procedente y, por tanto, si el registro contable está justificado.
Efectos contables de la exclusión de un socio
Desde el momento en que la junta acuerda la exclusión y se cumplen los requisitos legales, la sociedad adquiere una obligación de pago frente al socio saliente. Este hecho genera de forma inmediata una deuda que debe quedar reflejada en la contabilidad antes de que se produzca ningún desembolso. Ignorar este paso o registrarlo tarde son dos de los errores más habituales en la práctica.
El proceso tiene tres consecuencias contables bien definidas que se producen de forma encadenada: primero nace la deuda con el socio excluido, después se formaliza la reducción del capital social y, finalmente, se cancela esa deuda cuando la sociedad le paga su cuota de liquidación. Cada uno de estos momentos requiere su propio asiento contable, con las cuentas del Plan General Contable que correspondan en cada caso.
📌 Resumen de efectos contables de la exclusión
- Deuda con el socio: Nace en el momento del acuerdo de exclusión y se registra como pasivo.
- Reducción de capital: Las participaciones del excluido se amortizan, reduciendo la cuenta (100) Capital Social.
- Posible diferencia: Si la cuota supera el valor nominal, la diferencia afecta a reservas u otras partidas.
- Pago al socio: Cancela la deuda y genera una salida de tesorería o entrega de activos.
¿Cómo se valora la cuota de liquidación del socio excluido?
La cuota de liquidación es el importe que la sociedad debe pagar al socio excluido como contraprestación por sus participaciones. Su cálculo es el paso previo e imprescindible antes de realizar cualquier asiento contable, porque de ese importe dependen todos los registros posteriores. Si la valoración es incorrecta, los asientos también lo serán.
La Ley de Sociedades de Capital establece que, a falta de acuerdo entre las partes, la valoración la realiza un auditor designado por el Registro Mercantil. Este perito calcula el valor razonable de las participaciones en función de la situación patrimonial real de la sociedad, no de lo que refleja el balance a valor histórico, lo que puede arrojar cifras muy distintas al valor nominal.
Métodos de valoración de las participaciones
Aunque la LSC remite al valor razonable, en la práctica se utilizan distintos enfoques según las circunstancias de cada sociedad. El más habitual parte del valor teórico contable, que divide el patrimonio neto entre el número de participaciones. También se emplea el valor de rendimiento, basado en la capacidad de la empresa para generar beneficios futuros, o una combinación de ambos. Los estatutos pueden fijar criterios propios, siempre que no perjudiquen injustamente al socio saliente.
¿Qué ocurre cuando la cuota supera el valor nominal?
Este es uno de los puntos que más confusión genera. El valor nominal de una participación es el que figura en los estatutos y en la cuenta (100) del PGC. Si la cuota de liquidación es superior a ese valor nominal, la diferencia no puede cargarse directamente en capital social: debe absorberse con cargo a las reservas disponibles de la sociedad. Si las reservas no son suficientes, el exceso se recoge como un resultado negativo del ejercicio.
Asientos contables de la exclusión de un socio paso a paso
Una vez fijada la cuota de liquidación, la contabilización se desarrolla en tres asientos que siguen un orden lógico. No se trata de elegir entre ellos: los tres son necesarios y deben registrarse en la secuencia correcta para que la contabilidad refleje fielmente la operación. A continuación se detalla cada uno con el movimiento de cuentas que implica.
Asiento 1: Reconocimiento de la deuda con el socio excluido
Cuando la junta acuerda la exclusión y se determina la cuota de liquidación, la sociedad reconoce que debe ese importe al socio saliente. Este primer asiento refleja el nacimiento de la obligación de pago antes de que se haya producido ningún movimiento de tesorería. Se utiliza normalmente la cuenta (5535) Socios de sociedad en liquidación o una cuenta de acreedores específica según el criterio de la empresa.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| (190x) | Acciones/participaciones emitidas (cuenta transitoria) | Cuota de liquidación | |
| (5535) | Socios excluidos / acreedores por cuota de liquidación | Cuota de liquidación |
Asiento 2: Reducción del capital social
Una vez inscrita la reducción de capital en el Registro Mercantil, la sociedad reduce la cuenta (100) Capital Social en el importe que corresponde al valor nominal de las participaciones del excluido. Si la cuota de liquidación supera ese valor nominal, la diferencia se carga contra reservas. Si es inferior, la diferencia genera un ingreso en reservas o en resultados según su naturaleza.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| (100) | Capital social (valor nominal participaciones excluido) | Valor nominal | |
| (113) / (11x) | Reservas disponibles (si cuota > valor nominal) | Exceso sobre nominal | |
| (190x) | Cuenta transitoria de participaciones | Cuota total |
Asiento 3: Pago de la cuota de liquidación
El último asiento se registra cuando la sociedad efectúa el pago al socio excluido. En la mayoría de los casos se realiza en efectivo, aunque también puede hacerse mediante la entrega de bienes si así lo acuerdan las partes. Con este asiento se cancela la deuda reconocida en el primer asiento y se produce la salida de tesorería o del activo entregado como contrapartida.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| (5535) | Socios excluidos / acreedores por cuota de liquidación | Cuota de liquidación | |
| (572) | Bancos e instituciones de crédito, c/c vista | Cuota de liquidación |
¿Qué cuentas del PGC intervienen en la exclusión de un socio?
Tener clara la función de cada cuenta es tan importante como conocer los asientos. En la contabilización de la exclusión de un socio intervienen cuentas de patrimonio, de pasivo transitorio y de tesorería, y cada una tiene un papel concreto en la operación. Usar la cuenta incorrecta puede desvirtuar el balance y generar errores en la auditoría o en la declaración del Impuesto de Sociedades.
Para profundizar en la estructura del capital de la sociedad y entender mejor el papel de estas cuentas, resulta muy útil revisar cómo se registra el valor nominal de las acciones, ya que ese dato es el punto de partida de la reducción de capital en cualquier proceso de exclusión.
Ejemplo práctico de contabilización completa
Supón que una sociedad limitada tiene un capital social de 60.000 € dividido en 600 participaciones de 100 € de valor nominal cada una, repartidas a partes iguales entre tres socios. La junta acuerda excluir a uno de ellos, propietario de 200 participaciones, y el auditor designado fija la cuota de liquidación en 28.000 €. El valor nominal de esas participaciones es de 20.000 € (200 × 100 €), por lo que existe una diferencia de 8.000 € que debe absorberse con reservas.
Tras el asiento 3, el capital social de la sociedad queda en 40.000 €, las reservas voluntarias se han reducido en 8.000 € y la tesorería ha disminuido en 28.000 €. El patrimonio neto total de la sociedad habrá bajado exactamente en el importe de la cuota de liquidación pagada, que es el valor real que el socio se llevó al abandonar la sociedad. El impacto, por tanto, es real y directo sobre la solidez financiera de la empresa.
Si quieres relacionar este proceso con el funcionamiento general de la contabilidad de sociedades, es útil entender cómo se estructuran las cuentas de patrimonio neto y qué papel tienen las reservas en la absorción de diferencias como la del ejemplo anterior.
Errores frecuentes al contabilizar la exclusión
Conocer los pasos correctos no es suficiente si no se identifican también los puntos donde la práctica suele fallar. Estos errores no siempre son evidentes en el momento del registro, pero aparecen en la auditoría o al cerrar el ejercicio, cuando corregirlos resulta más costoso. El error más habitual es registrar el asiento de reducción de capital antes de que la operación esté inscrita en el Registro Mercantil, lo que genera inconsistencias temporales en los estados financieros.
Otro error que pasa desapercibido con frecuencia es no documentar adecuadamente el criterio de valoración utilizado. Si posteriormente la sociedad es auditada o surge una disputa con el socio excluido, la falta de justificación del importe de la cuota puede invalidar el proceso contable y dar lugar a reclamaciones. Guarda siempre el informe del auditor o perito que sustente el valor empleado.
Preguntas frecuentes
¿Cuándo se registra contablemente la exclusión de un socio?
El momento del registro depende del tipo de asiento. La deuda con el socio excluido se reconoce en el momento en que el acuerdo de exclusión es firme y la cuota ha sido determinada. Sin embargo, la reducción de capital —el asiento que modifica la cuenta (100)— solo puede contabilizarse una vez que la escritura de reducción está inscrita en el Registro Mercantil, tal como establece la doctrina del ICAC. Esto puede implicar que los dos primeros asientos queden en ejercicios contables distintos si la inscripción se produce en el año siguiente al acuerdo.
¿Qué diferencia hay entre la cuota de liquidación y el valor nominal?
El valor nominal es el importe que figura en los estatutos para cada participación y que se recoge en la cuenta (100) Capital Social. La cuota de liquidación, en cambio, es lo que realmente le corresponde cobrar al socio excluido, calculada en función del valor razonable o valor real de la empresa en el momento de la exclusión. La cuota casi siempre difiere del valor nominal: puede ser superior, si la sociedad ha acumulado reservas o tiene un fondo de comercio relevante, o inferior, si atraviesa dificultades económicas. Esa diferencia es el núcleo del reto contable en estas operaciones.
¿La exclusión de un socio siempre implica reducción de capital?
En la mayoría de los casos, sí. Cuando la sociedad amortiza las participaciones del excluido y le paga su cuota directamente, el capital social se reduce. Sin embargo, existe una alternativa: que otro socio o un tercero adquiera las participaciones del excluido, en cuyo caso el capital social no varía porque las participaciones no se amortizan, sino que cambian de titular. Esta segunda vía evita el proceso formal de reducción de capital y sus costes registrales, aunque requiere que haya un comprador dispuesto a pagar el precio acordado.
¿Cómo afecta la exclusión al patrimonio neto de la sociedad?
La exclusión reduce el patrimonio neto en el importe exacto de la cuota de liquidación pagada al socio. Esta reducción se produce a través de dos vías: la disminución directa de la cuenta de capital social —por el valor nominal de las participaciones amortizadas— y la reducción de reservas cuando la cuota supera ese valor nominal. El resultado final es una sociedad con menos socios, menos capital registrado y menos patrimonio neto, aunque la estructura operativa puede mantenerse intacta. Para entender la incidencia de estas pérdidas en el reparto entre socios, consulta cómo funciona el reparto de pérdidas societarias.
¿Qué pasa si la cuota de liquidación es inferior al valor en libros?
Cuando la cuota de liquidación fijada es inferior al valor nominal de las participaciones, la diferencia no desaparece: genera un ingreso en la contabilidad de la sociedad. Ese exceso —es decir, lo que la sociedad «se ahorra» respecto al valor nominal que cancelaría— se abona normalmente en una cuenta de reservas o en resultados del ejercicio según su naturaleza. Este escenario ocurre cuando la sociedad tiene pérdidas acumuladas o cuando el valor razonable de las participaciones está por debajo del capital registrado, algo habitual en empresas con patrimonio neto deteriorado.
¿Se pueden excluir socios en una sociedad anónima igual que en una SRL?
No de la misma manera. La exclusión de socios está regulada principalmente para las sociedades de responsabilidad limitada, donde los vínculos personales entre socios son más relevantes. En las sociedades anónimas, la figura de la exclusión tiene un alcance mucho más restringido, porque la libre transmisibilidad de las acciones hace que la salida forzosa de un accionista sea difícil de justificar. La contabilización del proceso, cuando se da, sigue la misma lógica —reducción de capital y cuota de liquidación—, pero las causas legales y el procedimiento formal son distintos a los aplicables en una SRL.
¿Qué papel tiene el Registro Mercantil en la contabilización de la exclusión?
El Registro Mercantil actúa como punto de referencia temporal para el asiento de reducción de capital. La doctrina del ICAC establece que la reducción de capital no puede reflejarse contablemente hasta que la escritura que la formaliza queda inscrita en el Registro. Esto significa que si el acuerdo de junta se adopta en diciembre, pero la inscripción no se produce hasta enero del año siguiente, el asiento de reducción de capital pertenece al ejercicio siguiente. No respetar este criterio es uno de los errores que la auditoría detecta con mayor frecuencia en estas operaciones.
Conclusión
Contabilizar la exclusión de un socio es un proceso que va mucho más allá de reducir el capital social. Implica reconocer una deuda, valorar correctamente la cuota de liquidación, registrar cada movimiento en el momento adecuado y respetar los criterios del Plan General Contable y la doctrina del ICAC. Cuando entiendes la lógica que hay detrás de cada asiento, el proceso deja de ser una lista de pasos mecánicos y se convierte en un reflejo fiel de lo que realmente ocurre en la sociedad.
Los errores más habituales —registrar antes de la inscripción registral, confundir el valor nominal con la cuota o no documentar el criterio de valoración— tienen solución si conoces el proceso de antemano. Aplica los tres asientos en el orden correcto, usa las cuentas del PGC que corresponden a cada momento y comprueba siempre que la reducción de capital esté inscrita antes de contabilizarla. Esa secuencia es la que protege la integridad de tus estados financieros.
La contabilidad de sociedades tiene muchos más registros con esta misma complejidad. En este sitio web encontrarás otros temas relacionados con la estructura societaria explicados con la misma claridad, para que sigas construyendo una base sólida en esta área.
Sigue aprendiendo:
¿Cómo se valora el aporte de un socio industrial?
¿Qué es una EIRL y cuándo te conviene constituir una?

Asiento contable del aumento de capital social
¿Cómo se contabiliza el retiro de un socio?
¿Cómo se reparten las utilidades entre los socios?

Diferencia entre capital autorizado y capital suscrito
¿Cómo se contabiliza la compra de la parte de un socio?
Libro de socios: Protege la titularidad de tu empresa
