
Si eres freelancer con clientes en otro país, es posible que tengas obligaciones fiscales en más de una jurisdicción. Este escenario se conoce como doble imposición, y aunque suena complicado, existe un marco legal diseñado para evitar que pagues impuestos dos veces por los mismos ingresos.
¿Qué significa tributar en dos países siendo freelancer?
Cuando generas ingresos en más de un país, cada uno de esos países puede considerar que tiene derecho a gravar lo que ganas. Este escenario se llama doble imposición internacional, y ocurre porque cada Estado aplica sus propias reglas para decidir qué rentas puede gravar y a quién. No es una situación excepcional: afecta a cualquier freelancer que facture regularmente a clientes en el extranjero.
La doble imposición no significa necesariamente que vayas a pagar impuestos dos veces. Lo que sí implica es que dos sistemas fiscales entran en conflicto sobre los mismos ingresos, y que necesitas conocer las reglas que resuelven ese conflicto para saber exactamente cuánto pagas y dónde. De eso se trata este tema: de entender un marco legal que ya existe y que está diseñado para protegerte.
Residencia fiscal: el punto de partida
La residencia fiscal es el criterio que determina en qué país tienes tu principal obligación tributaria. Si eres residente fiscal en España, por ejemplo, estás obligado a declarar tus ingresos mundiales aquí, independientemente de dónde los hayas generado. Eso incluye lo que cobras de clientes en México, Alemania, Estados Unidos o cualquier otro país.
No se trata de una decisión voluntaria. La residencia fiscal se determina aplicando criterios objetivos establecidos por la ley de cada país. Por eso es el primer elemento que debes identificar antes de analizar cualquier otra obligación fiscal. Todo lo demás depende de dónde se fije tu residencia.
¿Qué ingresos están sujetos a doble imposición?
No todos los ingresos tienen el mismo tratamiento. Los que con más frecuencia generan un conflicto entre dos sistemas fiscales son las rentas por servicios profesionales prestados a clientes en el extranjero, los dividendos procedentes de empresas no residentes, los intereses bancarios en cuentas de otro país y las regalías o pagos por derechos de propiedad intelectual. Como freelancer, las rentas por servicios son las más habituales.
¿Cómo funcionan los convenios de doble imposición?
Los convenios de doble imposición, conocidos como CDI, son acuerdos bilaterales firmados entre dos países para evitar que una misma renta tribute en ambos a la vez. Establecen reglas claras sobre qué país tiene prioridad para gravar cada tipo de renta y qué mecanismos debe aplicar el otro para no cobrar dos veces por lo mismo. Son la principal herramienta de protección para cualquier freelancer con actividad internacional.
Estos convenios no eliminan tu obligación de declarar en tu país de residencia, pero sí limitan o eliminan la carga fiscal en el país de origen del ingreso y te garantizan mecanismos para compensar lo que ya pagaste allí. España, por ejemplo, tiene una amplia red de convenios suscritos con países de todo el mundo, lo que cubre la mayoría de las situaciones que puede vivir un freelancer con clientes internacionales.
El método de exención
Con este método, el país donde resides fiscalmente renuncia a gravar los ingresos que ya tributaron en el otro país. En la práctica, esas rentas quedan excluidas de tu base imponible local. Es el mecanismo más favorable para el contribuyente, porque elimina por completo la carga fiscal en el país de residencia sobre esos ingresos concretos.
Dentro de este método existen dos variantes: la exención íntegra, en la que los ingresos del extranjero no se tienen en cuenta en absoluto, y la exención con progresividad, en la que esas rentas se computan únicamente para calcular el tipo impositivo aplicable al resto de tus ingresos, aunque no tributan directamente. La variante aplicable depende del convenio concreto firmado entre los dos países.
El método de imputación o crédito fiscal
Este método funciona de forma diferente: declaras todos tus ingresos en tu país de residencia, incluidos los obtenidos en el extranjero, pero tienes derecho a deducir de tu cuota fiscal lo que ya pagaste en el otro país. De esta manera, no pagas dos veces, sino solo la diferencia entre ambos impuestos, si la hay.
Si en el país del cliente retuvieron un 15 % sobre tus ingresos y en tu país de residencia el tipo aplicable es del 21 %, solo pagarás aquí el 6 % restante, no el 21 % completo.
El límite de esta deducción es siempre el importe del impuesto que habrías pagado en tu país de residencia por esos mismos ingresos. Dicho de otro modo, la deducción nunca puede superar lo que te correspondería pagar aquí. Si pagaste más allá de ese límite en el extranjero, la diferencia no se te devuelve.
¿Qué ocurre si no hay convenio entre los dos países?
Cuando no existe un convenio bilateral entre tu país de residencia y el país de tu cliente, la situación se complica. Cada Estado aplica su normativa interna de forma independiente, lo que puede llevar a una tributación real en ambas jurisdicciones sin ningún mecanismo de compensación automática. Sin embargo, muchos países cuentan con normas internas que permiten deducir unilateralmente los impuestos pagados en el extranjero, aunque sin la seguridad jurídica que ofrece un convenio.
En estos casos, conviene revisar la legislación interna de cada país implicado y, si la cuantía de los ingresos lo justifica, consultar con un asesor fiscal especializado en fiscalidad internacional. La ausencia de convenio no significa que estés desprotegido, pero sí que el análisis de tu situación requiere más detalle y precisión.
¿Cómo determinar tu residencia fiscal como freelancer?
La residencia fiscal no depende de dónde estés registrado como autónomo ni de dónde tengas tu cuenta bancaria. Se determina aplicando criterios objetivos que cada país establece en su legislación. Como freelancer, identificar correctamente tu residencia fiscal es el primer paso para saber qué obligaciones tienes y en qué país debes declarar el conjunto de tus ingresos.
La regla de los 183 días
El criterio más conocido es el temporal: si permaneces más de 183 días al año en un país, ese país te considera residente fiscal. Este cómputo incluye las ausencias esporádicas, es decir, los días que pasas fuera del país de forma temporal no siempre restan del total. Superar ese umbral activa la obligación de declarar allí todos tus ingresos mundiales, no solo los generados en ese territorio.
Núcleo principal de intereses económicos
Además del criterio temporal, muchos países utilizan un segundo criterio complementario: el lugar donde se concentra tu actividad económica principal. Si la mayor parte de tus ingresos proviene de clientes de un determinado país, o si allí están tus principales activos o tu base de operaciones habitual, ese país puede reclamar tu residencia fiscal aunque no superes los 183 días. Este criterio es especialmente relevante para freelancers nómadas o con actividad repartida entre varios países.
¿Puedes ser residente fiscal en dos países a la vez?
Sí, es posible que dos países te consideren residente fiscal simultáneamente según su normativa interna. Cuando esto ocurre, los convenios de doble imposición incluyen reglas de desempate, conocidas como tie-breaker rules, que determinan cuál de los dos países prevalece. Estas reglas analizan, en orden de prioridad, dónde tienes tu vivienda permanente, el centro de tus intereses vitales, el lugar donde resides habitualmente y tu nacionalidad.
Criterios para determinar la residencia fiscal (orden de prioridad según convenios OCDE)
1.º Vivienda permanente
País donde tienes una vivienda disponible de forma continuada.
2.º Centro de intereses vitales
Donde están tus vínculos personales y económicos más fuertes.
3.º Residencia habitual
País donde vives con mayor frecuencia durante el año.
4.º Nacionalidad
Se aplica si los criterios anteriores no resuelven el conflicto.
Obligaciones fiscales en cada país según el tipo de renta
No todas las rentas se tratan de la misma manera en los convenios de doble imposición. El tipo de ingreso determina qué país tiene preferencia para gravarlo y bajo qué condiciones. Como freelancer, conviene que conozcas cómo se clasifican tus ingresos para anticipar dónde y cuánto puedes tributar.
Rentas del trabajo y servicios profesionales
Los ingresos derivados de servicios prestados de forma independiente suelen tributar, por norma general, en el país donde se prestan efectivamente los servicios o donde reside el prestador. Si trabajas desde España para un cliente en Francia sin desplazarte allí, lo habitual es que esos ingresos tributen en España. No obstante, si parte del trabajo se realiza físicamente en otro país o si existe un establecimiento permanente en ese territorio, la distribución puede cambiar.
Dividendos, intereses y regalías
Estas rentas reciben un tratamiento específico en la mayoría de los convenios. En general, el país de origen puede retener un porcentaje limitado sobre su importe, un tope que el propio convenio fija (habitualmente entre el 5 % y el 15 %, según el tipo de renta y los países implicados), mientras que el país de residencia del perceptor puede gravarlas por el importe total, pero permitiendo deducir lo ya retenido en origen.
Retenciones en el país del cliente
Algunos países exigen a las empresas que paguen a freelancers extranjeros la retención de un porcentaje del importe de la factura directamente en la fuente. Esto no significa que debas tributar íntegramente allí, sino que ese importe retenido se computa como un pago anticipado que luego deduces en tu declaración del país de residencia. Para evitar o reducir esa retención, en muchos casos basta con presentar al cliente un certificado de residencia fiscal emitido por las autoridades de tu país.
¿Cómo se trata cada tipo de renta en los convenios?
Pasos para gestionar tu situación fiscal entre dos países
Gestionar correctamente tu fiscalidad cuando tienes ingresos en más de un país requiere seguir un orden lógico. No se trata de hacer todo a la vez, sino de ir identificando cada elemento en el momento adecuado. A continuación se detallan los pasos más importantes que debes dar:
Proceso para gestionar tu fiscalidad en dos países
Identifica tu residencia fiscal
Determina en qué país eres residente fiscal aplicando los criterios de permanencia, vivienda habitual y centro de intereses económicos.
Comprueba si existe un convenio entre los dos países
Busca en la lista de convenios suscritos por tu país de residencia para saber si existe un CDI con el país de tu cliente. Este convenio fijará las reglas aplicables.
Clasifica tus ingresos por tipo de renta
Identifica si son rentas de servicios, dividendos, intereses o regalías. Cada categoría puede tener un tratamiento diferente dentro del mismo convenio.
Obtén y conserva los documentos acreditativos
Solicita a las autoridades fiscales de tu país un certificado de residencia fiscal. Guarda también todos los comprobantes de retenciones practicadas en el extranjero.
Aplica la deducción o exención correspondiente en tu declaración
En tu declaración anual del país de residencia, aplica el método que establezca el convenio: exención de las rentas ya gravadas o deducción del impuesto pagado en el extranjero.
Una parte esencial de este proceso es mantener una contabilidad ordenada y separar correctamente los ingresos por país de origen. Si quieres profundizar en cómo organizar tus finanzas como autónomo con actividad internacional, puedes consultar los recursos sobre contabilidad para autónomos y freelancers disponibles en este sitio web, donde encontrarás más herramientas prácticas para gestionar tu actividad económica con claridad.
Errores frecuentes al tributar en dos países
Conocer los convenios y los métodos para evitar la doble imposición no basta si en la práctica cometes errores que generan problemas con Hacienda. Algunos de los fallos más habituales son fáciles de evitar una vez que los conoces. Identificarlos con antelación puede ahorrarte sanciones, recargos o procedimientos de inspección innecesarios.
- No declarar los ingresos del extranjero: Muchos freelancers creen que, si el cliente extranjero ya retuvo impuestos, no hay que declarar esos ingresos en España. Esto es incorrecto. Como residente fiscal, estás obligado a declarar tu renta mundial, aunque luego puedas deducir lo pagado fuera.
- Confundir residencia mercantil con residencia fiscal: El hecho de estar dado de alta como autónomo en un país no implica automáticamente ser residente fiscal allí. Son conceptos distintos y con consecuencias diferentes.
- No solicitar el certificado de residencia fiscal: Sin este documento, no puedes acreditar ante el cliente extranjero que eres residente en otro país, y el cliente puede aplicar una retención más alta de la que te correspondería según el convenio.
- No conservar los justificantes de impuestos pagados en el extranjero: Para aplicar la deducción por doble imposición en tu declaración, necesitas acreditar cuánto pagaste realmente en el otro país. Sin documentación, Hacienda puede rechazar la deducción.
- Asumir que el mismo convenio se aplica igual a todos los tipos de renta: Cada categoría de ingreso puede tener un tratamiento distinto dentro del mismo convenio. Conviene revisarlos por separado en función del tipo de renta que generas.
Otro aspecto que muchos freelancers pasan por alto es la correcta gestión del IVA cuando se factura a clientes de otros países. Las reglas del IVA en operaciones internacionales son independientes del impuesto sobre la renta, y tienen sus propias obligaciones y plazos. Si tienes dudas sobre cómo aplicar el IVA en tus facturas a clientes extranjeros, encontrarás una explicación detallada en el artículo sobre declaración del IVA para trabajadores autónomos.
Preguntas frecuentes
¿Qué es la doble imposición internacional para un freelancer?
La doble imposición internacional es la situación que se produce cuando dos países distintos consideran que tienen derecho a gravar los mismos ingresos. Para un freelancer, ocurre cuando el país donde reside fiscalmente le exige declarar y tributar por unos ingresos que ya han sido gravados, total o parcialmente, en el país donde se originó el pago. Los convenios bilaterales de doble imposición existen precisamente para resolver este conflicto y evitar que el contribuyente soporte una carga fiscal duplicada sobre los mismos ingresos.
¿En qué país debe tributar un autónomo que trabaja para clientes extranjeros?
En términos generales, un autónomo tributa en el país donde tiene su residencia fiscal, que es donde debe declarar el conjunto de sus ingresos mundiales. Si ese país tiene un convenio con el país del cliente, el convenio establece cómo se distribuye la potestad tributaria. En la mayoría de los casos referidos a servicios profesionales prestados desde el país de residencia del freelancer, es ese mismo país quien tiene preferencia para gravarlos, aunque el país del cliente puede aplicar retenciones limitadas en origen.
¿Cómo se aplica el método de imputación en la declaración de la renta?
El método de imputación se aplica incluyendo en la base imponible de tu declaración todos los ingresos obtenidos en el extranjero y calculando el impuesto que te correspondería pagar por ellos en tu país de residencia. A continuación, puedes deducir de la cuota resultante el importe del impuesto que ya pagaste en el otro país, con el límite de lo que te correspondería abonar aquí por esas mismas rentas. El resultado es que solo pagas la diferencia, si la hay, evitando así la doble carga fiscal. Para reflejar correctamente este procedimiento al cierre del ejercicio, puede ser útil consultar los pasos para cerrar el ejercicio fiscal como autónomo.
¿Qué documentos necesito para acreditar mi residencia fiscal en el extranjero?
El documento principal es el certificado de residencia fiscal, emitido por las autoridades tributarias del país donde resides. En España, lo expide la Agencia Tributaria. Este certificado debe indicar expresamente que eres residente a efectos del convenio de doble imposición aplicable. Además, conviene conservar los documentos que acrediten las retenciones practicadas en el extranjero: comprobantes de pago, recibos o certificados emitidos por el cliente o por la administración fiscal del país de origen del ingreso.
¿Qué pasa si el país de mi cliente no tiene convenio con España?
Si no existe un convenio bilateral entre España y el país del cliente, cada país aplica su normativa interna de forma independiente. Esto puede dar lugar a una tributación real en las dos jurisdicciones sin mecanismos automáticos de compensación. Sin embargo, España cuenta con una norma interna que, en ausencia de convenio, permite deducir en la declaración española el impuesto satisfecho en el extranjero, con ciertos límites y condiciones. Aunque esta vía existe, ofrece menos seguridad jurídica que un convenio formal, por lo que en estos casos resulta especialmente recomendable contar con asesoramiento fiscal especializado.
¿Puedo deducir los impuestos pagados en otro país en mi declaración española?
Sí, siempre que puedas acreditar el importe efectivamente pagado en el extranjero y se cumplan los requisitos establecidos por la normativa española o por el convenio aplicable. La deducción está limitada al importe que habrías pagado en España por esos mismos ingresos, por lo que si el tipo impositivo extranjero fue superior, la diferencia no se reembolsa. Para aplicarla correctamente, debes declarar los ingresos extranjeros en tu renta española e incluir en la liquidación la deducción por doble imposición internacional en la casilla correspondiente del formulario.
¿Afecta el IVA cuando facturo a clientes de otros países?
El IVA es un impuesto independiente del IRPF y tiene sus propias reglas en operaciones internacionales. En general, cuando un freelancer español presta servicios a empresas de otros países de la Unión Europea, la operación puede quedar exenta de IVA en España bajo la regla de inversión del sujeto pasivo, aunque se debe consignar en el modelo correspondiente. Las operaciones con clientes fuera de la Unión Europea también tienen un tratamiento específico. Las normas del IVA en estas situaciones son distintas a las del impuesto sobre la renta, por lo que deben analizarse por separado y con la misma atención que el tratamiento fiscal de los ingresos.
Conclusión
Trabajar para clientes en otro país no tiene por qué convertirse en un problema fiscal. El tratamiento fiscal para freelancers que operan entre dos países está regulado por un marco legal claro: los convenios de doble imposición establecen quién grava cada renta, cómo se compensa lo ya pagado y qué documentos necesitas para protegerte. Entender ese marco te permite tomar decisiones con fundamento y no pagar más de lo que te corresponde.
Los puntos clave que has visto aquí son: determinar correctamente tu residencia fiscal, identificar si existe un convenio con el país de tu cliente, conocer el tipo de renta que generas y aplicar el método correspondiente en tu declaración. Cada uno de estos pasos tiene un impacto directo en lo que pagas y en cómo lo justificas ante la administración. Aplicarlos de forma ordenada marca una diferencia real en tu situación fiscal anual.
Si quieres seguir ampliando tu conocimiento sobre fiscalidad para autónomos, en este sitio web encontrarás más contenidos que te ayudarán a gestionar cada aspecto de tu actividad económica con mayor seguridad y tranquilidad. Cada artículo está pensado para que entiendas el sistema fiscal desde cero, sin perder el rigor que la materia exige.
Sigue aprendiendo:
¿Cómo emitir un recibo por honorarios como independiente?
Gastos de autónomo: Ahorra en impuestos sin arriesgar nada
El modelo 130 para autónomos
¿Qué hacer si te pagan con boleta de honorarios?
Facturación electrónica para personas que trabajan de forma independiente
Ingresos por patrocinios de un influencer
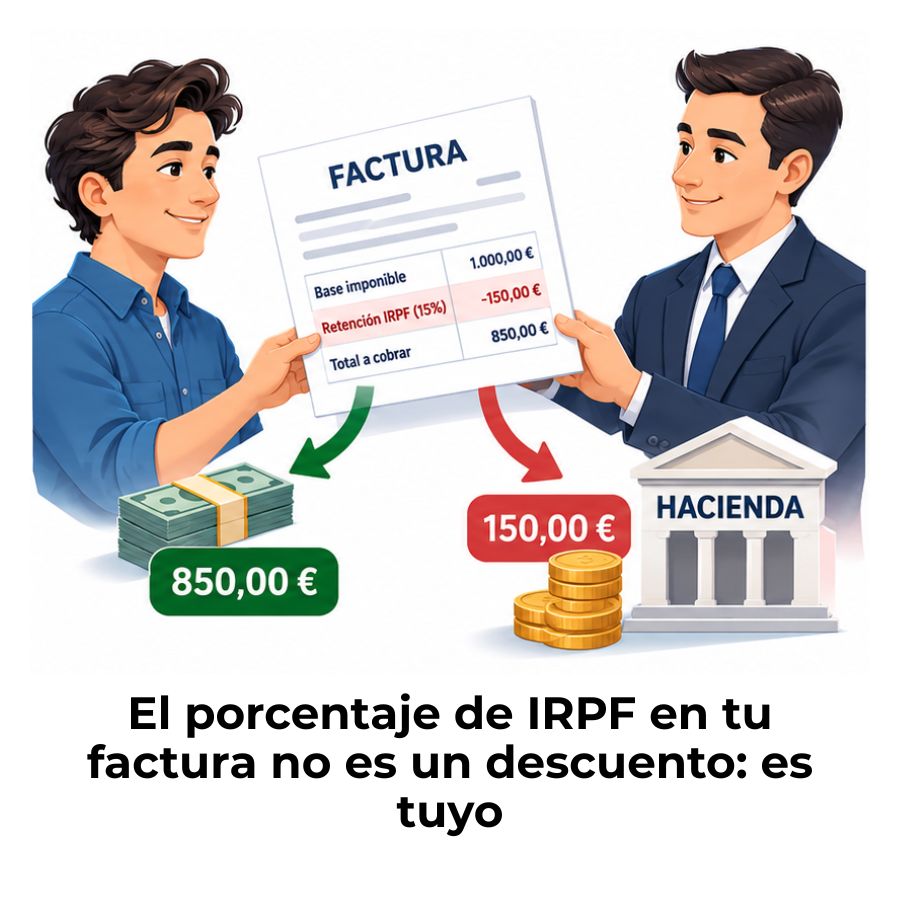
Retención de IRPF en una factura de autónomo
Requisitos para darse de alta como autónomo en España
