
Un seguro de autónomo es cualquier póliza privada o pública que cubre los riesgos específicos de quienes trabajan por cuenta propia: desde una baja médica que te impide facturar hasta una reclamación de un cliente por un error profesional. En España, la protección básica la ofrece el RETA, pero existen varios tipos de seguros complementarios que cubren los huecos que la Seguridad Social deja abiertos.
¿Qué es el seguro de autónomo y por qué importa?
Cuando trabajas por cuenta propia, no existe una empresa que te respalde si el negocio se detiene. Cada riesgo que asumes —una baja médica, una reclamación de un cliente o un accidente— recae directamente sobre ti, sin el colchón que tiene un asalariado. Esa es la razón por la que los seguros adquieren un papel tan relevante en la vida de cualquier autónomo.
El punto de partida es la cotización al Régimen Especial de Trabajadores Autónomos, conocido como RETA. Es el único seguro que todos los autónomos deben tener sin excepción, y sirve como base de la protección pública. Sin embargo, esa base tiene límites claros que conviene conocer antes de asumir que estás bien cubierto.
La cobertura pública del RETA: qué incluye y qué no
Al darte de alta como autónomo en España, comienzas a cotizar al RETA de forma automática. Esa cotización mensual da acceso a la asistencia sanitaria pública, a la prestación por incapacidad temporal, a la jubilación, al cese de actividad y a las bajas por maternidad o paternidad. Es, en definitiva, la red de seguridad mínima que el sistema ofrece a quien trabaja por cuenta propia.
Sin embargo, el RETA tiene límites concretos. La prestación que recibes durante una baja se calcula sobre tu base de cotización, no sobre lo que facturas realmente. Si cotizas por la base mínima —como hace la mayoría al inicio— la cantidad que cobras puede ser considerablemente inferior a tus ingresos habituales, lo que genera un desfase económico significativo durante el periodo de inactividad.
¿Por qué la Seguridad Social no siempre es suficiente?
La cobertura pública cubre contingencias, pero no cubre todos los riesgos reales de ejercer una actividad profesional. Si cometes un error que perjudica a un cliente, si un tercero sufre un daño en tu local o si tienes que afrontar costes legales por una reclamación, el RETA no interviene. Esos escenarios requieren pólizas específicas que la Seguridad Social no contempla.
Además, la sanidad pública tiene listas de espera. Para un autónomo, cuyo tiempo es directamente proporcional a sus ingresos, una demora de semanas en una consulta médica o en una prueba diagnóstica puede tener un coste económico real. Por eso, muchos profesionales por cuenta propia optan por complementar la cobertura pública con pólizas privadas adaptadas a sus necesidades.
Tipos de seguro de autónomo y para qué sirve cada uno
Existen varios tipos de seguros diseñados para cubrir los riesgos específicos de quien trabaja por cuenta propia. No todos son necesarios para todos los autónomos: la elección depende de la actividad que desarrollas, de si tienes local, empleados o vehículo, y del nivel de ingresos que necesitas proteger. A continuación encontrarás los principales.
Seguro de salud privado para autónomos
El seguro de salud privado te permite acceder a médicos especialistas, pruebas diagnósticas y hospitalización sin depender de las listas de espera del sistema público. Para un autónomo, reducir el tiempo perdido por enfermedad tiene un impacto directo sobre la facturación, lo que convierte este tipo de póliza en una de las más valoradas entre los trabajadores por cuenta propia.
Además, tiene una ventaja fiscal relevante: las primas que pagas por este seguro son deducibles en el IRPF hasta un límite establecido por ley. También puedes incluir a tu cónyuge e hijos menores en la misma póliza, ampliando la cobertura familiar dentro de ese margen de deducción.
Seguro de baja laboral o incapacidad temporal
Cuando un autónomo cae enfermo o sufre un accidente, los ingresos se detienen, pero los gastos fijos continúan: el alquiler del local, los suministros, los préstamos. El seguro de baja laboral, también llamado de incapacidad temporal, ofrece una indemnización diaria mientras no puedes trabajar, independientemente de lo que te corresponda recibir del RETA por ese periodo.
Al contratar este tipo de póliza, eliges el importe diario que quieres recibir en función de tus costes fijos reales. Así, si tu actividad se detiene durante varias semanas, puedes mantener los compromisos económicos de tu negocio sin agotar tus ahorros personales. Es especialmente útil para autónomos que cotizan por la base mínima del RETA y cuya prestación pública resultaría claramente insuficiente.
Seguro de responsabilidad civil profesional
Este seguro cubre los daños que puedes causar a terceros como consecuencia de tu actividad profesional. Existen dos variantes principales: la responsabilidad civil de explotación, que cubre los daños que se producen en el desarrollo diario del trabajo, y la responsabilidad civil profesional, que protege frente a errores, omisiones o negligencias en el servicio prestado.
Por ejemplo, si eres diseñador y entregas un proyecto con un error que genera una pérdida económica al cliente, si eres fisioterapeuta y un paciente sufre un daño durante una sesión, o si tienes un local y alguien resbala en él, este seguro se hace cargo de la reclamación. En muchas profesiones reguladas y actividades de cara al público, la responsabilidad civil no es opcional, sino exigida por ley o por el colegio profesional correspondiente.
Seguro de vida y accidentes
El seguro de vida garantiza un capital a los beneficiarios que tú designes en caso de fallecimiento. Para los autónomos, tiene una dimensión adicional: si el negocio depende exclusivamente de ti y tienes cargas financieras como hipotecas o préstamos, este seguro protege la estabilidad económica de tu familia ante una situación extrema. El seguro de accidentes, por su parte, añade indemnizaciones por invalidez parcial o total derivada de un accidente.
Seguro multirriesgo para local u oficina
Si desarrollas tu actividad en un local, oficina, estudio o taller, el seguro multirriesgo cubre los daños materiales que puedan ocurrir en ese espacio: incendios, robos, daños por agua, averías eléctricas o roturas de cristales. En algunos municipios, este seguro es obligatorio para obtener la licencia de apertura del local, por lo que conviene verificarlo antes de abrir las puertas.
Seguro de ciberriesgos
El seguro de ciberriesgos protege a los autónomos que trabajan con datos de clientes, plataformas digitales o sistemas informáticos frente a ataques, filtraciones o pérdidas de información. En un entorno donde la mayor parte de la actividad profesional pasa por dispositivos conectados a internet, este tipo de cobertura va ganando relevancia, especialmente en sectores como el diseño, la programación, la consultoría o el marketing digital.
¿Qué seguros son obligatorios para un autónomo en España?
Una de las dudas más frecuentes al iniciar la actividad por cuenta propia es saber cuántos seguros hay que contratar obligatoriamente. La respuesta no es única para todos: en España no existe una lista universal de seguros privados que todo autónomo deba tener. La obligatoriedad depende de la actividad que ejerces, del sector, de si tienes local, empleados o vehículo, y de las normativas específicas de tu profesión.
«El único seguro obligatorio para todos los autónomos sin excepción es el de la Seguridad Social, a través del Régimen Especial de Trabajadores Autónomos (RETA).»
Obligatorios según la actividad o el sector
Ciertas profesiones y sectores tienen la obligación legal de contratar un seguro específico antes de poder ejercer. Esto ocurre, sobre todo, con el seguro de responsabilidad civil. Los autónomos que trabajan en profesiones colegiadas —como médicos, abogados, arquitectos, ingenieros o veterinarios— suelen estar obligados a tener una póliza de RC profesional como condición para colegiarse y ejercer legalmente.
Obligatorios si tienes empleados o usas vehículo
Si contratas personal, entras en un nuevo conjunto de obligaciones. El seguro de accidentes de convenio es obligatorio en muchos sectores cuando tienes trabajadores a tu cargo, y debes cotizar a la Seguridad Social por las contingencias profesionales de cada empleado. Esto añade una capa de responsabilidad que va más allá de tu propia cobertura personal como autónomo.
Por otro lado, si utilizas un vehículo para desarrollar tu actividad —transportando mercancías, visitando clientes o realizando servicios a domicilio—, el seguro de automóvil con cobertura mínima de responsabilidad civil frente a terceros es obligatorio por ley, igual que para cualquier conductor. Lo que cambia en el caso profesional es que conviene revisar que la póliza cubra el uso comercial del vehículo, ya que algunas no lo incluyen en su cobertura básica.
Seguros de autónomo que desgravan en el IRPF
Una de las ventajas que tienen los autónomos frente a los asalariados es la posibilidad de deducir como gasto de actividad las primas de determinados seguros. Esto reduce el rendimiento neto sobre el que se calcula el IRPF, lo que se traduce en un ahorro fiscal real en la declaración de la renta. No todos los seguros son deducibles, y los que lo son tienen condiciones específicas que conviene conocer bien.
¿Cuánto puedes deducir por el seguro médico?
El seguro de salud privado es el más relevante desde el punto de vista fiscal. Los autónomos que tributan en estimación directa pueden deducir hasta 500 euros al año por cada miembro de la unidad familiar: el propio autónomo, el cónyuge y los hijos menores de 25 años que convivan en el hogar. Si alguno de los asegurados tiene una discapacidad reconocida, ese límite se amplía hasta los 1.500 euros por persona.
Esta deducción se aplica directamente sobre el rendimiento de la actividad económica, no como gasto personal. Es importante subrayar que esta ventaja fiscal está disponible solo para autónomos en estimación directa —normal o simplificada— y no aplica a quienes tributan en el sistema de módulos. Guarda siempre las facturas de las primas pagadas, ya que son el justificante que Hacienda puede solicitar.
Otros seguros con ventajas fiscales
Más allá del seguro de salud, existen otras pólizas que también pueden reducir tu carga fiscal. El seguro de responsabilidad civil es deducible como gasto de actividad cuando está directamente vinculado a tu trabajo, ya que Hacienda lo reconoce como un coste necesario para ejercer la profesión. No tiene un límite monetario fijo como el seguro médico, sino que se deduce en su totalidad si la vinculación con la actividad está justificada.
El seguro de vida también puede deducirse hasta 500 euros anuales, pero solo cuando está directamente ligado a la actividad profesional, por ejemplo, como garantía de un préstamo relacionado con el negocio. Es importante aclarar que el límite de 500 euros es compartido entre el seguro de salud y el de vida: no se suman, sino que se aplica sobre el conjunto de ambas primas. Si tienes dudas sobre cómo consignarlo correctamente, la Agencia Tributaria publica criterios actualizados en su sitio web oficial.
¿Cómo elegir el seguro de autónomo adecuado?
Elegir bien el seguro de autónomo no significa contratar el mayor número de pólizas posibles, sino identificar cuáles cubren los riesgos reales de tu actividad. El punto de partida es hacerse tres preguntas concretas: ¿qué pasaría si no puedo trabajar durante un mes?, ¿podría alguien reclamarme por daños derivados de mi actividad? y ¿tengo local, vehículo o empleados? Las respuestas a esas tres preguntas definen los seguros que realmente necesitas.
También es útil recordar que los seguros que contratas como autónomo forman parte de tu contabilidad para autónomos y freelancers: son gastos deducibles que afectan directamente a tu rendimiento neto y, por tanto, a tu factura fiscal anual. Tratarlos con la misma atención que el resto de tus gastos profesionales es parte de una gestión económica sólida.
Preguntas frecuentes
¿Qué seguro es obligatorio para todos los autónomos sin excepción?
El único seguro obligatorio para la totalidad de los autónomos, sin excepción ni distinción de actividad, es la cotización a la Seguridad Social a través del RETA. Con esa cotización mensual, tienes acceso a la asistencia sanitaria pública, a la prestación por baja médica, a la jubilación, al cese de actividad y a la baja por maternidad o paternidad. El resto de seguros privados son voluntarios en términos generales, aunque algunos se vuelven obligatorios en función del sector, la actividad o la tenencia de empleados o vehículos.
¿El seguro de autónomo se puede deducir en la declaración de la renta?
Sí, pero con condiciones. Los autónomos en estimación directa pueden deducir las primas del seguro médico privado hasta 500 euros por persona asegurada al año —titular, cónyuge e hijos menores de 25 años convivientes—, ampliándose a 1.500 euros si hay discapacidad. El seguro de responsabilidad civil también es deducible íntegramente como gasto de actividad. El de vida puede deducirse hasta 500 euros si está vinculado profesionalmente. Esta ventaja no está disponible para autónomos que tributan en módulos.
¿Cuánto cuesta un seguro de salud para autónomos?
El precio varía según la aseguradora, la edad del titular, las coberturas incluidas y si el seguro lleva copago o no. En términos generales, las pólizas sin copago de compañías como Adeslas, Sanitas o Caser para autónomos oscilan entre los 55 y los 80 euros mensuales aproximadamente, aunque la oferta es amplia y existen opciones con copago por debajo de esos importes. Comparar varias opciones antes de decidir es especialmente recomendable, ya que las diferencias en cobertura a precio similar pueden ser significativas.
¿Qué cubre el seguro de baja laboral para autónomos?
El seguro de baja laboral —también llamado de incapacidad temporal— paga una cantidad diaria acordada en la póliza mientras el autónomo no puede trabajar por enfermedad o accidente. Ese importe complementa o sustituye la prestación que corresponde del RETA durante ese periodo. Al contratar la póliza, tú eliges el baremo diario en función de tus gastos fijos. Algunas pólizas diferencian entre baja por accidente y baja por enfermedad, con periodos de carencia distintos en cada caso, por lo que es fundamental leer bien las condiciones antes de firmar.
¿El seguro de responsabilidad civil es obligatorio para autónomos?
Depende de la actividad. En términos generales, no existe una ley que obligue a todos los autónomos a tener un seguro de responsabilidad civil. Sin embargo, es obligatorio en determinadas circunstancias: si tienes un local de cara al público y necesitas licencia de apertura, si ejerces una profesión regulada que exige colegiación, si trabajas en sectores como la sanidad, la construcción o el derecho, o si algún contrato con un cliente lo requiere expresamente. En esos casos, no contratarlo impide ejercer legalmente o puede suponer una infracción.
¿Puede un autónomo incluir a su familia en el seguro médico?
Sí. La mayoría de las aseguradoras permiten incluir al cónyuge e hijos del autónomo en la misma póliza de salud privada. Desde el punto de vista fiscal, esa ampliación también es deducible: puedes restar hasta 500 euros anuales por cada miembro de la unidad familiar que esté asegurado —o 1.500 euros si alguno tiene discapacidad reconocida—, siempre que convivan en el mismo domicilio. Esto convierte la póliza familiar en una opción especialmente eficiente desde el punto de vista económico para quienes trabajan por cuenta propia con cargas familiares.
¿Qué pasa si un autónomo cae enfermo y no tiene seguro de baja?
Si el autónomo está dado de alta en el RETA y ha cotizado por contingencias comunes, tiene derecho a la prestación pública por incapacidad temporal a partir del cuarto día de baja. Sin embargo, esa prestación se calcula sobre la base de cotización elegida, no sobre los ingresos reales. Si cotizas por la base mínima, el importe puede ser muy inferior a lo que facturas habitualmente, lo que genera un desfase que puede comprometer el pago de los gastos fijos del negocio. Sin seguro privado de baja, ese diferencial lo asumes tú directamente. También puedes consultar más información sobre las obligaciones y coberturas en el artículo sobre la seguridad social de los autónomos.
¿Los autónomos en módulos pueden deducir el seguro médico?
No. La deducción del seguro médico como gasto de actividad está reservada exclusivamente a los autónomos que tributan en estimación directa, ya sea en su modalidad normal o simplificada. Los autónomos en módulos —también llamado estimación objetiva— determinan su rendimiento neto mediante un sistema de coeficientes fijos, por lo que no pueden restar gastos reales, incluidas las primas de seguros, en su declaración de IRPF. Si tienes dudas sobre qué régimen te aplica, lo más recomendable es consultarlo con un asesor fiscal.
Conclusión
El seguro de autónomo no es un trámite más ni un gasto innecesario: es la estructura que mantiene tu actividad en pie cuando algo falla. El RETA te da una base, pero los riesgos reales de trabajar por cuenta propia van más allá de lo que la Seguridad Social cubre. Conocer los tipos de pólizas disponibles y entender para qué sirve cada una es el primer paso para tomar decisiones con criterio.
A partir de lo que has visto, puedes empezar por los tres seguros que más autónomos necesitan: salud privada, baja laboral y responsabilidad civil. Analiza tus gastos fijos, tu sector y si tienes local o empleados, y ajusta la cobertura a tu situación real. Recuerda también conservar las facturas de las primas que pagues, porque muchas de ellas son deducibles y reducen directamente tu factura fiscal.
Si quieres seguir aprendiendo sobre cómo gestionar tus finanzas como autónomo de forma eficiente, en este sitio web encontrarás más contenidos sobre contabilidad, fiscalidad y todo lo que necesitas saber para llevar tu actividad con seguridad y claridad.
Sigue aprendiendo:
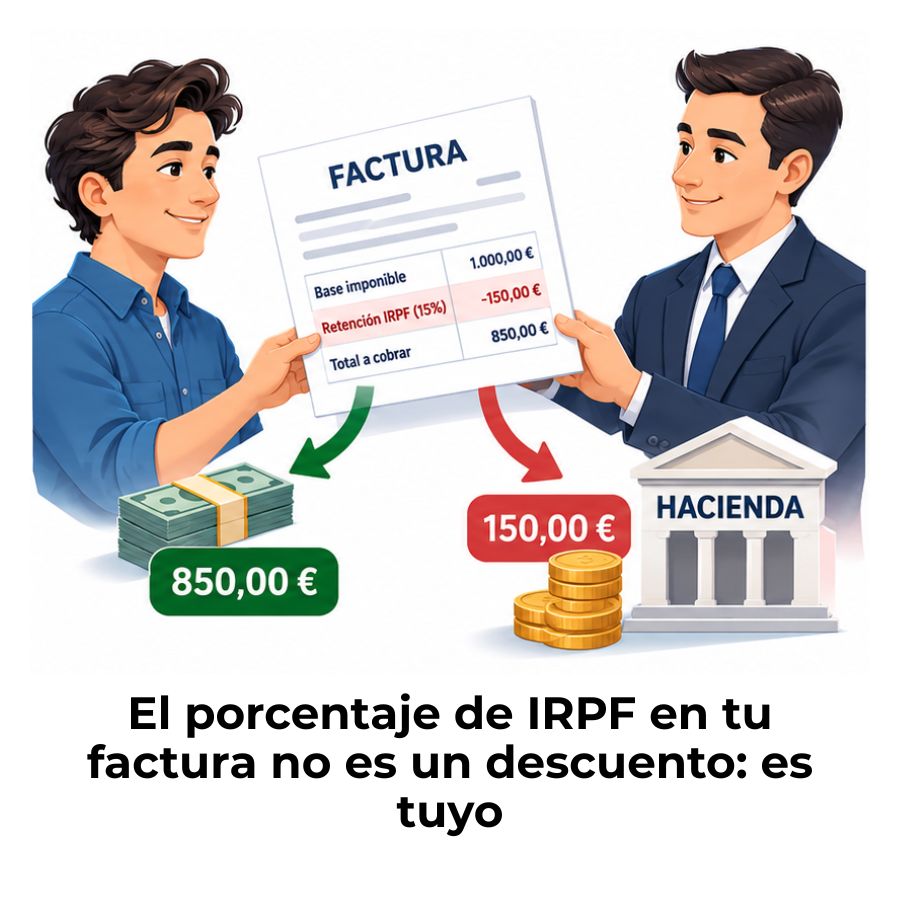
Retención de IRPF en una factura de autónomo
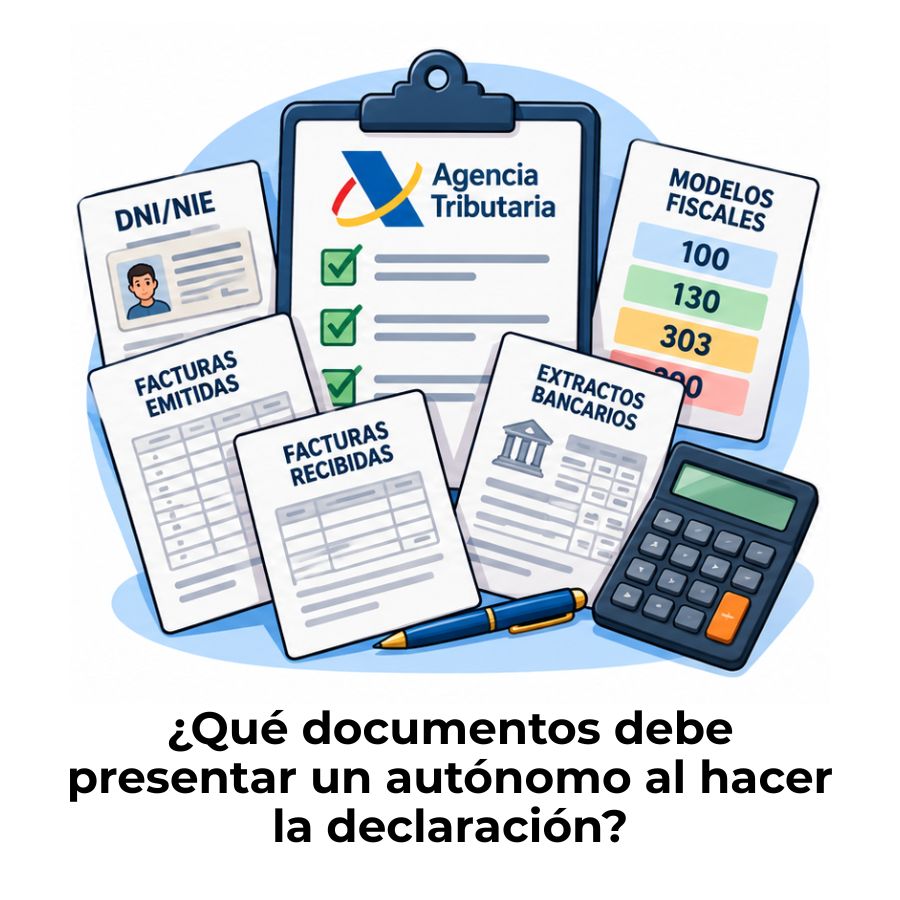
Documentación necesaria para que un autónomo pueda presentar su declaración
Tarifa plana para autónomos: Paga menos y arranca sin presión
Gastos deducibles para autónomos
¿Cómo facturar como persona física en México?
Facturación de autónomos: Todo lo que debes saber
Primeros pasos contables al empezar como freelancer
Declaración del IVA para trabajadores autónomos
