
Declarar el IVA como autónomo significa presentar cada trimestre el modelo 303 ante la Agencia Tributaria. En ese formulario indicas cuánto IVA cobraste a tus clientes y cuánto pagaste en tus propios gastos. La diferencia entre ambos es lo que ingresas o lo que puedes compensar.
¿Qué es el IVA y por qué lo declara un autónomo?
El IVA, o Impuesto sobre el Valor Añadido, es un tributo indirecto que grava el consumo de bienes y servicios. No lo pagas tú de tu bolsillo: lo cobras a tus clientes en cada factura y después lo ingresas a Hacienda. Tu papel como autónomo es el de intermediario entre el consumidor y la Agencia Tributaria.
Cuando emites una factura con IVA, ese porcentaje adicional que cobras no forma parte de tus ingresos. Es un depósito temporal que gestionas y que debes entregar periódicamente al Estado. Por eso, el IVA que aparece en tus facturas nunca debería confundirse con tu beneficio real.
La obligación de declarar el IVA nace desde el momento en que inicias tu actividad como autónomo y emites facturas con este impuesto incluido. Esto ocurre con independencia de cuánto hayas facturado ese trimestre, incluso si el resultado es cero o si has tenido más gastos que ingresos.
IVA repercutido e IVA soportado: la diferencia clave
Para entender la declaración del IVA, tienes que manejar dos conceptos que aparecerán siempre en tu trabajo como autónomo. El IVA repercutido es el que tú cobras a tus clientes en tus facturas de venta. El IVA soportado es el que tú pagas cuando compras productos o contratas servicios necesarios para tu actividad.
La declaración del IVA consiste, básicamente, en restar el uno del otro. Si en un trimestre cobraste 1.050 € de IVA a tus clientes y pagaste 420 € de IVA en tus gastos, la diferencia de 630 € es lo que debes ingresar a Hacienda mediante el modelo 303.
¿Cómo se calcula la diferencia entre ambos?
El cálculo en sí es directo, pero requiere que tengas todas tus facturas ordenadas. Del bloque de IVA devengado (repercutido) restas el bloque de IVA deducible (soportado), y obtienes el resultado de la liquidación. Si el número es positivo, pagas. Si es negativo, Hacienda te debe a ti.
Este cálculo se repite cada tres meses. Por eso es fundamental que guardes todas las facturas de tus gastos profesionales y que lleves un registro claro de todo lo que has cobrado y pagado durante el trimestre. Sin ese orden, es fácil cometer errores que Hacienda puede detectar.
Tipos de IVA que aplican a los autónomos en España
No todas las facturas llevan el mismo porcentaje de IVA. El tipo que aplicas depende de la naturaleza del producto o servicio que prestas. Conocer cuál corresponde a tu actividad evita errores en las facturas que emites y en las que recibes.
| Tipo de IVA | Porcentaje | Ejemplos de aplicación |
|---|---|---|
| General | 21 % | Servicios profesionales, consultoría, diseño, marketing, tecnología, publicidad, telecomunicaciones |
| Reducido | 10 % | Hostelería, transporte de viajeros, alojamiento turístico, actividades culturales |
| Superreducido | 4 % | Libros en papel, alimentos básicos, medicamentos con receta, ciertos productos esenciales |
| Exento / 0 % | 0 % | Asistencia sanitaria, educación reglada, servicios sociales, seguros, operaciones financieras |
La mayoría de los autónomos que ofrecen servicios profesionales aplican el tipo general del 21 %, que es el que se aplica por defecto cuando ninguna norma específica establece un tipo inferior. Si tienes dudas sobre qué tipo corresponde a tu actividad concreta, puedes consultarlo directamente en la sede electrónica de la Agencia Tributaria.
Actividades exentas de declarar el IVA
Hay autónomos que no tienen que cobrar IVA en sus facturas ni presentar el modelo 303, porque la actividad que realizan está expresamente exenta por la ley. Esta exención no es una ventaja fiscal automática: depende del tipo de servicio que prestas.
Estar exento de IVA significa que no repercutes el impuesto a tus clientes, pero tampoco puedes deducirte el IVA que tú pagas en tus gastos. Es un equilibrio que hay que valorar según la situación de cada profesional. Las actividades exentas más habituales entre autónomos son las siguientes:
- Asistencia sanitaria: Médicos, dentistas, fisioterapeutas y otros profesionales de la salud que actúan dentro del ámbito clínico.
- Educación reglada: Profesores y docentes que imparten formación incluida en el sistema educativo oficial.
- Asistencia social: Servicios de apoyo social reconocidos por entidades públicas o privadas autorizadas.
- Actividades culturales y deportivas: Algunos servicios prestados por entidades sin ánimo de lucro o bajo determinadas condiciones.
- Operaciones financieras y seguros: Intermediación financiera, seguros y reaseguros.
- Alquiler de viviendas: Arrendamiento de inmuebles destinados exclusivamente a uso residencial.
Si tu actividad se encuentra en esta lista, no emites facturas con IVA y no tienes obligación de presentar el modelo 303. Sin embargo, conviene confirmarlo con un asesor fiscal, ya que pequeñas variaciones en cómo prestas el servicio pueden cambiar su consideración fiscal.
¿Cómo se declara el IVA siendo autónomo?
Declarar el IVA tiene un proceso concreto que se repite cada tres meses. El punto de partida es siempre el mismo: reunir todas las facturas emitidas y recibidas del trimestre. A partir de ahí, el proceso se divide en varios pasos bien definidos que puedes seguir sin necesidad de conocimientos avanzados de contabilidad.
El modelo 303: qué es y cuándo se presenta
El modelo 303 es el formulario de autoliquidación trimestral del IVA que utilizan autónomos y empresas para declarar este impuesto ante la Agencia Tributaria. A través de él indicas cuánto IVA has cobrado (IVA devengado) y cuánto has pagado (IVA deducible), y determinas si debes ingresar dinero, compensarlo o solicitar devolución.
La presentación del modelo 303 es obligatoriamente electrónica. Debes realizarla a través de la sede electrónica de la Agencia Tributaria, identificándote con certificado digital, DNI electrónico o Cl@ve PIN. Una vez dentro, accedes a la ruta «Impuestos y tasas» → «IVA» → «Modelo 303. Autoliquidación» y rellenas el formulario web.
El modelo 390: el resumen anual de IVA
Al terminar el año, además del cuarto modelo 303 del último trimestre, debes presentar el modelo 390, que es el resumen anual de IVA. Este formulario es únicamente informativo: recopila todos los datos de IVA que has ido declarando durante los cuatro trimestres. No implica ningún pago adicional, pero su presentación es obligatoria para la mayoría de los autónomos.
¿Cómo presentar el modelo 303 en la sede electrónica?
Si utilizas un software de facturación o contabilidad, muchos de ellos permiten importar directamente el archivo al formulario de la AEAT, lo que reduce considerablemente el tiempo de preparación y los posibles errores manuales.
Plazos de presentación del IVA trimestral
Los plazos para presentar el modelo 303 son fijos y no se modifican de un año a otro, salvo que un día límite coincida con festivo nacional, en cuyo caso se traslada al siguiente día hábil. Presentar fuera de plazo tiene consecuencias económicas, por lo que conviene marcar estas fechas en el calendario con antelación.
| Trimestre | Período declarado | Plazo de presentación |
|---|---|---|
| 1.º trimestre | Enero – Marzo | Del 1 al 20 de abril |
| 2.º trimestre | Abril – Junio | Del 1 al 20 de julio |
| 3.º trimestre | Julio – Septiembre | Del 1 al 20 de octubre |
| 4.º trimestre | Octubre – Diciembre | Del 1 al 30 de enero del año siguiente |
Un detalle importante: aunque no hayas tenido ninguna actividad durante el trimestre, estás igualmente obligado a presentar el modelo 303 marcando la declaración como negativa o a cero. Omitirlo se considera falta de presentación y puede acarrear una sanción.
Errores frecuentes al declarar el IVA como autónomo
Conocer los errores más habituales te ayuda a evitarlos desde el principio. Algunos parecen evidentes, pero ocurren con frecuencia precisamente porque el proceso se repite cada trimestre y la rutina lleva a descuidos. Estos son los fallos que con más frecuencia detecta la Agencia Tributaria en las declaraciones de IVA de autónomos:
- No presentar el modelo cuando no hay actividad: Muchos autónomos dan por hecho que, si no han facturado, no hay nada que declarar. Sin embargo, la presentación es obligatoria aunque el resultado sea cero.
- Deducir el IVA de gastos no relacionados con la actividad: Solo puedes deducirte el IVA de facturas que corresponden a gastos directamente vinculados a tu trabajo profesional. Los gastos personales o de uso mixto tienen reglas específicas.
- Aplicar un tipo de IVA incorrecto: Emitir facturas con el 21 % cuando corresponde el 10 %, o viceversa, genera inconsistencias que Hacienda puede reclamar tanto al emisor como al receptor.
- No conservar las facturas de los gastos: Sin factura, no hay deducción posible. El ticket de caja no es suficiente para justificar el IVA soportado deducible.
- Presentar fuera de plazo sin recargo: Si la declaración se presenta después del límite, pero antes de que Hacienda reclame, se aplica un recargo que aumenta cuanto más tarde se regulariza la situación.
- Confundir el IVA con los ingresos propios: Mezclar el IVA cobrado con el dinero disponible en la cuenta lleva a problemas de tesorería graves cuando llega el momento de liquidar.
La mejor forma de evitar errores en la declaración del IVA es llevar un registro actualizado de facturas desde el primer día de actividad, no esperar a que llegue el cierre del trimestre.
Para entender mejor el contexto fiscal en el que trabajas como autónomo, puede ser de mucha ayuda revisar qué régimen fiscal conviene si eres autónomo o freelancer, ya que el régimen al que pertenezcas puede condicionar directamente cómo gestionas y declaras el IVA.
Preguntas frecuentes
¿Qué pasa si un autónomo no presenta el modelo 303 a tiempo?
Si presentas el modelo 303 fuera de plazo sin que Hacienda te lo haya reclamado, se aplica un recargo que va aumentando con el tiempo: del 1 % al 15 % según los meses de retraso. Si la Agencia Tributaria ya ha iniciado un procedimiento de comprobación antes de que presentes, la situación pasa a considerarse infracción tributaria y las sanciones son significativamente mayores, pudiendo incluir una multa sobre la cuota no ingresada. Lo más recomendable siempre es presentar dentro del plazo, aunque no puedas pagar en ese momento, ya que existen opciones de aplazamiento.
¿Puede un autónomo deducirse el IVA de todos sus gastos?
No de todos. Para deducir el IVA de un gasto, este debe estar directamente relacionado con tu actividad económica y debes disponer de la factura completa que lo justifique. Los gastos de uso mixto —como un vehículo que usas tanto para trabajar como para uso personal— tienen reglas específicas que limitan el porcentaje deducible. Los gastos estrictamente personales no generan IVA deducible bajo ninguna circunstancia. La Agencia Tributaria puede solicitar justificación de cualquier deducción que declares.
¿Qué ocurre si el resultado del modelo 303 es negativo?
Cuando el IVA soportado supera al IVA repercutido, el resultado de la liquidación es negativo. Eso significa que Hacienda te debe a ti, no al revés. En ese caso tienes dos opciones: compensar ese saldo a favor en la próxima declaración trimestral, restándolo del resultado futuro, o solicitar directamente la devolución si estás inscrito en el registro de devolución mensual (REDEME). En el cuarto trimestre del año siempre puedes optar por solicitar la devolución del saldo acumulado.
¿Qué autónomos están exentos de presentar el modelo 303?
Están exentos de presentar el modelo 303 los autónomos cuya actividad está expresamente exenta de IVA por la Ley del IVA. Esto incluye profesionales de la salud, docentes de formación reglada, trabajadores sociales, algunos servicios culturales y deportivos, y quienes realizan operaciones financieras o de seguro. La exención no es automática: depende del tipo concreto de servicio que prestas y, en algunos casos, de condiciones adicionales que fija la normativa. Si tienes dudas, lo más seguro es consultarlo con un asesor fiscal o con la propia Agencia Tributaria.
¿El IVA que cobro a mis clientes es un ingreso para mí?
No. El IVA que cobras en tus facturas no forma parte de tus ingresos como autónomo. Actúas como recaudador temporal del impuesto: lo cobras a tus clientes y lo mantienes hasta que llega el momento de liquidarlo con Hacienda. Tus ingresos reales son únicamente la base imponible de tus facturas, es decir, el importe sin IVA. Confundir ambas cantidades es uno de los errores de tesorería más habituales entre quienes empiezan como autónomos y puede generar problemas graves al cierre de cada trimestre.
¿Cuánto IVA debo aplicar en mis facturas como autónomo?
El tipo de IVA que debes aplicar depende de la actividad que realizas. La mayoría de los autónomos que prestan servicios profesionales aplican el tipo general del 21 %, que es el que se usa por defecto cuando no existe una norma específica que establezca un tipo inferior. Algunos sectores, como la hostelería, el transporte o ciertas actividades culturales, tributan al 10 %. El tipo superreducido del 4 % se reserva para productos muy concretos como libros en papel o alimentos básicos. Si tu actividad tiene características especiales, revisa los tipos en la sede de la Agencia Tributaria o consulta con un profesional. Una información más amplia sobre el marco fiscal del trabajo autónomo la encuentras en la sección de contabilidad para autónomos y freelancers.
Conclusión
Declarar el IVA como autónomo es una obligación trimestral que consiste en comunicar a Hacienda la diferencia entre el IVA que cobraste a tus clientes y el que pagaste en tus gastos. Ese proceso se canaliza principalmente a través del modelo 303, que debes presentar dentro de unos plazos fijos a lo largo del año. Entender bien esta mecánica es el primer paso para llevar tus obligaciones fiscales sin sobresaltos.
Los puntos que más te van a ayudar en el día a día son: distinguir siempre entre IVA repercutido e IVA soportado, guardar todas las facturas que justifiquen tus gastos deducibles, respetar los plazos de presentación y presentar el modelo aunque no hayas tenido actividad. Si aplicas esos hábitos desde el principio, evitas la mayoría de los errores que generan sanciones innecesarias.
El mundo fiscal del trabajo autónomo tiene muchas más aristas que vale la pena explorar con calma. En este sitio web encontrarás contenido pensado para que entiendas cada aspecto de tu contabilidad paso a paso, sin tecnicismos y con ejemplos que se aplican a situaciones reales.
Sigue aprendiendo:
Cuota de autónomo: Paga menos según lo que ganas
¿Cómo declarar ingresos en criptomonedas siendo freelancer?
Impuestos de autónomos: ¿Qué pagas y cuándo?
¿Cómo emitir un recibo por honorarios como independiente?
¿Qué régimen fiscal conviene si eres autónomo o freelancer?
¿Cómo facturar en dólares siendo freelancer?
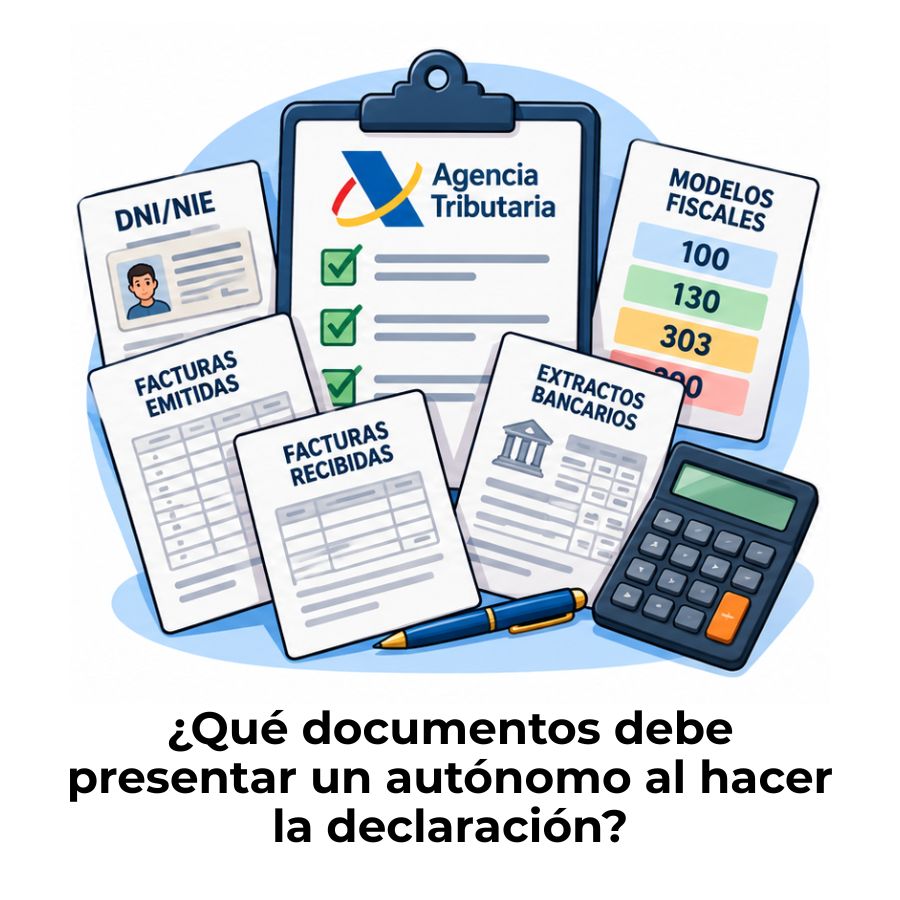
Documentación necesaria para que un autónomo pueda presentar su declaración
Gastos de autónomo: Ahorra en impuestos sin arriesgar nada
