
Cerrar el ejercicio fiscal como autónomo significa revisar y cuadrar todos tus ingresos, gastos y obligaciones tributarias antes del 31 de diciembre, y luego presentar los modelos anuales correspondientes en enero. Si lo haces bien, llegas a la declaración de la Renta con los deberes hechos y sin sorpresas desagradables.
¿Qué significa cerrar el ejercicio fiscal como autónomo?
El ejercicio fiscal de un autónomo es el periodo de doce meses, del 1 de enero al 31 de diciembre, durante el cual registras todos tus ingresos y gastos y cumples tus obligaciones tributarias periódicas. Cerrarlo correctamente significa cuadrar esa contabilidad, verificar que todos los modelos trimestrales están en orden y preparar los anuales que hay que presentar en enero del año siguiente.
No se trata de un único trámite puntual, sino de un proceso que idealmente empieza en noviembre o diciembre, antes de que el año termine. Cuando lo haces con tiempo, todavía puedes tomar decisiones que afectan a lo que pagarás en la declaración de la Renta: registrar gastos olvidados, adelantar inversiones o revisar si tus retenciones cuadran con lo declarado.
Diferencia entre cierre contable y cierre fiscal
Aunque suenan parecido, el cierre contable y el cierre fiscal tienen objetivos distintos. El cierre contable consiste en ordenar y cuadrar tus libros registro: libro de ingresos, libro de gastos, libro de bienes de inversión y libro de IVA soportado y repercutido. El cierre fiscal, en cambio, se refiere al conjunto de declaraciones y autoliquidaciones que debes presentar ante la Agencia Tributaria como consecuencia de la actividad del año.
Para la mayoría de los autónomos en régimen de estimación directa, el cierre contable es la base del fiscal: si tus libros están bien, los modelos se rellenan con mucho menos esfuerzo y con menor riesgo de error. Por eso conviene empezar por ahí.
¿Cuándo empieza y cuándo termina el ejercicio fiscal?
El ejercicio fiscal del autónomo coincide con el año natural: del 1 de enero al 31 de diciembre. Esto significa que el cierre del ejercicio se produce el último día del año, aunque las obligaciones derivadas se presentan durante las semanas siguientes. A efectos prácticos, el proceso de revisión y preparación empieza en noviembre o diciembre, y la última declaración anual —el modelo 347— tiene plazo hasta febrero.
Revisión de ingresos, gastos y facturas pendientes
El primer paso para cerrar el ejercicio en condiciones es contrastar que todo lo que has cobrado y pagado durante el año está correctamente registrado. Parece obvio, pero es aquí donde aparecen la mayoría de los errores: facturas emitidas fuera de trimestre, gastos pagados con tarjeta personal que nunca entraron en los libros o tickets en lugar de facturas que no dan derecho a deducción.
Facturas emitidas que debes cuadrar antes del 31 de diciembre
Revisa que todas las facturas emitidas durante el año están registradas en tu libro de ingresos y que el IVA declarado en los tres primeros modelos 303 trimestrales coincide con esas facturas. Una factura emitida que no se declaró en su trimestre puede generar una discrepancia que Hacienda detecte cuando cruce tus datos con los de tu cliente.
Presta especial atención a las facturas del cuarto trimestre: todas las emitidas entre octubre y diciembre deben ir en el modelo 303 que presentarás en enero. Si tienes facturas pendientes de cobro con fecha de diciembre, deben constar igualmente, ya que el criterio de devengo es la fecha de la factura, no la del pago.
Gastos deducibles que no debes olvidar registrar
Noviembre y diciembre son los últimos meses en los que puedes pedir facturas a tus proveedores si compraste algo con ticket. Un ticket no da derecho a deducción; una factura con tu NIF, sí. Revisa compras pagadas con tarjeta personal, suscripciones de software, material de oficina o cualquier gasto relacionado con tu actividad que no hayas documentado correctamente.
Gastos deducibles habituales que se pasan por alto al cierre del año
- Cuotas de la Seguridad Social: La cuota mensual al RETA es gasto deducible en su totalidad. Verifica que todas las cuotas del año están registradas.
- Suscripciones profesionales: Herramientas digitales, software de facturación, plataformas de formación o aplicaciones de diseño son deducibles si las usas para tu actividad.
- Gastos de suministros: Si trabajas desde casa, puedes deducir un porcentaje de la luz, el agua e internet proporcional al espacio dedicado a la actividad.
- Seguros profesionales: Responsabilidad civil, seguros de salud con límites establecidos o cualquier póliza vinculada a tu actividad.
- Formación relacionada con el negocio: Cursos, talleres o libros técnicos cuya relación con tu actividad puedas justificar.
- Dietas y desplazamientos: Con límites y siempre que estén debidamente justificados y vinculados a la actividad.
Amortizaciones e inversiones de fin de año
Cuando compras un bien que vas a usar durante varios años en tu actividad —un ordenador, una mesa de trabajo, una cámara de fotos— no puedes deducir su coste íntegro en el año de la compra. En su lugar, aplicas la amortización: deduces una parte de ese coste cada año, durante la vida útil del bien. Revisar las amortizaciones al cierre del ejercicio garantiza que no pierdes deducciones a las que tienes derecho.
¿Qué activos puedes amortizar y cómo afectan a tu IRPF?
Cualquier bien que uses en tu actividad y que tenga una vida útil superior a un año entra en la categoría de bien amortizable. La Agencia Tributaria establece tablas con los coeficientes máximos de amortización según el tipo de activo. Cuanto mayor sea la amortización que aplicas en un ejercicio, menor será tu base imponible en el IRPF, lo que reduce directamente lo que pagas en la declaración de la Renta.
Anticipar compras antes del cierre: ¿cuándo compensa?
Si necesitas un bien para tu actividad y su precio unitario es igual o inferior a 300 euros, la normativa fiscal te permite deducirlo íntegramente en el ejercicio de la compra, con un límite anual de 25.000 euros. Eso significa que comprar ese monitor, esa silla ergonómica o esas herramientas antes del 31 de diciembre reduce tu beneficio neto de ese año, no el siguiente.
Si el bien supera ese importe, entra en el régimen de amortización ordinaria y debes repartir la deducción entre varios ejercicios. Por eso, antes de tomar la decisión de adelantar una compra importante, conviene hacer un cálculo rápido de tu beneficio neto estimado del año: solo tiene sentido si ese año vas a pagar IRPF y la deducción te ayuda a reducirlo.
¿Qué modelos fiscales debes presentar al cerrar el año?
Al cerrar el ejercicio como autónomo, tienes dos tipos de obligaciones fiscales: las del cuarto trimestre, que son autoliquidaciones con posible pago, y las declaraciones informativas anuales, que no generan pago, pero que Hacienda usa para cruzar datos. Saltarse cualquiera de ellas, aunque sea la informativa, puede derivar en sanciones o requerimientos.
Modelos del cuarto trimestre: 303 y 130
El modelo 303 es la autoliquidación trimestral del IVA. En él declaras el IVA que has repercutido a tus clientes y el que has soportado en tus gastos. La diferencia, si es positiva, la pagas a Hacienda; si es negativa, puedes compensarla en el trimestre siguiente o solicitar la devolución al presentar el cuarto trimestre. El plazo para el cuarto trimestre es hasta el 30 de enero del año siguiente.
El modelo 130 es el pago fraccionado trimestral del IRPF para autónomos en estimación directa. Con él anticipas a Hacienda una parte de lo que calculas que deberás pagar en la Renta. Al cierre del año, este modelo recoge el resultado acumulado de los cuatro trimestres: si ya has retenido suficiente IRPF en tus facturas, es posible que el modelo 130 del cuarto trimestre salga a cero.
Para completar este proceso, te puede resultar útil revisar en detalle todo lo relacionado con la declaración del IVA para trabajadores autónomos, donde se explica con detalle cómo funciona el IVA repercutido y soportado.
Declaraciones anuales informativas: 390, 347 y 190
Una vez cerrado el cuarto trimestre, llegan las declaraciones informativas anuales. No generan pago, pero son obligatorias y Hacienda las utiliza para detectar incoherencias. El modelo 390 es el resumen anual del IVA: recopila en un único documento todas las operaciones declaradas en los cuatro modelos 303 del año. Si los datos del 390 no cuadran con los del 303, Hacienda puede requerirte explicaciones.
El modelo 347 es la declaración de operaciones con terceros: debes incluir a todos los clientes o proveedores con los que hayas superado 3.005,06 euros de facturación durante el año. Si tú declaras haber vendido 5.000 euros a un cliente y ese cliente declara haberte pagado 4.000, Hacienda lo ve. El modelo 190 aplica si has retenido IRPF a trabajadores o a otros autónomos a lo largo del año: es el resumen anual de todas esas retenciones.
Plazos concretos para presentar cada modelo
| Modelo | Qué declara | Plazo de presentación |
|---|---|---|
| 303 (4.º trim.) | IVA octubre–diciembre | Hasta el 30 de enero |
| 130 (4.º trim.) | Pago fraccionado IRPF | Hasta el 30 de enero |
| 390 | Resumen anual IVA | Del 1 al 30 de enero |
| 190 | Resumen anual retenciones IRPF | Hasta el 31 de enero |
| 347 | Operaciones con terceros (> 3.005,06 €) | Durante el mes de febrero |
| 100 | Declaración anual de la Renta (IRPF) | Abril–junio del año siguiente |
¿Cómo calcular tu base imponible antes de la declaración de la renta?
La declaración de la Renta es la cita fiscal anual más importante del autónomo. Para llegar a ella sin sorpresas, necesitas calcular con anticipación cuánto has ganado realmente, cuánto deberías pagar y si los pagos que ya has hecho a lo largo del año —retenciones y pagos fraccionados— cubren esa cantidad. Hacer este cálculo antes del cierre del ejercicio te permite tomar decisiones que todavía tienen efecto en el resultado final.
IRPF en estimación directa: ingresos menos gastos deducibles
La base imponible del IRPF en estimación directa se obtiene restando a tus ingresos totales del año todos los gastos deducibles justificados. El resultado es tu rendimiento neto de actividad, que es sobre el que se aplica la escala de tipos del IRPF. Cuantos más gastos deducibles tengas correctamente documentados, menor será ese rendimiento neto y, por tanto, menor la cuota a pagar.
Retenciones soportadas y pagos fraccionados ya realizados
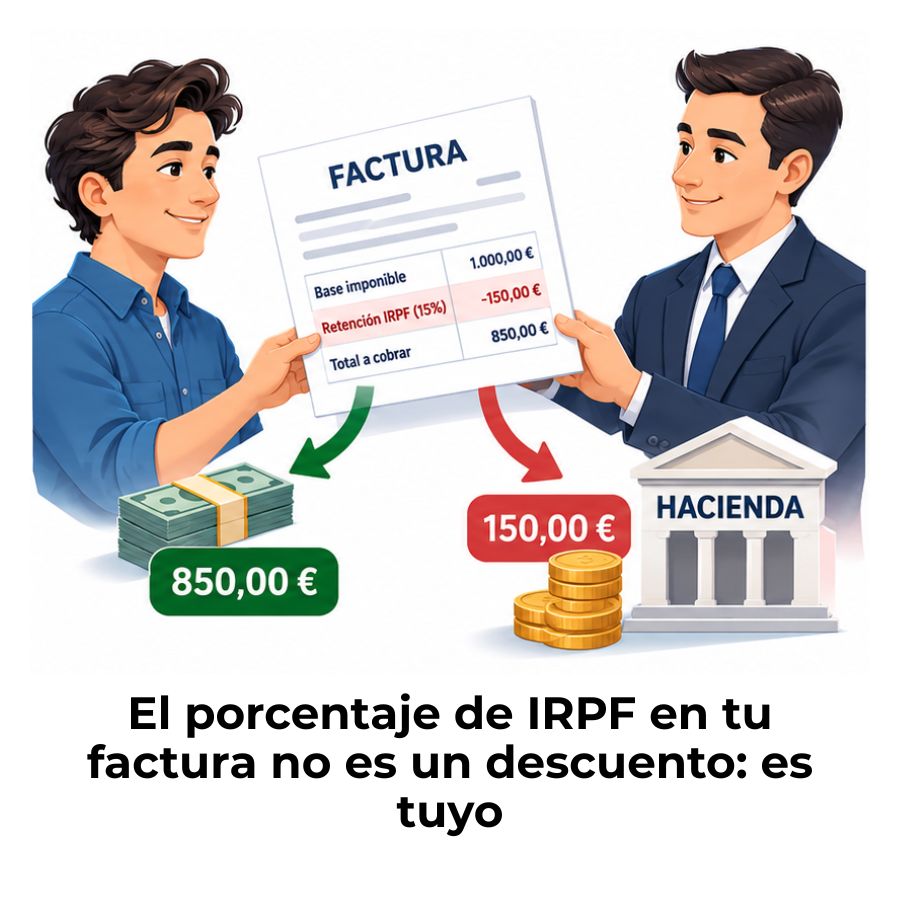
Si emites facturas con retención de IRPF a tus clientes, cada retención que te practican es, en realidad, un pago anticipado del IRPF que le corresponde a Hacienda. Al sumar todas las retenciones del año más los pagos fraccionados del modelo 130, obtienes el total que ya has ingresado. Si ese total supera la cuota de IRPF que resulta de tu declaración de la Renta, Hacienda te devuelve la diferencia.
Por eso conviene hacer esta estimación antes de que acabe el año: si ves que has pagado de más, puedes planificarlo para el siguiente ejercicio. Y si ves que falta, todavía puedes intentar aumentar los gastos deducibles antes del cierre. Para gestionar mejor esta parte, es útil tener claros los conceptos de contabilidad para autónomos y freelancers que afectan directamente a tu carga fiscal.
Errores frecuentes al cerrar el ejercicio que generan problemas con Hacienda
Conocer los errores más comunes te permite revisarlos antes de que el año cierre y no después, cuando ya no hay margen de maniobra. Muchos de estos fallos no son intencionados, sino fruto de no conocer bien las obligaciones o de dejar todo para el último momento.
Uno de los errores más habituales, y también más fácil de evitar, es deducir gastos que no tienen una relación directa y demostrable con la actividad profesional. Hacienda puede requerir que justifiques por qué ese gasto es necesario para obtener tus ingresos. Si no puedes argumentarlo con claridad, la deducción desaparece y, en el peor de los casos, te aplican una sanción.
Otro punto crítico es no revisar que los datos del modelo 390 coincidan con la suma de los cuatro modelos 303 presentados a lo largo del año. El 390 es una declaración informativa, pero Hacienda la cruza automáticamente. Si hay discrepancias, recibirás un requerimiento que implica tiempo, documentación y, en algunos casos, costes adicionales.
¿Necesitas un gestor o puedes cerrar el año tú solo?
La respuesta depende de la complejidad de tu situación fiscal. Si tu actividad es sencilla —facturas a clientes españoles, sin empleados, sin bienes de inversión relevantes y sin operaciones intracomunitarias—, es perfectamente posible gestionar el cierre del ejercicio por cuenta propia, especialmente si usas un software de facturación que genere los libros registro automáticamente.
Sin embargo, si facturas a clientes en otros países de la Unión Europea, tienes trabajadores a tu cargo, aplicas regímenes especiales de IVA o has realizado inversiones importantes durante el año, la complejidad de las decisiones aumenta y el margen de error también. En esos casos, contar con un profesional puede ahorrarte más dinero del que cuesta, especialmente al cierre del ejercicio.
¿Gestión propia o con asesor? Factores que lo determinan
- Actividad simple sin empleados: Con una herramienta de facturación y algo de organización, puedes gestionar el cierre tú mismo.
- Operaciones con clientes internacionales: Implica IVA intracomunitario, modelo 349 y el registro en el VIES. La asesoría ayuda a evitar errores costosos.
- Bienes de inversión adquiridos en el año: El cálculo de amortizaciones y la decisión entre deducción inmediata o amortización ordinaria requiere análisis previo.
- Cambio de tramo de IRPF: Si este año has ganado significativamente más, conviene simular el resultado de la Renta antes de que cierre el ejercicio.
- Dudas sobre gastos deducibles: Un gestor puede confirmarte si un gasto concreto es deducible o si podría ser cuestionado en una inspección.
En cualquier caso, conviene organizar tus finanzas durante todo el año para que el cierre no suponga una carga. Aprender a cómo ahorrar para pagar impuestos siendo autónomo durante el ejercicio es una de las mejores decisiones que puedes tomar para llegar al cierre sin tensiones de tesorería.
Preguntas frecuentes
¿Qué pasa si no cierro bien el ejercicio fiscal como autónomo?
Si no presentas alguno de los modelos obligatorios o lo haces con errores, la Agencia Tributaria puede imponerte sanciones económicas. Las declaraciones informativas, como el 390 o el 347, también tienen sanciones por no presentarlas o por incluir datos incorrectos. Además, los errores en el cierre afectan directamente a la declaración de la Renta: si tus gastos o ingresos no cuadran, es probable que pagues más de lo que corresponde o que recibas un requerimiento posterior.
¿Cuál es la fecha límite para cerrar el ejercicio fiscal?
El ejercicio fiscal termina el 31 de diciembre. A partir de esa fecha empiezan los plazos de presentación de los modelos: el 303 y el 130 del cuarto trimestre tienen plazo hasta el 30 de enero, el 390 también hasta el 30 de enero, el 190 hasta el 31 de enero y el 347 durante el mes de febrero. La revisión de facturas, gastos y amortizaciones debe hacerse antes del 31 de diciembre, ya que ese es el momento en que todavía puedes actuar sobre el resultado del ejercicio.
¿Qué diferencia hay entre el modelo 303 y el modelo 390?
El modelo 303 es la autoliquidación trimestral del IVA: lo presentas cuatro veces al año y, según el resultado, pagas o compensas. El modelo 390, en cambio, es el resumen anual de esas cuatro liquidaciones. No genera ningún pago ni devolución adicional, pero es de presentación obligatoria y Hacienda lo usa para verificar que la suma de tus cuatro modelos 303 del año coincide con lo que declara el 390. Si hay discrepancias, puede solicitarte aclaraciones.
¿Qué gastos puedo deducir al cerrar el ejercicio como autónomo?
Puedes deducir todos los gastos que estén directamente relacionados con tu actividad económica y que estén justificados con factura a tu nombre. Entre los más habituales están la cuota mensual al RETA, el alquiler o gastos del local de trabajo, los suministros proporcionales al uso profesional, las amortizaciones de bienes de inversión, los seguros profesionales, las suscripciones de software y herramientas y los gastos de formación vinculados a tu actividad. El criterio clave es que el gasto sea necesario para obtener los ingresos y que puedas demostrarlo.
¿Puedo modificar una factura o gasto después del cierre del ejercicio?
Una vez cerrado el 31 de diciembre, no puedes incorporar nuevos gastos a ese ejercicio. Si descubres un gasto deducible que no registraste, la única vía es presentar una declaración complementaria o rectificativa, dependiendo del caso, lo que implica trámites adicionales y posibles recargos. Por eso es tan importante revisar los libros antes de que acabe el año: los gastos que no registras a tiempo se convierten en dinero que pagas de más sin necesidad.
¿Qué es la estimación directa y cómo afecta al cierre fiscal?
La estimación directa es el régimen fiscal con el que la mayoría de los autónomos calcula su IRPF. En este régimen, el rendimiento neto se obtiene restando los gastos reales y deducibles de los ingresos reales del año. El cierre del ejercicio en estimación directa implica tener todos los libros registro actualizados: libro de ingresos, libro de gastos y libro de bienes de inversión. Existe también la modalidad simplificada, que permite aplicar un porcentaje adicional del 5 % de deducción sobre los gastos de difícil justificación, en lugar de justificarlos uno a uno.
¿Cuánto tiempo debo conservar la documentación del ejercicio cerrado?
Con carácter general, la normativa tributaria española establece que debes conservar todas las facturas, justificantes y libros registro de un ejercicio durante un mínimo de cuatro años desde que vence el plazo de presentación de la declaración correspondiente. En la práctica, muchos asesores recomiendan guardar la documentación durante seis o incluso diez años, especialmente si tienes bienes amortizables, ya que las deducciones de esos activos se extienden durante varios ejercicios y Hacienda puede revisarlas en ese periodo.
Conclusión
Cerrar el ejercicio fiscal como autónomo no es un trámite que sucede solo en enero, cuando llegan los modelos anuales. Es un proceso que empieza antes de que acabe el año: revisando tus facturas, cuadrando tus libros, registrando los gastos que podrías haber olvidado y tomando decisiones que todavía tienen efecto sobre lo que pagarás en la Renta. Cuanto antes lo enfrentes, más control tienes sobre el resultado.
Los puntos que más impacto tienen en tu factura fiscal son los que ya conoces: documentar bien los gastos deducibles, revisar que tus modelos trimestrales cuadran con los anuales, calcular tu rendimiento neto estimado y no dejar la presentación de ningún modelo para el último día. Aplicar cada uno de estos pasos de forma ordenada convierte el cierre del ejercicio en algo predecible, no en una sorpresa.
Si este contenido te ha ayudado a entender mejor cómo funciona el cierre fiscal, en este sitio web encontrarás más artículos sobre contabilidad, impuestos y finanzas personales pensados para autónomos y freelancers que quieren llevar sus números con claridad y confianza.
Sigue aprendiendo:
¿Cómo declarar ingresos en criptomonedas siendo freelancer?
Retención de IRPF en una factura de autónomo
Facturación internacional para autónomos con clientes del extranjero
Alta de autónomo: El trámite que muchos hacen mal sin saberlo
¿Qué régimen fiscal conviene si eres autónomo o freelancer?
¿Cómo declarar ingresos de apps de reparto siendo autónomo?
Tarifa plana para autónomos: Paga menos y arranca sin presión
¿Cuánto puedes facturar sin darte de alta como autónomo?
